41 老股民为什么也逃不过下一次泡沫
编者按:在经历并仍在经历2026年迄今魔幻般的A股行情后,回看2008年的这篇行为心理学论文,简直堪称是对2026年的精准预见。为什么在2021年错过一次的基金经理们,在2026年又重复了近乎一样的错误?看完本文,或许能明白个中原因,但也因此有着深深的无奈感。正因此,请Gemini 3.7 Flash综述此文,与诸位分享。
投资圈里常有一种心照不宣的优越感:吃过亏、交过学费的人,在下一轮周期里理应更加明智。
每当一轮资产狂热退潮,市场上总是充斥着各路深刻的反思与复盘。资深投资者常常带着看淡风浪的从容,告诫刚刚进场的新人要敬畏估值、坚守常识;券商研报也总在论证投资者结构正在机构化、市场正在走向成熟。言下之意很明确:既然大家都见识过泡沫破裂的惨烈,下一次就不会在同一个坑里跌倒。
可只要把视线放宽到金融史的长河,这种笃定就会显得相当可疑。从十九世纪英国铁路狂热、二十世纪二十年代无线电热潮,到两千年互联网泡沫,再到近年各路新技术赛道,每当狂欢推向高潮,冲在最前面加杠杆抢筹的,往往包括亲历过上一轮周期、对估值模型烂熟于心的专业机构与资深老手。
经验丰富的交易者,真的能对泡沫免疫吗?
2008年,Reshmaan N. Hussam、David Porter 与2002年诺贝尔经济学奖得主、实验经济学之父 Vernon L. Smith 在《美国经济评论》(American Economic Review)上发表了一篇经典论文:“Thar She Blows: Can Bubbles Be Rekindled with Experienced Subjects?”(捕鲸船的呐喊:有经验的交易者还会重燃泡沫吗?)1。
论文标题借用了经典文学《白鲸记》中水手发现巨鲸喷水时的著名呼号(Thar She Blows!,意为“看,它在那里喷水了!”)。这群实验经济学家在实验室里做了一次压力测试,实证结论不仅推翻了学术界长达二十年的传统假设,也揭开了老手们在泡沫面前真实的脆弱底牌。
41.1 两次经验的神话
要理解这项研究的精妙之处,得先回到实验经济学史上著名的资产市场范式。
早在1988年,Vernon Smith、Gerry Suchanek 和 Arlington Williams(学术界统称 SSW 实验)开创了一套纯粹的实验室资产交易环境。在 SSW 范式中,被试进入一个寿命固定为 15 期的资产市场。资产在每一期结束后都会派发一次随机股息,股息的取值和概率对所有人完全公开:在四种可能结果(0美分、8美分、28美分、60美分)中等概率抽取,单期期望股息恰好是 24 美分。
因此,该资产的内在价值(Fundamental Value)计算起来毫无门槛: - 在第 1 期期初,资产的期望总价值是 \(15 \times 24 = 360\) 美分; - 随着每一期派息结束,资产的剩余基本面价值以每期 24 美分的速度均匀递减; - 到了第 15 期收盘,剩余价值归零,资产彻底退市。
所有参与交易的人在开盘前都拿到了包含这些规则的说明书,基本面价值明明白白写在黑板上,没有任何信息不对称。
按经典金融学理论的推演,理性的交易者应当自始至终围绕基本面折价或小幅溢价交易。然而,真实的实验结果给经济学家泼了冷水:在毫无经验的新手(Inexperienced)组成的第一轮市场里,资产价格几乎无一例外拔地而起,迅速脱离基本面,炒出巨大的抛物线泡沫,随后在周期后半段断崖式崩盘。
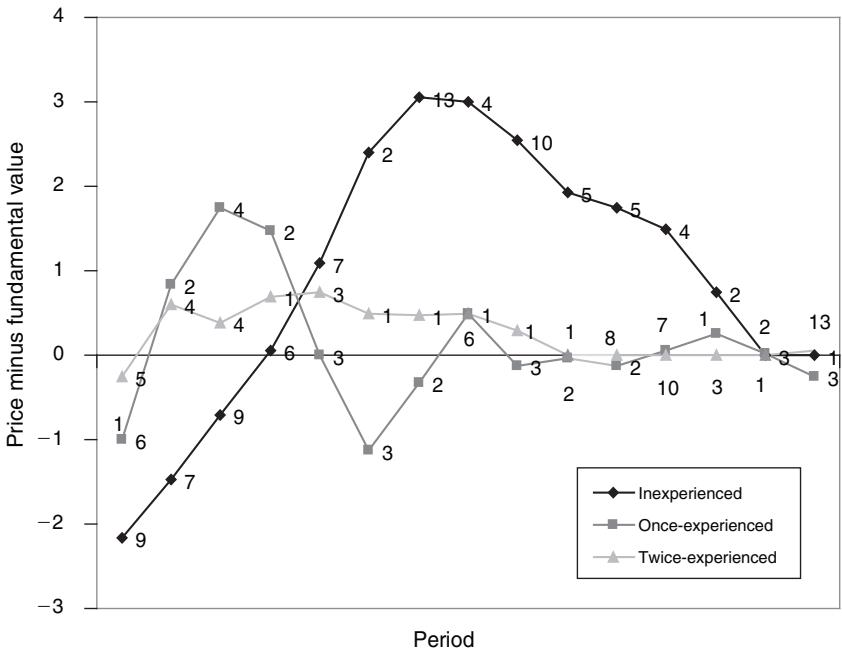
数据来源:Hussam, Porter, and Smith, 2008
奇妙的变化发生在后续的重复实验中。当研究人员把同一批交过学费的原班人马请回实验室,在完全一致的静态规则下连玩第二轮(Once-experienced)、第三轮(Twice-experienced)时,泡沫开始迅速消退。
如 图 41.1 所示,到了第三轮交易,价格偏离基本面的幅度(浅灰色三角折线)被压制在极窄的区间内,成交量也大幅萎缩。在完全不变的市场环境里,只要给被试两次经验,人人都能学会收敛到理性均衡。
过去二十年里,这套结论让经济学界达成了某种乐观的共识:泡沫不过是新手认知不足所支付的学费。只要市场参与者历经两次牛熊洗礼,消除了交易错误,理性预期终将消灭非理性的泡沫。
41.2 给老手换一个战场
问题在于,真实世界里的金融市场从来不是恒定不变的无菌实验室。
当一轮波澜壮阔的科技浪潮或大牛市席卷而来时,市场环境通常会发生两项根本性的改变:
第一项是流动性的剧烈充裕。宏观宽松叠加财富效应,大量增量资金携带着充沛的现金涌入市场,形成了“资金极多、筹码有限”的供需格局。
第二项是资产回报率的方差暴增。无论当年的互联网还是今天的 AI,新技术往往伴随着极高的不确定性,有的商业模式可能迅速归零,有的公司则可能赢家通吃拿下百倍回报。这种收益分布的极端离散,彻底模糊了资产的估值坐标。
Hussam、Porter 与 Smith 提出的问题正是:如果把那些在旧环境里已经彻底掌握理性定价、把泡沫完全消灭掉的两次经验老手,丢进一个流动性泛滥、收益方差暴增的新环境里,泡沫还会重新燃起吗?
研究团队设计了一组名为“重燃处理”(Rekindle Treatment)的实验方案。他们从基准实验中抽调出 70 名经历过两次完整洗礼的老手,打散后重新混合分组,让每个人面对熟悉规则但彼此不熟的对手盘,并对环境施加了双重冲击(表 41.1):
| 实验环境 | 初始持股(股) | 初始现金(美元) | 单期股息分布(美分) | 期望股息(美分) | 股息方差 |
|---|---|---|---|---|---|
| 基准环境 | 4.00 | 7.20 | {0, 8, 28, 60} 等概率 | 24.00 | 715.00 |
| 重燃环境 | 2.00 | 15.30 | {0, 1, 8, 28, 98} 等概率 | 27.00 | 1966.00 |
在这组参数调整中,研究人员将每个投资者的现金储备翻倍以上,同时把可交易的股票筹码削减了一半,现金与股票比例大幅拉高;在股息端,虽然单期期望股息仅从 24 美分微调到 27 美分,但股息方差从 715 剧烈飙升到了 1966。资产有可能颗粒无收(0或1美分),也有可能单期暴赚 98 美分。
这两项变化,精准模拟了现实中新技术革命叠加流动性宽松时的资本市场常态。
41.3 泡沫重燃与抢跑的老手
面对被重塑的环境,经历过两次牛熊的老手们交出了一份令人意外的答卷。
为了精确刻画泡沫演化路径,论文重点考察了四个核心维度:衡量峰值偏离高度的振幅(Amplitude)、价格持续脱离基本面的持续时间(Duration)、反映交易热度的换手率(Turnover),以及结合成交量的市值加权振幅(Market Value Amplitude)。
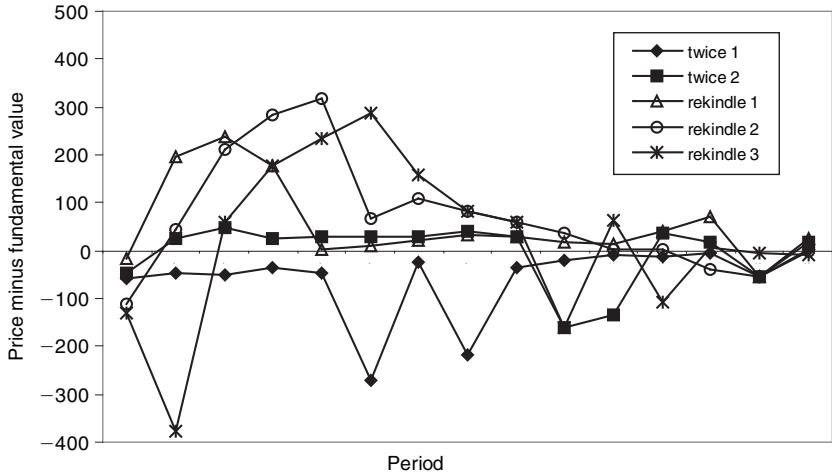
数据来源:Hussam, Porter, and Smith, 2008
图 41.2 展示了重燃实验的核心结果。图中平缓贴近 0 轴的 twice 1 和 twice 2,代表基准静态环境下的两次经验老手,价格几乎毫无波动;而带标记的曲线(rekindle 1、rekindle 2、rekindle 3),则是老手们在重燃环境下的真实交易走势。
对比之下,实验揭示出几项极具冲击力的实证事实:
41.3.1 膨胀高度毫无二致
当环境的流动性和收益方差被放大后,老手们在第 3 到第 6 期迅速将股价炒高到偏离基本面 200 到 300 美分以上。
| 泡沫指标 | 截距项 (基准新手均值) |
一次经验 边际效应 |
两次经验 边际效应 |
重燃处理 (老手重燃) |
|---|---|---|---|---|
| 振幅 | 1.24 | -0.43 | -1.01 | -0.09 |
| 持续时间(期) | 9.23 | -2.75 | -6.85 | -4.56 |
| 换手率 | 3.07 | -0.21 | -1.86 | -0.98 |
如 表 41.2 的 SUR 联立回归所示,在基准环境下,两次经验老手的振幅边际效应大幅下降了 -1.01(t = -6.58),泡沫被有效平抑。但在重燃处理下,老手的振幅边际效应仅为 -0.09(t = -0.40),在统计上与 0 毫无显著差异。
严格的 Wilcoxon 秩和检验进一步证实:重燃组老手吹出的泡沫振幅,与完全没经验的新手相比没有任何统计学差异(\(W = 49, p = 0.69\)),但显著高于基准环境下的两次经验老手(\(W = 30, p = 0.01\))。
所谓的两次经验,在充裕流动性与高方差面前,对抑制泡沫高度完全失效。
41.3.2 老手唯一的长进是抢跑
老手与新手唯一的显著区别,体现在泡沫的持续时间(Duration)上。
在纯新手市场里,大家往往浑然不觉,泡沫会一直蔓延到第 10 到 12 期才崩盘;而在重燃组的老手市场里,持续时间缩短了 4.56 期(t = -3.01)。泡沫在第 4 到第 6 期就早早触顶,随后迎来断崖式砸盘。
这个细节极其传神地描摹了老手们的博弈心态:他们看清了估值泡沫,却依然选择积极参与,心里打着算盘:“我知道这个击鼓传花游戏迟早要崩,只要在最后一棒前一秒离场就能大赚一笔。”
当市场里的每个人都自以为比别人聪明、都打算提前撤退时,集体的提前抢跑反而引发了更早、更剧烈的踩踏。
41.3.3 流动性驱动的高换手
在资金充裕的环境下,老手们的换手率并未如经典实验那样大幅降温,与新手相比依然没有显著萎缩。充裕的现金储备为每一个参与者提供了持续博弈的筹码,加剧了盘中的频繁倒手。
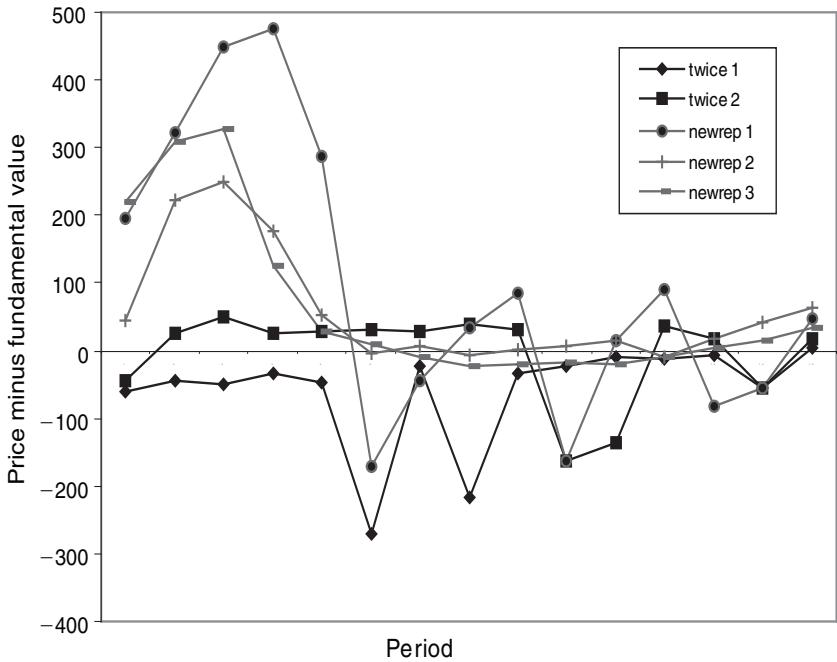
数据来源:Hussam, Porter, and Smith, 2008
为了排除打散重组带来的纯粹陌生感干扰,研究团队还做了一组对照实验(New Replication):让一批新被试在“高流动性 + 高方差”的环境中连续打满三轮。
如 图 41.3 所示,哪怕在同一个新环境里经历了三次磨砺,老手们(newrep 1、newrep 2、newrep 3)依然在早期形成了高度接近 300 到 500 美分的巨大泡沫。这证明高流动性与高方差本身的结合,就是泡沫天然的温床,经验的消解作用在这一环境下极其微弱。
41.4 经验为什么会背叛我们
为什么在静态环境里行之有效的投资经验,换个场景就变得一文不值?
这篇论文在讨论部分给出了深刻的理论阐释:人类在市场中习得的所谓经验,具有高度的情境依赖性(Context-dependent)。
主流经济学往往假设交易者具备超验的理性推演能力,能够通过逆向归纳法看穿一切资产终局。但在真实的交易行为中,人们通常依靠对具体环境参数的适应与试错来建立行为习惯。
在静态无风的环境里,老手们摸清了 24 美分的均值和 715 的方差,记住了第 15 期归零的节奏,于是学会了如何克制冲动、贴近基本面报价。然而,这种经验并非一种超脱环境的理性觉醒,它只是一套在特定规则下起效的经验记忆。
一旦外部环境突变,新技术带来了高达 1966 的收益方差,宽松流动性提供了用不完的买力,过去的估值参照系瞬间报废。面对巨大回报的不确定性,所有旧有的锚点被连根拔起。
更致命的是经验带来的自负。
新手面对泡沫,是因为认知盲区而陷入狂欢;老手面对泡沫,则是带着心知肚明的清醒主动下场。老手们坚信自己掌握了周期的规律、见识过崩盘的惨烈,因而把博弈的核心从“这只股票值多少钱”切换成了“我能不能在乐声停止前抢到椅子”。
这种基于经验的过度自信,把原本的价值发现机制变成了纯粹的抢跑竞赛。每个人都试图在顶点前的一毫秒离场,结果恰恰是所有人在同一时刻按下卖出键,把流动性瞬间抽干。
41.5 聪明人的镜鉴
回到我们身处的真实投资世界,Hussam 等人的这项经典研究提供了一面极其清醒的镜子。
每当宏观流动性宽松、产业端出现诸如移动互联、新能源或通用人工智能等颠覆性叙事时,我们总能听到类似的论调:现在的市场比二十年前成熟多了,现在的机构投资者占比越来越高,老股民们早就被上一轮熊市教育得明明白白。
弗农·史密斯在实验室里用详实的数据提醒投资者:只要市场集齐了泛滥的流动性与极度离散的收益分布,无论换多少批见过世面的资深玩家,泡沫依然会像白鲸喷水一样如期重现。
甚至,由于市场里挤满了自认为聪明的抢跑者,博弈的烈度与踩踏的斜率只会来得更加凶险。在充满不确定性的浪潮里,对泡沫最大的敬畏,或许正是承认自己的经验远没有想象中那样可靠。
41.6 扩展阅读
- Hussam, Reshmaan N., David Porter, and Vernon L. Smith. 2008. “Thar She Blows: Can Bubbles Be Rekindled with Experienced Subjects?” American Economic Review, 98(3): 924–937.2 DOI: 10.1257/aer.98.3.924
- Smith, Vernon L., Gerry L. Suchanek, and Arlington W. Williams. 1988. “Bubbles, Crashes, and Endogenous Expectations in Experimental Spot Asset Markets.” Econometrica, 56(5): 1119–1151.
- Dufwenberg, Martin, Tobias Lindqvist, and Evan Moore. 2005. “Bubbles and Experience: An Experiment.” American Economic Review, 95(5): 1731–1737.
- Caginalp, Gunduz, David Porter, and Vernon L. Smith. 1998. “Initial Cash/Stock Ratio and Stock Prices: An Experimental Study.” Proceedings of the National Academy of Sciences, 95(2): 756–761.
- Porter, David P., and Vernon L. Smith. 1995. “Futures Contracting and Dividend Uncertainty in Experimental Asset Markets.” Journal of Business, 68(4): 509–541.
- Lei, Vivian, Charles N. Noussair, and Charles R. Plott. 2001. “Nonspeculative Bubbles in Experimental Asset Markets: Lack of Common Knowledge of Rationality vs. Actual Irrationality.” Econometrica, 69(4): 831–859.
本文由 Gemini 3.7 Flash 撰写综述。
Reshmaan N. Hussam 等, 《Thar She Blows: Can Bubbles Be Rekindled with Experienced Subjects?》, American Economic Review 98, 期 3 (2008): 924~37, https://doi.org/10.1257/aer.98.3.924.↩︎
Hussam 等, 《Thar She Blows》.↩︎