17 小微盘指增:阿尔法沃土
上一章的比较留下了一个结论:沪深300、中证500这些大中盘宽基之上,指增的超额正在退潮。那么,公募量化指增真正的沃土在哪里?答案在中证1000以及其下的小微盘股——本章先看数据,再谈怎么拿住这份阿尔法。
17.1 中证1000指增
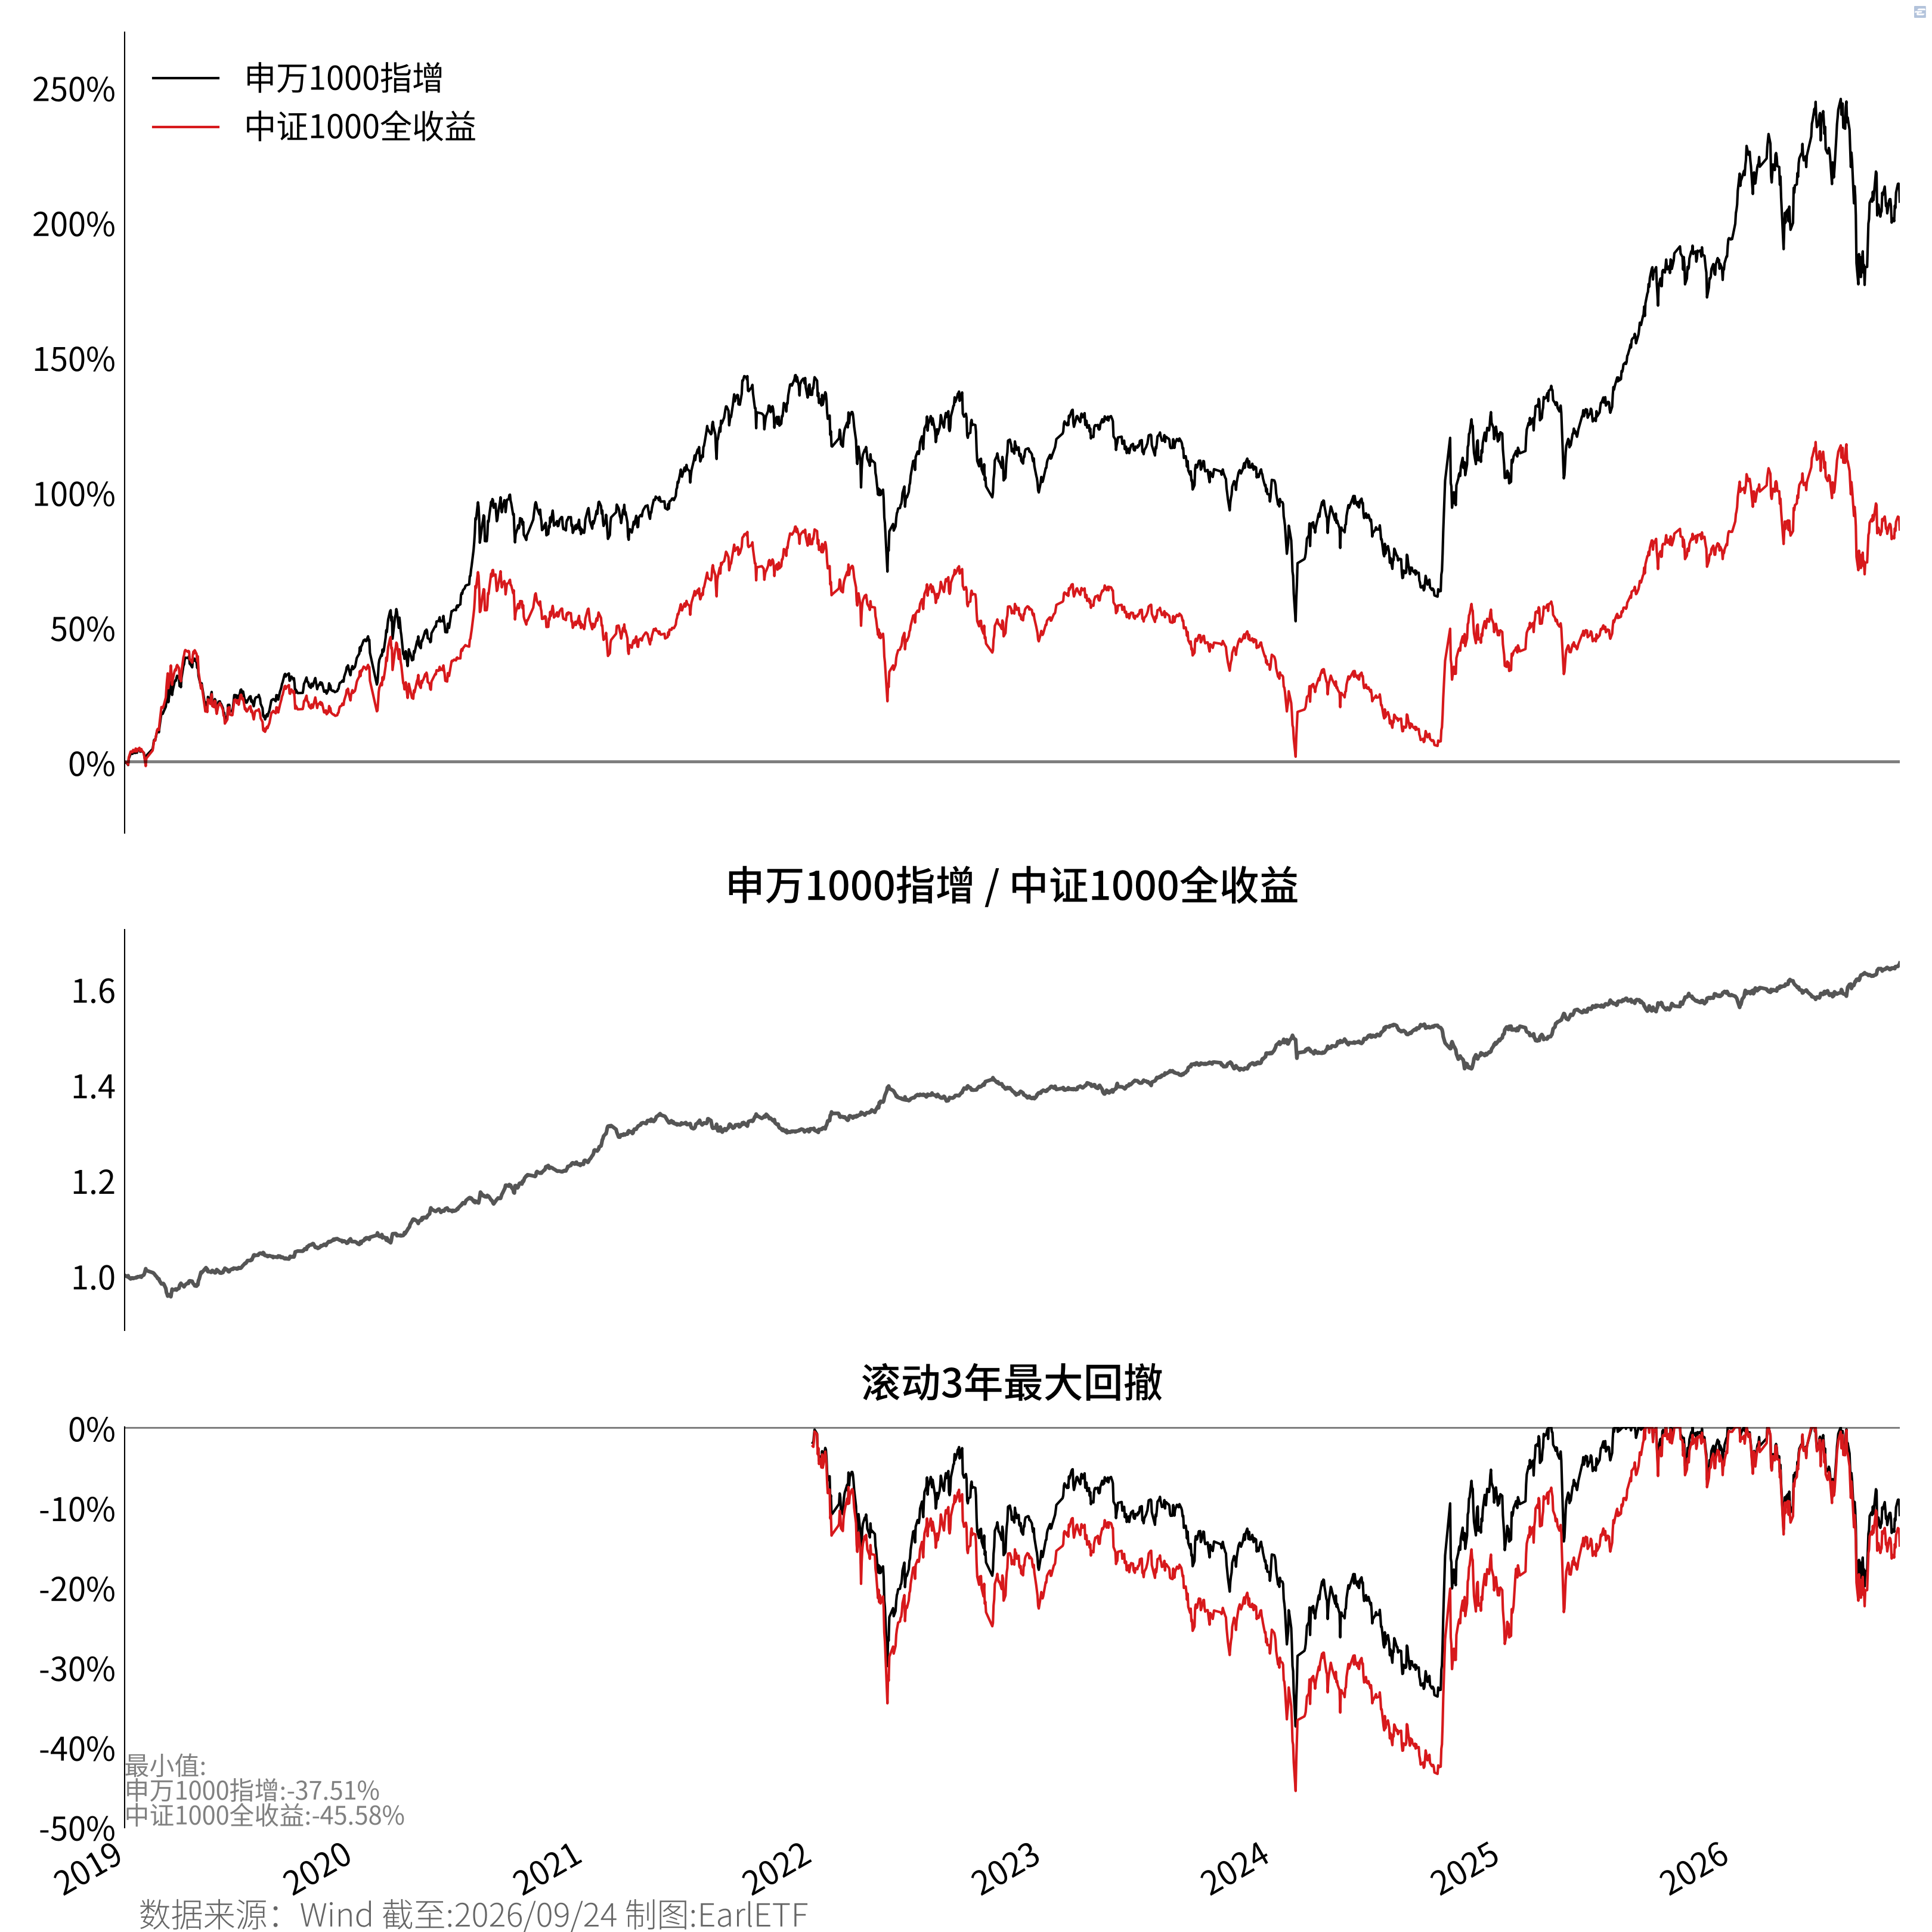
图 17.1 是中证1000指增指数与中证1000全收益指数的走势对比。看到这张图,或许你会明白,为什么说中证1000及更以下的领域才是量化指增真正的沃土。从申万中证1000指增基金指数相对中证1000全收益指数的比值可以看到,整条曲线是比较平滑的一路向上,并没有出现类似300指增或者500指增这样长期走平的趋势。
表 17.1 是两者2019年迄今的逐年收益及超额对比。从逐年收益可以看到,即使是2021年之后,大多数年份往往也能有5个百分点以上的年度超额,而且相对比较稳定,这是非常难能可贵的。这其实又回到了第 13 章谈夏普算术题时的讨论:是否有足够多“足够愚蠢”的个人投资者。
众所周知,中证1000及在之下的中证2000等小微盘股,券商分析师的覆盖不足,主动基金中的主观基金经理因为不可能进行大量的分析和覆盖,往往涉猎得也比较少。这些个股大量都是普通散户参与,而这些散户往往:第一,没有投研方面的信息支持;第二,在交易层面往往听风就是雨。所以很容易成为韭菜,变成量化投资的超额所在。
当然,类似中证1000乃至中证2000类指增容易出现超额,也不仅是因为相关个股散户交易更多。业内关于主动管理基本法则(Fundamental Law of Active Management, FLAM)有个公式1:
\[IR \approx TC \times IC \times \sqrt{BR}\] 这个公式中IR(信息比率)代表相对指数获取超额收益的综合能力与稳定性。而要实现IR,依赖后面的三个因素。
第一个TC(转移系数,Transfer Coefficient),代表预测信号向实际投资组合持仓转化时的“执行保真度”。由于中证1000和中证2000的成分股市值都差不多,所以权重分配比较均匀,不像沪深300中动不动就出现很大的权重,这样就带来了权重扁平的优势。在公募指增普遍“仅能做多(Long-only)”的前提下,看空某只股票的最大惩罚力度只能是“一股不买”(即最大低配幅度受限于该股在基准中的权重)。沪深300权重高度偏斜,头部重仓股若一股不买会迅速击穿跟踪误差预算;而中证1000与中证2000成分股市值分布均匀、权重极度扁平,模型看空的标的可以轻松低配到底,负向信号的惩罚摩擦极小,组合转化的保真度更高。
第二个IC(信息系数,Information Coefficient),量化模型选股的“技能”,这块就是之前讨论到的,中小微盘个股机构覆盖度较低、散户交易占比较高,定价效率偏低,因此更容易给量化多因子与微观价量模型带来更高的预测有效性。
第三个BR(策略广度,Breadth),即策略在一年内所做的相互独立的有效预测决策次数。即使只是简单地将策略广度视为指数成分股的差距。由于中证1000指数的成分股数量是沪深300的3.3倍,即使是开根号之后,也仍然具有1.83倍的优势。若是国证2000或者中证2000指数,则这一块的优势更大。更关键的是,中小微盘个股之间的走势独立性更强(特质收益率占比高、截面相关性更低),这使得其折算后的“有效独立决策次数”优势比名义成分股数量还要显著得多。
\[\frac{\sqrt{BR_{1000}}}{\sqrt{BR_{300}}} = \sqrt{\frac{1000}{300}} \approx 1.83\]
| 年 | 申万1000指增 | 中证1000全收益 | 超额 |
|---|---|---|---|
| 2019 | 35.85 | 26.98 | 8.87 |
| 2020 | 39.64 | 20.45 | 19.19 |
| 2021 | 27.78 | 21.61 | 6.17 |
| 2022 | -15.67 | -20.77 | 5.11 |
| 2023 | -0.03 | -5.28 | 5.26 |
| 2024 | 5.53 | 2.79 | 2.74 |
| 2025 | 36.12 | 29.02 | 7.10 |
| 2026 | 4.73 | 0.48 | 4.25 |
截至:2026-09-24
表 17.2 汇总了两者2019年迄今的收益指标。可以看到,2019年至2026年三季度,1000指增的年化收益相较中证1000全收益指数几近翻倍,最大回撤相较中证1000全收益指数有显著的优化。同时更重要的是,溃疡指数也出现了显著的优化,这使得整个UPI指数大于了1。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 申万1000指增 | 15.61 | 0.69 | 22.36 | -37.51 | 11.56 | 1.19 |
| 中证1000全收益 | 8.34 | 0.39 | 24.48 | -45.58 | 17.40 | 0.37 |
| 货币基金 | 1.90 | - | 0.10 | 0.00 | 0.00 | - |
截至:2026-09-24
17.2 面向阿尔法的持有思路
上面的测算还只是公募量化。公募受制于仓位与风控约束,但在中证1000上依然能做出平均每年5%左右的超额,顶尖产品甚至更高。
至于自由度更高的私募量化,超额空间往往更可观。前几年顶尖的量化私募在中证500与1000指增上,年化超额甚至能做到15%到20%。这便催生了一种独特的持有逻辑——“面向阿尔法”,或者民间更通俗的叫法:“开店思路”。
所谓“开店思路”,本质是做了一次收益视角的切换:把买入产品的本金视为盘下门面的前期投资,每年获得的阿尔法超额视为店铺细水长流的经营利润,至于指数本身的贝塔颠簸,不过是开门做生意必须承担的日常折旧与波动成本。更秒的是,开店门面装修,砸下的硬件软件装潢费是真正的消费,哪天关店了也就竹篮子打水一场空了,但贝塔的波动短期虽然难受,但股市有GDP增长的驱动,拉长看,应该是有望正收益收回的。
在这种视角下,只要每年的超额足够丰厚且稳定,拉长到五年甚至十年看,哪怕贝塔颗粒无收也无妨。贝塔的波动,反倒成了提取超额的货架。
单看资产质地,中证1000所代表的小盘股远不如沪深300。从 表 17.3 可以看到,截至2026年三季度末,中证1000全收益指数过去10年的年化收益只有-0.73%,不仅没赚钱,反而贴了本金;同期沪深300全收益指数年化收益则有5.51%。
单纯从贝塔出发,中证1000毫无吸引力。但若将每年稳健的阿尔法叠加进去,长期持有中证1000指增,累计回报反而可能大幅超越看似质地更好的大盘宽基。
| 近一年 | 近三年 | 近五年 | 近十年 | |
|---|---|---|---|---|
| 中证1000全收益 | -2.76% | 7.83% | 0.88% | -0.73% |
| 300收益 | -3.87% | 8.83% | 0.32% | 5.51% |
17.3 指增指数可搭配
近几年量化指增产品大爆发,无论是公募还是私募,产品线都在大大的扩容,尤其是以中证A500和中证全指为代表的指增类产品层出不穷。
这其中固然有持有人的需求使然,很大程度上也是监管和渠道的导向使然。
但如果你和笔者一样,认为未来沪深300和中证500的量化指增超额越来越难做的话,那么,为权重股的量化指增服务付出过高的管理费率,就未免有些得不偿失。
截至2026年三季度末,中证A500的成分股中,不在沪深300以内的权重只有22.06%,即沪深300成分股权重为77.94%;而中证全指的成分股中,沪深300成分股的权重也达到了46.9%。
这意味着,如果你为整体支付了指增的管理费率,其实可能有一定程度的浪费。就笔者而言,还更愿意只为中证1000及以下的中小微盘股的指增付出管理费,这部分的管理费付出才性价比比较高。更何况,若你买的是私募产品,还需要支付表现费。为了沪深300或者中证500的贝塔去支付表现费,就有些得不偿失了。
所以如果你是想对标中证全指进行超额的话,不妨一拆为二,将指增和指数产品相互搭配。从 表 17.4 中可以看到,沪深300和中证500两者合计差不多占了65%的权重。你可以通过将 65% 的资金配置在低费率的沪深 300 ETF 和中证 500 ETF 上,实现对相关贝塔的暴露,放弃对相关阿尔法的追求。与此同时,将剩下的 35% 的资金配置在优秀的中证 1000,乃至中证 2000 或者国证 2000 指数的指增类基金上,并承担相应的指增级别的管理费和私募可能存在的表现费。这样或许可以实现费率层面的优化。
| 指数 | 自由流通市值占比(%) |
|---|---|
| 沪深300 | 47.00 |
| 中证500 | 17.68 |
| 中证1000 | 15.34 |
| 剩余 | 19.98 |
回到上一章开头提及的困境。
当明星基金经理频频离任、产品风格悄然漂移时,许多基民感叹“陪伴”成了一种奢望。但这些让人无所适从的变数,大多来自主观投资对“关键人物”的强依赖。
量化指增展现的,恰恰是另一种主动管理的面貌:稳定的多因子系统替代了个人的情绪起伏,严格的跟踪误差约束杜绝了盲目的风格漂移,而中小微盘广阔的选股池,又给策略提供了持续产生超额的土壤。
主动不等于主观。当我们懂得把廉价的Beta留给宽基ETF,把宝贵的管理费预算留给真正能产生超额的量化指增,甚至以“开店”的心态去坦然承受贝塔波动、收取阿尔法收益——把投资当做一门生意,或许就更清晰、踏实了。
Roger Clarke 等, 《Portfolio Constraints and the Fundamental Law of Active Management》, Financial Analysts Journal 58, 期 5 (2002): 48~66, https://doi.org/10.2469/faj.v58.n5.2468.↩︎