| 行业名称 | 成分个数 | 权重(%) |
|---|---|---|
| 电子 | 38 | 24.21 |
| 通信 | 11 | 10.82 |
| 银行 | 24 | 9.36 |
| 电力设备 | 21 | 8.13 |
| 非银金融 | 27 | 7.79 |
| 有色金属 | 18 | 5.25 |
| 食品饮料 | 12 | 4.71 |
| 医药生物 | 17 | 3.52 |
| 计算机 | 16 | 3.04 |
| 机械设备 | 10 | 2.84 |
21 行业基金可以怎么用
本章的标题叫《行业基金可以怎么用》。
我并不认为每一个基民都需要配置行业基金。事实上,用好宽基、Smart Beta、指数增强去做基于规模、风格等因子的押注,其实已经足矣。
但不可否认,太多太多的人热爱行业基金,尤其是之前提过太多的中年男性,会将研究行业、押注行业基金视为自己智力的一种挑战。
如果能够接受打麻将是一种缓解老年痴呆的手段。那么对于许多中年基民,研究行业并适度地进行行业基金的交易(或者是他们认为的投资),作为一种人生新乐趣也未尝不可。毕竟如果想开一点,相比玩车、玩表这些花钱的爱好,把买行业基金作为一种爱好,只要风险控制得好,应该省钱太多了,甚至阶段性还能赚钱。
从交易心理学的角度来说,我也明白,许多人要彻底地管住手、完全不碰行业基金,太难太难了。与其完全逆人性,不如借适度参与行业基金,给自己的手痒留一个小小的活口,权当“小赌怡情”了。
所以这部分就来聊一聊行业基金在一个基民的投资组合中可以怎么用。
21.1 用好核心加卫星
在基金投资中,核心-卫星策略(Core-Satellite Strategy)是一个经常能听到的策略。
这个策略相传是在1990年代,由先锋领航和巴克莱资本两家公司推动的一个资产配置策略。当时这个策略更多是用来平衡主动投资和被动投资的。比如先锋领航就会建议它的养老金客户,用70%到80%的资金配置低成本的被动投资,用剩下的20%到30%去配置主动投资。伴随着大量学术研究,被动化的指数投资被越来越多的机构所接受,但完全指数投资,一方面过于沉闷;另一方面,在类似小盘价值、海外市场等明显市场定价效率不高、有超额收益的领域,也采用指数化投资,就显得过于刻板了。所以,通过核心加卫星策略来兼顾主动和被动投资,就成为当时包括先锋领航在内的资管机构说服机构客户的一种思路。毕竟正如前文介绍的,先锋领航虽然以指数投资闻名,但其实也有着庞大的主动投资业务。
不过,在中国的公募基金市场,谈及核心卫星策略,往往被视为一种用宽基指数作为核心、用行业主题类基金作为卫星的构建思路。严格来说,这与当年先锋领航的思路也算是一脉相承。毕竟宽基指数这块本就是被动投资,而行业主题类基金(包括行业指数基金),在夏普等人的推论中,其实并不属于严格的全市场被动投资。当你选择某一个行业进行指数化投资的时候,本身就是在进行一种主动的行业暴露投资。
所以顺着这个思路,我觉得如果一定要进行行业类基金的尝试,不妨把80%的资金留给宽基指数基金,剩下来的20%选择两个行业去进行配置,每个行业的权重不要超过10%。
这样做的好处就是,如果你在某一个行业上看错了,哪怕是遭遇了腰斩的重挫,那么对整个组合的影响也就是亏损5个百分点,回撤可控。
当然,我更建议在行业卫星配置上采取逆向投资的思路,甚至是在一个行业已经腰斩之后再去考虑配置。一方面,这种腰斩之后勇于买入的勇气,会给当事人带来极大的“众人皆醉我独醒”的情绪价值;另一方面,从 A 股以往行业指数,尤其是大众追捧的行业指数的回撤来看,最大回撤往往在 70%~75% 之间。当你选择在腰斩之后去配置时,哪怕再腰斩,对你组合的亏损也就是上面提到的5个百分点。
更何况,一旦你采用的是核心加卫星的思路去配置行业,就相当于你拥有了无限弹药流。
回顾2022年那波中概的跌跌不休,许多人在下跌30%之后开始抄底,在下跌50%的时候大力抄底,但是往往到跌幅达到60%甚至70%的时候,就早早地因为弹尽粮绝,没有资金加仓。于是只能天天看着中概互联的下跌,口吐芬芳。其实若你在下跌到70%的位置能够做一次加仓,哪怕只是回弹到下跌50%的位置,从0.3到0.5,也意味着66.67%的涨幅。要想回血快,就必须在足够低的价位买入足够多的仓位。
当你选择重仓一个行业的时候,往往你已经丧失了这样越跌越买的勇气和现金流。
但当你选择核心加卫星策略的时候就不一样了,因为即使在持仓10%的某个行业主题类基金上蒙受了腰斩的重挫,但对你整个投资组合的损失,也就是前面算到的5个百分点。这个时候,通过从80%的核心持仓中减持部分,转而加仓到腰斩的行业主题类基金上,进行动态再平衡,就可以快速降低持仓成本。
这里来举一个例子。假设某个基民初始本金共 10万元,净值均按初始 1.0000 计。他选择80%作为核心底仓买了某只宽基,然后各用10%买了两只行业主题基金。
| 资产类别 | 资产名称 | 初始目标权重 | 初始配置金额 (元) | 对应净值 | 持有份额 (份) |
|---|---|---|---|---|---|
| 核心底仓 | 宽基基金 | 80% | 80000 | 1.0000 | 80000 |
| 卫星资产 | 行业主题基金 A | 10% | 10000 | 1.0000 | 10000 |
| 卫星资产 | 行业主题基金 B | 10% | 10000 | 1.0000 | 10000 |
| 组合合计 | — | 100% | 100000 | — | — |
随后他买的宽基和行业主题基金A都波澜不惊,净值没有任何的变动,但是行业主题基金B却出现了腰斩。这时候他的总投资从10万元变成了9.5万元。
| 资产名称 | 最新净值 | 净值变动幅度 | 当前持股市值 (元) | 实际权重偏离 | 目标权重偏离 (Δ) |
|---|---|---|---|---|---|
| 宽基基金 | 1.0000 | 0% | 80000 | 84.21% | +4.21% |
| 行业主题基金 A | 1.0000 | 0% | 10000 | 10.53% | +0.53% |
| 行业主题基金 B | 0.5000 | -50% | 5000 | 5.26% | -4.74% |
| 组合总计 | — | -5% | 95000 | 100% | — |
这时候我们需要做组合的再平衡,也就是让这三只基金的权重重新变回到 80%、10% 和 10%。这意味着需要对宽基和行业主题基金 A 分别做减仓,减仓的金额就是基于 9.5 万元的最新市值和目标权重计算后相减而得。比如对于9.5万元而言,80%的权重就是7.6万元。这意味着原先持仓8万元的宽基需要减持4000元变成7.6万元,而这减持的资金和行业主题基金A中减持的资金,都要用于加仓行业主题基金B。
| 资产名称 | 目标金额 (元) | 调仓前市值 (元) | 调整金额 (元) | 买/卖方向 | 交易份额变动 (份) | 调仓后总份额 (份) |
|---|---|---|---|---|---|---|
| 宽基基金 | 76000 | 80000 | -4000 | 赎回 | -4000 | 76000 |
| 行业主题基金 A | 9500 | 10000 | -500 | 赎回 | -500 | 9500 |
| 行业主题基金 B | 9500 | 5000 | +4500 | 申购 | +9000 | 19000 |
| 现金平衡 | 95000 | 95000 | 0 | — | — | — |
接下来我们做的假设是:行业主题基金很争气,在腰斩之后很快快速反弹,回到了原始的 1 元净值。
这时候我们对比“买入持有不动”和“动态再平衡”策略之间的差异,可以看到: 1. 买入不动的策略:相当于坐了一次过山车,依然回到 10 万元的本金,一分钱都没赚到。 2. 动态再平衡策略:因为减持了宽基,将行业主题基金 A 去加仓 B,所以在腰斩的位置买到了不少的低价新份额。当这些份额回归到 1 元净值的时候,就实现了整个组合 4.5 个百分点的收益。
| 比较维度 | 买入持有策略 (Buy & Hold) | 动态再平衡策略 (Dynamic Rebalancing) | 策略差异 / 增益 |
|---|---|---|---|
| 初始投资总额 | 100000 元 | 100000 元 | 0 元 |
| B 腰斩时总资产 | 95000 元 | 95000 元 | 0 元 |
| 腰斩时的操作 | 无操作 | 减仓宽基与A共4500元,加仓B 4500元 | 逆向调仓 4500 元 |
| B 回本时持仓市值 | 宽基 80000 / A 10000 / B 10000 | 宽基 76000 / A 9500 / B 19000 | B 持仓占比提升至 18.18% |
| 期末总资产 | 100000 元 | 104500 元 | +4500 元 |
| 区间总收益率 | 0% | +4.5% | +4.5% |
| 超额收益来源 | 仅被动等待净值回本 | 低位追加的 9000 份 B 份额获得 100% 反弹 | 波动率溢价 (Volatility Pumping) |
请注意,这里虽然说对比的是“买入持有策略”,但对于很多在行业主题基金刚刚下跌 30% 甚至 50% 的时候,就盲目加仓、甚至打光所有弹药的行业主题基金拥趸而言,到后期他们其实就相当于只是在执行“买入持有策略”,再也没有加仓的资金了。
但在“动态再平衡策略”的前提下,哪怕再出现一次从 0.5 元净值腰斩到 0.25 元净值的大跌,依然可以通过减持宽基和另外一只行业主题类基金,来进行对行业主题基金 B 的加仓,这属于“无限弹药流”。
当然,这里要提醒一下的是,上述的再平衡测算是一个简单的示例。理论上,动态平衡是一个持续的过程,或者按年再平衡,或者按照权重偏离幅度超标再平衡。比如上例中,当行业主题基金 B 回到 1 元净值的时候,意味着其权重达到了 18% 以上,大大偏离了原先预定的 10% 的仓位。这个时候就该减持 B,重新买入宽基和行业主题基金 A,重新再做一次再平衡。
当然,这里还要提醒的是,上述的再平衡之所以有效,关键在于一个行业大跌之后,它能有足够的弹性反弹。哪怕是两次腰斩之后只能反弹到第一次腰斩的位置,至少也为在第二次腰斩中买入的低价仓位,提供了通过波动获得超额收益的可能。但如果一个行业只是下跌、只是腰斩,却没有能够快速反弹,那么这个策略也无济于事。
又或者是某个夕阳行业的下跌周期来得特别长,那就特别考验耐心。比如港股通地产这个行业,从2018年1月26日开始见顶,一直下跌到2024年9月11日才见底,全程五年多的下跌中,最大回撤高达74.87%,近乎于两次腰斩。虽然随后反弹到2026年5月6日,这一波累计涨幅也有47.21%,但在这种品种上执行核心加卫星策略去押注,哪怕有动态再平衡来帮助,依然是一件非常折磨人的事情。
21.2 对宽基进行行业微调
行业类基金的另一个用处就是,当你持有宽基的时候,可以通过增配某个行业来实现对宽基行业暴露的微调。
在许多老基民看来,沪深300指数属于一个并不太性感的大蓝筹指数,但是在2026年年中,沪深300指数却悄然化身为科技主导的蓝筹指数。从下图2026年6月30日沪深300指数的前十大一级行业(申万一级行业口径)分布可以看到,电子行业的权重占比达到了24.21%,而通信板块也达到了10.82%,这两个板块合计占比超过了35%。与之相比,第三大行业银行的权重只有9.36%。
下面这张图是沪深300指数过去几年每年末的五大行业分布。可以看到,此前没有出现过电子和通信两个板块加起来能够占比如此之高的情况。
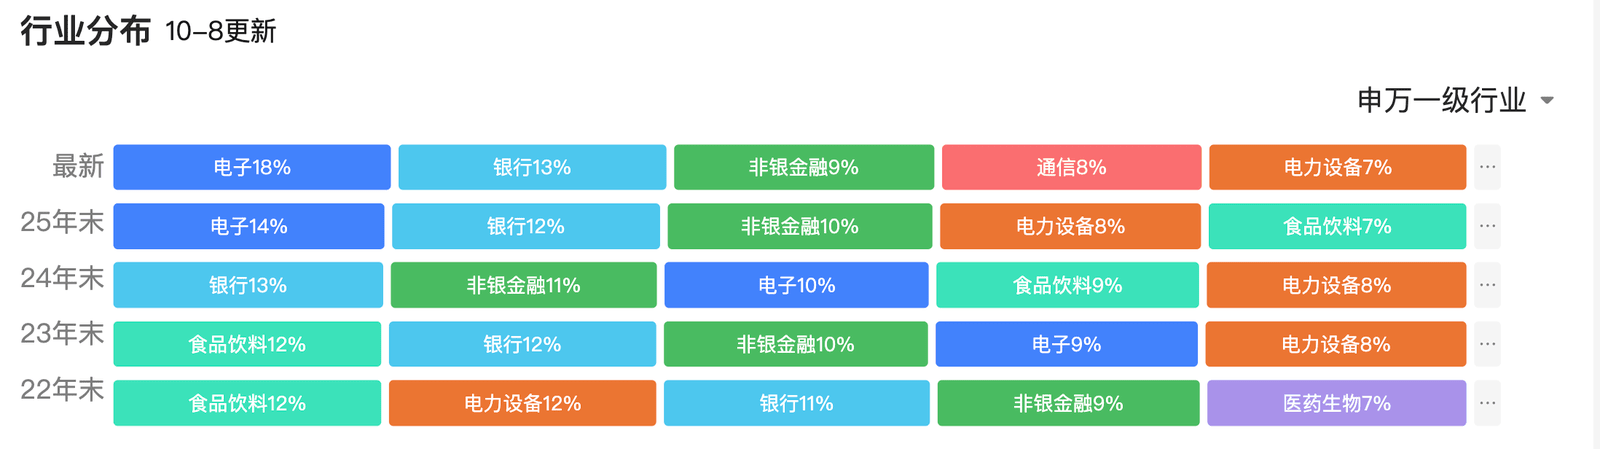
如果你是长期持有沪深300宽基的基民,但对当时科技行业过高暴露有所不满,可以怎么办?一种做法就是通过定向配置某个行业基金来实现权重的微调。比如说,可以将原本的沪深300宽基减持到80%的规模,用剩下的20%去配置一个跟踪中证银行指数的指数基金。这样的话,变相你持有的银行板块的暴露变成了 9.36%×80% + 20%=27.488%,而同期电子和通信的权重合计就降低到(24.21+10.82)×80%=28.024%,这两者的权重就相若,不至于让沪深300过于倾向于科技了。
下面这张图是在2026年三季度,当你简单持有沪深300全收益指数和持有 80% 沪深300全收益加 20% 中证银行指数的对比可以看到,由于那段时间中证银行指数逆势上涨了 16.71%,所以当你持有的是后者的组合时,你的组合亏损是 6.02%,显著小于沪深300全收益指数同期 11.71% 的亏损。
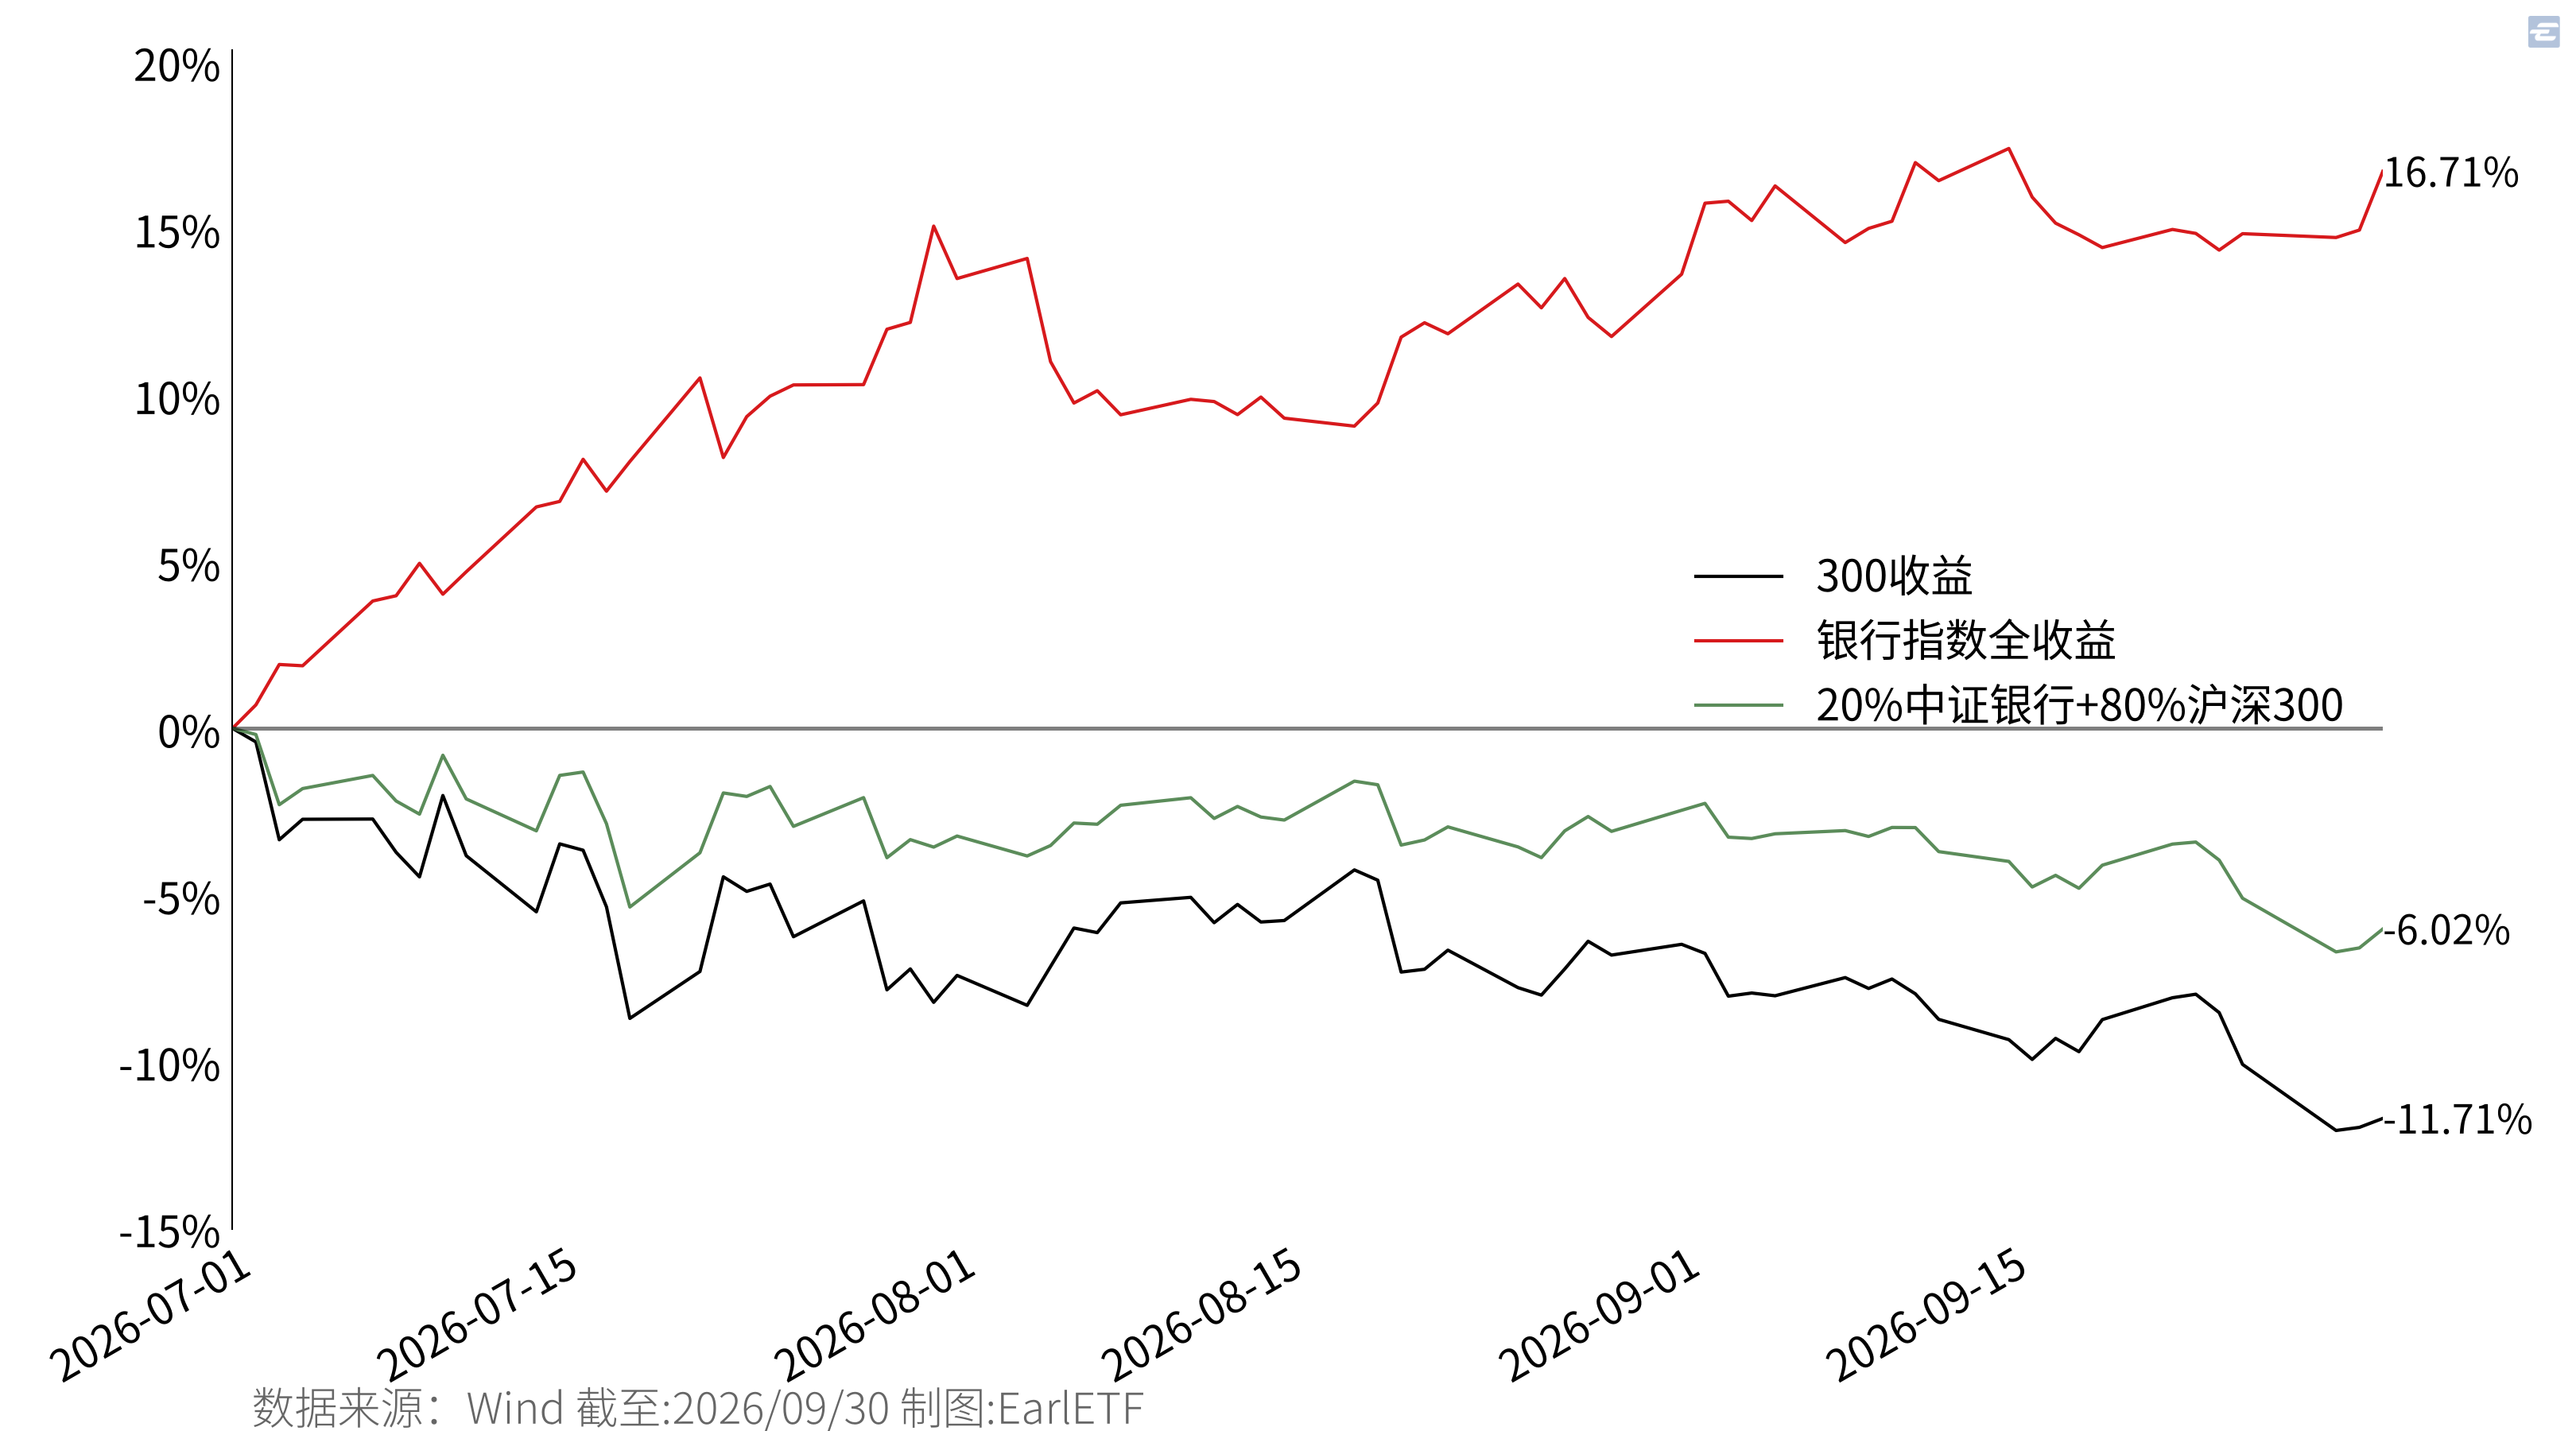
当然,上述这种操作是一种需要一定技巧性的操作:一方面,你得知道银行板块往往被视为呵护指数的“跷跷板”,与科技成长类行业往往是相反的走势。另一方面,银行板块这几年也处于一个相对平稳的走势。可以看到,过去数年,它在沪深300指数的权重大体就在12%上下徘徊,而2026年年中时,是显著低于过往平均水平的。在这样的背景下,做一个逆向操作增配银行,或许会有不俗的效果。
但这种操作同样也是双刃剑。如果你在2023年之后,对于食品饮料(主要是白酒板块)在沪深300的权重不断下降有所不满,而执意要增加配置的话,那可能就会被随后白酒的跌跌不休造成二次伤害。所以,行业主题类基金未必是普通基民必须要持有的品类。
如需持有,请记住:
第一,要控制权重。卫星就只是卫星,千万不要绿叶抢了红花的戏份;
第二,行业基金投资需要做太多的判断,艺高,远比“人胆大”更重要。
第三,要备好“解药”。如果你没有打逆风局的纪律和无限弹药流的耐心,就别轻易去碰那些看起来诱人、实则周期漫长的行业飞刀。
说到底,行业基金更像是一把手术刀,而不是一把万能钥匙。它可以用来在核心宽基出现明显行业偏离时做微创手术,也可以在组合整体稳健的前提下,满足一下成熟基民探寻阿尔法(Alpha)的进取心与“手痒”。
但普通人最容易犯的错误,恰恰是把手术刀当成了吃饭的勺子,甚至在重仓某个热门赛道时误以为自己是在践行价值投资。
市场从不奖励盲目的执念,只奖赏严苛的纪律与适度的克制。如果行业基金真能让你在投资这条漫长而沉闷的道路上多一份乐趣、少一点无聊,那不妨带着锁死仓位的纪律,在核心加卫星的护栏之内适度探索;若是做不到这份克制,那老老实实守好你的宽基与风格因子,其实就已经赢过了市场上绝大多数急于证明自己的同行者。
上海华夏财富投资管理有限公司, 《红色火箭 - 选指数基金,用红色火箭 | 你的指数投资指南 | LetfGo专区,智能配置〈搭乐高〉》, 红色火箭, 2026年10月, https://www.hongsehuojian.com/.↩︎