20 帮你看清行业指数趋势的轮动三棱镜
对于行业主题类基金的投资者而言,最可怕的往往不是行业本身的绝对下跌,而是行业相较于全市场(甚至宽基基准)在持续走弱。
股票市场大盘的贝塔(Beta)起伏震荡,本是投资中难以规避的常态。在某个行业的黄金周期(甜蜜期)里,它能够超越全市场贡献显著的阿尔法(Alpha),即便中途承担大盘贝塔的波动,依然物有所值。
但一旦行业基本面进入景气下行周期,或是由于前期预期透支过甚而遭遇残酷的“杀估值”,投资者的处境就会急转直下——不仅要继续承受大盘贝塔波动的泥沙俱下,更要吞下行业“负阿尔法(Negative Alpha)”的双杀苦果。 资金在不同板块间的腾挪与抛弃,往往会让这类赛道在全市场反弹时跑输,在大盘调整时领跌。
很可惜的是,许多行业主题基金的投资者,此时依然沉醉在此前的宏观叙事中;亦或是由于内心深处迫切回本与赚钱的欲望投射,导致他们双眼被遮蔽,无法看清市场的客观趋势。
在投资心理学中,确认偏误(Confirmation Bias)是一个核心概念。当一个投资者满仓或重仓押注某个行业基金时,确认偏误会极速从一种普通的情绪反应,演化为一整套自我合理化与信息茧房的系统性工程——尤其在当下社交网络与微信为代表的即时通讯工具极为发达的环境下,这一效应被成倍放大。
典型表现之一,便是基民习惯于将“产业长期向前”与“二级市场股价必涨”画上等号。当板块陷入漫长的横盘甚至阴跌时,持有人会不自觉地在全网搜集产业端的碎片利好(如某家头部企业订单增长、某项技术取得突破、出海渗透率攀升等)作为精神支柱。在确认偏误的严格筛选下,他们狂热地盯着渗透率抬升的远景,却本能地屏蔽了估值压缩、产能无序扩张、价格战与毛利率恶化的现实。
与此同时,当下资讯的极大过剩为这种偏见提供了源源不断的弹药。行业基金持有人很容易在券商研报和明星基金经理的定期报告中,找到与自己立场一致的论据——而这些机构创作者因其自身的商业利益或赛道定位,本就天然带有强烈的“多头偏见(Long Bias)”。更进一步地,各类股吧类社区和微信交流群,往往经过一轮轮不同观点的洗牌与“净化”,往往成为同一观点持有人抱团取暖之处。
当一个人主动投身并困守于这样的信息茧房之中,所谓的“坚守信仰”,本质上就变成了用主观臆断对抗客观趋势。最终的代价,便是眼睁睁看着自己的账户与这个失宠的行业一起,在漫长的阴跌中一路沉沦。
“如果你不知道自己是谁,股票市场是一个极其昂贵的寻找自我的地方(If you don’t know who you are, the stock market is an expensive place to find out.)”,乔治·古德曼(George Goodman)在《金钱游戏》(The Money Game)1曾这样提醒我们。
为什么这些年量化投资,或者说系统化投资大行其道,很关键就在于对自我,或者说对主观投资很容易“屁股决定脑袋”的自觉,而将决策以透明化规则化系统化的量化指标来约束。
回到行业主题投资上,“看清一个行业在走强还是走弱”,这或许是极为重要的事情。
过去数年,笔者都喜欢用自己设计的一套称为“轮动三棱镜”的组图来看待一个行业,这里与诸位分享。
20.1 三棱镜的三套指标
轮动三棱镜,顾名思义,是一个轮动工具。
所以,它不是用于单一标的,而是观察一个标的相对另一个标的的相互关系。我一般是用需要观察的行业指数与万得全A指数来做对比,可以比较快速的了解一个行业相对A股整体,是走强还是走弱。
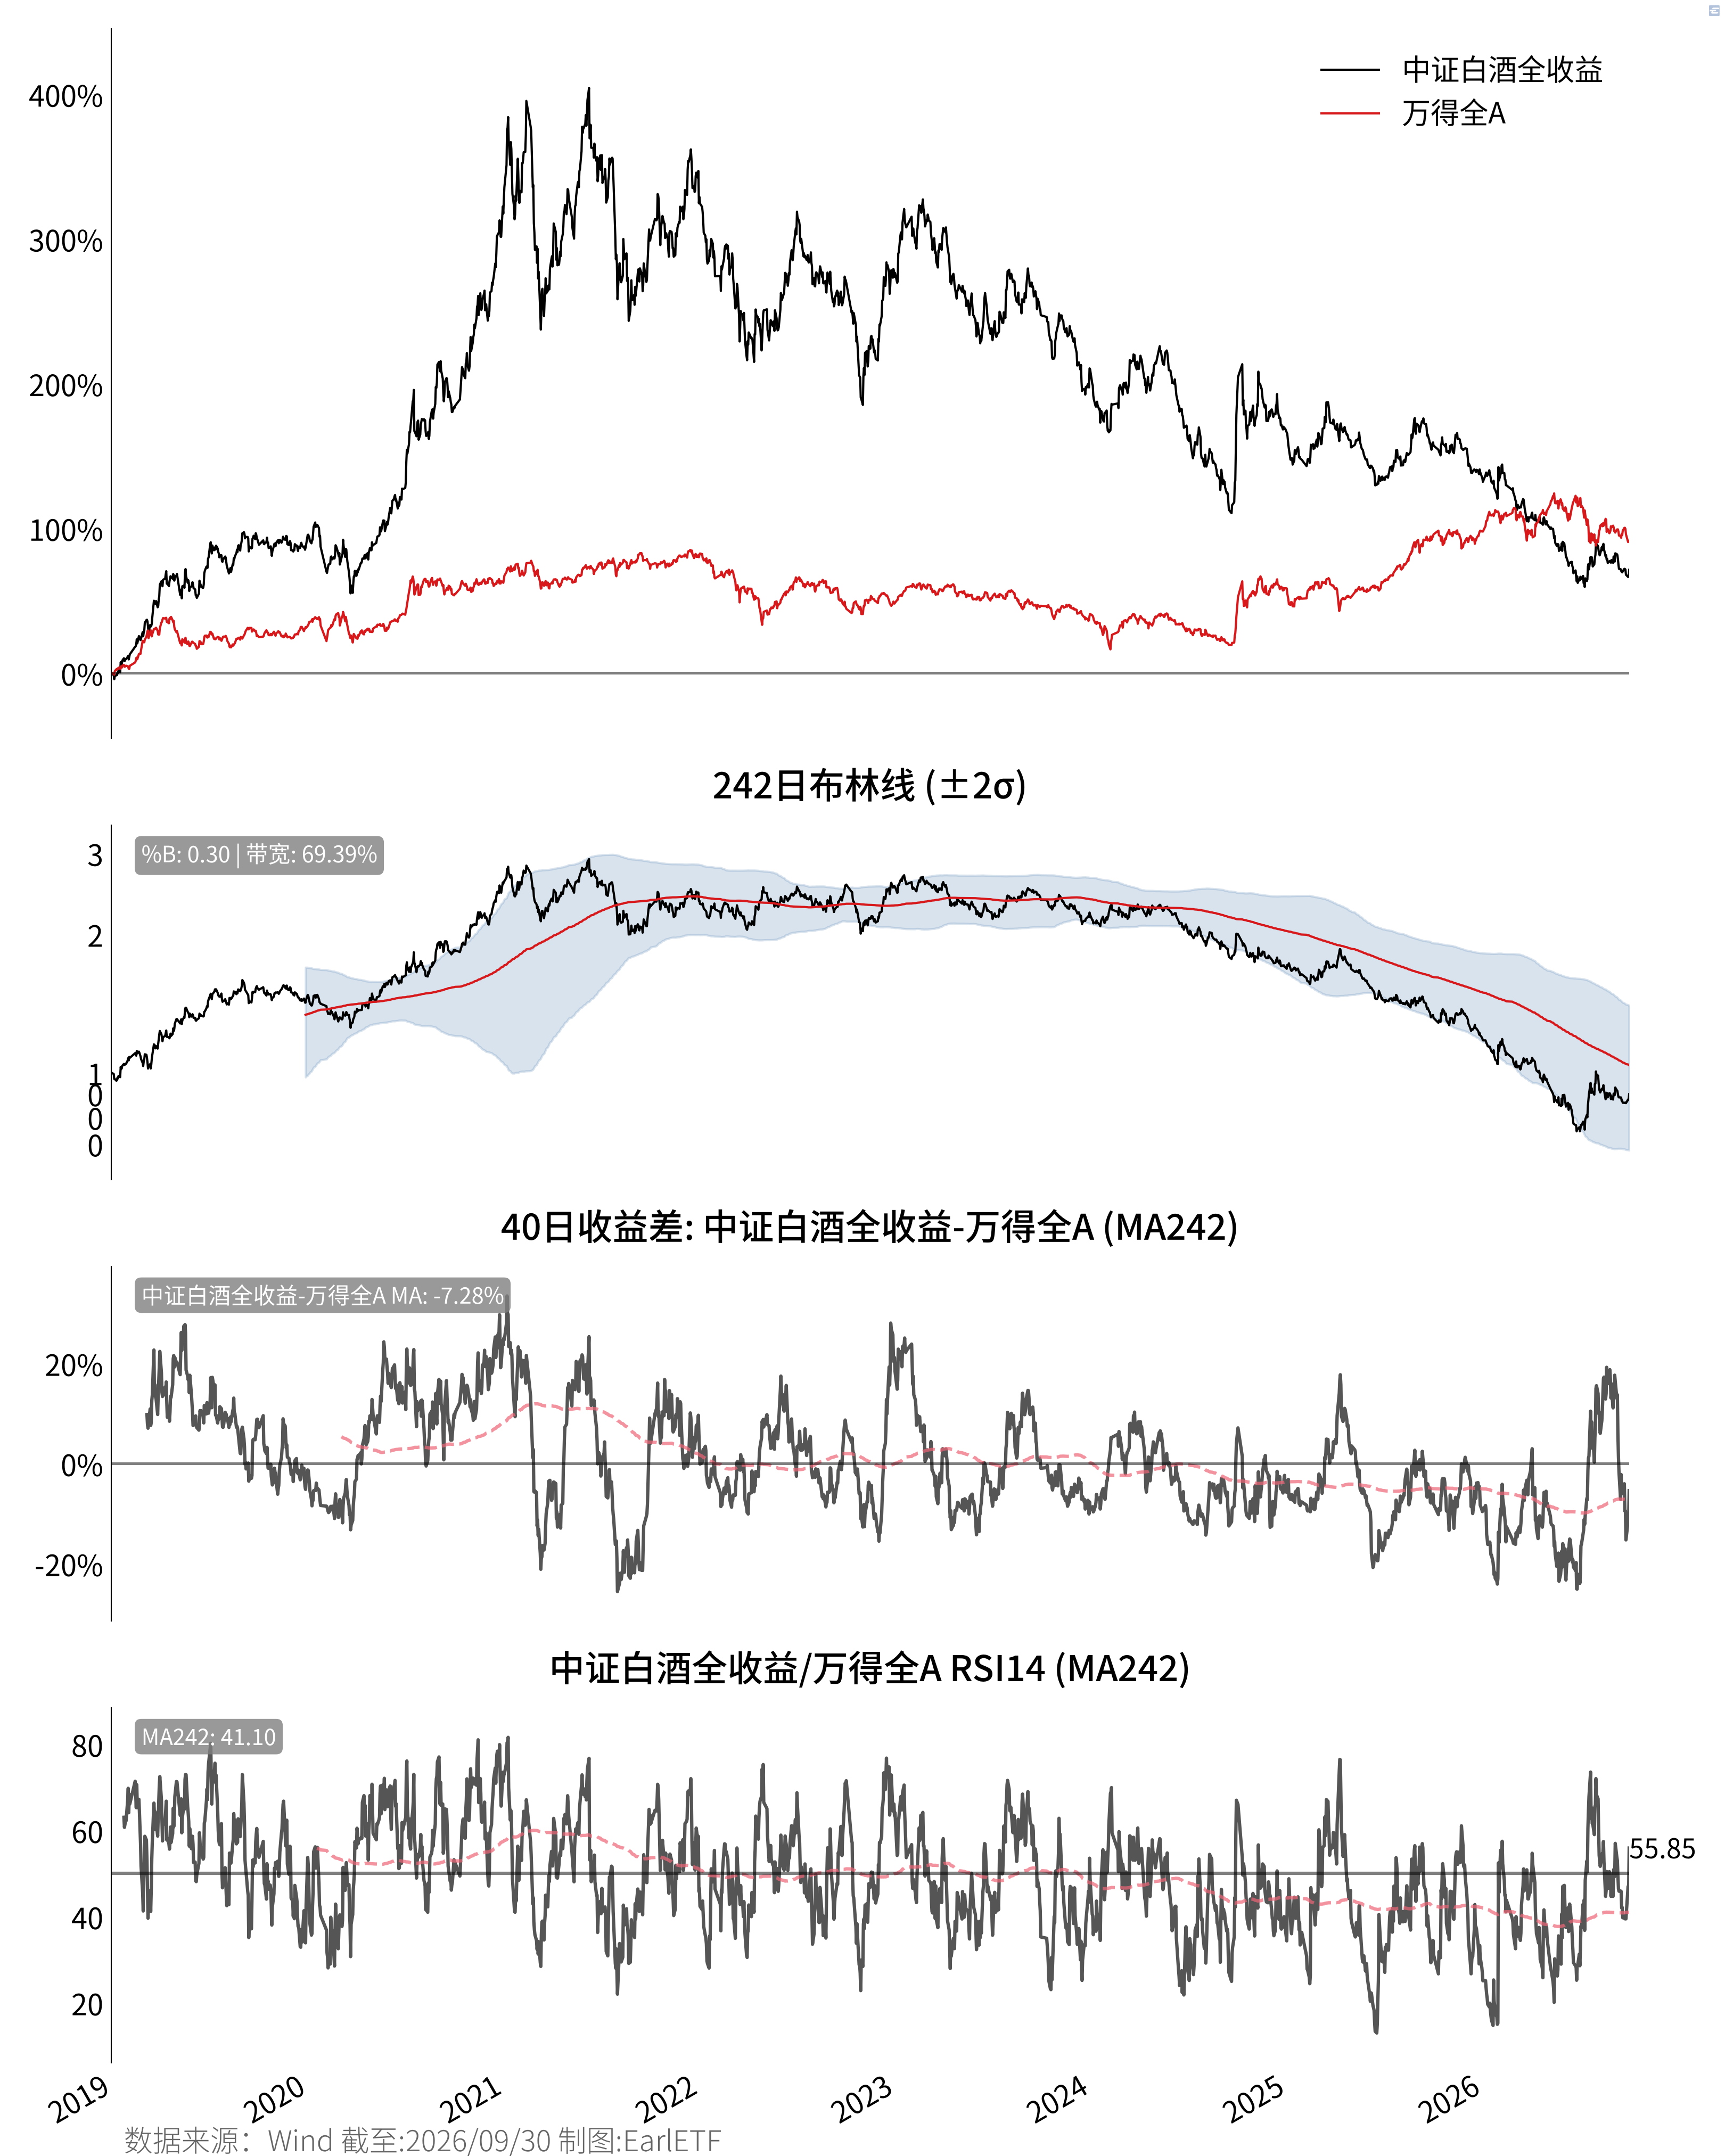
图 20.1 是中证白酒与万得全A指数2019年迄今的轮动三棱镜。说是三棱镜,但图表上有四张图。
第一张是主图,是呈现两个观察对象的收益对比,这个图只是让你直观了解两个标的的走势。
三棱镜,是三套观察指标,是下面的三张副图:
- 比值及年线布林线
- 40 日收益差及年线
- 比值 14 日 RSI 指数及年线
20.2 比值与年线布林线
相比传统走势图聚焦单一品种的走势,轮动三棱镜采用的都是相对分析,聚焦两个品种之间的相互关系。当用一个行业指数相对A股的表现做分析,可以剥离A股Beta的干扰,往往可以看到更清晰的趋势。
而这种剥离,最核心的手段就是比值。比值曲线即使绘制很简单,以 图 20.1 为例,将中证白酒全收益指数÷万得全A指数,就得到了两者的比值曲线。前者是分析标的,后者是基准指数。
在这条基准曲线的基础上,使用242日和2个标准差,再计算了布林带,就是图中蓝色的走势带。
注记用法 1:观察比值曲线方向
比值向上,代表分析标的相对基准指数走强;
反之比值曲线向下,则代表分析标的相对基准指数走弱。
中证白酒相对万得全A的比值可以看到,哪怕是2022年熊市初期,其实比值曲线还是走平的,并未相比A股弱势。真正的比值曲线开始快速下降,始于2024年,这与上一章提及的白酒净利润增长减速并向下滑的过程,也是契合的。
注记用法 2:观察比值曲线的波浪形态
比值的波浪形态,往往比指数本身更靠谱。当你看到比值曲线一浪高于一浪,也就是每一个高点都高于前一个高点,每一个低点也高于前一个低点时,显然就处于上升形态。
比值曲线一浪高于一浪,代表着行业相对A股在创造超额。但一旦走平,甚至行业指数本身还在新高,但是比值曲线却不能新高之时,就要格外担心了。请注意 图 20.3 2025年的那波,虽然中概互联ETF创出了新高,但是比值曲线却是低于上一个高点的,这种背离,不是好迹象。
注记用法3:比值曲线上下穿年线布林线上下轨
当比值曲线上穿布林线的上轨,或者下穿布林线的下轨,往往意味着一波长期趋势的开始。
在轮动三棱镜的比值图上,这是最核心或许也是最重要的用法。仔细看上面和下面的轮动三棱镜图表,就能看出一旦比值曲线下穿布林线的下轨,往往是很长一段弱势的开端。请特别留意,如果类似 图 20.1 2024年那样,触及布林线下轨,反弹至中轨(即242日均线)再次下穿布林线下轨的,往往是更为危险。
20.3 40日收益差和比值RSI
在比值和年线布林线之下,还有两张副图,分别是40日收益差和比值RSI。
40日收益差,是用分析标的和基准指数分别计算过去40个交易日的涨跌幅,并计算差值。它可以体现分析标的过去一段时间跑赢或者跑输A股的幅度。如果你特别喜欢某个标的,可以在40日收益差来到此前多次的阶段低点时才买入,买入体验会更好。比如我知道许多红利类玩家,针对中证红利全收益指数,会采用相对万得全A的40日收益差出现-10%时买入。
不过,这种思路,不建议用在明显处于刺穿比值布林线下轨的行业上,往往容易因小失大。
所以我在40日收益差的基础上,还计算了它的242日均线。并有了下一条用法。
注记用法4:观察40日收益差的242日均线相对零轴位置
当40日收益差的242日均线上穿零轴的时候,往往代表着分析标的相对基准指数,可能开始一波比较长时间的强势行情。反之,如果下穿零轴,则可能会开始一波比较长的弱势行情。
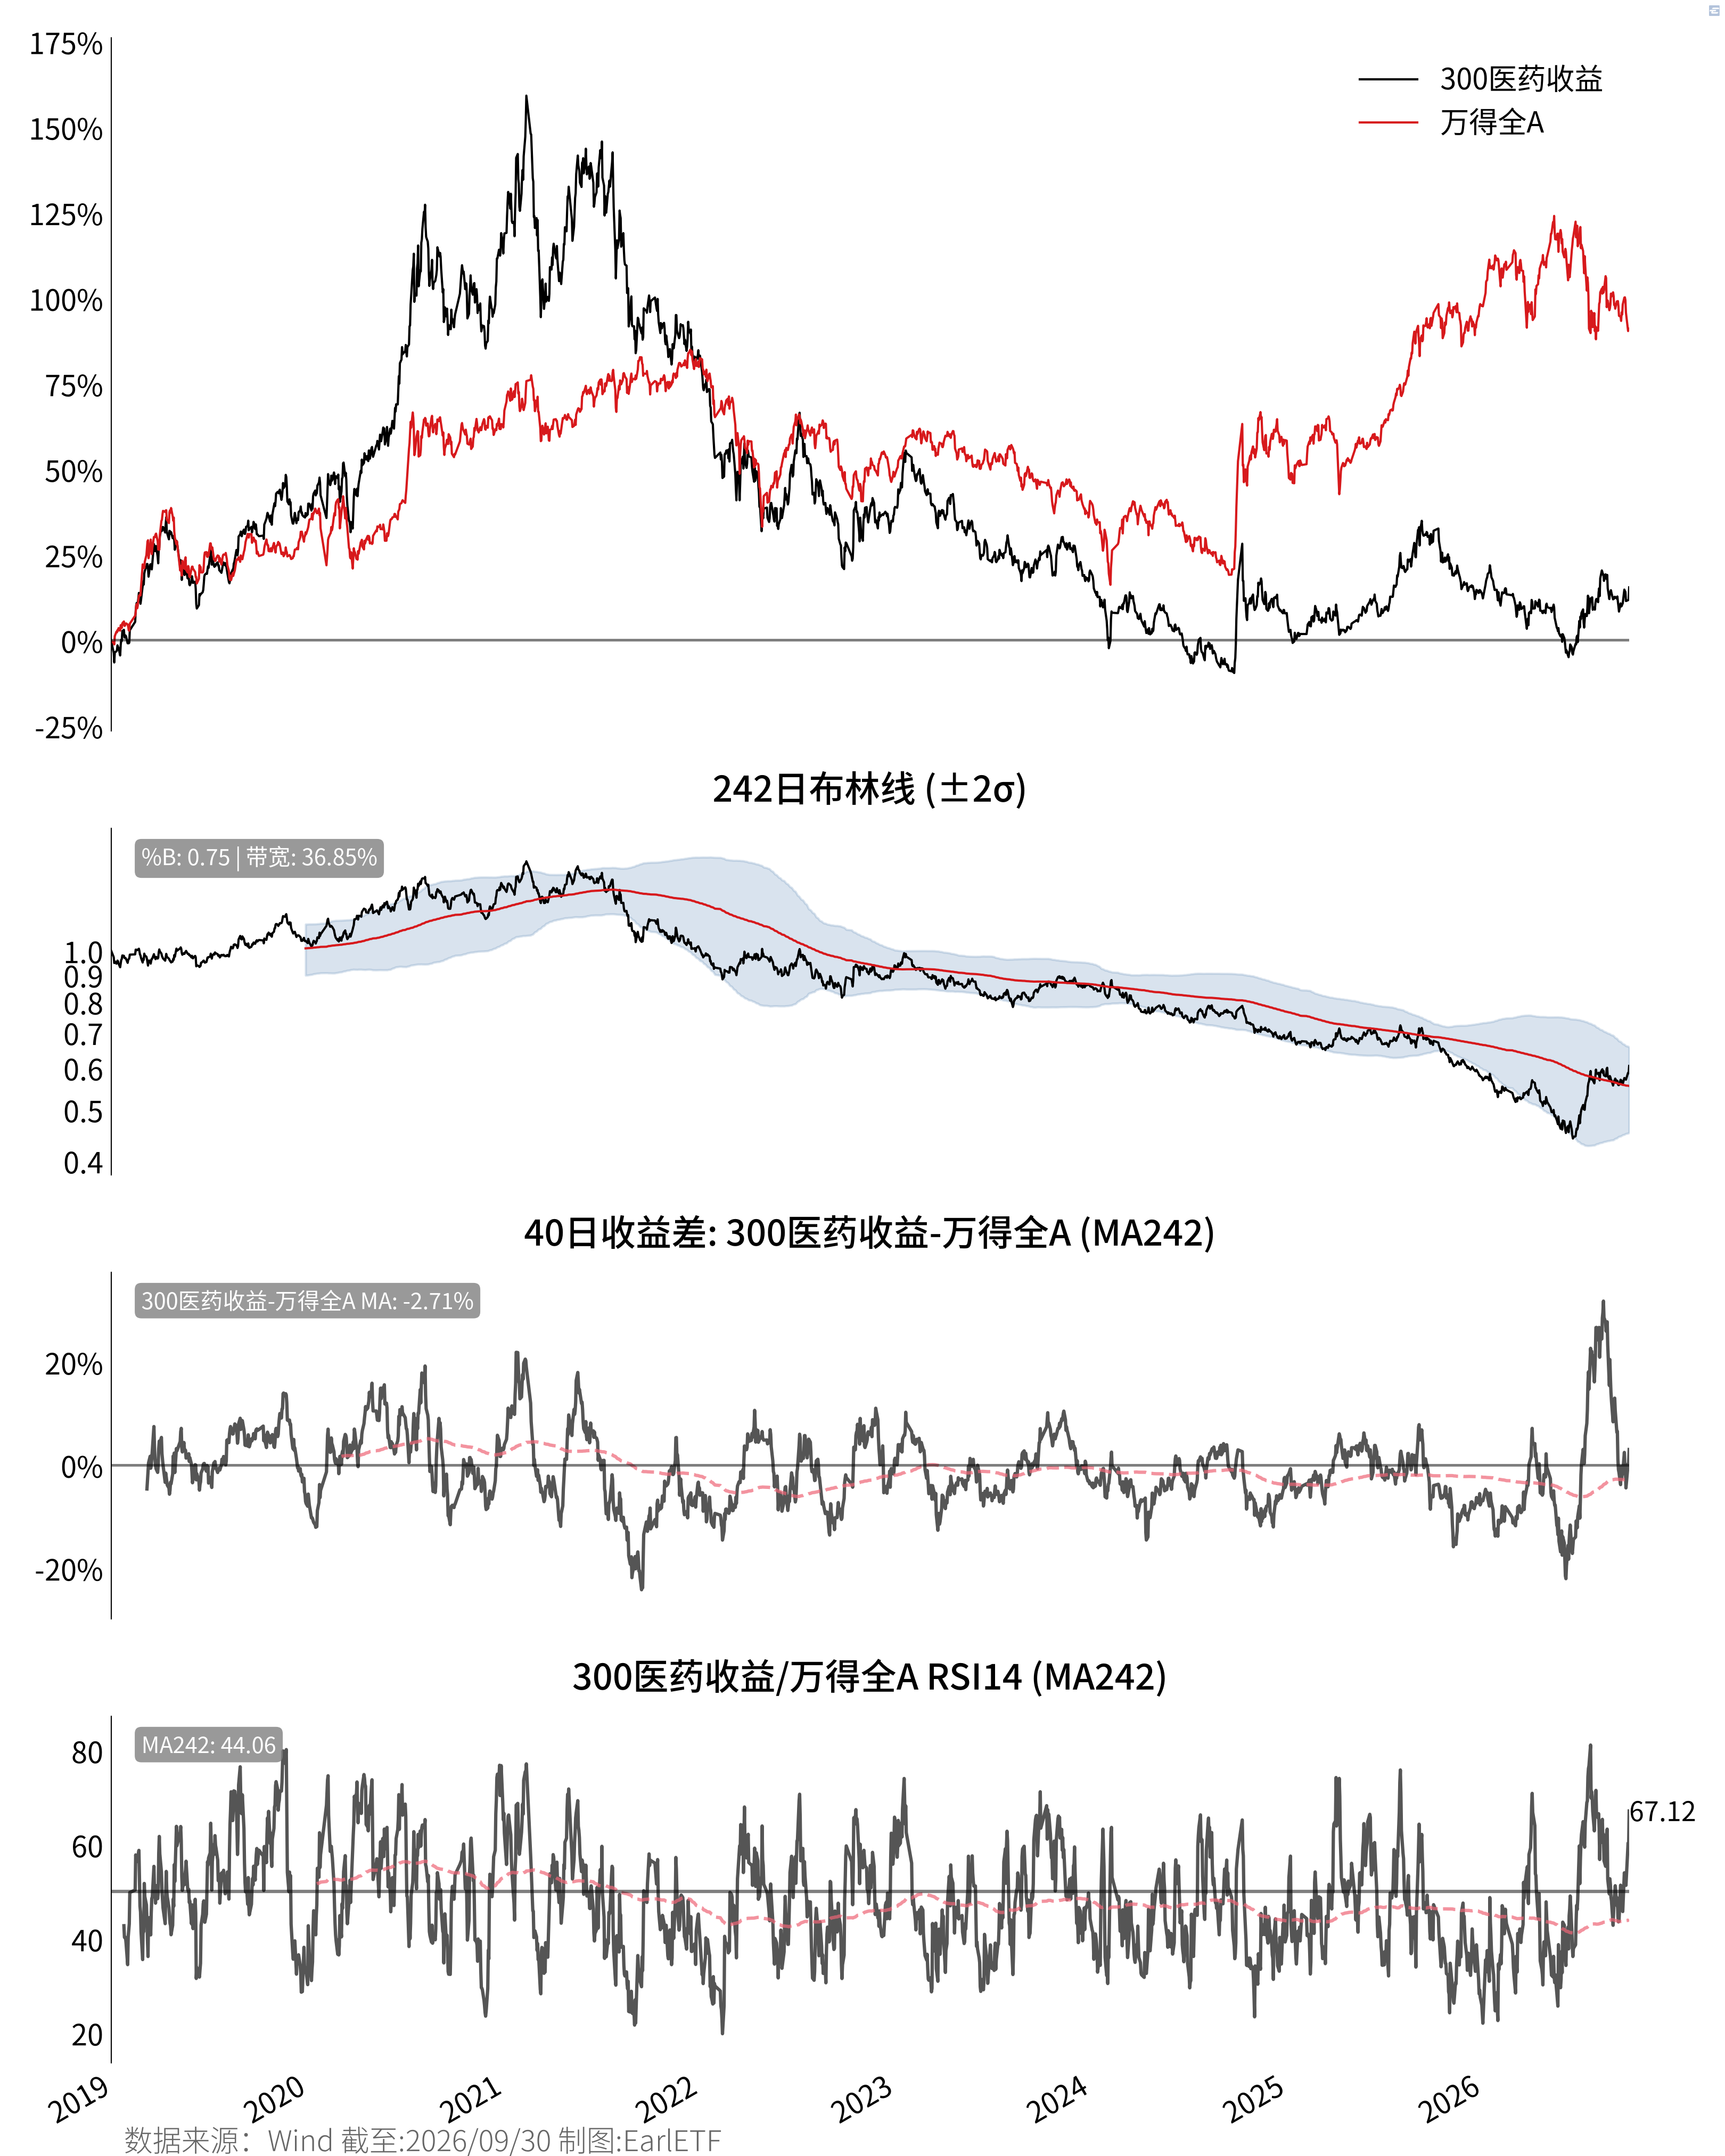
类似 图 20.2 这是一个非常不错的例子:300医药指数相对万得全A的40日收益差的242日均线,自从2021年跌穿零轴之后,截至2026年三季度,依然没有能够回穿站上零轴。从比值曲线的走势可以看到,虽然过程不乏一定级别的反弹,但是整个300医药指数相对A股依然处于弱势趋势中。
至于比值 RSI,和40日收益差有异曲同工之妙,但比后者对起点不那么敏感,可以相互校验。
注记用法5:观察比值RSI的242日均线相对50点的位置
当40日收益差的242日均线上穿50的时候,往往代表着分析标的相对基准指数,可能开始一波比较长时间的强势行情。反之,如果下穿50轴,则可能会开始一波比较长的弱势行情。
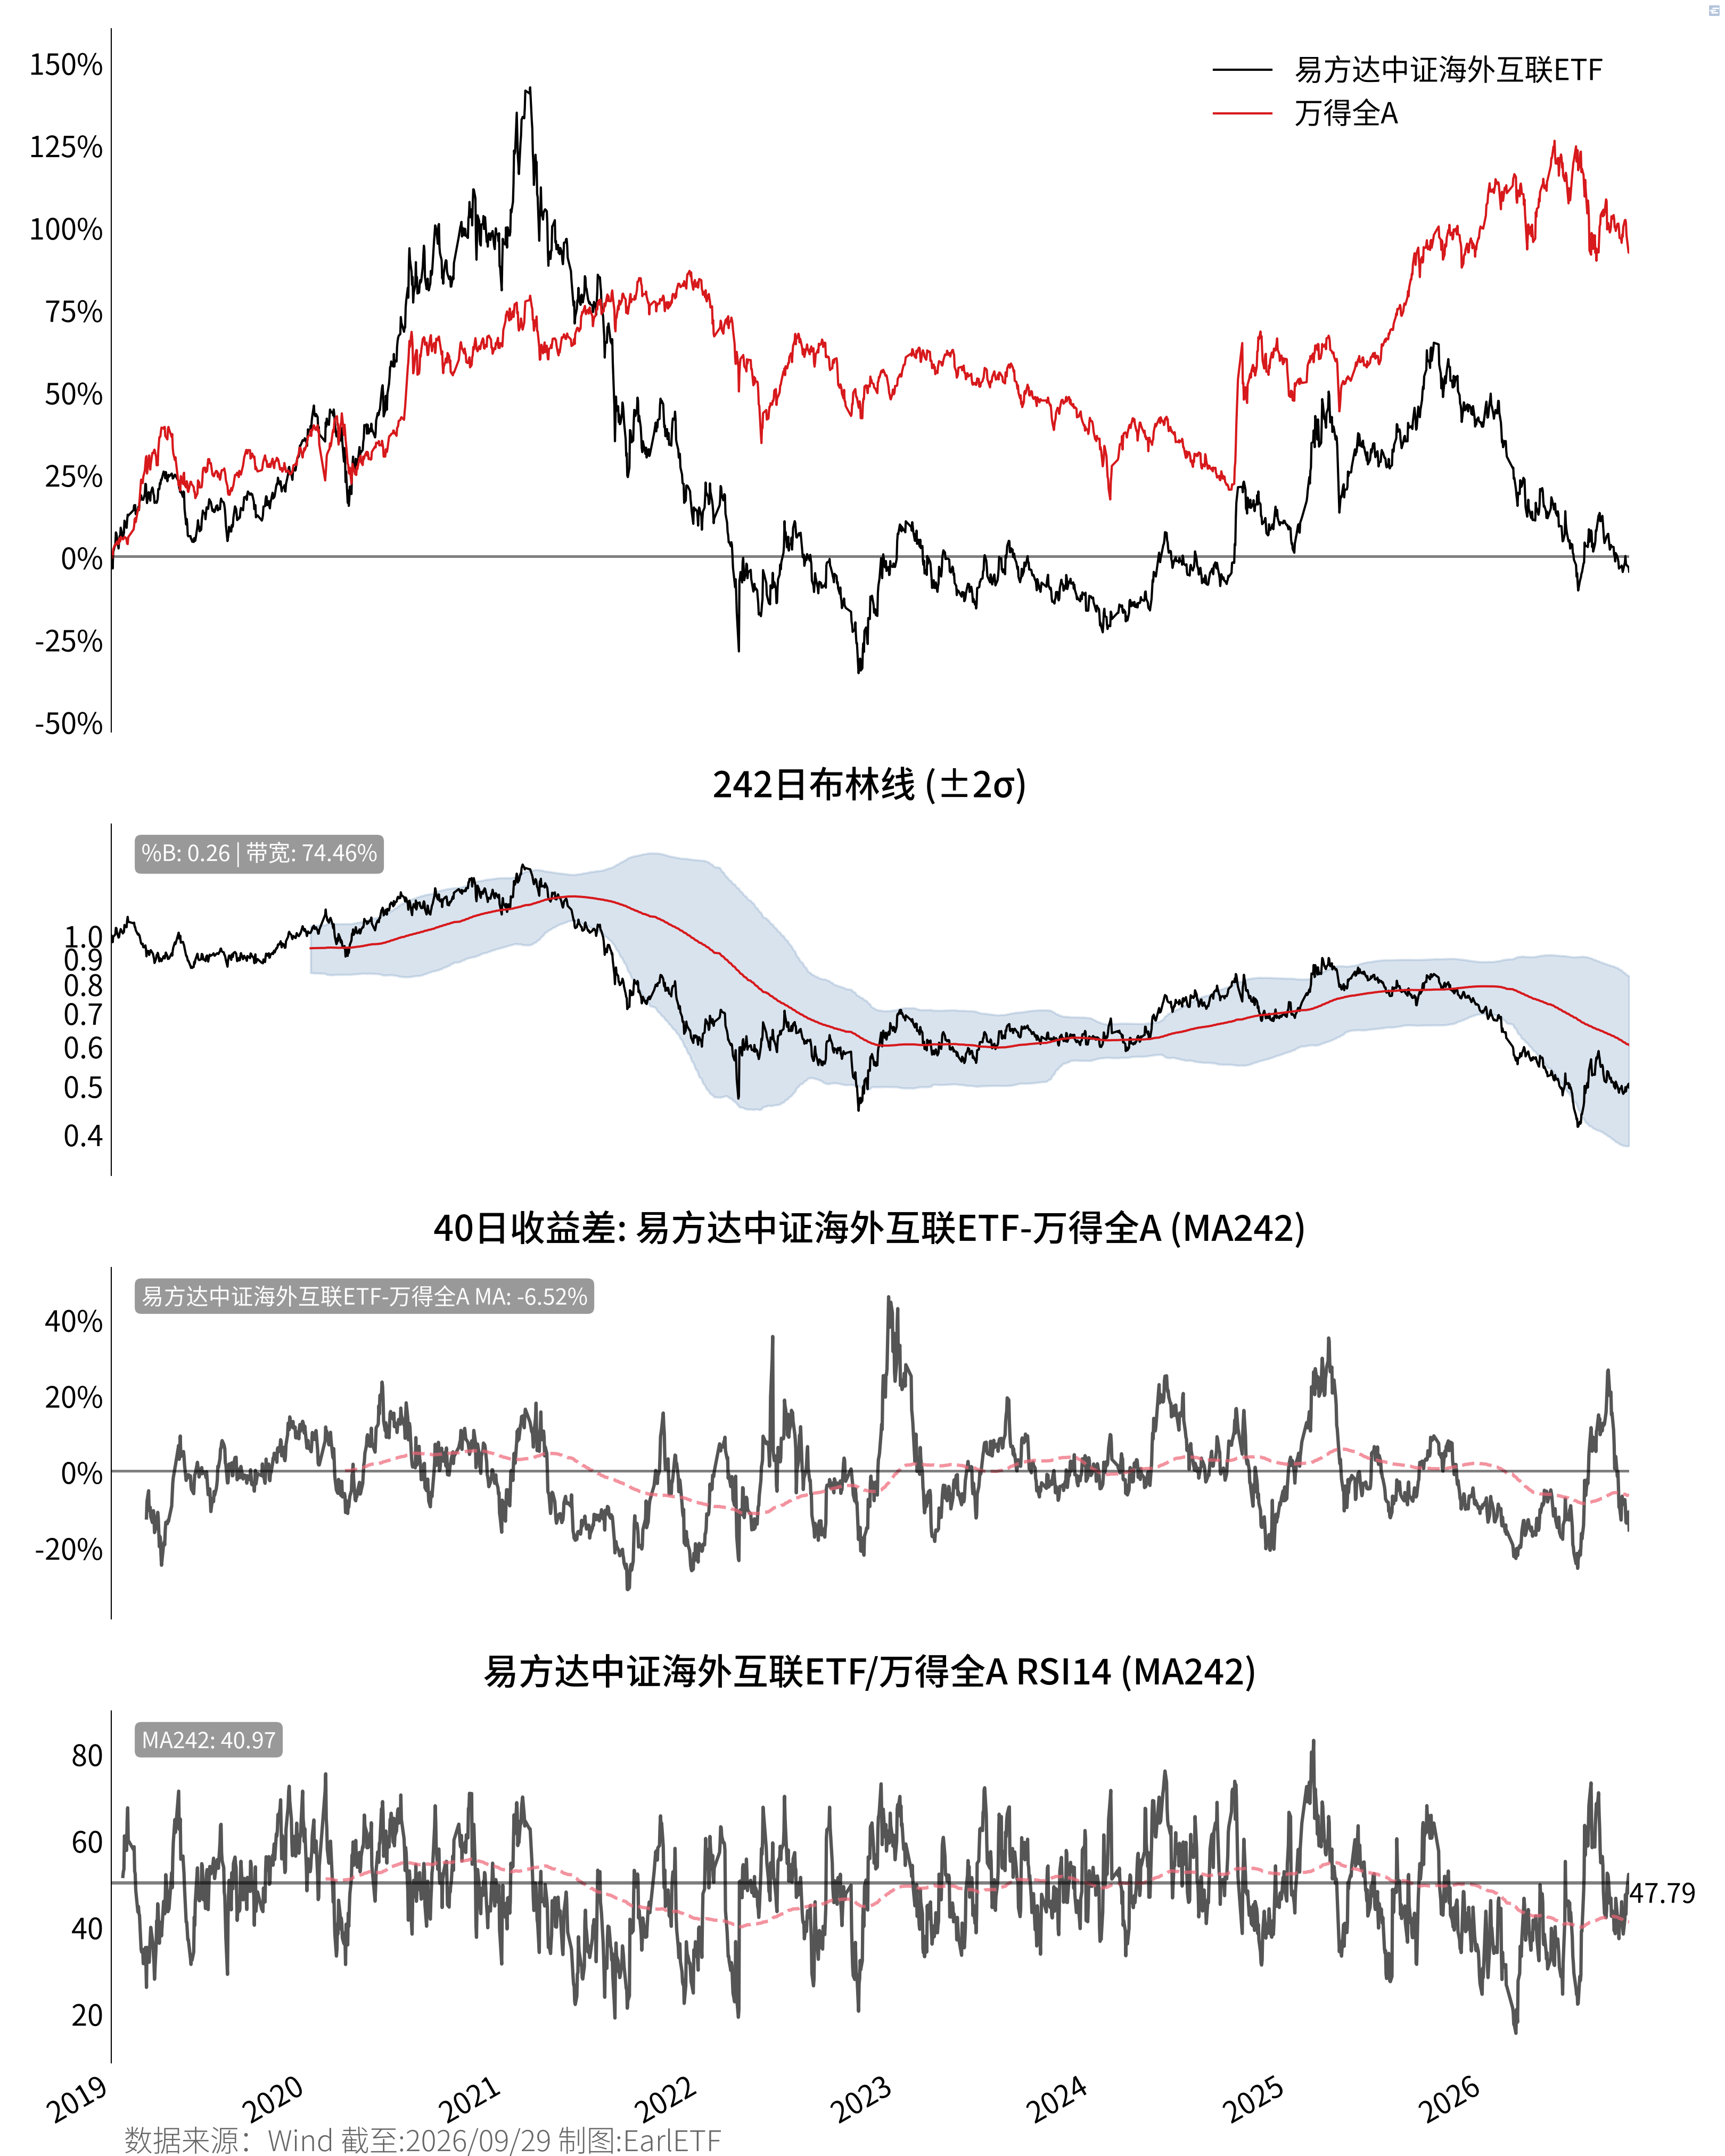
仔细看40日收益差和比值RSI的242日均线,两者总体是同步的,方向也是同向的,只不过偶尔有先后的短时间差。
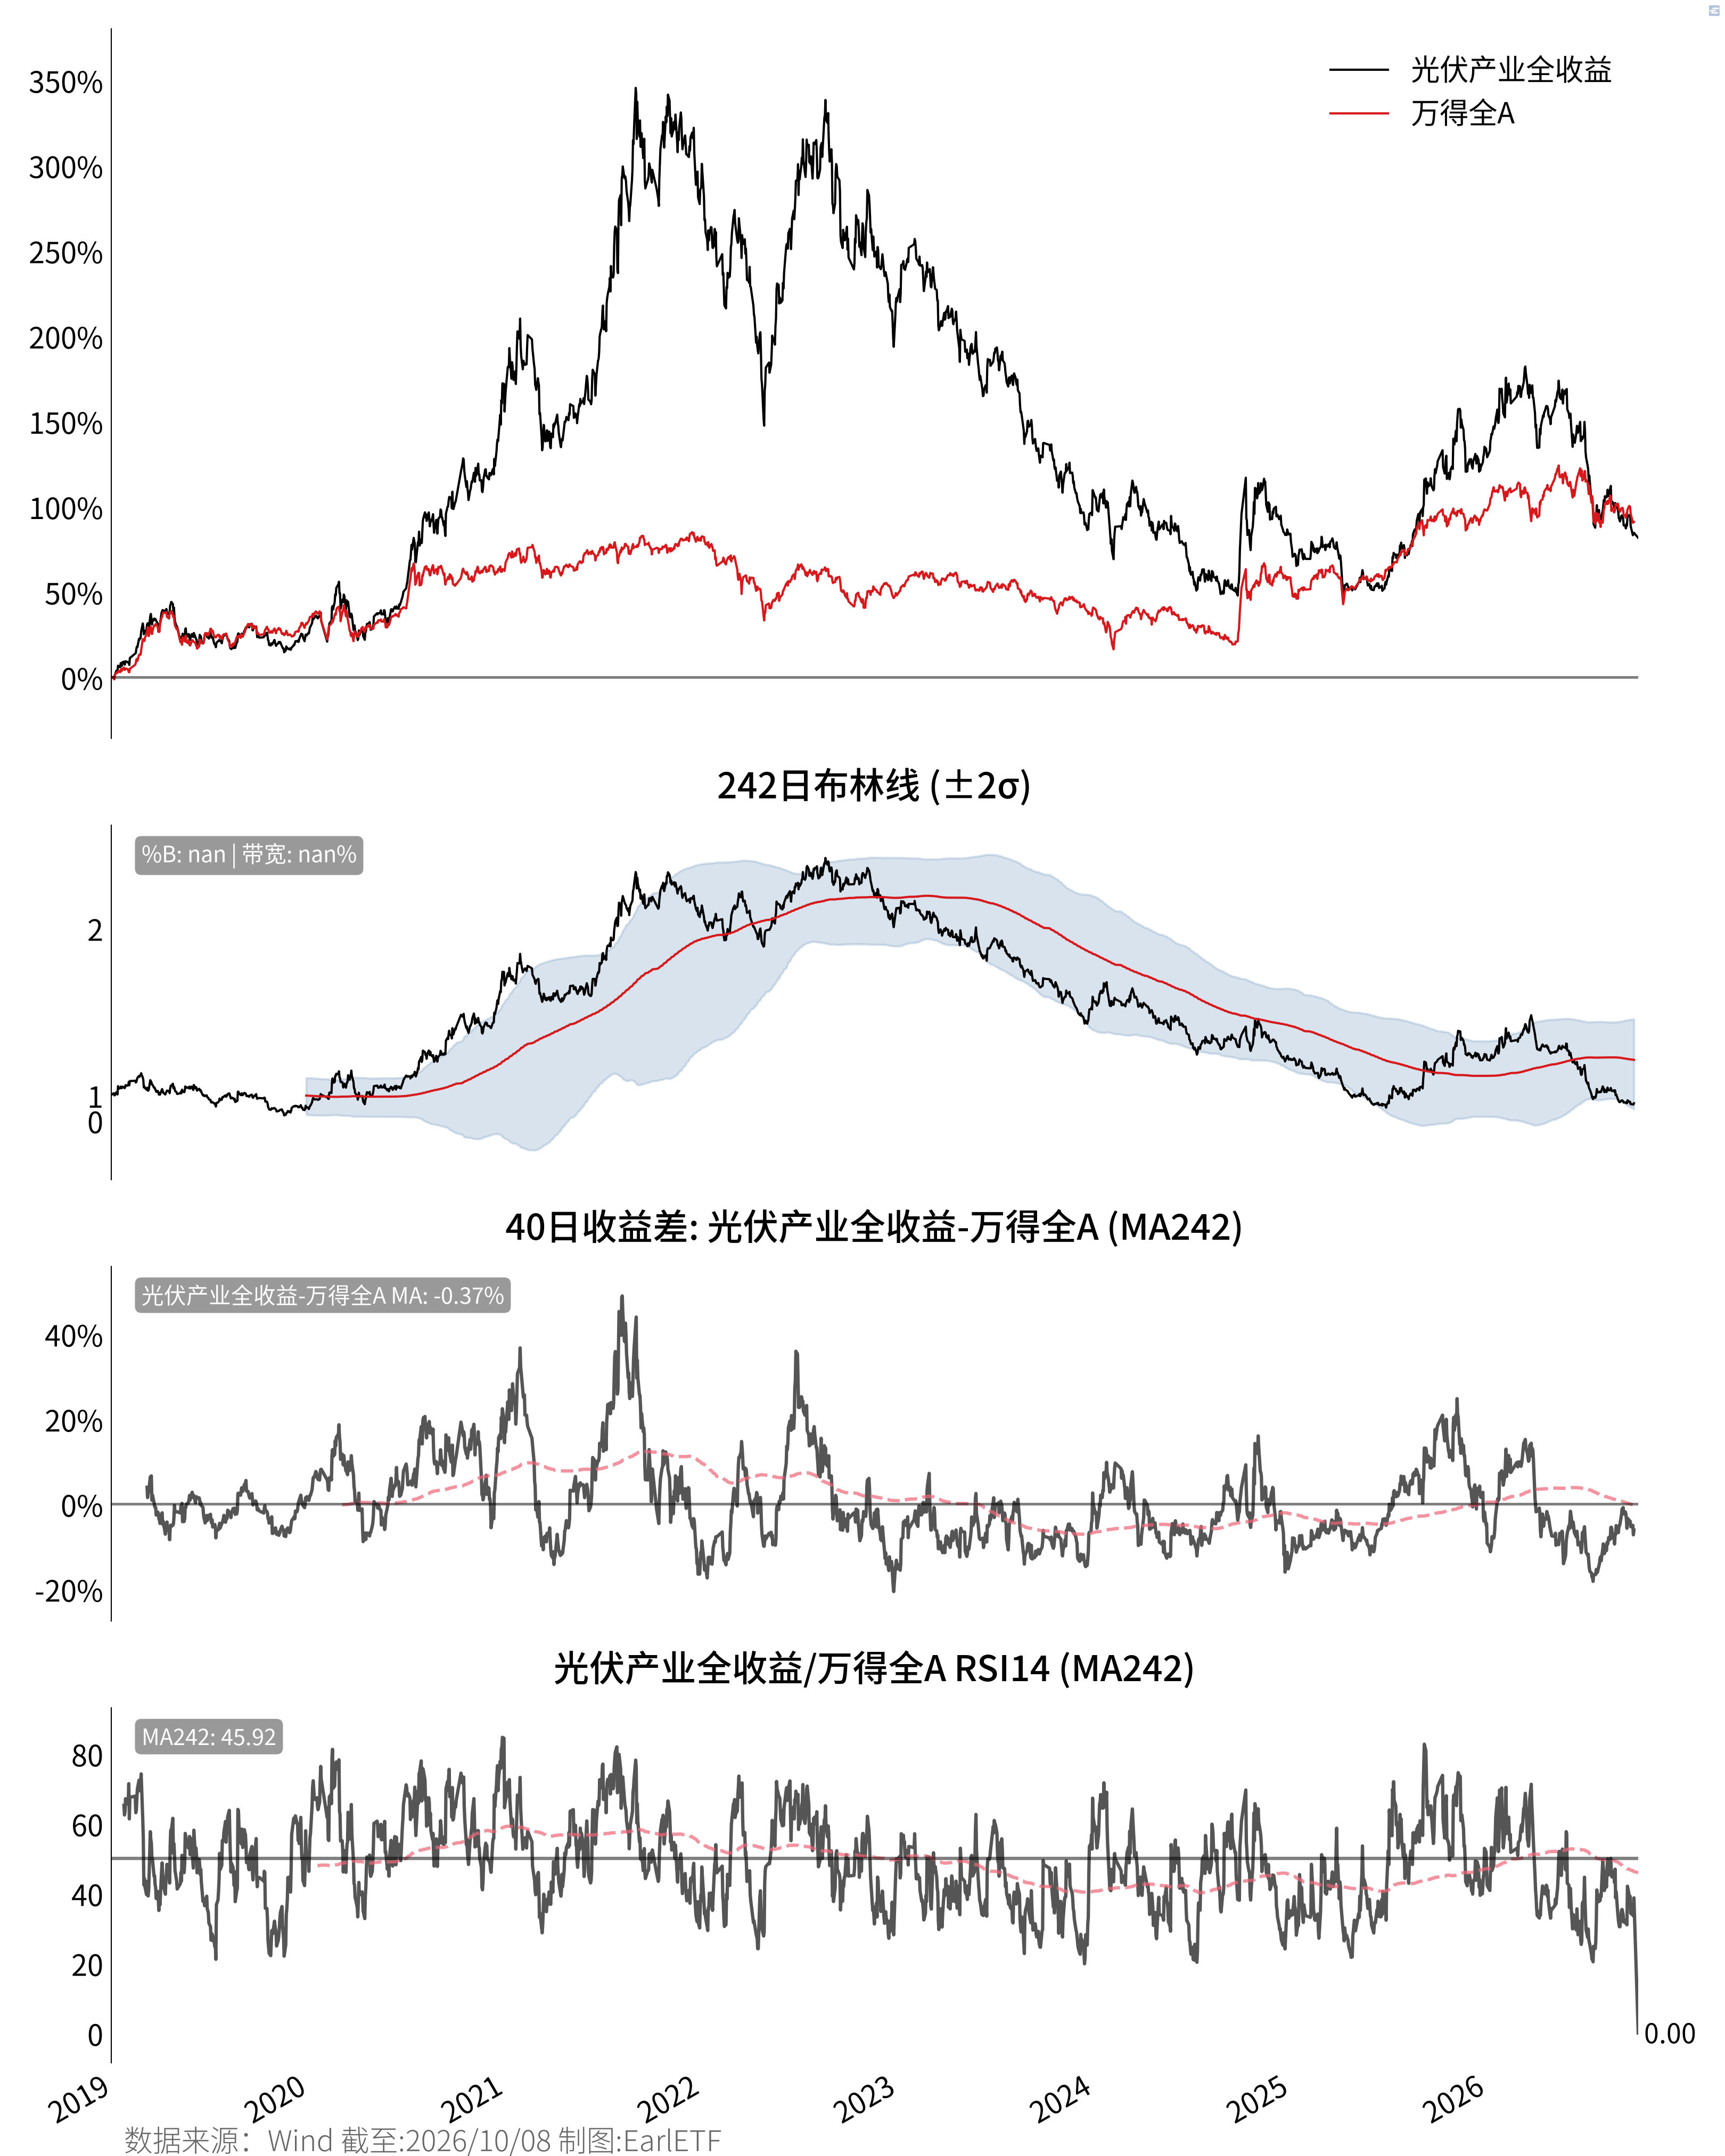
以上就是轮动三棱镜的完整图景。
但我更希望你记住的,不是这几个具体的参数或交叉买卖点,而是它背后那种“抽离自身、剥离贝塔(Beta)”的视角。
面对一个曾经让自己赚过钱、甚至寄托了深厚宏观叙事的行业,承认它“正在变弱”,往往违背人性。三棱镜的真正价值,不在于给你一把战无不胜的神器,而在于当市场噪音漫天、信息茧房层层包裹时,为你提供一面冰冷的镜子——把混沌的市场折射为清晰的相对趋势,逼你跳出主观偏见的囚牢。
任何量化指标都有失效与钝化的时刻,但正如乔治·古德曼(George Goodman)所警示的那样,代价最惨痛的从来不是技术指标的假突破,而是在下跌中用盲目的信仰去寻找自我。
工具只负责呈现相对强弱的真相,而敢于直面这个真相,才是你在行业轮动残酷博弈中保全自己的第一道防线。
A. Smith, The Money Game, The Money Game (Random House, 1968), https://books.google.com/books?id=ILQcAAAAMAAJ.↩︎