24 当股债遇上黄金
近年,伴随债券收益率的走低,和黄金价格的快速拉动,中国FOF和基金投顾纳入黄金资产的步伐开始加速,黄金ETF等产品的规模也是水涨船高。
严格来说,黄金投资,在目前的资产配置理念下,应该属于商品投资的一个子科目。但是作为曾经是货币的特别品种,黄金作为资产组合的历史,显然与其他商品,尤其是以商品期货为主要载体的其他商品是截然不同的。而在中国公募基金的当前约束下,黄金更是具有其他商品无法企及的“独宠”地位。
正因此,当我们讨论多资产投资时,黄金是值得独立开篇,单独讨论的。
放在全球投资领域来看,黄金作为一种金融资产,作为投资组合的重要一部分,是经历了数十年渐进的探索和逐步演进的。
24.1 资产配置决定论的幻觉
在讨论黄金乃至整个商品作为资产组合一部分之前,要做一个小小的“泼冷水”。
“90%的财富回报取决于资产配置”,相信你在过往宣传资产配置,尤其是股债之外多资产宣传的文章中,会看到过类似的表述。
如果严谨一些,证明这是学术研究的结果,多半还会告诉你,这个结论来自加里·布林森(Gary P. Brinson)、伦道夫·胡德(L. Randolph Hood)与吉尔伯特·毕鲍尔(Gilbert L. Beebower)于 1986 年发表的经典论文《投资组合绩效的决定因素1》(Determinants of Portfolio Performance,即著名的 BHB 模型)。
但很可惜,这里有两大误区。
90%的出处,应该是论文的表7的93.6%。
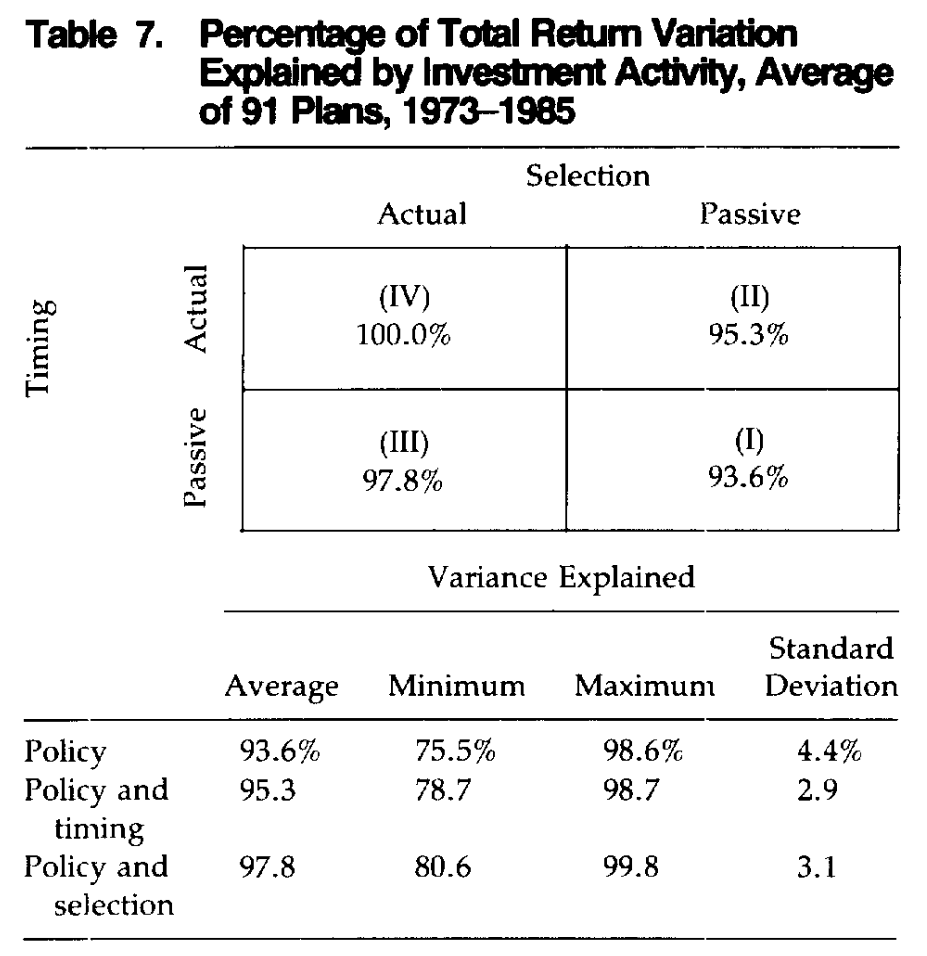
但这个数值,其实就是用线性回归统计方法中的\(R^2\)。当时作者调研了追踪了 1974 至 1983 年间美国 91 家大型企业养老金计划,将资产分为三类:
普通股(Common Stock):基准为 标准普尔500指数(S&P 500 Total Return Index)。
债券(Bonds):基准为 谢森雷曼政府/企业债券指数(Shearson Lehman Government/Corporate Bond Index, SLGC)。
现金等价物(Cash Equivalents):基准为 30天期美国国库券(30-Day Treasury Bills)。
然后用不同机构每个季度在上述三类资产的配置与实际总收益跑回归,发现 \(R^2\) 为93.6%,这个数值的含义,简单点理解:
一个投资组合随着时间推移,其季度收益率上下波动的轨迹(时间序列方差),有 93.6% 可以被基准资产配置(即股债现金的被动组合)自身的上下起伏所解释。
所以,说收益90%由资产配置决定,是对这个数据的误读,这是第一大误区。更何况,即使是站在相关系数的角度,其实业界认为这个数字也往往被各种误读。
学术界后来也有过许多的讨论,最出名的当属罗杰·伊博森(Roger G. Ibbotson2)与保罗·卡普兰(Paul D. Kaplan3)在2000年在《金融分析师杂志》(Financial Analysts Journal)发表的那篇《资产配置政策解释了 40%、90% 还是 100% 的表现?4》(Does Asset Allocation Policy Explain 40, 90, or 100 Percent of Performance?)。
这篇论文,认为“资产配置重要与否”的争论,根源在于整个投资界和学术界把三个完全不同维度的统计学问题混为一谈了。BHB模型解释的,其实是单个基金随着时间推移的收益波动(Time-Series Variation Over Time),它关注的是对于某一个具体的基金,它的收益率按月/季上下起伏,有多少是由其基准资产配置的波动引起的?
但这个算法和相关系数,不能用来解释不同基金之间的业绩差异(Cross-Sectional Variation Among Funds),各家基金之间的长期收益率差异,只有大约 40% 可以归因于它们基准资产配置的不同,剩下的 60% 有非常多的因素包括选股能力(Security Selection)、风格暴露(Style/Factor Tilts,如价值 vs 成长)、战术择时(Tactical Timing)以及管理费率(Fees/Expenses)。这一点,中国的基民应该非常熟悉,哪怕是股票型基金这样限定权益类资产必须在80%以上的,一只成长风格的基金和一只价值风格的基金,在收益表现上可谓是天差地别。
当然,这篇论文还有一个 100% 的数字,那就是沿着指数投资的思路。因为如果把所有的市场参与者放在一起看的话,他们的收益就是资产类别本身的收益。虽然彼此之间有的有超额,有的跑输,但是合计之后,就差不多 100% 来自于资产配置,甚至因为费率的存在,所以其实基准收益会略高于扣费后的实际收益。
当然,放在本章,最重要的是第二大误区则——当年的研究只是讨论股债配置,丝毫没涉猎商品等相对另类的资产。但是事后用来却被佐证商品等另类资产放入资产配置有意义,多少有点鸡同鸭讲了。
在下一章专门讨论商品投资的时候,我们会聊到:其实商品收益率,尤其是商品期货的收益率,学术界理清数据并做出广为接受的学术研究,是2006年的事了。
虽然我非常赞同商品加入投资组合可以分散风险,甚至起到1+1>2的作用,但这应该是基于后续学术研究的,并基于马克维兹组合理论的推演,而不是基于BHB这样一篇非常久远、只专注股债组合实证文章的滥用。
好了,言归正传,开始聊黄金作为一种投资的进程。
24.2 黄金可以作为一种投资
站在今时今日,每一个基民都可以轻松的通过黄金ETF或者场外联接来涉足黄金投资,在此之前各种金币也提供了金融市场之外黄金投资的可能性。
但要知道,黄金作为一种投资品种,是最近50年才重新回到舞台中央的。
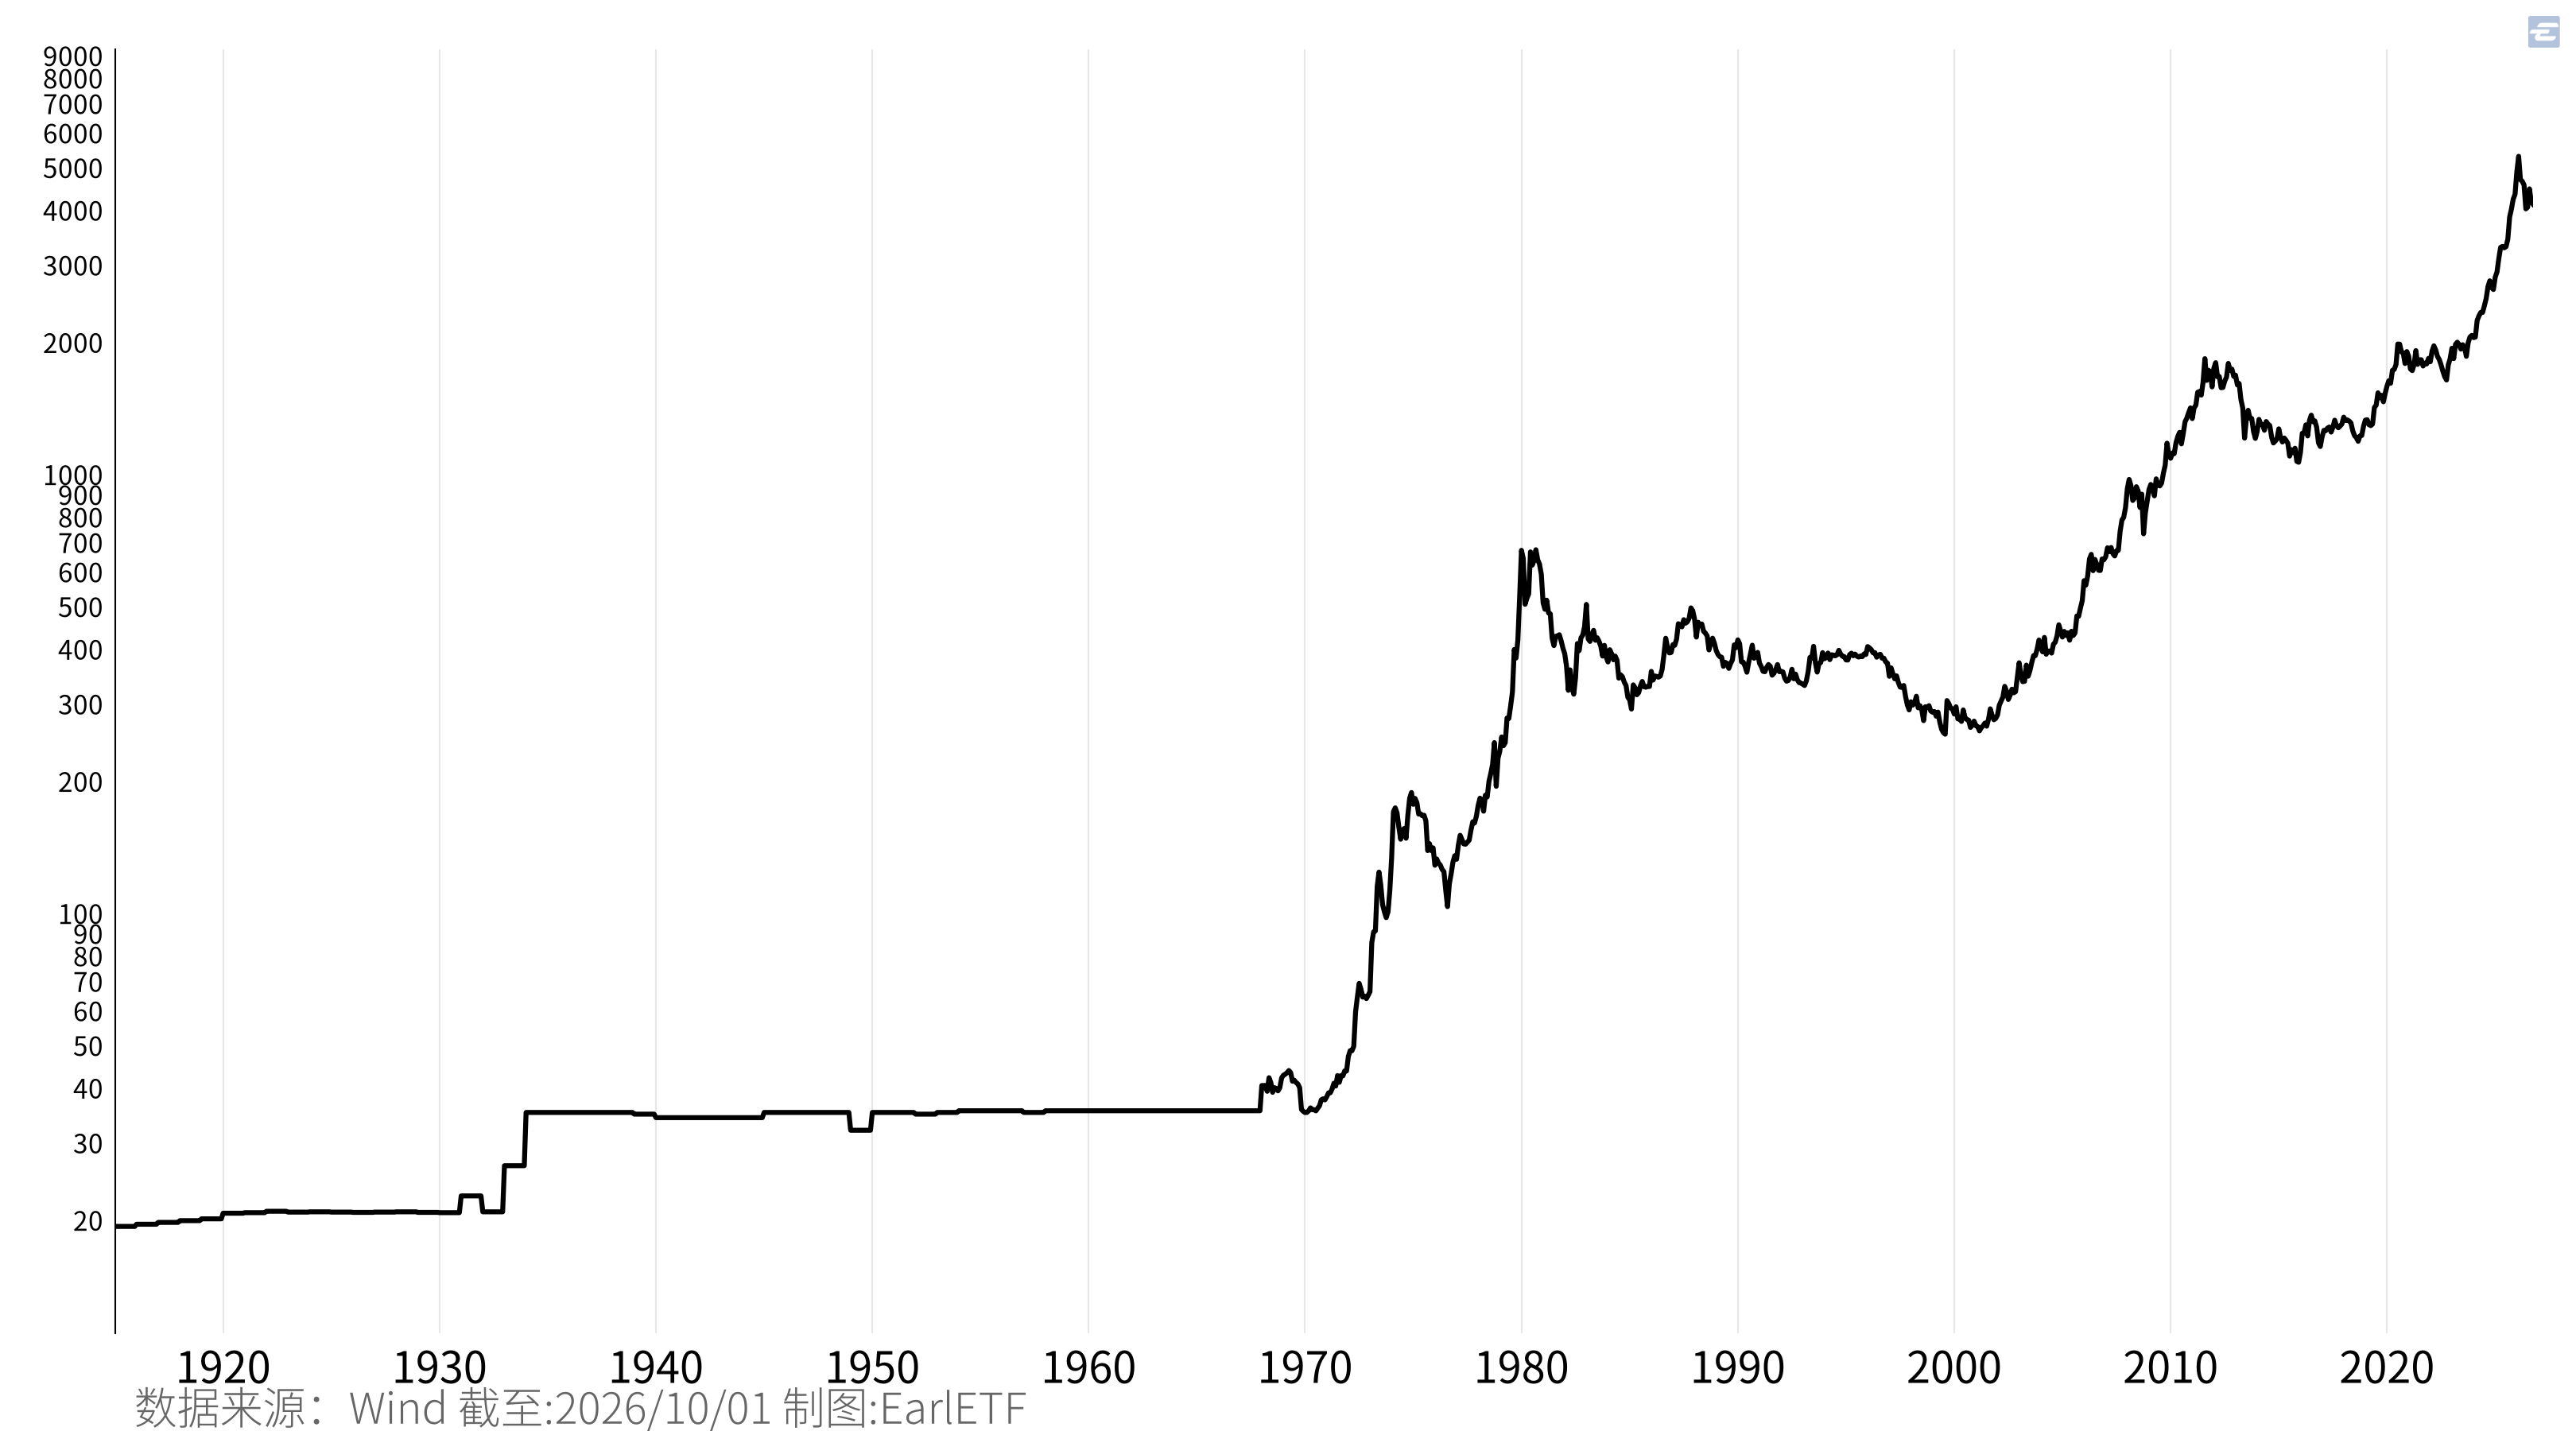
图 24.2 是国际金价的百年走势,来自MarcoTrends5的数据。从下面图中可以看到,在上个世纪的前半叶,黄金的美元价格非常的稳,近乎于一条直线。其实在那段时间,黄金并不被允许作为一种投资品。甚至美国的公众不被允许持有黄金。
关于这段历史,简单的介绍一下,也能让大家理解金融投资的很多工具并不那么理所当然。
这段历史最早可能要从1913年谈起。美国的《联邦储备法6》(Federal Reserve Act,Public Law 63-43),于1913 年 12 月 23 日由威尔逊总统签署生效(H.R. 7837),规定实际流通的联邦储备券(Federal Reserve Notes)必须持有不低于 40% 的纯黄金(Gold)准备金。
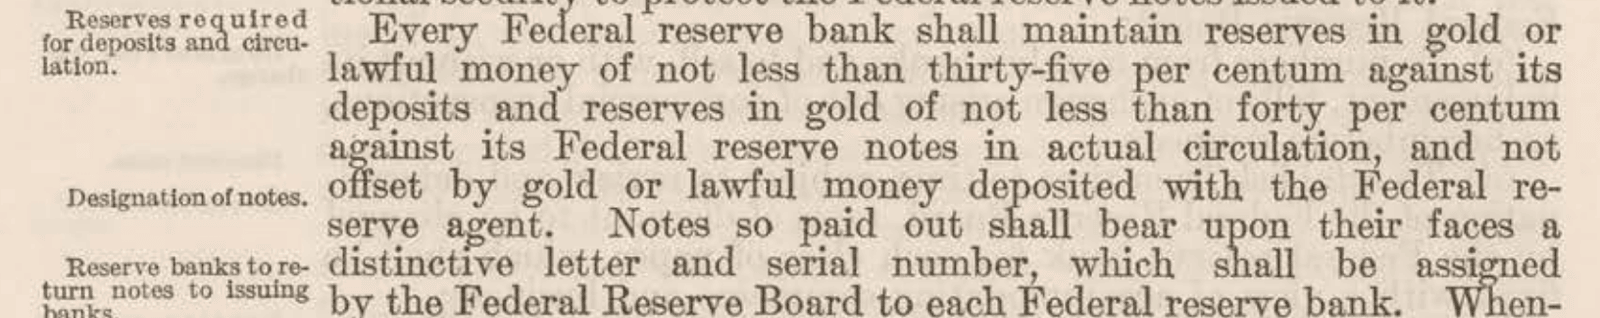
很可惜,由于1929年的大萧条,导致大量的美国人去提取黄金形成“挤兑”,使得这项政策其实无法维系下去。
于是,罗斯福政府在 1933 年上台后紧急签署第6102号行政命令7,禁止在美国大陆“囤积金币、金条和黄金证书” 。它强制要求所有美国公民和企业在1933年5月1日之前,将持有总价值超过100美元(约等于5金衡盎司)的黄金上缴给联邦储备银行 。政府以当时官方的固定价格,即每金衡盎司20.67美元的纸币进行收购。
上面这条行政命令解决了人民要求提取黄金挤兑的问题,但是由于此后美国将美金衡盎司黄金的价格,从20.67美元提升到现代人耳熟能详的35美元之后,又带来了另一个问题。十九世纪末以来,美国几乎所有公共与私人长期合同(国债、铁路债券、市政借款、商业按揭)都普遍附带“黄金条款(Gold Clause)”,债权人可以要求将债务从美元口径变成按照20.67美元定价折算成黄金口径。但这意味着对于债务人而言,以35美元的实际黄金价格计算,债务凭空就增值了将近70%。
所以就有了1933年第73届国会第10号联合决议(House Joint Resolution 192, 48 Stat. 112)8,该决议规定:在任何债务合同中,如果约定债务人必须以特定数量或价值的黄金(即黄金条款(Gold Clause))进行清偿,均被视为“违反公共政策(against public policy)”并宣布无效;债权人只能接受法定的纸币美元偿付。
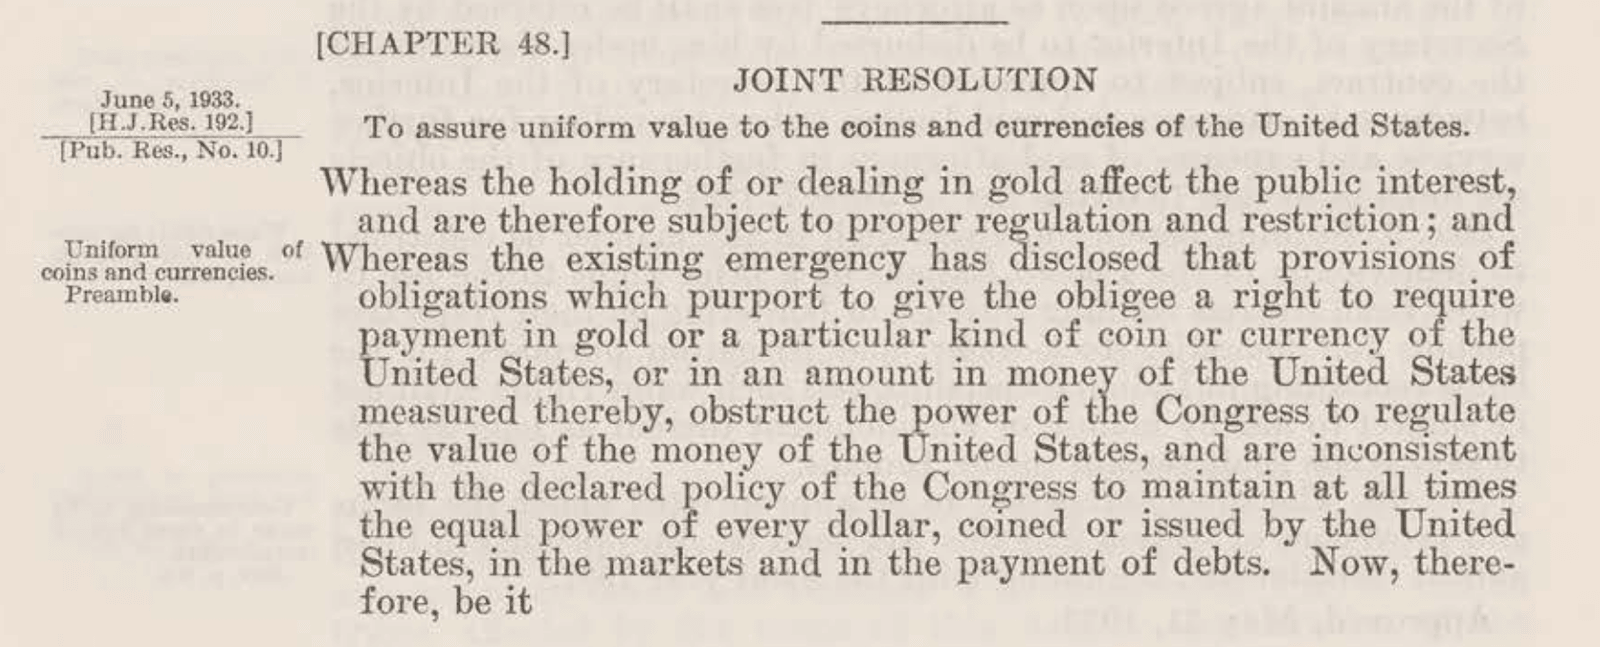
从此,美国人民投资黄金的可能性就被牢牢关上了,直到很多年后布林顿森林体系崩溃之后才有所松动。
1971年8月15日,时任美国总统理查德·尼克松(Richard Nixon)发表了著名的电视讲话9,宣布关闭黄金兑换窗口,布雷顿森林体系(Bretton Woods system)解体,美元与黄金彻底脱钩。这背后当然涉及了二战之后美国与全球经济的起起伏伏,涉及了著名的特里芬两难(Triffin Dilemma)。关于那段历史,感兴趣的可以阅读彼得·L·伯恩斯坦(Peter L. Bernstein)写的那本《黄金简史10》。
这个讲话,也被称为“尼克松冲击(Nixon Shock)”,从那天开始,黄金和美元再无瓜葛,黄金不再是美元重要的背书,而被还原为一种普普通通的商品,这也为随后黄金投资的解禁提供了可能性。
于是,1974年,福特总统签署法案93-373 (Public Law 93-373)11,宣布于1974年12月31日正式解除私人买卖与持有黄金的禁令。这条法令放松了美国公民持有实物黄金的限制,但是黄金作为一种金融产品的限制,却还因为1933年的那个条款而无法成行。毕竟,当黄金不能在合同中成为支付手段,那么金融工具的相关合同也受到了限制。
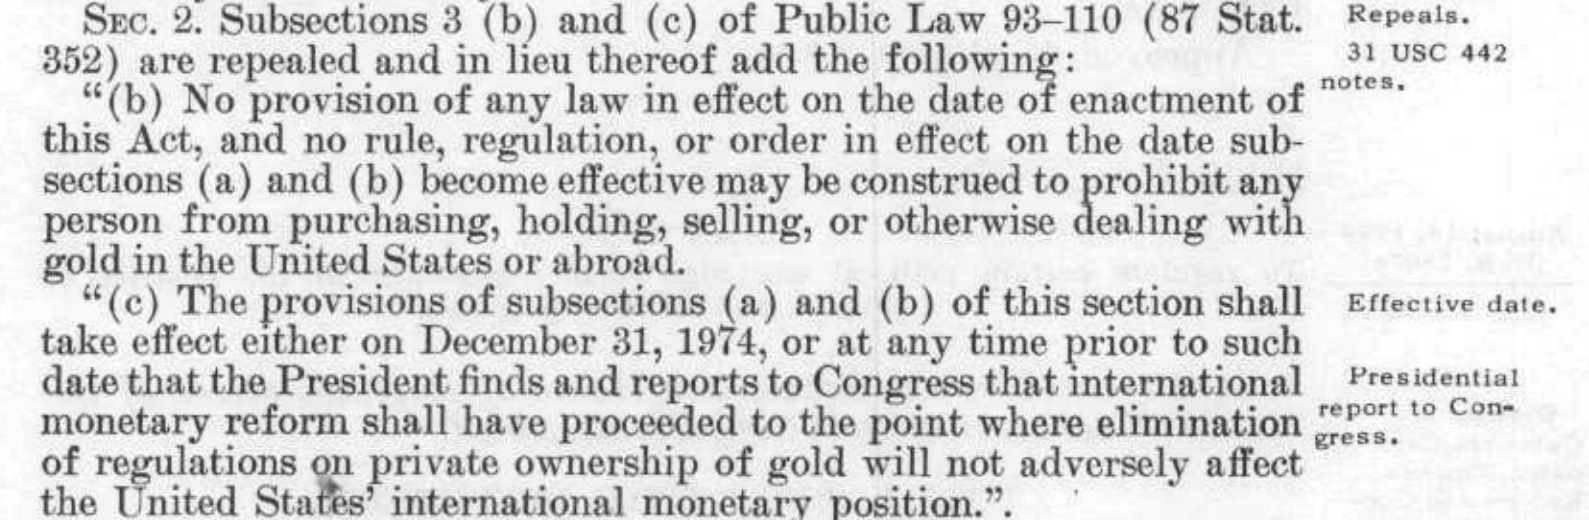
这个限制,要到1977年的95-147 (Public Law 95-147)才完成破局,彻底恢复 1933 年废除的“黄金条款”,允许民间新签合同以黄金计价结算。这意味着,黄金作为一种金融投资品再无障碍。
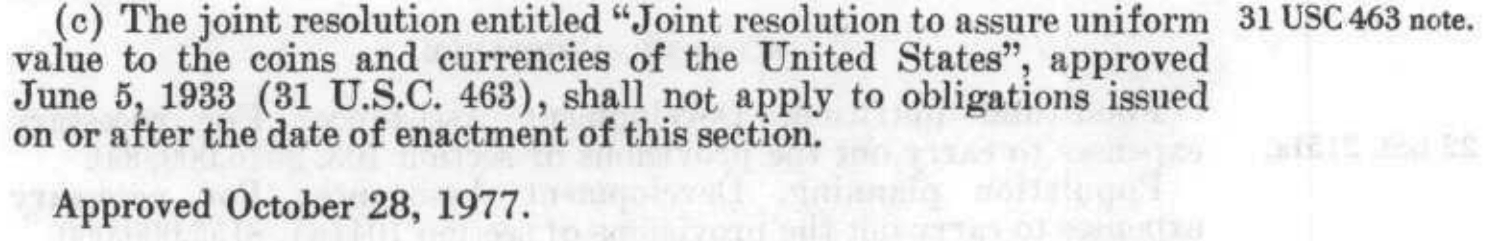
图 24.7 是1970年至1985年金价、美国CPI同比增速与联邦基金利率的对比。可以看到,整个1970年代是黄金最辉煌的年代,从35美元一盎司到1980年突破800美元,这个涨幅无疑是令人炫目的。即使我们以1977年黄金可以作为一种金融工具的时段来看,也是从200美元飙升到800美元。
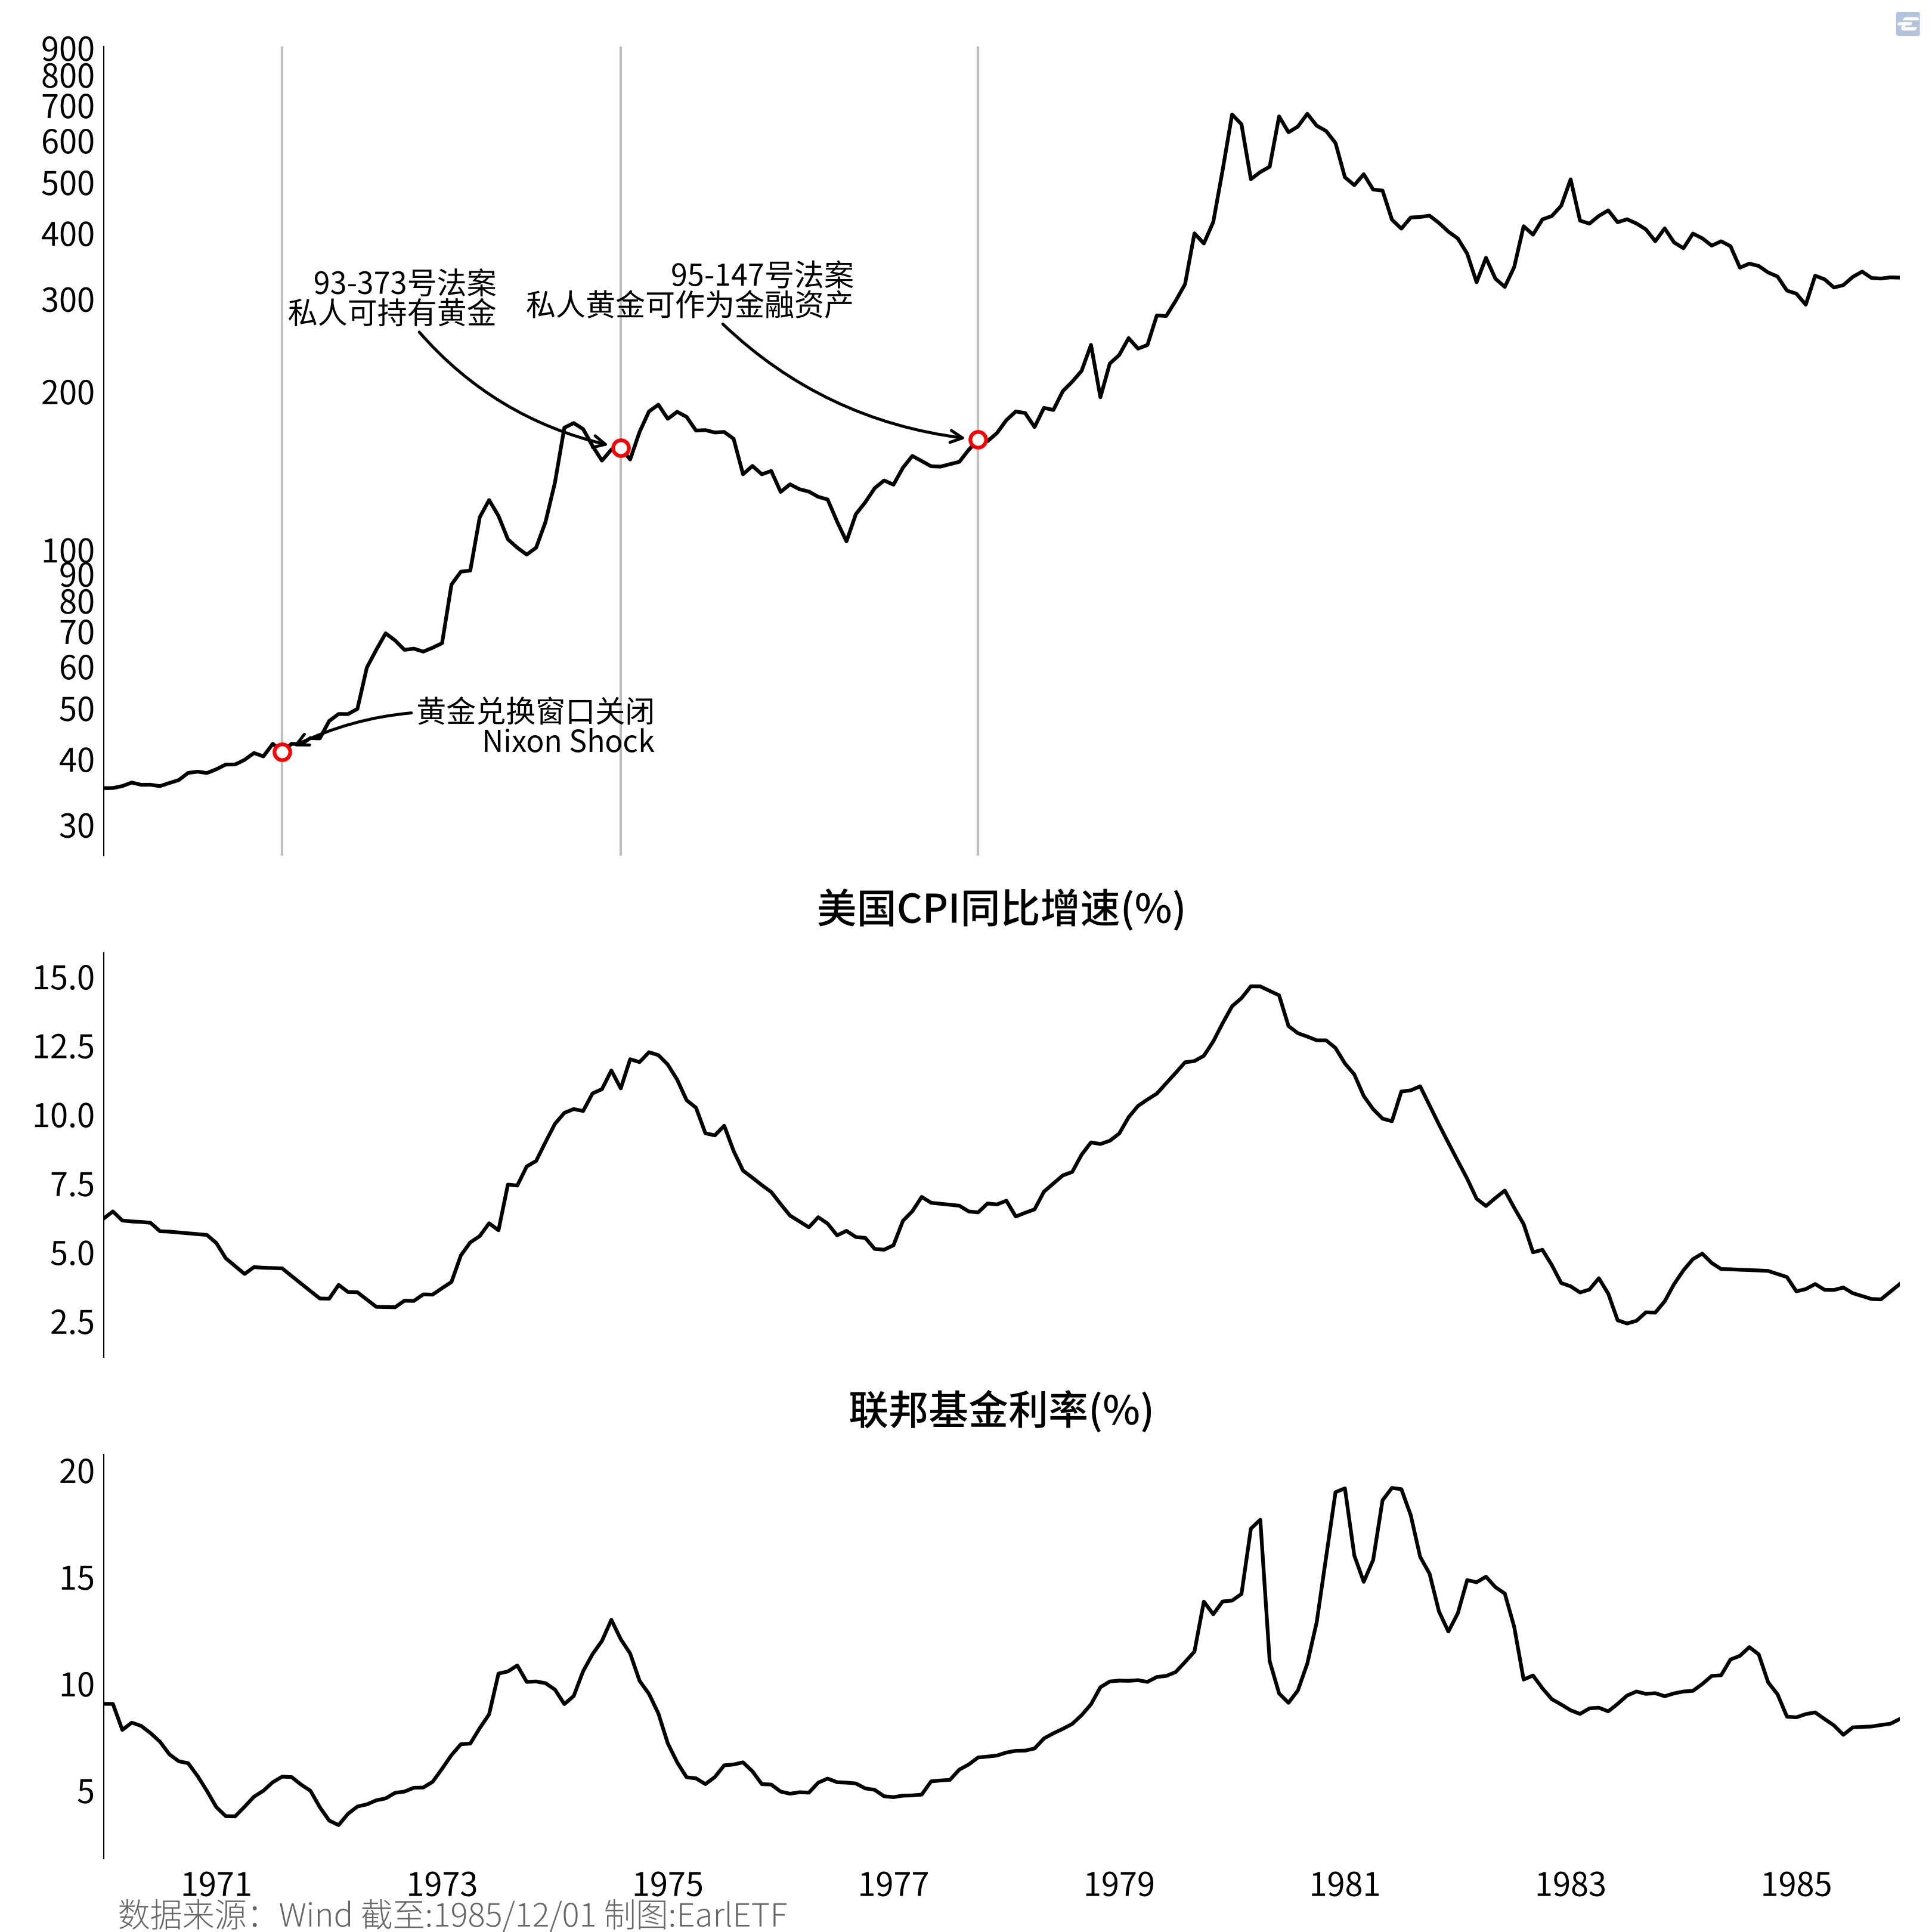
这个疯狂的过程,固然有美国人被压抑了几十年的对持有黄金的渴求释放出来之后产生的庞大需求,也在于整个1970年代美国的通货膨胀处于一个失控的状况。从CPI同比增长可以看到,在整个1970年代有两波高潮,CPI同比增幅都可以达到两位数。最终是美联储时任主席保罗·沃尔克(Paul Volcker),疯狂加息把联邦基金利率拉升到20%以上,而且在这个过程中明确不担心衰退,重塑了央行的反通胀信誉(Anti-Inflation Credibility),才遏制住了CPI的上升。
24.3 哈利布朗与永久组合
正是因为整个1970年代对于通胀极其痛苦的记忆,以及对于黄金暴涨的追捧,所以如今中国基民非常熟悉的哈利布朗永久组合就出现了。
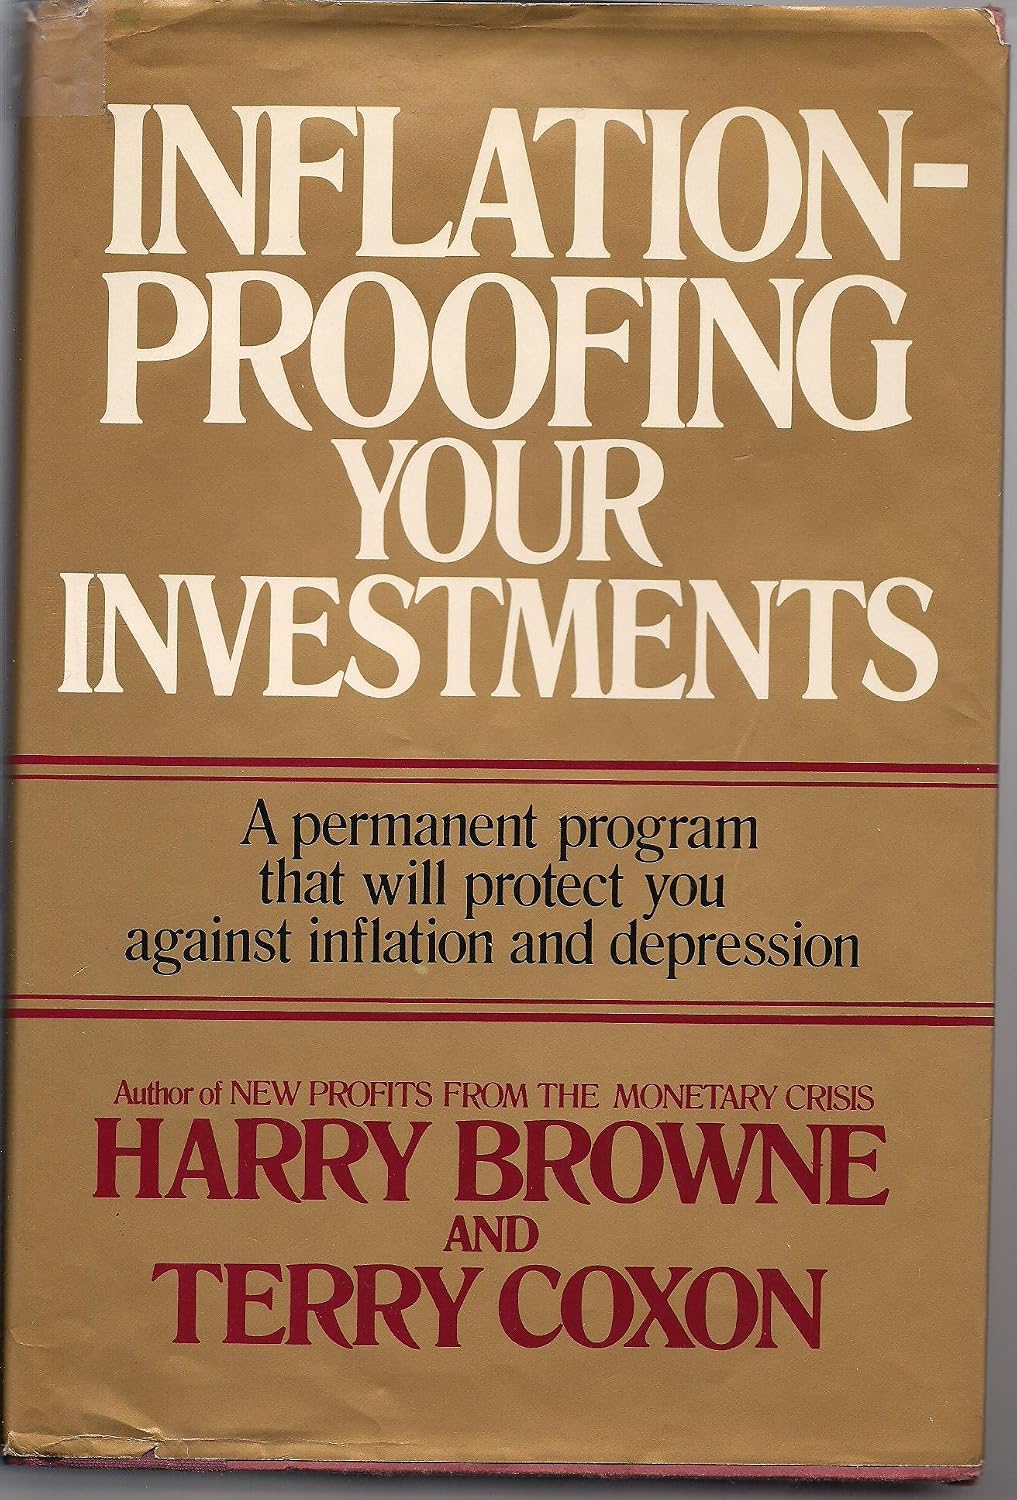
1981年,哈里·布朗(Harry Browne)与特里·考克斯(Terry Coxon)合作写了一本《通胀抵御你的投资:抵御通胀与萧条的永久方案12》(Inflation-Proofing Your Investments: A Permanent Program That Will Protect You Against Inflation and Depression。
早在1970年,哈利·布朗就写了《如何在即将来临的货币崩盘中获利13》(How You Can Profit from the Coming Devaluation),并在随后的黄金牛市名声大噪。但1980年黄金快速冲高又快速暴跌的行情,显然让一味看多黄金成为一种高风险的行为。
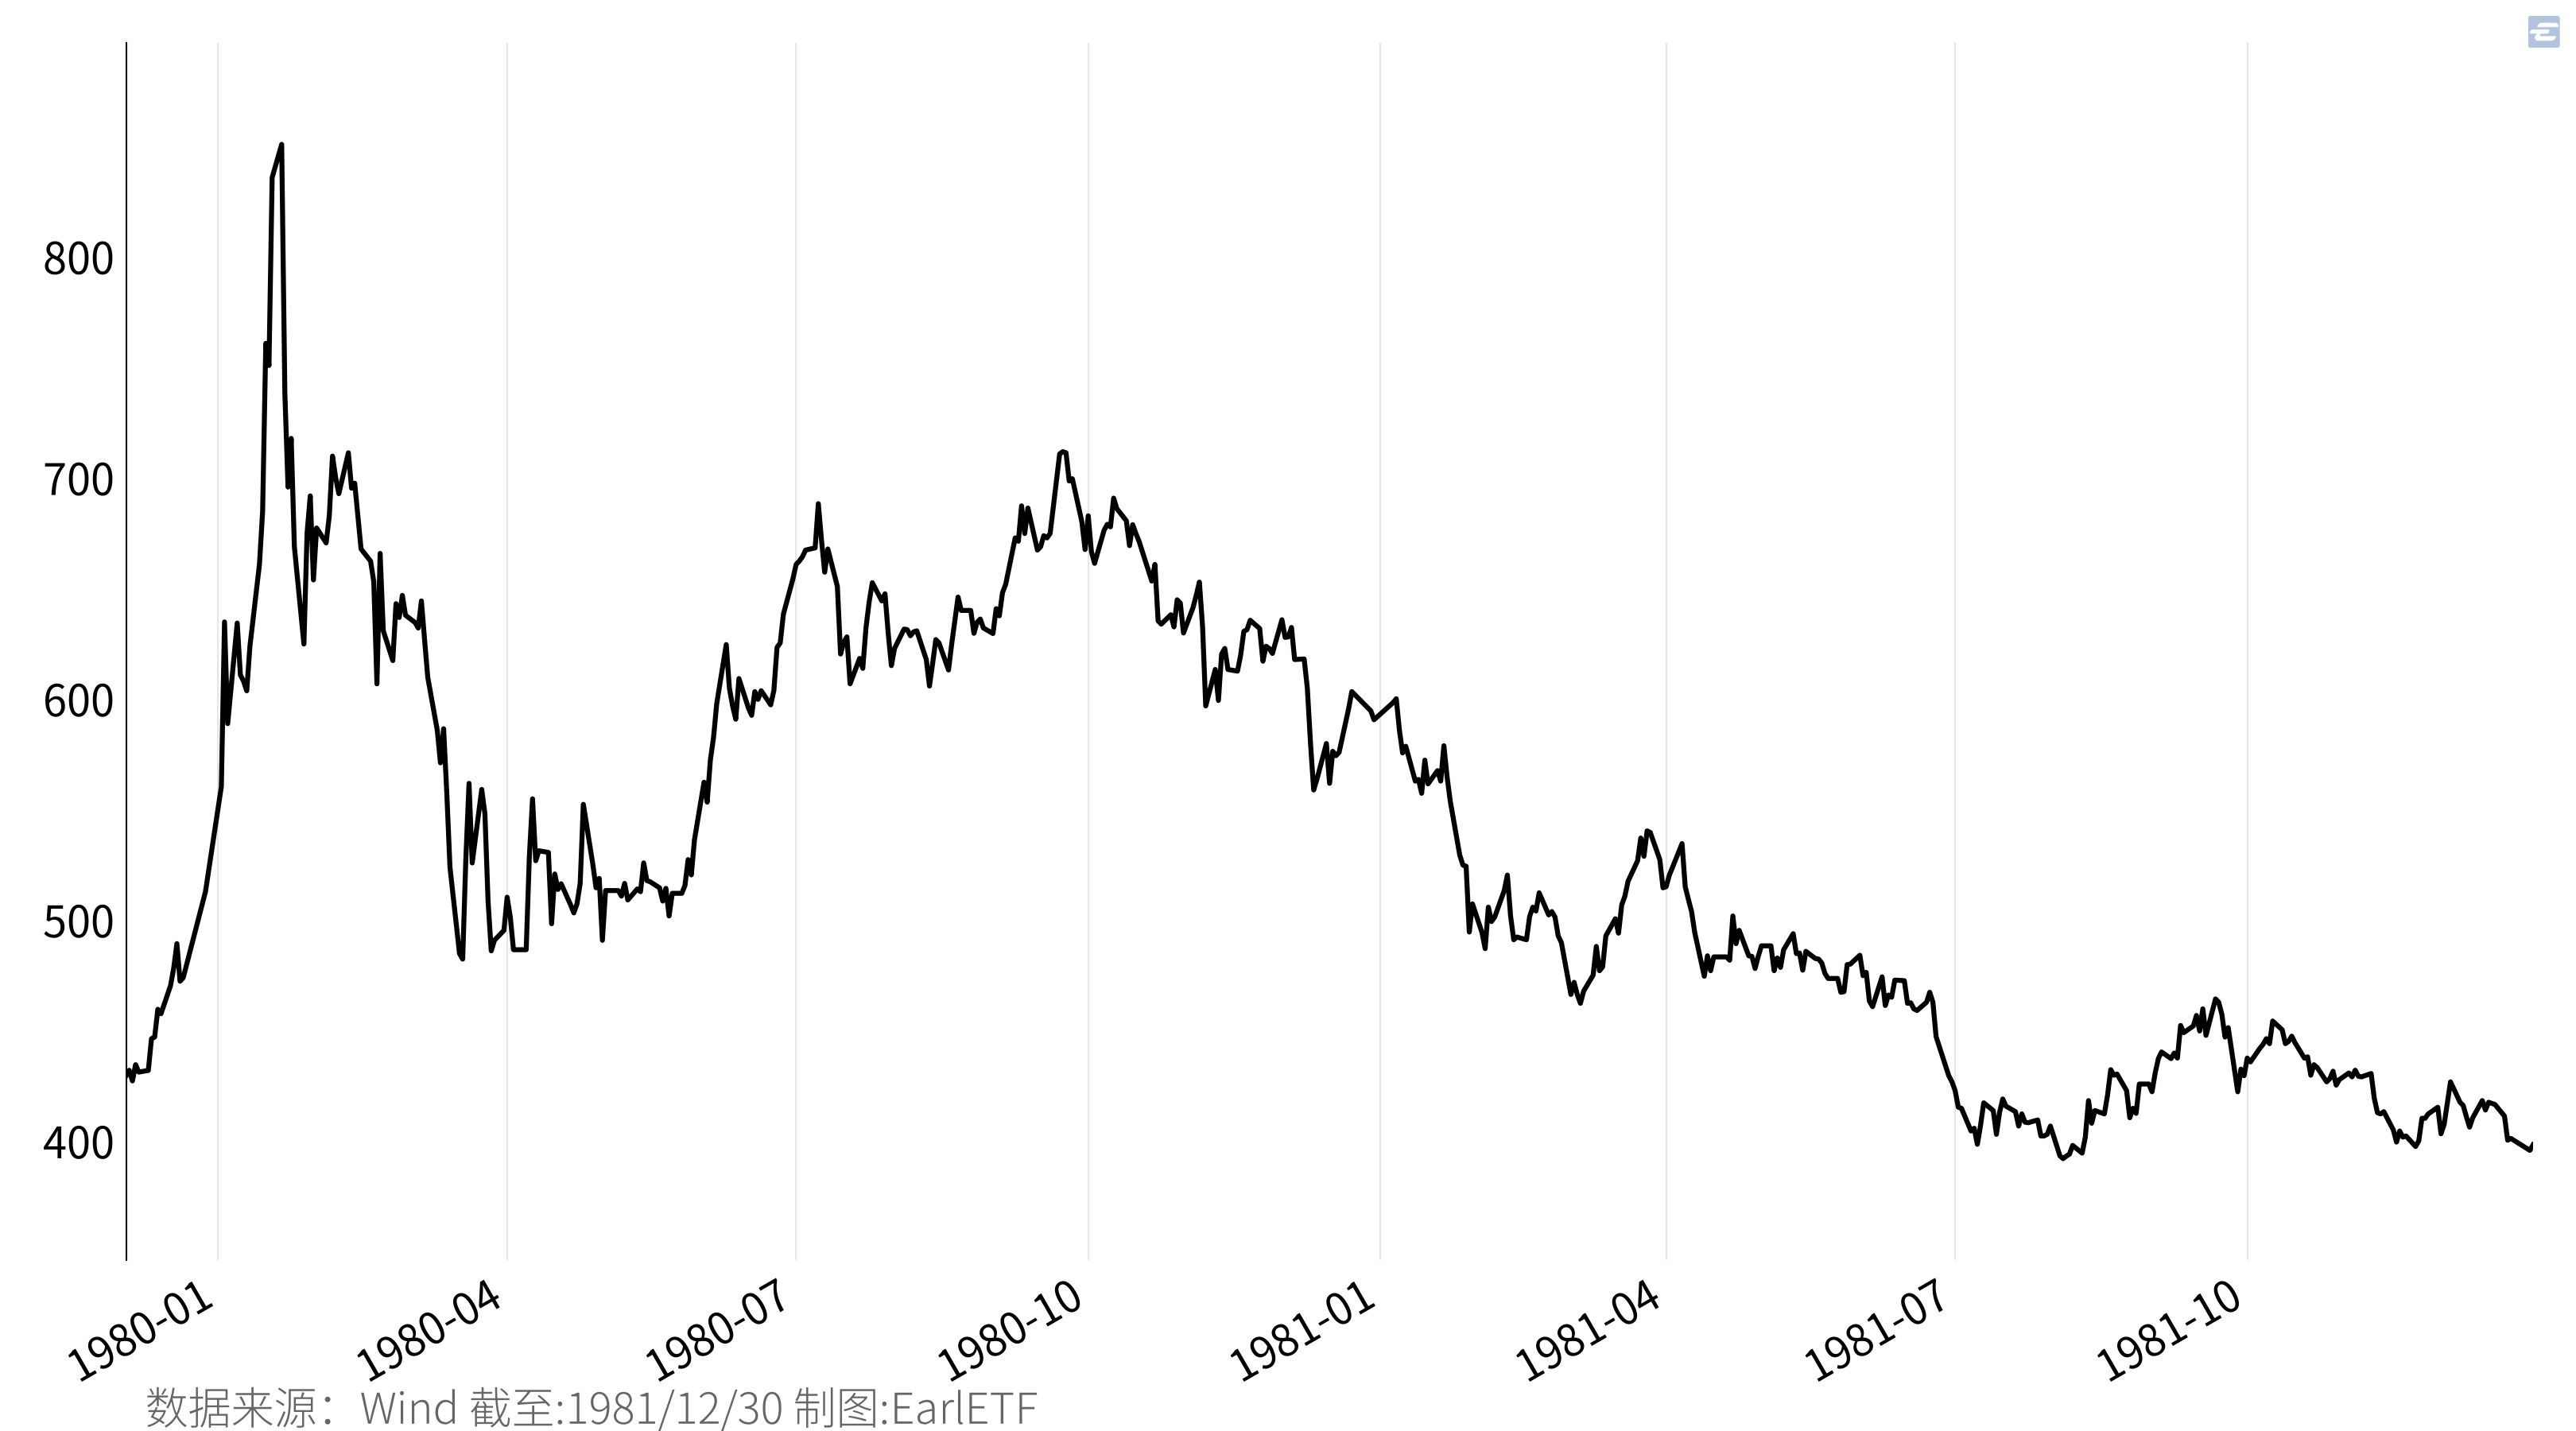
于是就有了《通胀抵御你的投资:抵御通胀与萧条的永久方案》这本书,和如今基民耳熟能详的永久组合:股票、债券、黄金、现金各25%。
在这本书出版的第二年,哈里·布朗与特里·考克斯两人,就将书中的策略,转化为一个可以直接投资的基金产品——Permanent Portfolio®14。
不过,为了规避基金的相关限制,这只基金采用的不是简单的四分法,而是书中复杂版的策略,包含了黄金、白银、瑞士法郎、资源股、成长股和债券等多类资产。下图是2026年年中这只基金的最新持仓。
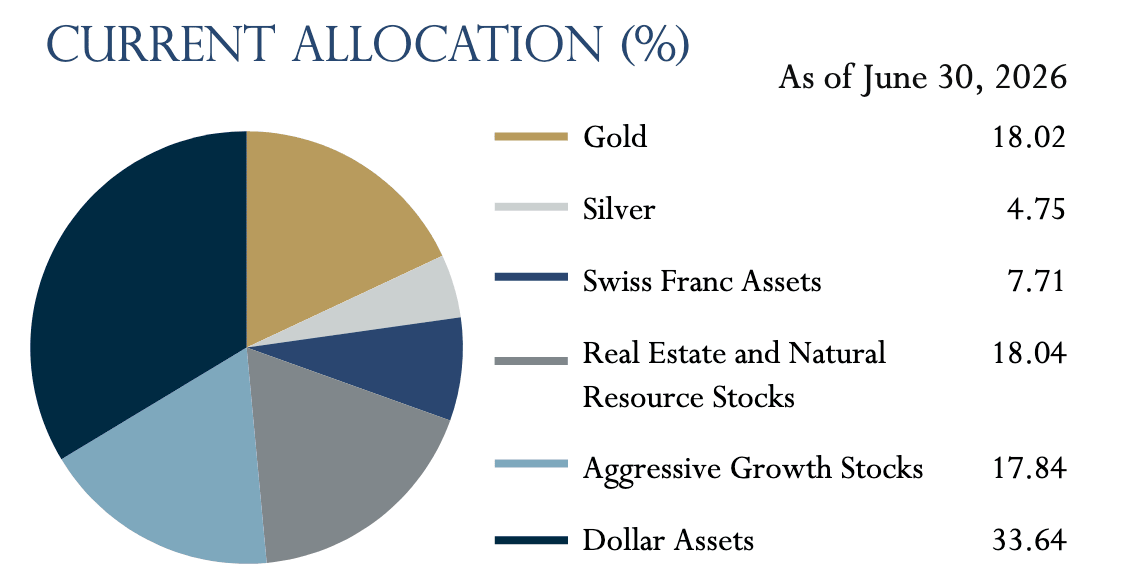
那么这个基金版的永久组合表现如何?图 24.11 是永久组合基金(PRPFX)成立迄今的逐年收益。
以绝对收益的视角来看,这个基金其实表现还是挺好的。除了刚成立后的 1984 年出现了 10% 以上的单年下跌,其他年份虽然偶尔出现负回报,但都没有出现过单年 10% 以上的大亏损。
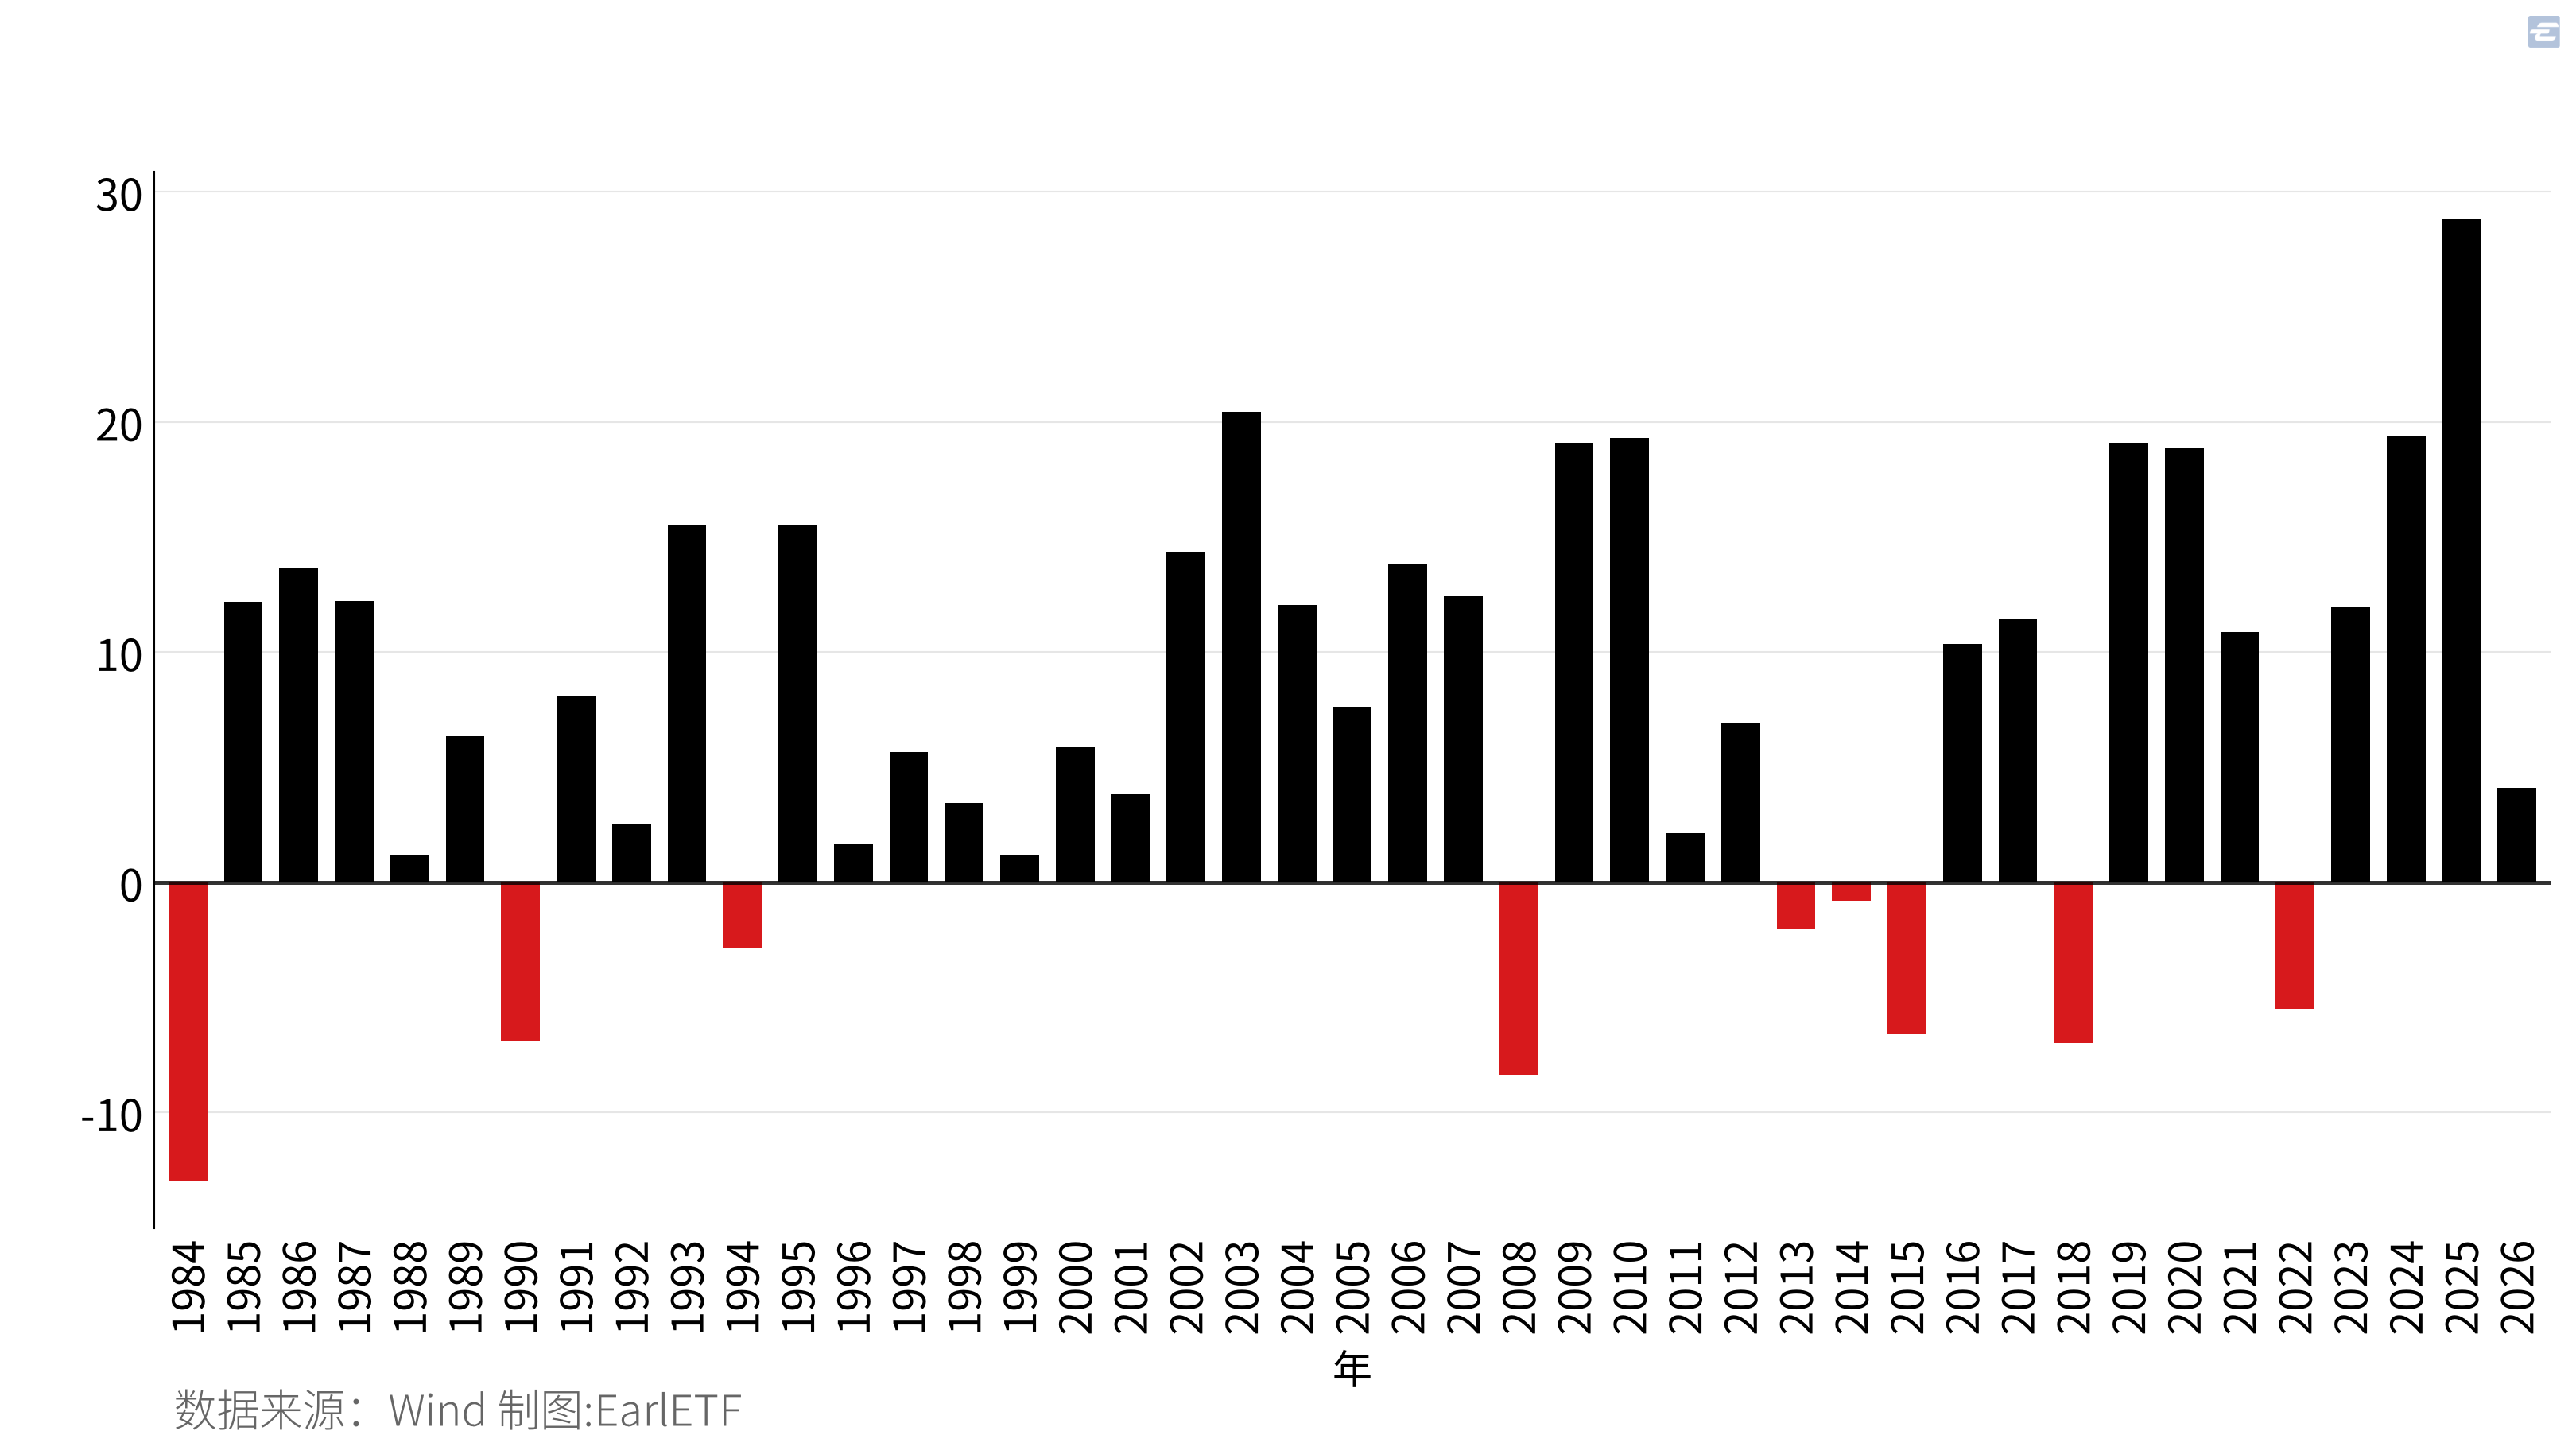
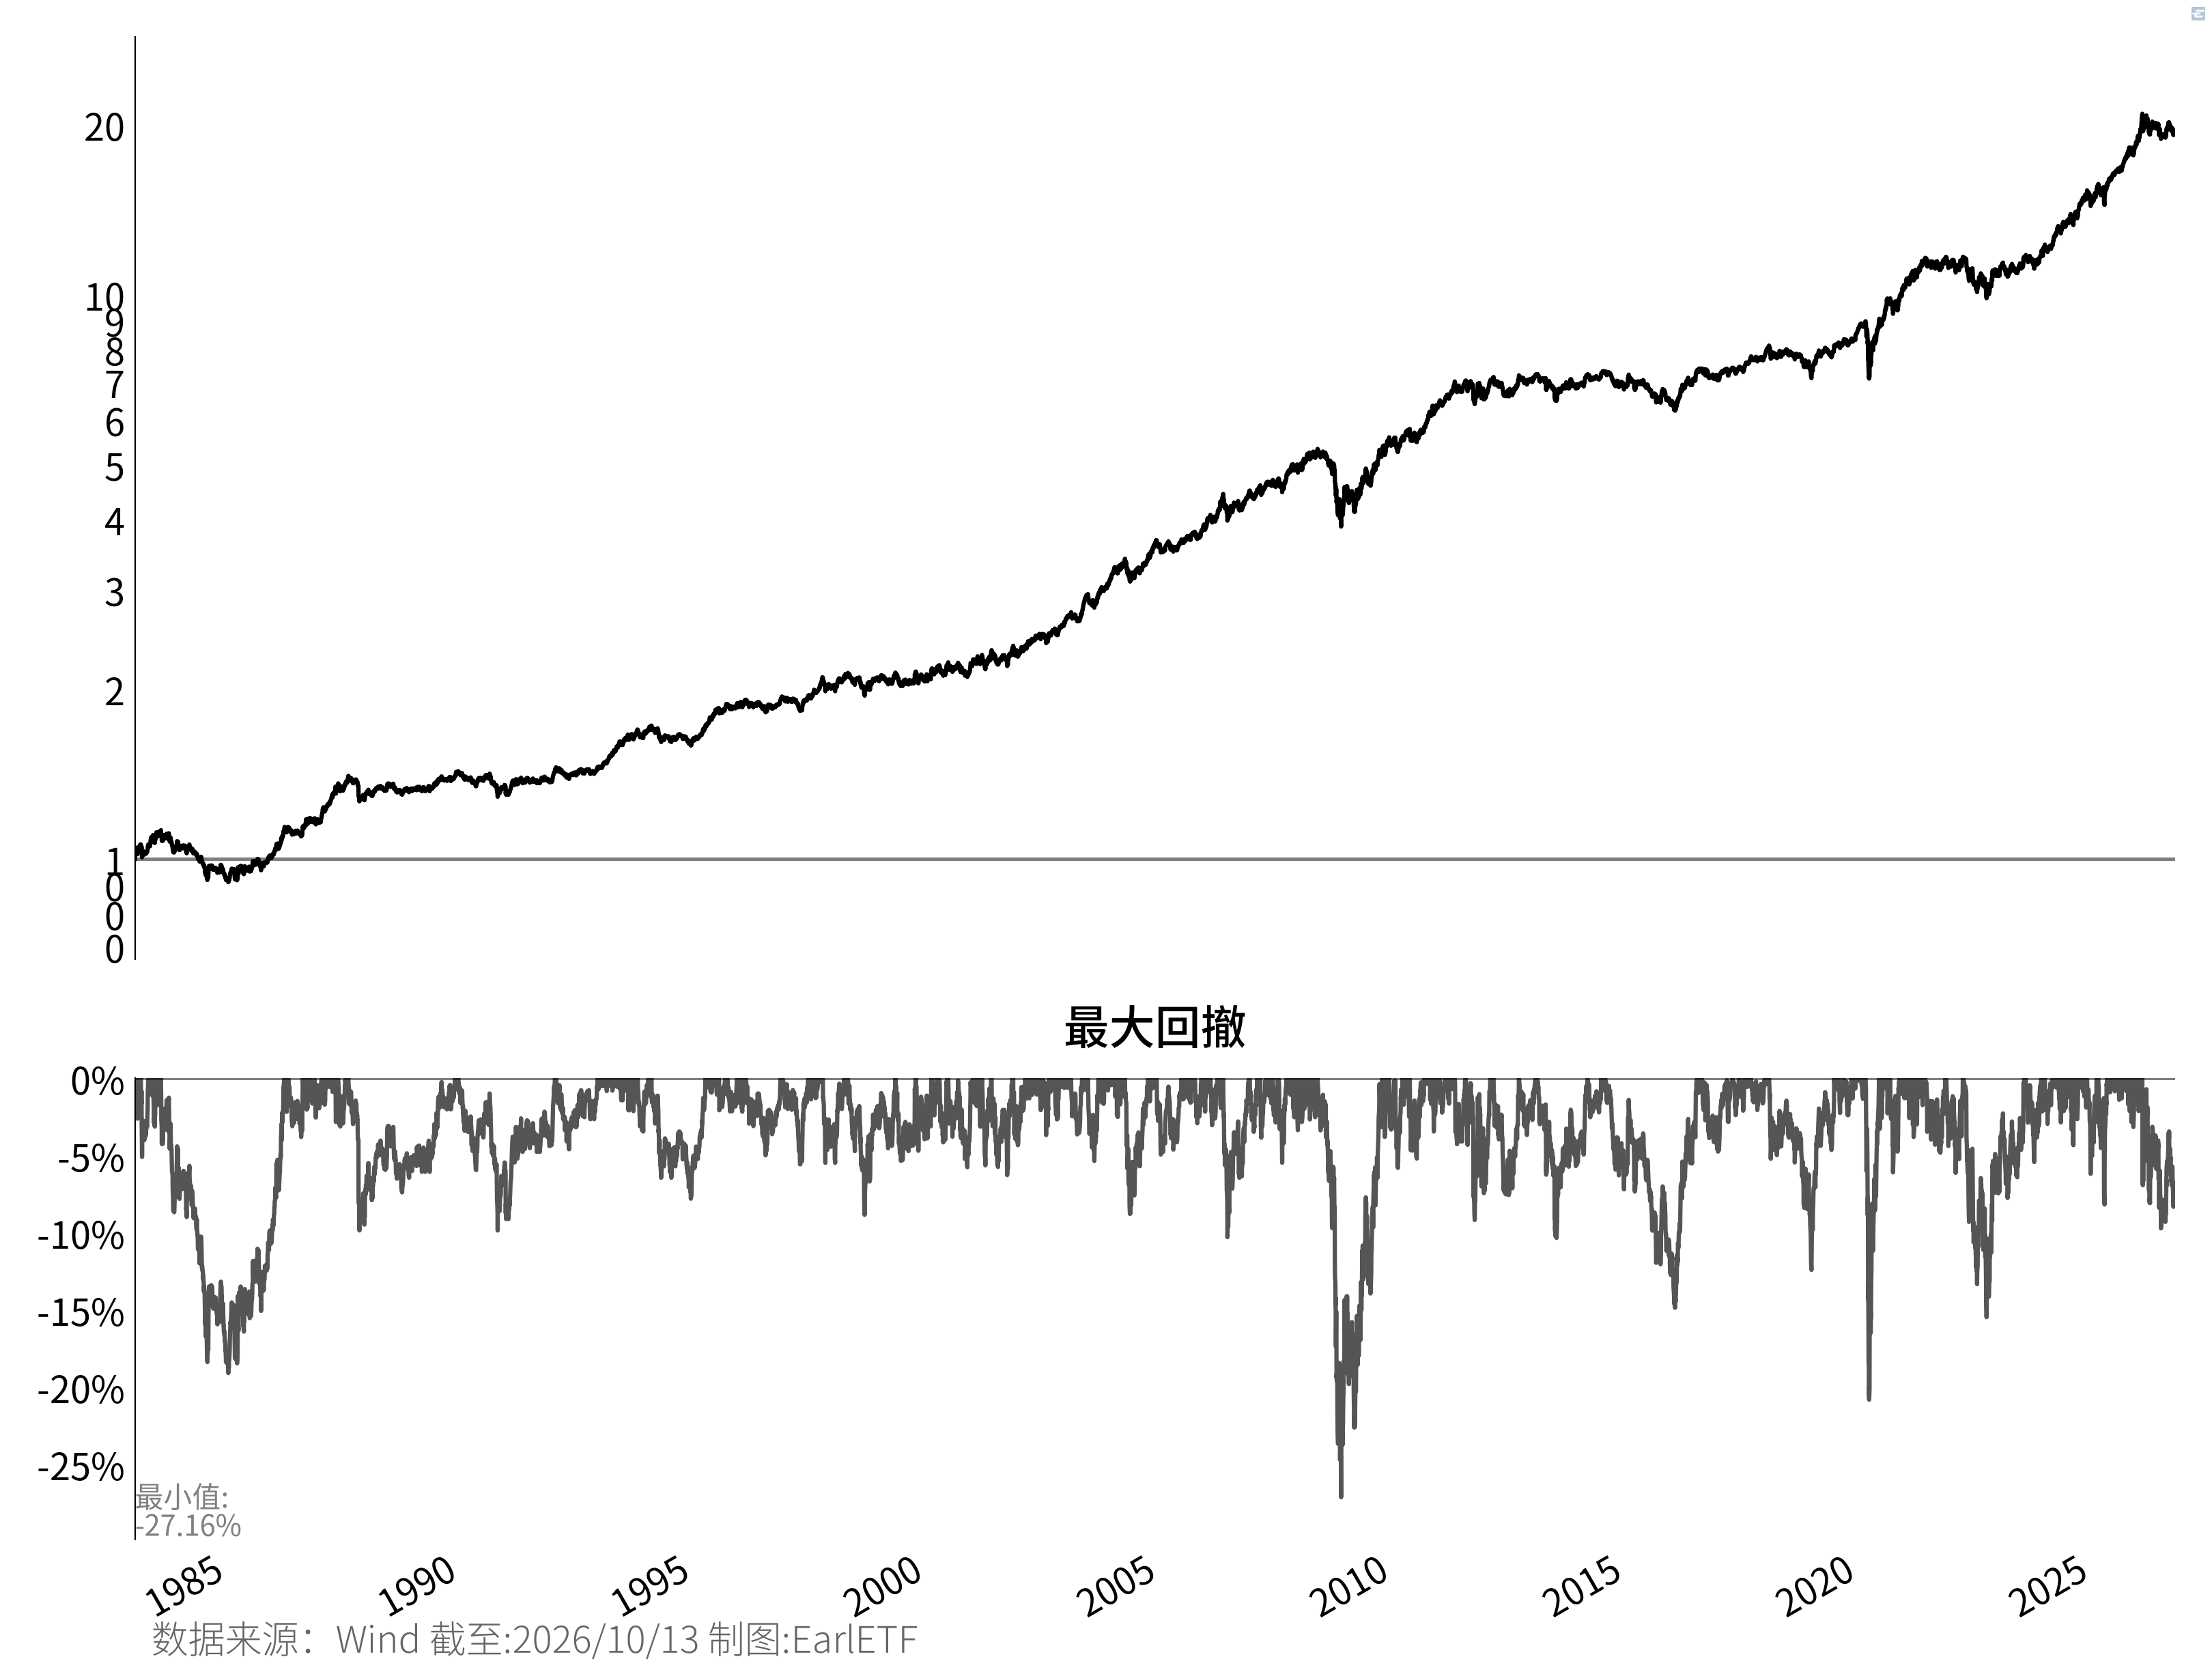
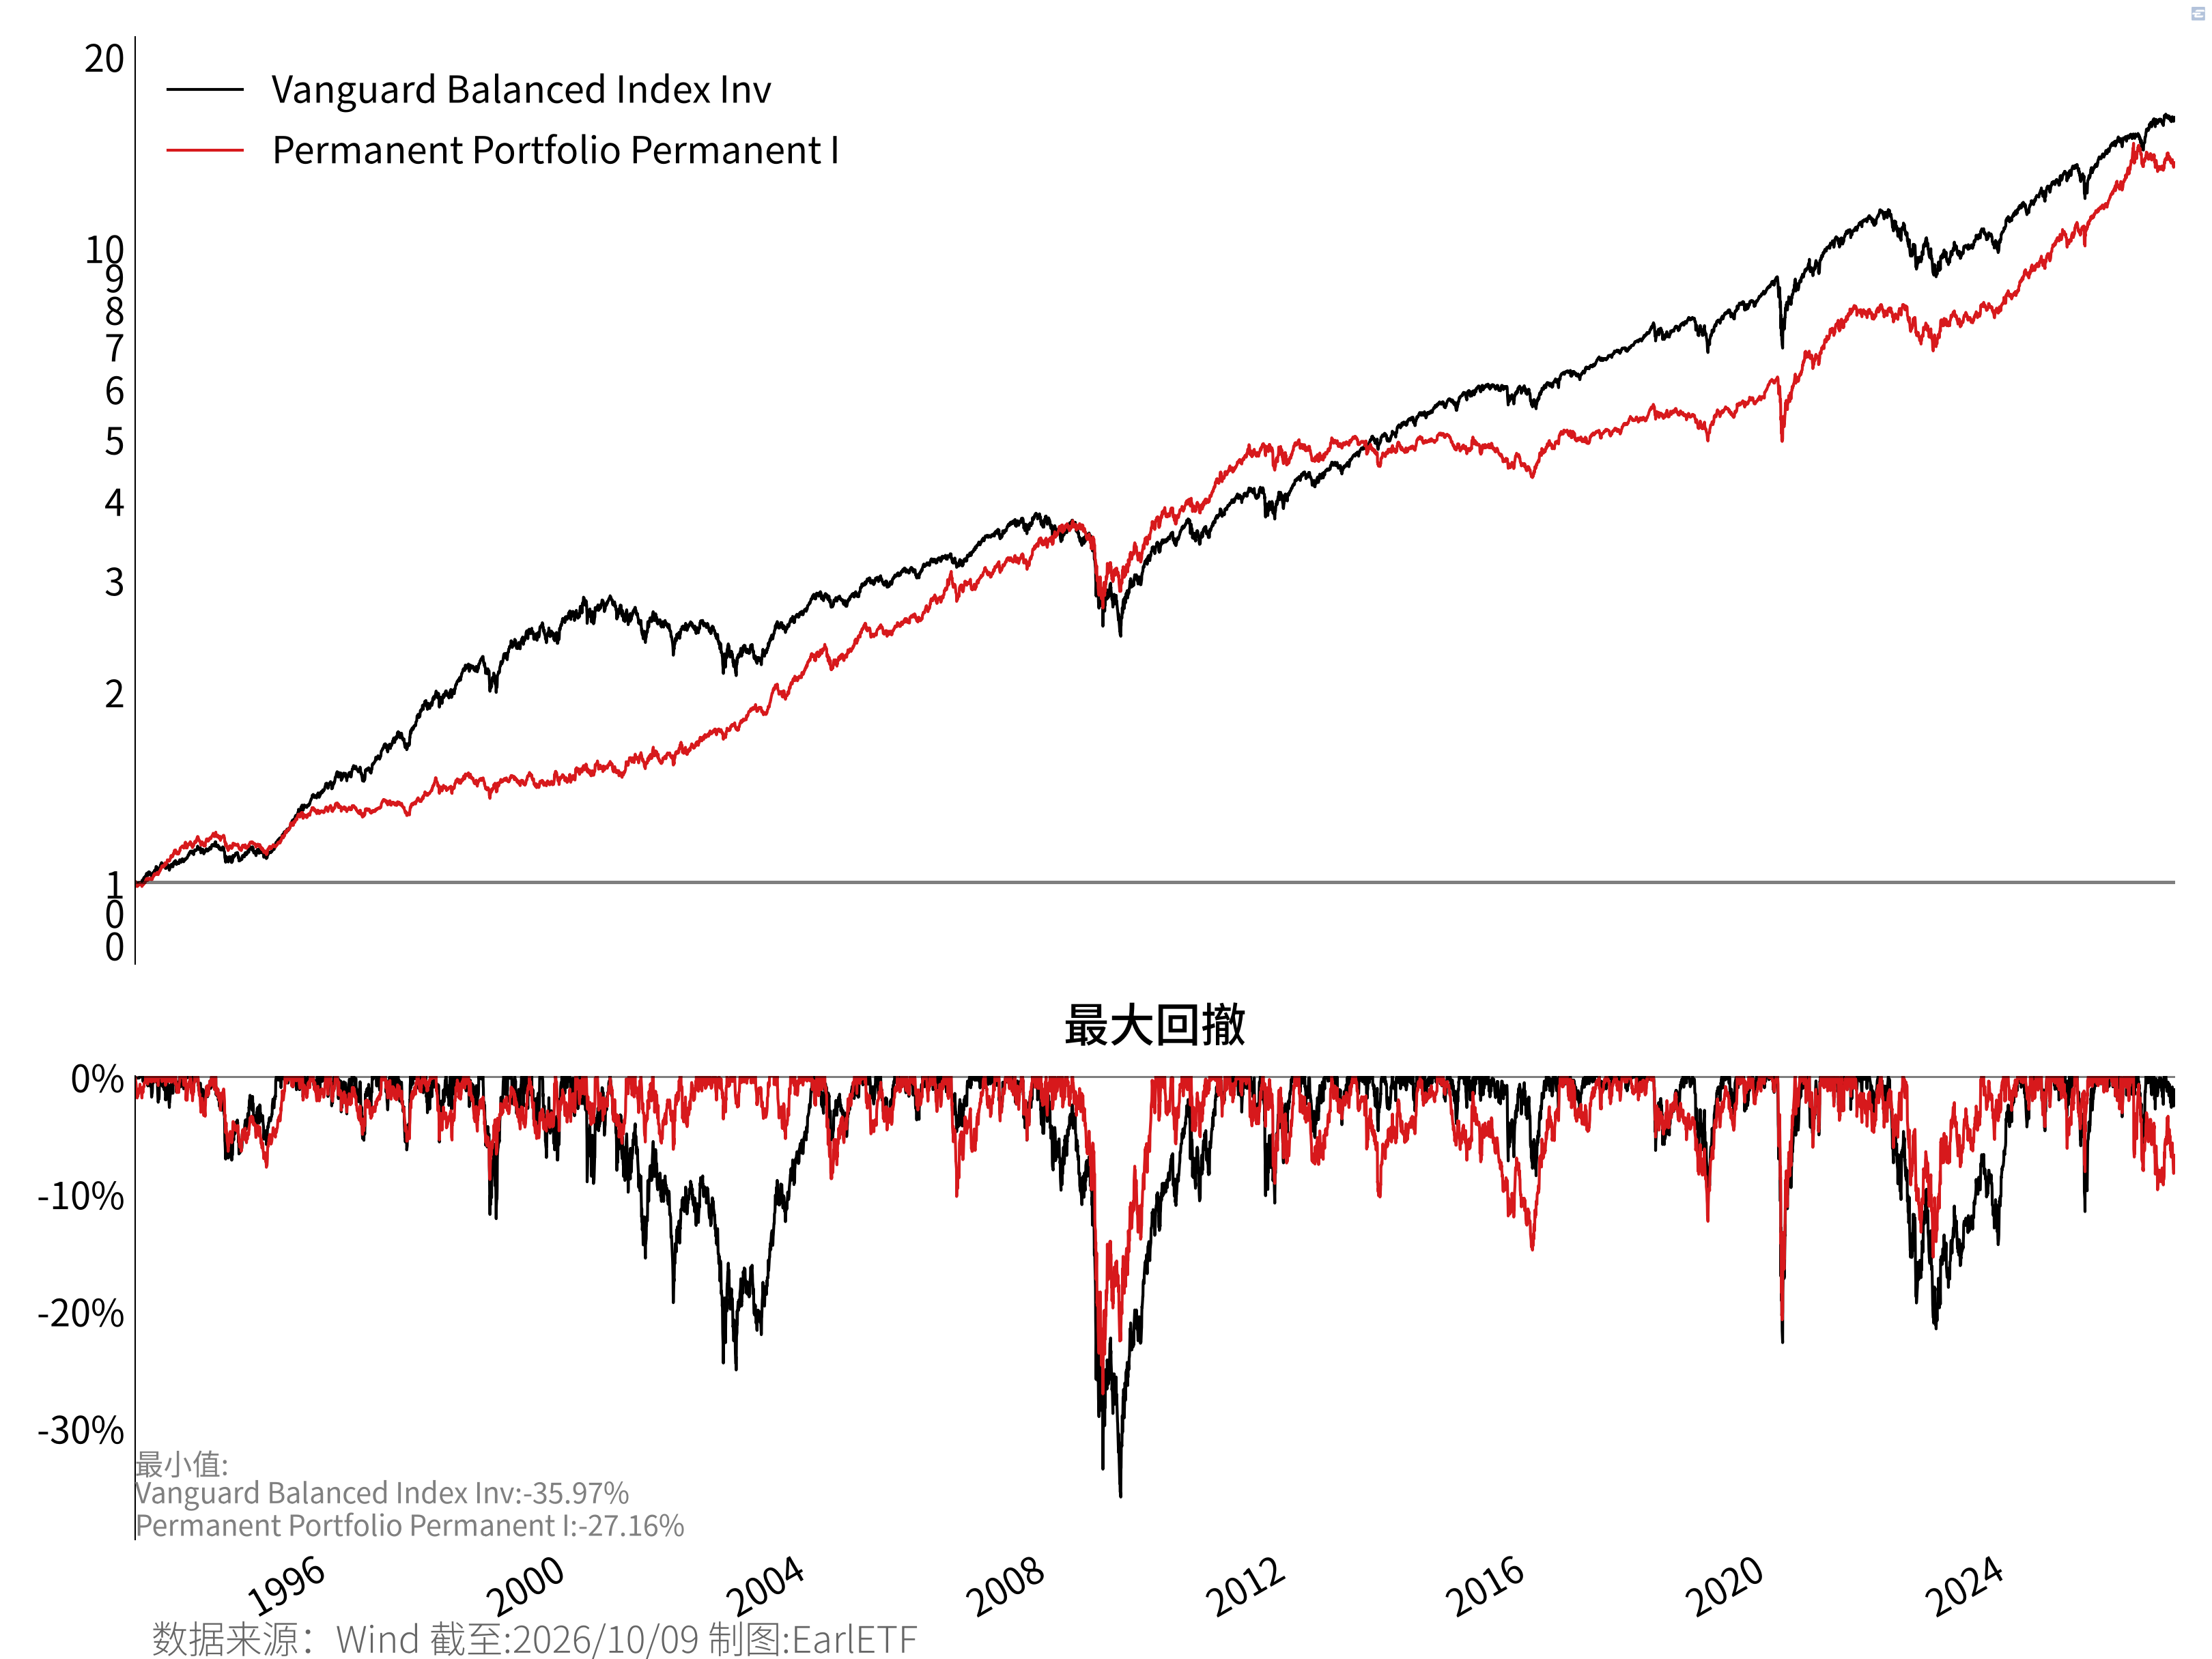
图 24.12 是PRPFX的净值走势与回撤。可以看到这只基金历史上两次比较大的回撤:一次就是之前提到的1984年的那一次;第二次就是全球次贷危机的2008年,后者也创出了27.16%的最大回撤幅度。,而在这两次之间,这个组合的回撤控制是相当宜人的,大多数时间都没有超过10%。
虽然从绝对收益角度来看,这个永久组合表现还是不错,但我们站在2026年的历史后视镜来看,其实基金版的永久组合成立就不是一个好年份。因为黄金在1980年冲高见顶之后,就步入了漫长的20多年的熊市,并不能为这个组合贡献正收益。这也使得这个组合在成立的很长一段时间内,其实是跑不赢最经典的股债60/40组合的。但是考虑到哈里·布朗是一个在1970年代看多黄金而闻名的投资者,他从重注黄金,到只给黄金留下25%左右的仓位,并建议他的读者减持黄金等硬资产,转而增持债券和国债。这样的一个华丽转身,现在来看无疑是一个非常聪明而明智的决策。
对此,2017年引入的《哈利·布朗的永久投资组合:无惧市场波动的不败投资法》15中文版一书,有如此描述:
20世纪70年代,他一直配置硬资产投资(比如黄金)抵御通货膨胀,然后又突然建议读者卖掉一部分硬资产而购买完全相反的资产,比如股票或债券,这确实很邪乎!
不过,最后证明布朗是完全正确的。事实上,由于通货膨胀受到控制,股票市场也相应地繁荣起来,20世纪80年代早期之前黄金就已经开始迅速从先前的高点向下运行。
图 24.13 把PRPFX与股债60/40组合的代表VBINX放在一起对比。由于后者1992年才成立,所以只能对比两者共同的时段。可以看到,在相当长的时段里面,永久组合是跑输60/40股债组合的。但是2000年科网泡沫破裂对于60/40组合的重大打击,就凸显了永久组合的防守性价值——当6040股债组合回撤超过20%的时候,永久组合基金的回撤连10%都没有,这也让永久组合慢慢地追上了6040股债组合,直到次贷危机。虽然次贷危机中,永久组合的抗回撤表现没有可可a泡沫时期来得那么辉煌,但是27.16%的回撤幅度相比同期6040股债组合35.97%回撤,还是好不少。
关于哈里布朗和他的永久组合,这里还要补充两句。哈里布朗算是个神人,他甚至在2000年参与过美国总统大选。当然,作为独立党派参选人,得票数是非常惨淡的。哈里布朗晚年在写一本名为《战争骗局:喂养美国战争机器的谎言、神话与宣传》(The War Racket: The Lies, Myths, and Propaganda that Feed the American War Machine)的书,很可惜,还没有写完,他就在2006年过世了。不过,作为基金载体的永久基金组合则是交给了接班人再继续运作,目前的规模在七十几亿美元左右,从一本书、一个idea到一个大基金,也算是资管行业的一段佳话。
24.4 当黄金ETF化
虽然在哈里布朗的永久组合基金中已经有了黄金的一席之地,但是如果你希望通过一支信托基金直接持有100%的黄金,却要等到2004年黄金ETF,也就是SPDR® Gold Shares16 (GLD)的问世。
这主要是美国基金相关规定的限制,当时主流的场外信托基金主要受到《1940年投资公司法17》的限制。这个法律对“投资公司”的核心定义之一是:主要(Primarily)从事证券的投资、再投资或交易业务,或者其资产中投资于“投资证券(Investment Securities)”的比例达到法律门槛(通常是总资产除去现金及政府证券后不低于 40%)。,类似哈里·布朗的永久组合基金,因为它黄金和白银的权重加起来不到40%,所以可以成型;但如果是100%的黄金,就不符合这个规定了。
SPDR® Gold Shares能够以ETF形式诞生,是绕开这个法律,改为注册为《1933年证券法18》(Securities Act of 1933)下的法定授予人信托(Grantor Trust),同时设计了一套专门由机构做市商用大额实物金条进行一二级市场套利(Creation/Redemption Units)的机制。美国证监会经过了多年的讨论之后,最终放行让这个ETF上市,从此拉开了商品类ETF的大幕。
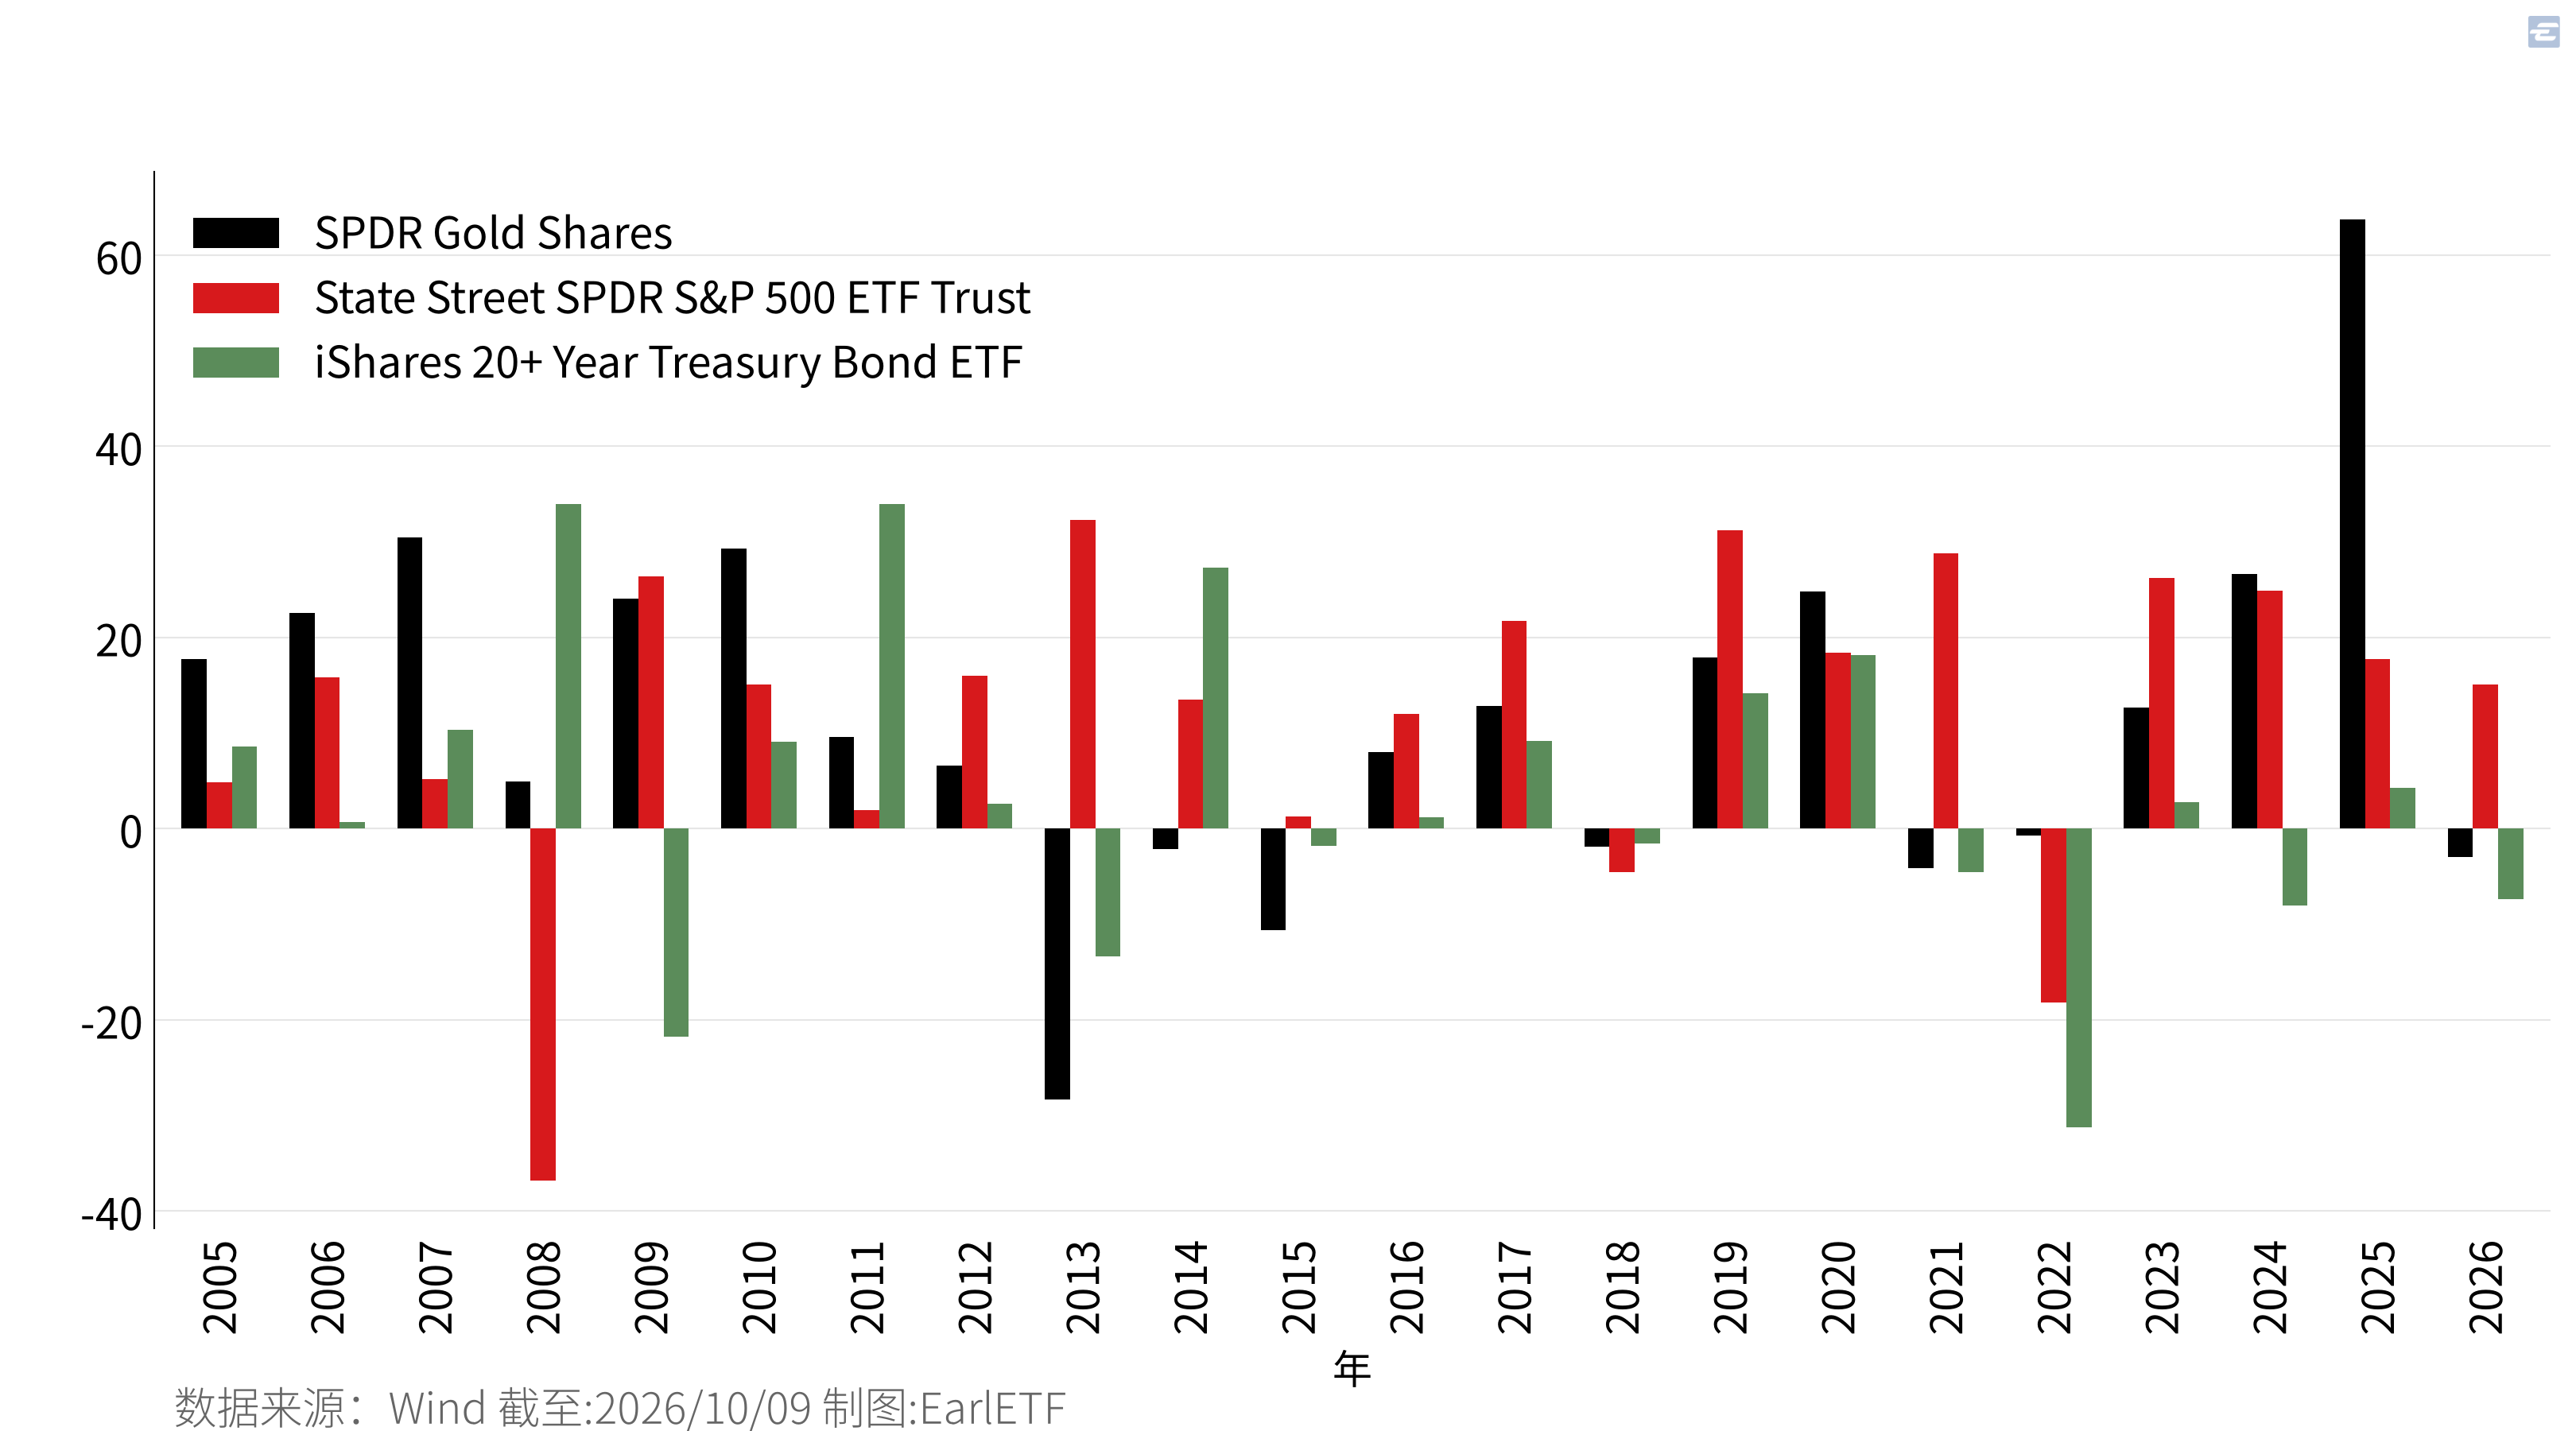
图 24.14 是黄金、美股、美债三个代表性ETF在2005年迄今的逐年收益对比。美债这块我选择了TLT19这个20年期以上的国债ETF,至于美股端,选择的则是跟踪标普500指数最经典,早在1993年就诞生的SPY20。可以看到,2008年是黄金ETF的第一个高光时刻。当美股因为次贷危机而暴跌的时候,黄金ETF当年却是正收益的。当然,当年的正收益微乎其微,相比同期债券端TLT这个20+长期国债的ETF,其实不值一提。但黄金的优势就是在风雨飘渺的市场下比较稳健。2009年美股出现了报复性的反弹,但是TLT却出现了下跌,而黄金依然继续微涨。
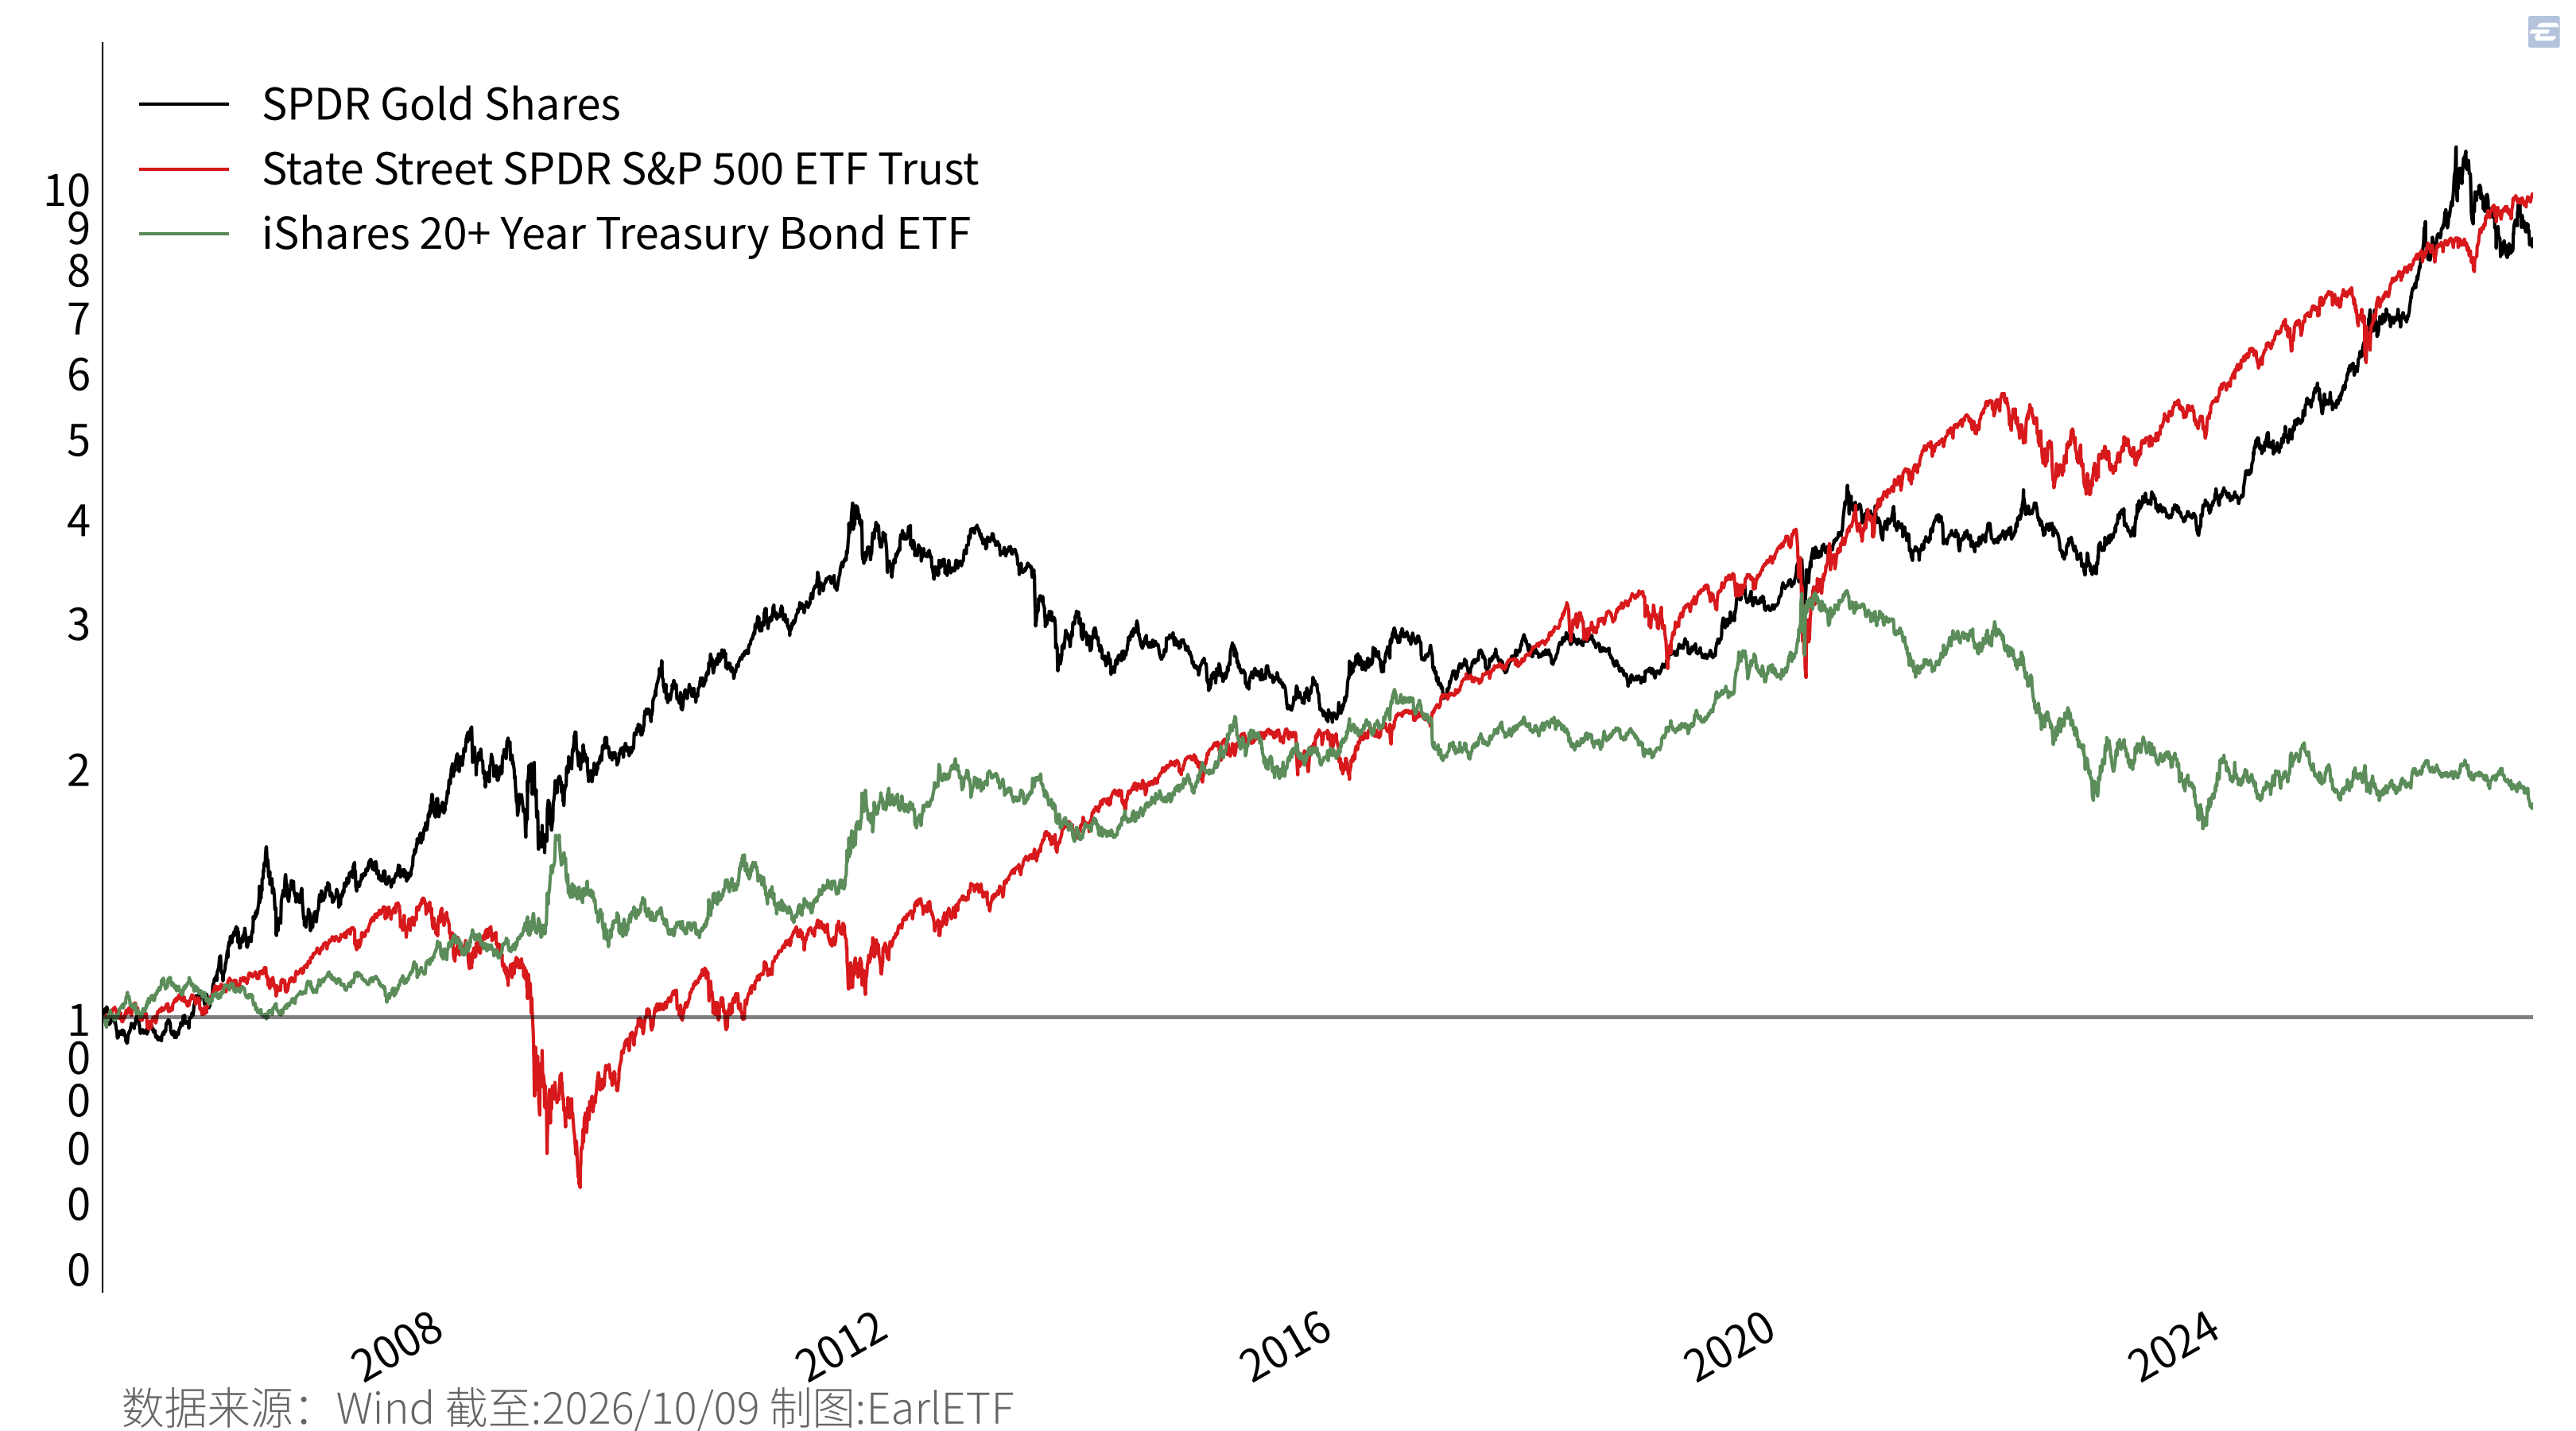
GLD作为一支世界黄金协会推动的黄金ETF产品,可以说是生逢其时。从下图可以看到,自这个产品成立以来,黄金就始终处于长期牛市中,虽然走势波动比美股大,但是拉长看收益倒真和标普500指数,竟然差不多。这背后固然有美国货币供应量快速膨胀,市场用黄金价格对冲的影响,另外一方面,ETF让投资黄金变得更容易,让更多的资金流入黄金,反过来也成就了金价。
从现代投资组合理论来看。表 24.1 是三者2005-2026年度收益的相关系数矩阵。可以看到黄金和美债、美股年度收益的相关系数都非常低,都接近于0。这样的相关系数是最有利于让相关的品种走势互补,产生更稳健的收益。
| index | SPDR Gold Shares | State Street SPDR S&P 500 ETF Trust | iShares 20+ Year Treasury Bond ETF |
|---|---|---|---|
| SPDR Gold Shares | 1.00 | 0.13 | 0.17 |
| State Street SPDR S&P 500 ETF Trust | 0.13 | 1.00 | -0.24 |
| iShares 20+ Year Treasury Bond ETF | 0.17 | -0.24 | 1.00 |
24.5 中国基金拥抱黄金
2004年美股市场有了GLD黄金ETF。而中国的居民在并不算太久之后的2013年,也拥有了自己的第一只黄金ETF——华安黄金ETF(518880),跟踪的是上海黄金交易所的Au9999.SGE,并通过挂盘交易的黄金现货合约等黄金品种来实现。这与GLD这支黄金ETF是直接囤积现货黄金有比较大的差别。
图 24.16 是黄金、A股、中债三者在2014年迄今的逐年收益对比。
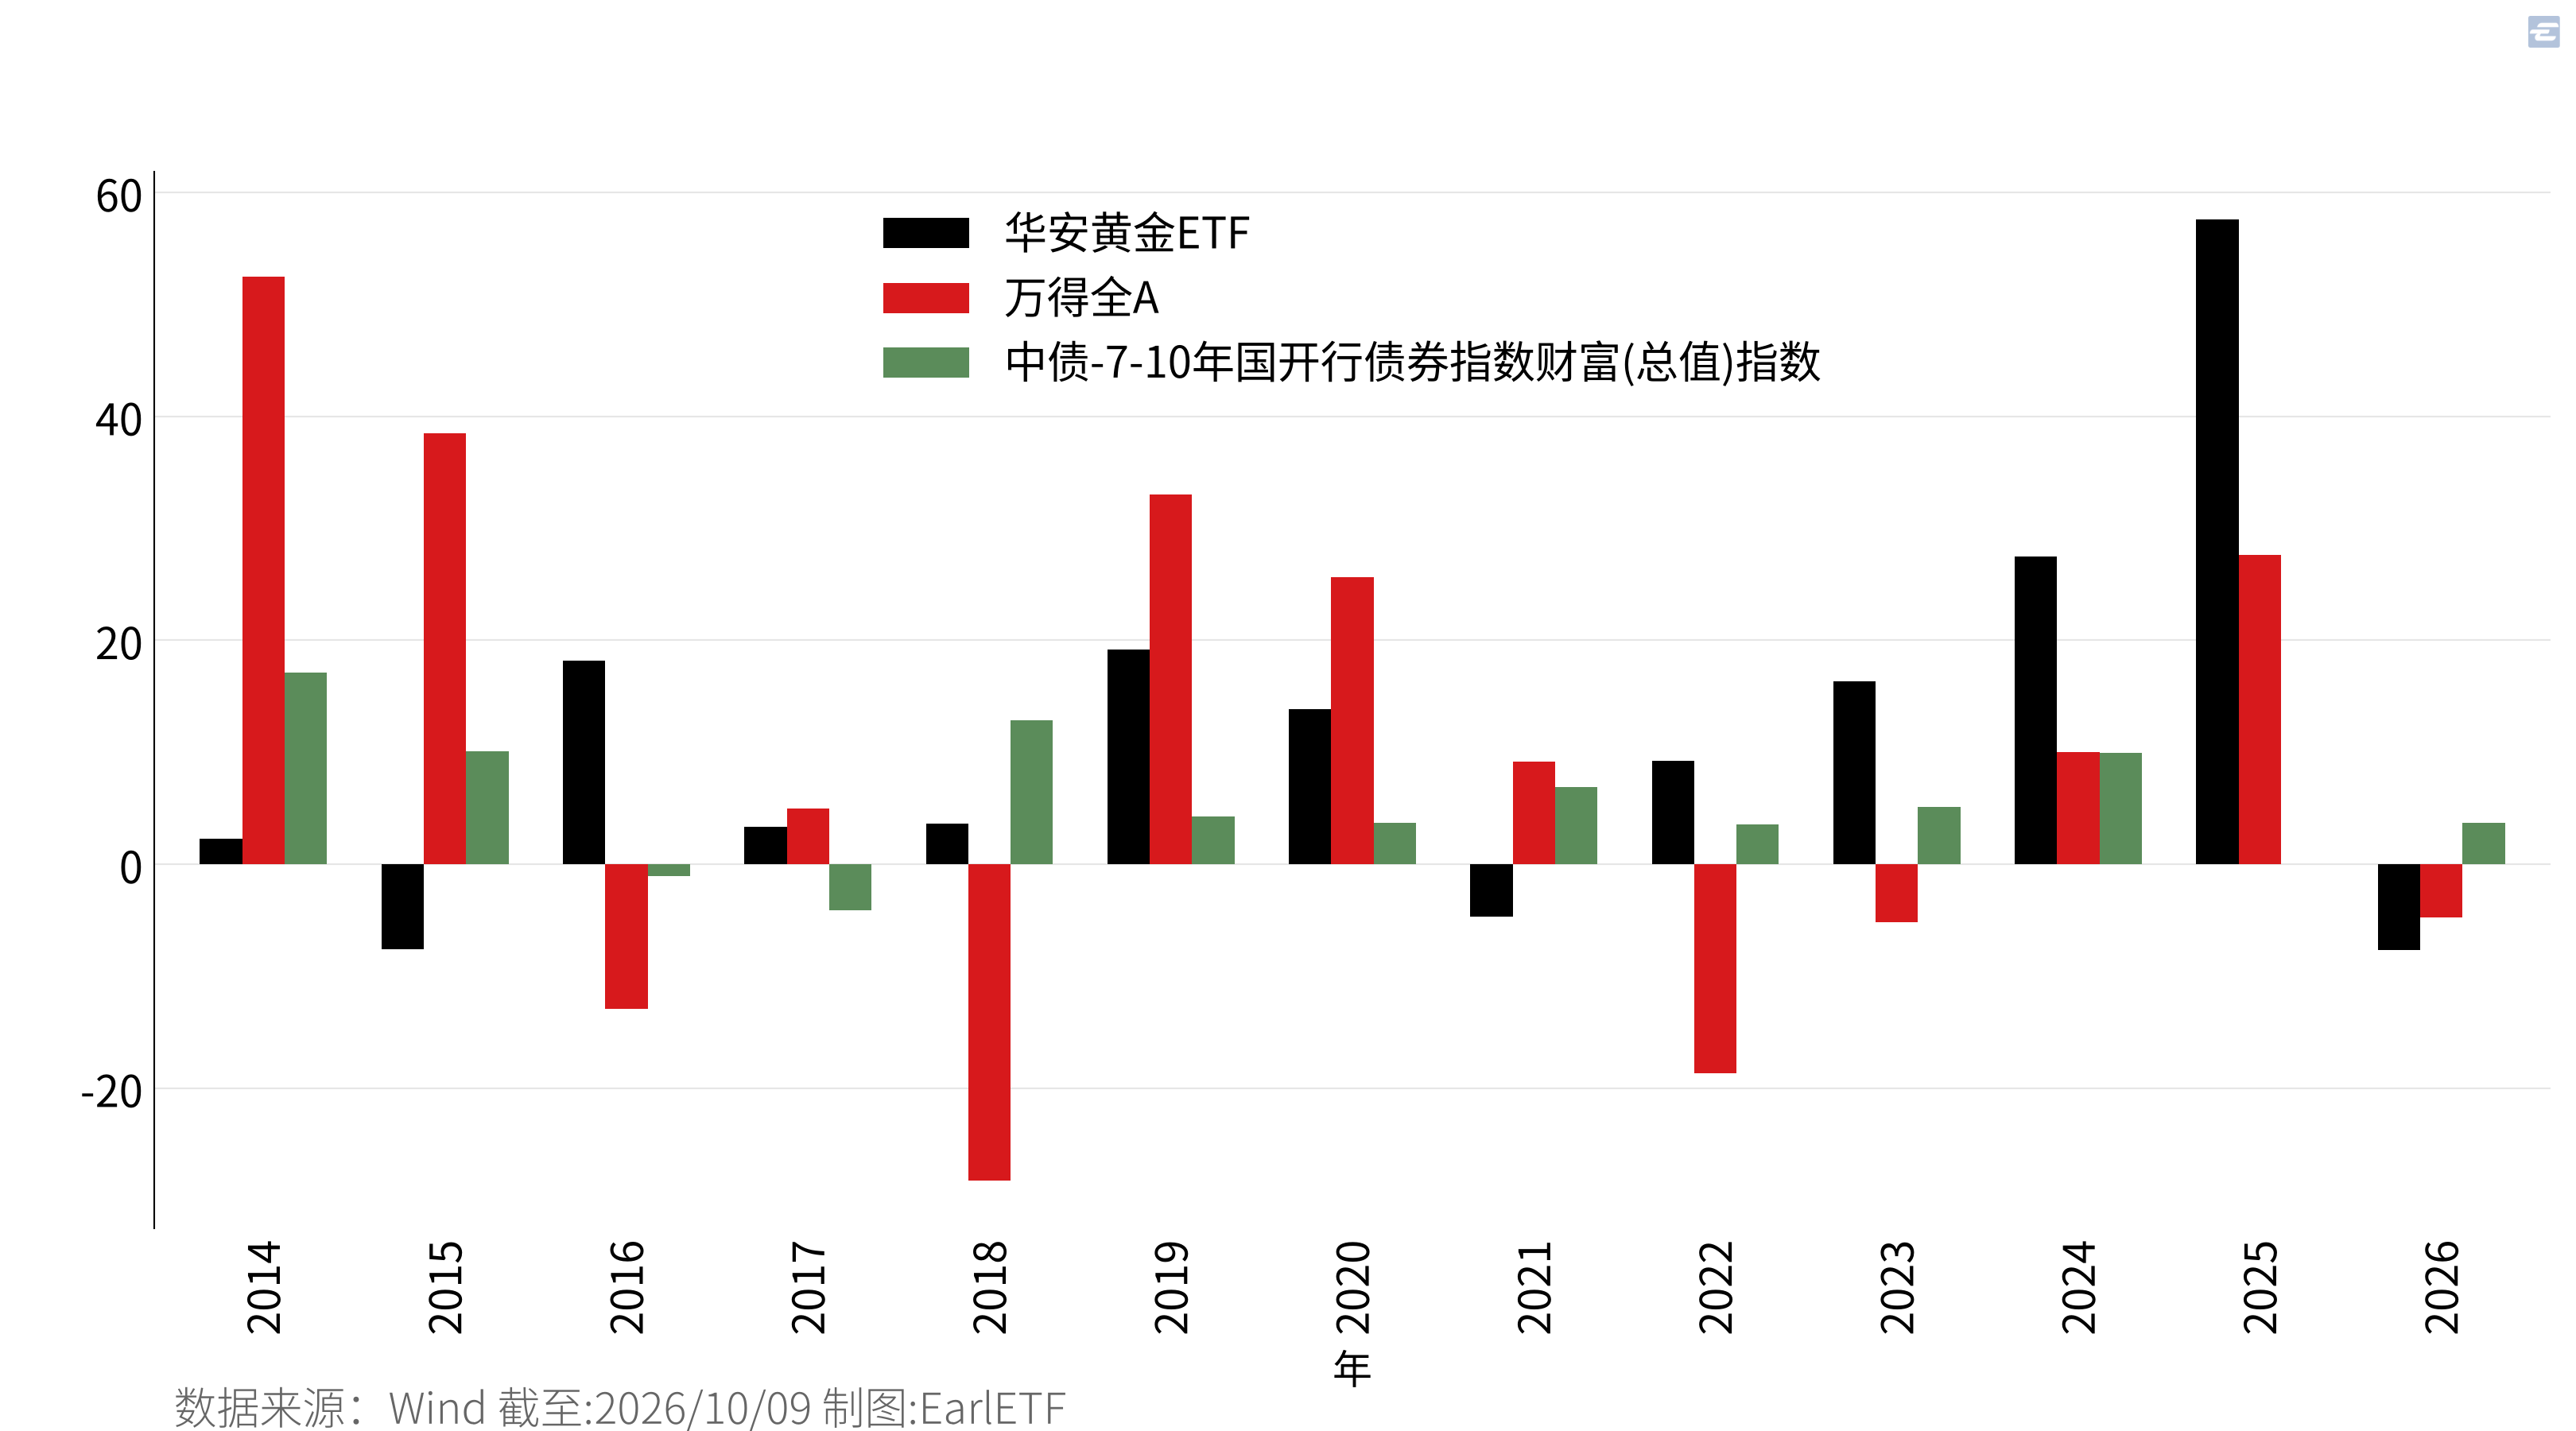
图 24.17 是同期黄金、A股、中债三者的累计收益走势对比。可以看到,虽然中国的黄金ETF在发布之后就横盘调整了许久,但是2019年开始起步上涨,这两年伴随黄金价格的暴涨,终于追上甚至超过了万得全A指数。
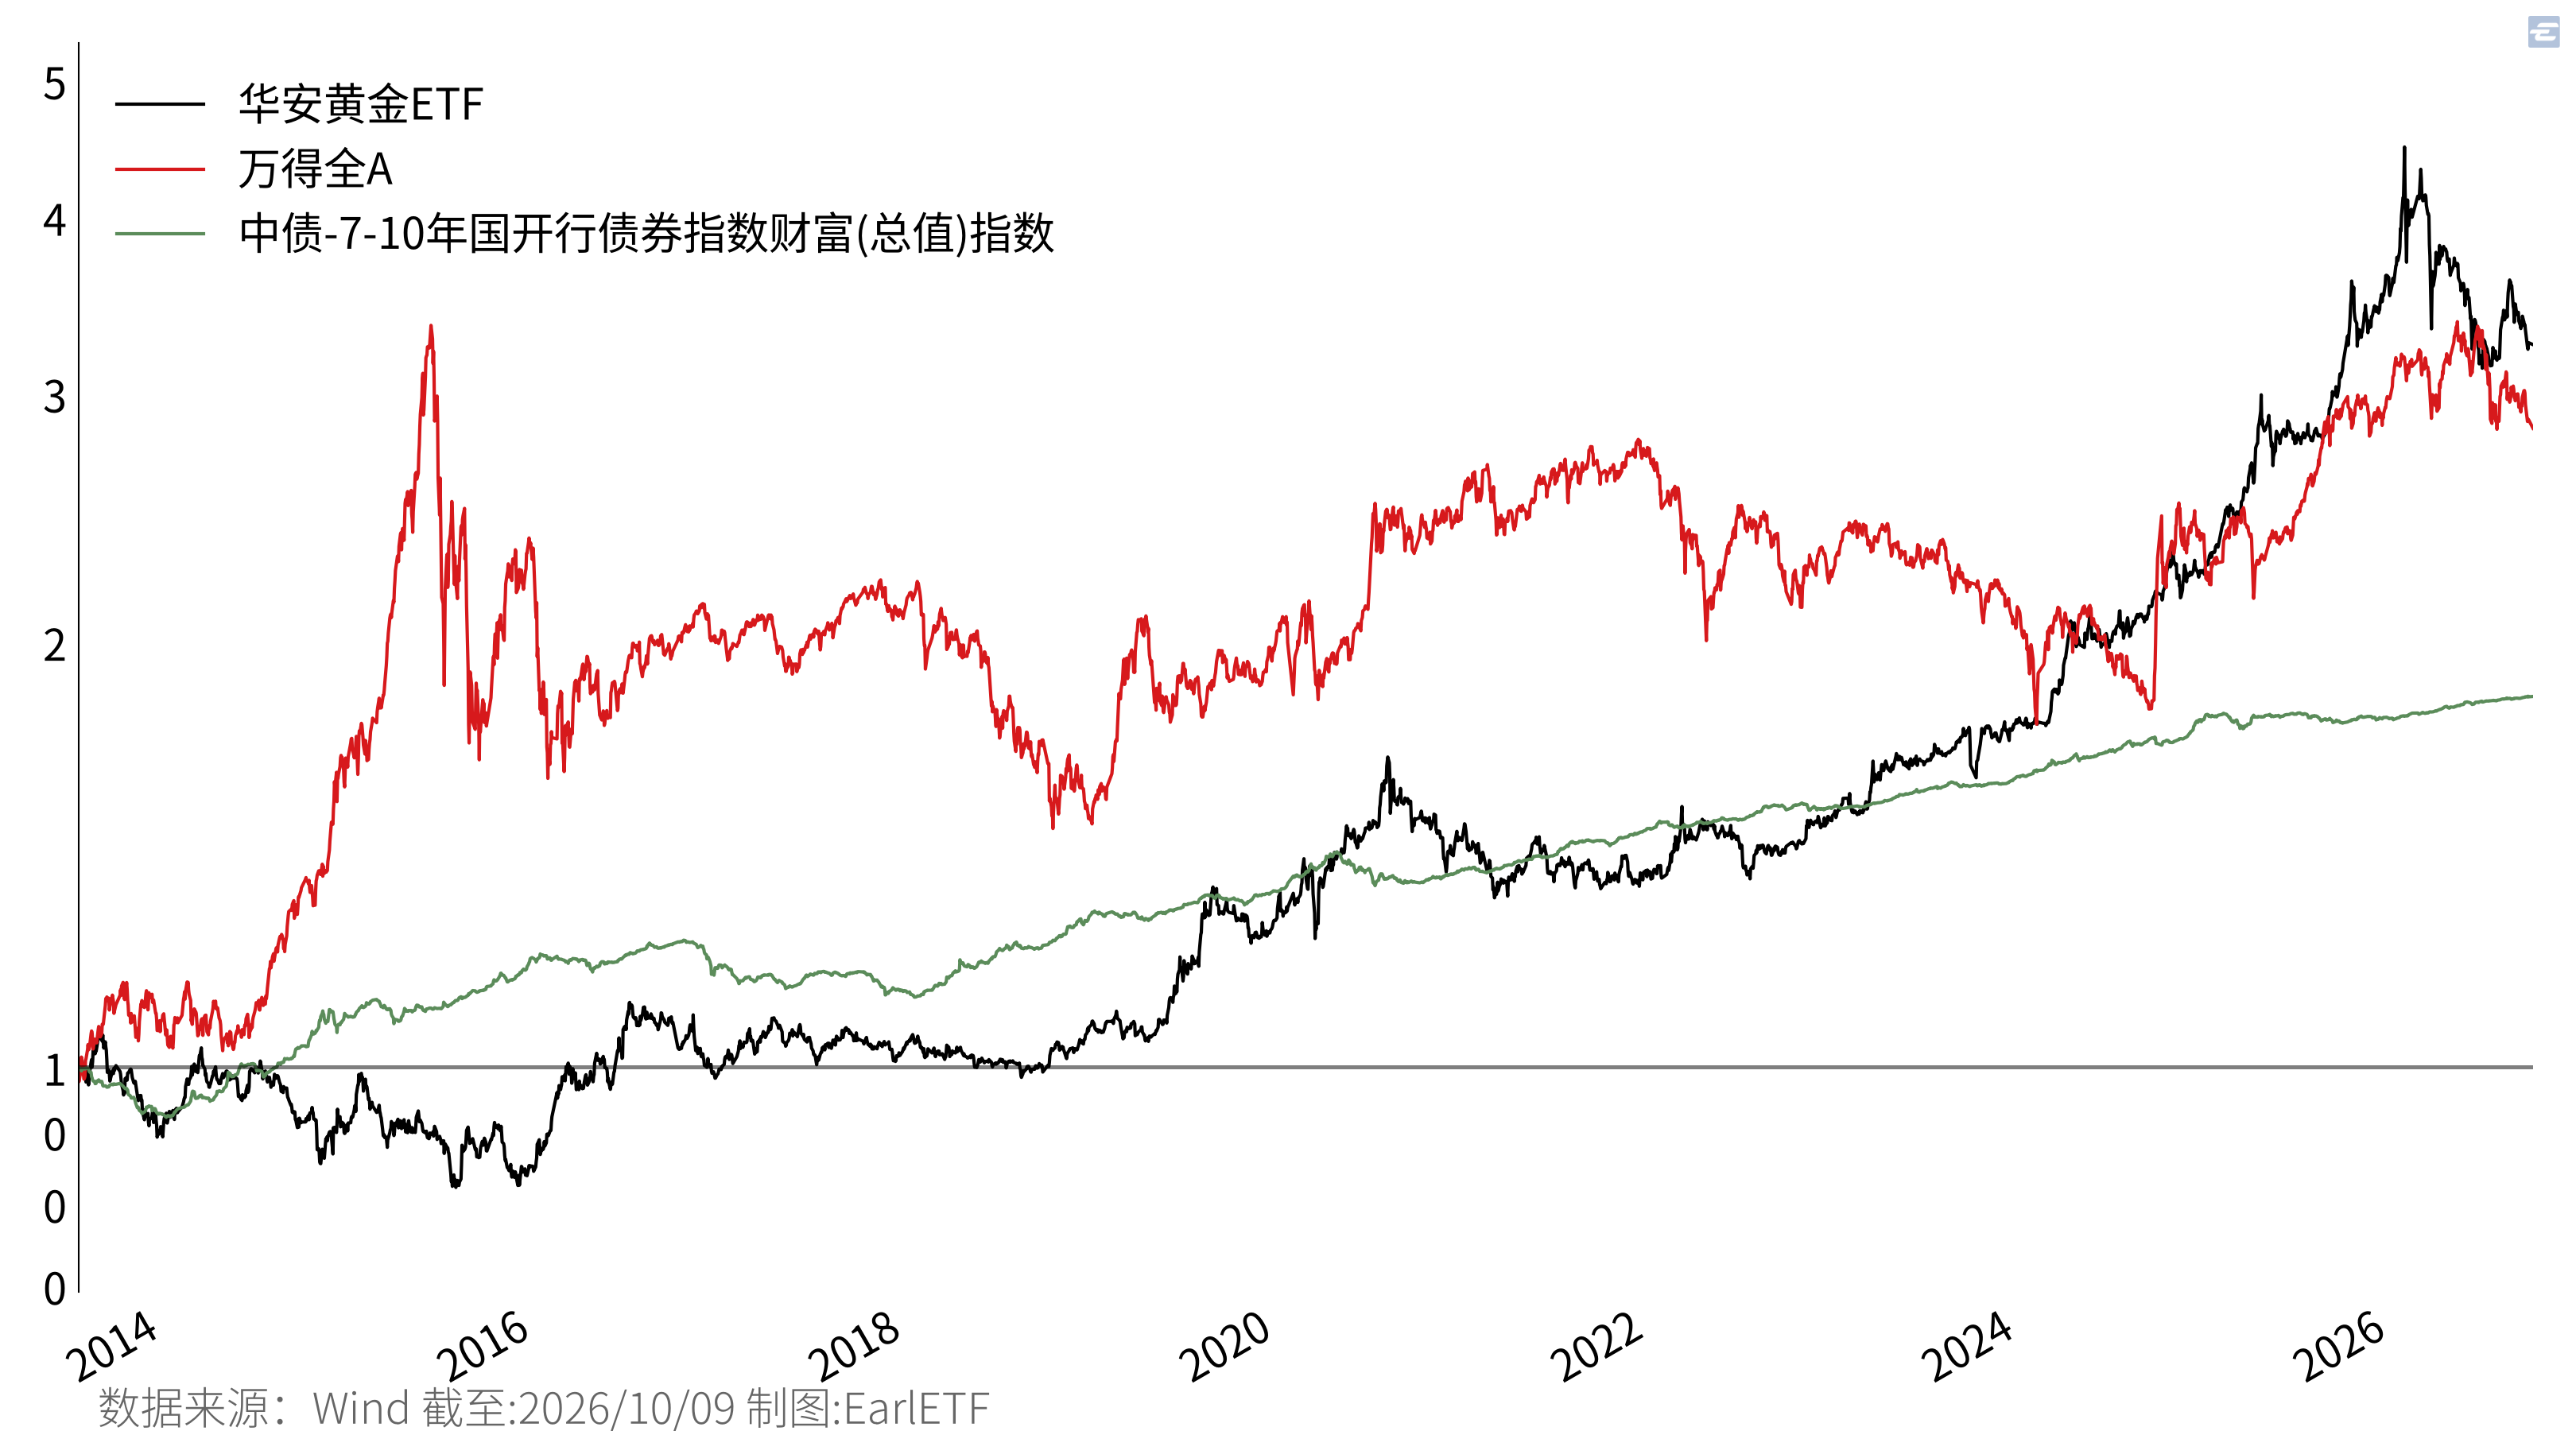
表 24.2 是三者年度收益的相关系数矩阵。可以看到,在2014年之后,黄金和A股的相关系数也非常低,近乎于零。更棒的是,黄金和中国债券的相关系数还是负值。这意味着,在一个以中国股票和债券为主的投资组合中加入黄金,能够起到的分散风险的效果会更大。
| index | 华安黄金ETF | 万得全A | 中债-7-10年国开行债券指数财富(总值)指数 |
|---|---|---|---|
| 华安黄金ETF | 1.00 | 0.11 | -0.32 |
| 万得全A | 0.11 | 1.00 | 0.28 |
| 中债-7-10年国开行债券指数财富(总值)指数 | -0.32 | 0.28 | 1.00 |
表 24.3 把美股的同一口径收窄到2014年迄今,以便与A股口径对照。可以看到,黄金和美股、美债的相关系数就在0.2至0.4之间,远不如和中国股票和债券的相关系数来得低。
| index | SPDR Gold Shares | State Street SPDR S&P 500 ETF Trust | iShares 20+ Year Treasury Bond ETF |
|---|---|---|---|
| SPDR Gold Shares | 1.00 | 0.37 | 0.21 |
| State Street SPDR S&P 500 ETF Trust | 0.37 | 1.00 | 0.54 |
| iShares 20+ Year Treasury Bond ETF | 0.21 | 0.54 | 1.00 |
虽然2013年中国的基金市场就有了黄金ETF,随后也有多支同类产品发行,并出现了场外联接基金。但是黄金ETF更多是作为一个单独的投资品种而出现在基金行业中,将其放到大的基金配置组合中似乎要到2024年才蔚然成风。在笔者关注的多个基金投顾产品中,印象比较深刻的、较早将黄金纳入组合的,应该是中欧财富旗下的多元投顾产品线,比较有代表性的是中欧多元配置21。当然,这是一支我觉得起点比较高的多元配置类基金投顾组合,除了黄金之外,很早就纳入了类似原油、豆粕等商品类场外基金。
但在中国的基金投顾市场,其实最主流的还是股债金的组合。比较有代表性的是交银施罗德著名的低波稳健投顾组合我要稳稳的幸福22,在2024年末修改投顾组合的基准,给了黄金2%的权重。
2024年应该是中国公众资管行业开始增加黄金配置的重要一年,另一个代表性的产品就是招银理财于2024 年 8 月6 日的成立的招银理财招智睿和稳健(安盈优选)360天持有期2号A,作为招银理财诞生于2022年的著名稳健理财产品招银理财招智睿和稳健(安盈优选)360天持有1号A的后续款,也将黄金加入了基准,给了1%的权重:
83%×中债综合全价指数(CBA00203.CS)+5%×中证高股息精选指数(930838.CSI)+5%×恒生港股通高股息率指数(HSSCHKY.HI)+1%×SGE黄金9999(AU9999.SGE)+1%×股票多空基金指数(885078.WI)+5%×活期存款利率
可不要小看这 1%、2% 的基准权重,考虑到在 2025 年黄金 ETF 上涨了超过 57%,即使只是一个点的配置,也可以让整个组合增厚 0.57%;若是两个点的配置,增厚更多达 1.14%。考虑到稳健类产品每年的年化收益可能也就是 3至5% 之间,这一个百分点的增幅绝对不容小觑。
当然,大涨大跌从来就是双刃剑。2026年,黄金在第一个月出现了集体性狂热的脉冲行情,随后则出现了30%的回撤。更重要的是,2026年美伊地缘冲突引发了能源价格的大涨。但在这个过程中,人们发现,常常被视为地缘政治不安定因素对冲工具的黄金,在这一次中并没有起到很好的对冲作用,而是受制于年初冲高回落的套牢盘,以及美债利率上涨的压制,始终在缓慢的调整中。
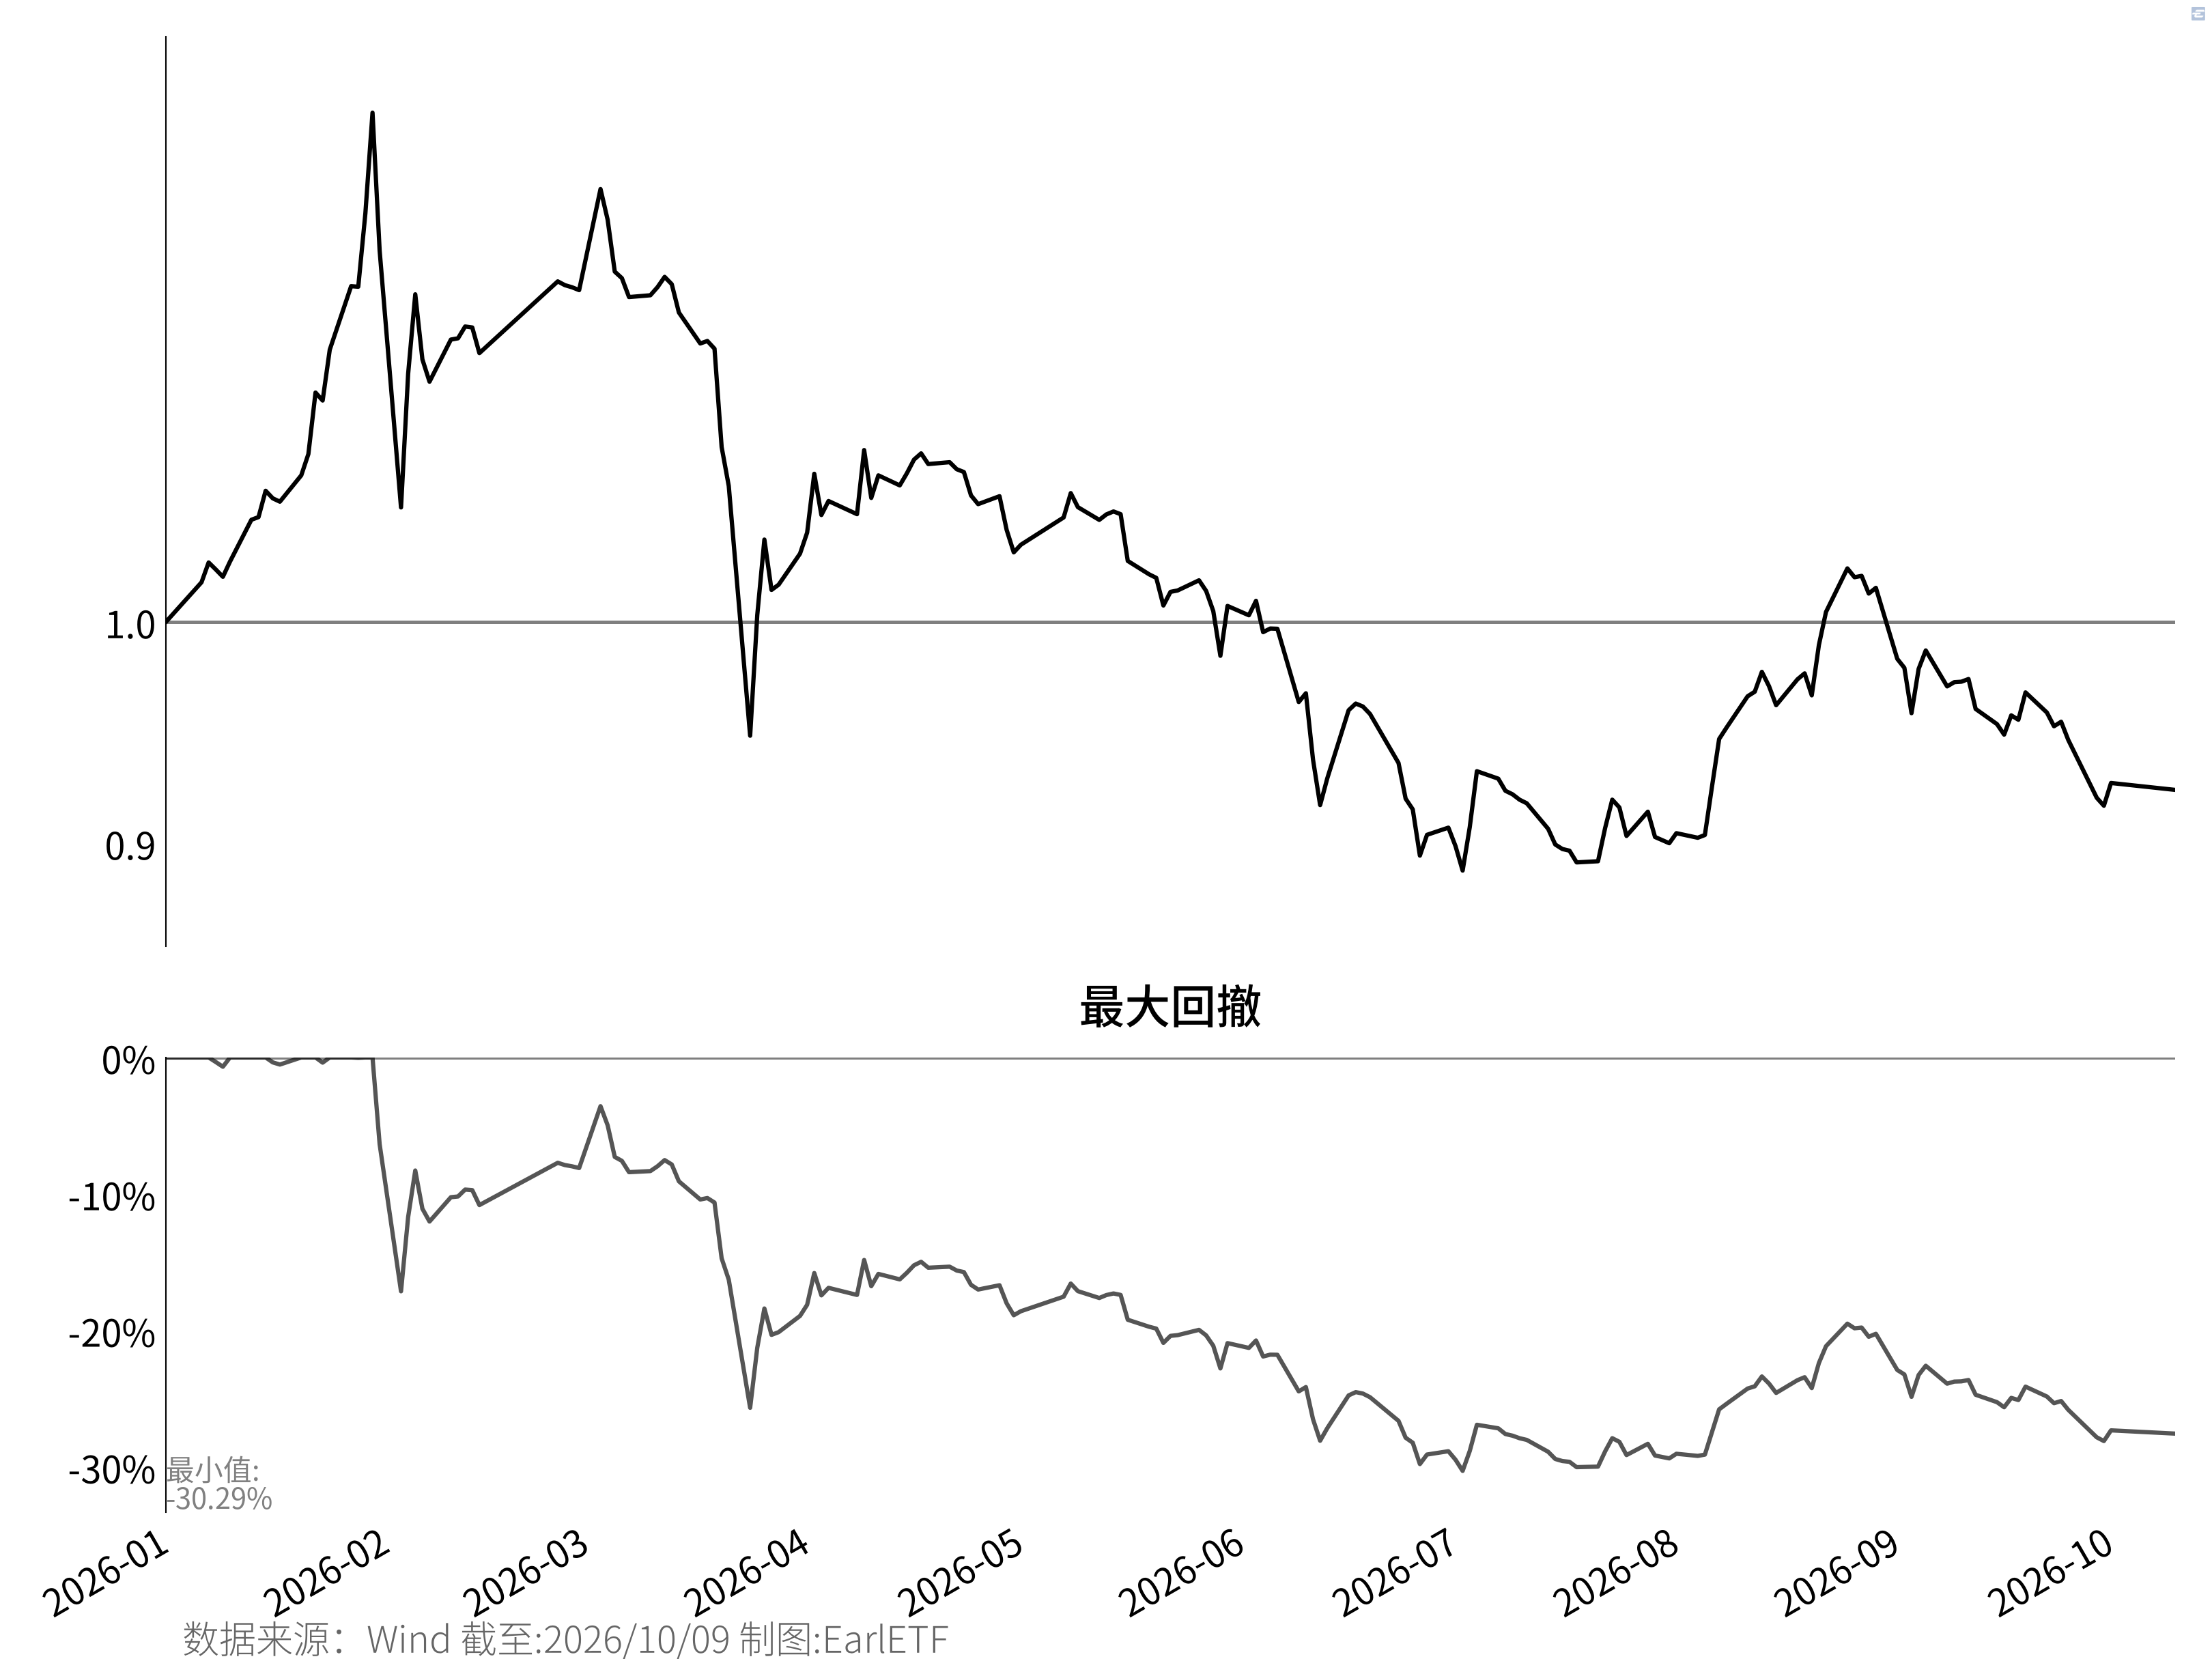
这时许多人才意识到,股债金的组合终究有它的局限性,对于以能源或者是农产品上涨为主的商品期货行情力有不逮。要真正的实现多元化,还得是真正意义上的股债商组合。
Gary P. Brinson 等, 《Determinants of Portfolio Performance》, Financial Analysts Journal 42, 期 4 (1986): 39~44, https://doi.org/10.2469/faj.v42.n4.39.↩︎
Roger G. Ibbotson, 《Roger G. Ibbotson》, Yale School of Management; Yale School of Management, 2026年10月, https://som.yale.edu/faculty-research/faculty-directory/roger-g-ibbotson.↩︎
Paul D. Kaplan, 《Paul D. Kaplan》, Morningstar; Morningstar, 2026年10月, https://www.morningstar.com/people/paul-kaplan.↩︎
Roger G. Ibbotson 和 Paul D. Kaplan, 《Does Asset Allocation Policy Explain 40, 90, or 100 Percent of Performance?》, Financial Analysts Journal 56, 期 1 (2000): 26~33, https://doi.org/10.2469/faj.v56.n1.2327.↩︎
Macrotrends LLC, 《Historical Gold Prices - 100 Year Chart》, 数据页面, Macrotrends; Macrotrends LLC, 见于 2026年10月15日, https://www.macrotrends.net/1333/historical-gold-prices-100-year-chart.↩︎
An Act To Provide for the Establishment of Federal Reserve Banks, to Furnish an Elastic Currency, to Afford Means of Rediscounting Commercial Paper, to Establish a More Effective Supervision of Banking in the United States, and for Other Purposes, 法律 Nos. Pub. L. 63-43, United States Statutes at Large 251 (1913), https://www.govinfo.gov/app/details/STATUTE-38/STATUTE-38-Pg251-2.↩︎
Franklin D. Roosevelt, 《Executive Order 6102—Forbidding the Hoarding of Gold Coin, Gold Bullion and Gold Certificates》, The American Presidency Project; University of California, Santa Barbara, 1933年4月5日, https://www.presidency.ucsb.edu/documents/executive-order-6102-forbidding-the-hoarding-gold-coin-gold-bullion-and-gold-certificates.↩︎
Joint Resolution to Assure Uniform Value to the Coins and Currencies of the United States, 法律 Nos. H.J. Res. 192, United States Statutes at Large 112 (1933), https://www.govinfo.gov/app/details/STATUTE-48/STATUTE-48-Pg112-3.↩︎
Richard Nixon, 《Address to the Nation Outlining a New Economic Policy: "The Challenge of Peace"》, The American Presidency Project, 1971年8月15日, https://www.presidency.ucsb.edu/documents/address-the-nation-outlining-new-economic-policy-the-challenge-peace.↩︎
Peter L. Bernstein, 黄金简史, 第3版 版, 译 黄磊, 东航金融·衍生译丛 (上海财经大学出版社, 2013), 368, https://book.douban.com/subject/25844542/.↩︎
An Act to Provide for Increased Participation by the United States in the International Development Association and to Permit United States Citizens to Purchase, Hold, Sell, or Otherwise Deal with Gold in the United States or Abroad, 法律 Nos. Pub. L. 93-373, United States Statutes at Large 445 (1974), https://www.govinfo.gov/app/details/STATUTE-88/STATUTE-88-Pg445.↩︎
Harry Browne 和 Terry Coxon, Inflation-Proofing Your Investments: A Permanent Program That Will Protect You against Inflation and Depression (William Morrow and Company, 1981), https://www.goodreads.com/en/book/show/19648409-inflation-proofing-your-investments.↩︎
Harry Browne, How You Can Profit from the Coming Devaluation (Arlington House, 1970), https://www.amazon.com/dp/087000073X?lv=shuf&channelId=500&plpRedirect=mhFallback.↩︎
Pacific Heights Asset Management, 《Permanent Portfolio® (PRPFX)》, The Permanent Portfolio Family of Funds; The Permanent Portfolio Family of Funds, 1982年12月, https://www.permanentportfoliofunds.com/permanent-portfolio.html.↩︎
Craig Rowland 和 J. M. Lawson, 哈利·布朗的永久投资组合:无惧市场波动的不败投资法, 译 王晨 等 (机械工业出版社, 2017), https://book.douban.com/subject/27111607/.↩︎
State Street Global Advisors, 《SPDR® Gold Shares (GLD)》, State Street Global Advisors, 2004年11月, https://www.ssga.com/us/en/intermediary/etfs/spdr-gold-shares-gld.↩︎
Investment Company Act of 1940, 法律 Nos. Pub. L. 76-768 (ch. 686), Statute Compilations 789 (1940), https://www.govinfo.gov/app/details/COMPS-1879.↩︎
Securities Act of 1933, 法律 Nos. Pub. L. 73-22 (ch. 38), Statute Compilations 74 (1933), https://www.govinfo.gov/app/details/COMPS-1884.↩︎
iShares, 《iShares 20+ Year Treasury Bond ETF (TLT)》, iShares, 2002年7月, https://www.ishares.com/us/products/239454/ishares-20-year-treasury-bond-etf.↩︎
State Street Global Advisors, 《State Street® SPDR® S&P 500® ETF Trust (SPY)》, State Street Global Advisors, 1993年1月, https://www.ssga.com/us/en/intermediary/etfs/state-street-spdr-sp-500-etf-trust-spy.↩︎
中欧财富, 《中欧多元配置 (8100000800)》, 基金投顾策略, 中欧财富, 2024年5月6日, https://galaxy.qiangungun.com/galaxy/share-react/build/index.html#/product/fof/dynamic/8100000800.↩︎
交银施罗德, 《我要稳稳的幸福 (ZH013136)》, 基金投顾策略, 且慢, 2017年1月20日, https://qieman.com/alfa/portfolio/ZH013136/detail?from=poIndex.↩︎