37 风险平价靠的是国债大牛市吗?复盘2012年那场改变资配界的FAJ大论战
2008年次贷危机爆发时,全球机构投资者遭遇了一场信仰危机。
过去数十年被奉为资产配置金科玉律的「60/40股债平衡组合」,在暴跌中几乎毫无还手之力。名义上股票只占六成仓位,但在组合的波动率贡献中,股票资产吃掉了接近九成。投资者原本以为自己买了多元化,买单时才发现手里拿着的几乎是一只纯股票基金。
在这片废墟之上,以桥水「全天候」(All Weather)为代表的风险平价(Risk Parity)策略迅速走向神坛。
风头一时无两。
它的逻辑很清晰。既然传统配置被股票风险绑架,那就按风险贡献来分蛋糕,给低波动的国债大幅加杠杆,让股票与债券在组合中平分秋色。
随着资金涌入风险平价基金,一个巨大的问号在学术界与投资界蔓延开来:
从1982年美联储前主席沃尔克将利率拉到顶峰之后,美国国债开启了长达三十年的大牛市,收益率一路从15%狂泻到接近于零。风险平价策略在过去几十年的惊艳表现,究竟来自风险分配的制度红利,还是搭上了人类历史上最壮阔的一轮债券牛市顺风车?如果利率见底回升,重仓并带杠杆的债券组合会不会沦为灾难?
2012年,顶级学术期刊《金融分析师杂志》(Financial Analysts Journal,简称 FAJ)先后刊登了两篇重磅论文,就这一核心命题展开了一场针锋相对的大论战。
论战的一方,是量化巨头AQR创始人克利福德·阿斯尼斯(Clifford S. Asness)团队;另一方,则是加利福尼亚大学伯克利分校的罗伯特·安德森(Robert M. Anderson)教授团队。双方使用同一套历史数据,却得出了截然相反的结论。
这场论战不仅厘清了风险平价的底层机制,更为后来的宏观多资产策略演进埋下了伏笔。
数据来源:Asness, Frazzini, and Pedersen (2012)
37.1 杠杆厌恶与85年的利率轮回
论战由AQR拉开序幕。2012年初,Clifford S. Asness、Andrea Frazzini 与 Lasse H. Pedersen 在 FAJ 发表了“Leverage Aversion and Risk Parity”(杠杆厌恶与风险平价)1。
在这篇论文中,AQR团队首先给风险平价的拥趸泼了一盆冷水:光喊「风险均衡优于资金均衡」是站不住脚的。如果股票的风险溢价足够丰厚,理性的投资者完全应该让股票主导风险;风险平价之所以能跑赢,前提必须是低风险资产的风险调整后收益显著高于高风险资产。
为了解释这一现象,AQR搬出了学术理论的重武器:杠杆厌恶(Leverage Aversion)。
这一理论由费雪·布莱克(Fischer Black)在1972年奠定雏形,后经 Frazzini 和 Pedersen 在2010年完善为著名的 BAB(Betting Against Beta)因子2。在现实世界中,绝大多数机构(如养老金、公募基金)和个人投资者都受到杠杆限制,或者天然排斥借贷。为了博取更高回报,资金往往蜂拥挤入股票等高Beta资产,推高了高风险资产估值,压低了其夏普比率;相反,短期国债等低风险资产乏人问津,折价交易,反而沉淀出丰厚的夏普比率。
因此,能够使用杠杆的投资者,就可以通过借贷加杠杆买入低风险资产,捕获被大众舍弃的高夏普收益。
质疑声扑面而来。
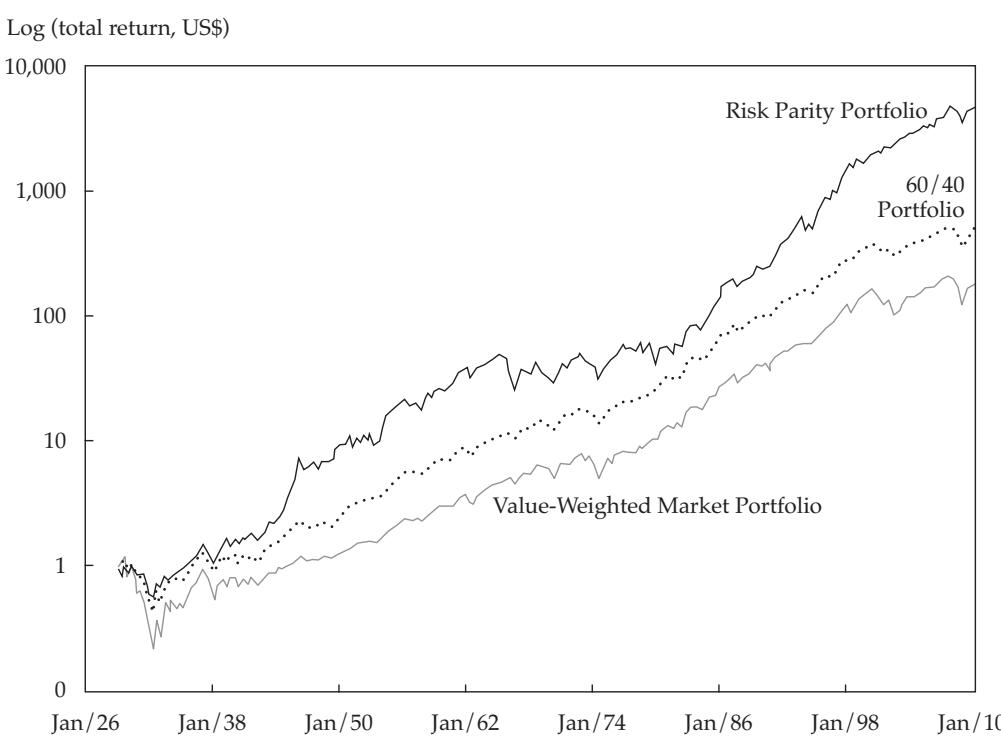
AQR用1926至2010年长达85年的美股与美债CRSP数据,做了一次全景实证(表 37.1)。
AQR指出,1926年美国10年期国债收益率约为3.5%,到了2010年同样在3.5%左右。在整整85年的时间跨度里,美债收益率经历了一次完整的「过山车」(Round Trip),期初与期末利率几乎持平;与此同时,美股估值(席勒CAPE)在85年间几乎翻了一倍。
也就是说,如果拉长时间看,历史环境整体偏向股票。但在这样的背景下,风险平价策略依然展现出惊人的统治力(图 37.1)。
| 投资组合/资产 | 年化超额收益(%) | 波动率(%) | 夏普比率 | Alpha(%) |
|---|---|---|---|---|
| CRSP股票 | 6.71 | 19.05 | 0.35 | - |
| CRSP国债 | 1.56 | 3.28 | 0.47 | - |
| 市值加权组合 | 3.84 | 15.08 | 0.25 | - |
| 60/40股债组合 | 4.65 | 11.68 | 0.40 | - |
| 风险平价(无杠杆) | 2.20 | 4.25 | 0.52 | 1.39 |
| 风险平价(加杠杆至市场波动率) | 7.99 | 15.08 | 0.53 | 5.50 |
| 风险平价相对市值加权超额 | 4.15 | 12.69 | 0.33 | 5.50 |
| 风险平价相对60/40超额 | 3.34 | 10.31 | 0.32 | 3.76 |
在85年的长期样本中:
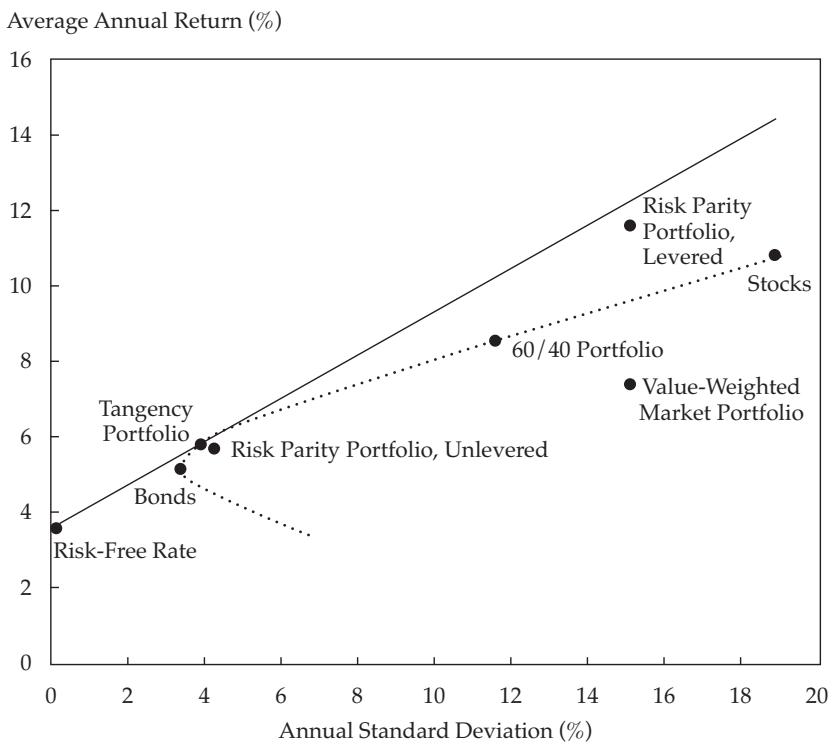
- 无杠杆的风险平价组合夏普比率高达0.52,不仅远超美股的0.35和市值加权组合的0.25,也高于60/40的0.40;
- 当把风险平价加杠杆放大到与市值加权组合相同的波动率(15.08%)时,其年化超额收益达到7.99%,跑赢市值加权组合4.15个百分点,跑赢60/40组合3.34个百分点(图 37.2);
- 相对于市值加权组合的年化Alpha高达5.50%,且统计显著性极高(t值达到4.30)。
不仅如此,AQR还将实证拓展至全球11个发达国家的股债市场,以及包含信用债、大宗商品的广泛样本。在每一个细分市场中,低Beta资产的高夏普特征都稳定存在。
AQR给出明确结论:风险平价的长期超额收益扎根于杠杆厌恶溢价,经受住了85年完整利率周期的检验,绝非单靠一段债券牛市的运气。
数据来源:Asness, Frazzini, and Pedersen (2012)
37.2 伯克利的拆解与现实摩擦
就在AQR的论文发表后不久,伯克利大学的研究团队在2012年末发表了反驳论文“Will My Risk Parity Strategy Outperform?”(我的风险平价策略真能跑赢吗)3。
第一作者罗伯特·安德森(Robert M. Anderson)教授团队直奔AQR的核心论据而去。他们完全复用了AQR的1926-2010年CRSP股债数据库,但在回测细节和现实约束上动了手术刀。
安德森团队指出了AQR论文中三个致命的理想化假设:
37.2.1 1. 后视镜偏差与无条件杠杆
AQR在测算加杠杆风险平价时,使用了一个固定缩放因子 \(k\)。这个 \(k\) 是用1926到2010年整整85年的全样本实际波动率倒算出来的常数。
在1926年建仓时,没有任何基金经理能提前预知未来85年的真实波动率。这种无条件杠杆(Unconditional Leverage)天然带有严重的后视镜偏差(Lookahead Bias),在现实中无法投资(Uninvestable)。
安德森团队改为严格的事前可投资版本:在每个月末,根据过去36个月的滚动波动率动态计算杠杆率,使组合的预期波动率匹配市值加权指数。仅仅修补这个偏差,风险平价的长期累计收益就出现明显缩水。
37.2.2 2. 真实借贷成本的吞噬
AQR在基准模型中假设投资者可以按无风险利率(90天短期国债利率)借入资金。但现实中,无论是通过回购协议还是国债期货加杠杆,机构面临的融资利率通常是3个月欧洲美元存款利率(Eurodollar Deposit Rate)或LIBOR。
在1971至2010年间,欧洲美元利率相较无风险利率平均存在约100个基点的融资利差(Spread);在1971年之前,保守估计也存在60个基点的利差。
加杠杆后的夏普比率 \(S_L\) 与无杠杆夏普比率 \(S_U\) 之间存在严密的数学关系:
\[S_L = S_U - \left(\frac{\lambda - 1}{\lambda}\right) \left(\frac{r_b - r_f}{\sigma}\right)\]
其中 \(\lambda\) 为杠杆倍数,\(r_b\) 为借贷利率,\(r_f\) 为无风险利率,\(\sigma\) 为无杠杆组合的波动率。
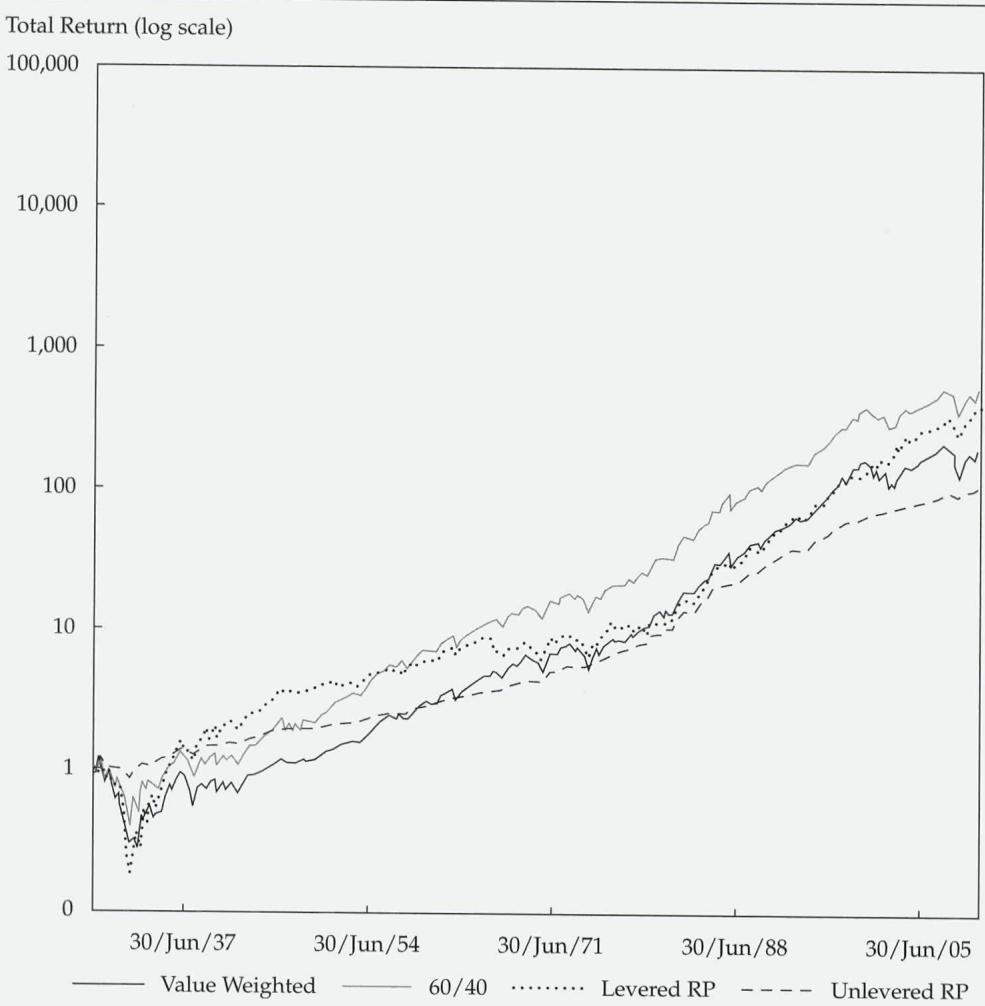
由于风险平价为了将4%波动率的固收组合拉升到15%的市场波动率,平均需要施加 3.55倍 的杠杆。微小的融资利差在3.5倍杠杆的放大下,会变成极其沉重的负收益拖累(图 37.3)。
37.2.3 3. 动态换手与交易摩擦
市值加权组合天然具有买入持有的低换手属性,60/40组合也只需在资产涨跌后做小幅度再平衡。
但带杠杆的风险平价组合由于杠杆倍数和资产波动率每月都在变动,其隐含换手率远高于传统组合。在将历史佣金与冲击成本计入后,超额收益被进一步蚕食。
数据来源:Anderson, Bianchi, and Goldberg (2012)
安德森团队将上述现实摩擦逐层加入后,给出了对比结果(表 37.2):
| 测算情景与策略 | 年化超额收益(%) | Alpha(%) | 夏普比率 |
|---|---|---|---|
| 基准无摩擦情景(按国债利率借贷) | |||
| 60/40组合 | 4.77 | - | 0.41 |
| 加杠杆风险平价 | 6.87 | 3.53 | 0.42 |
| 风险平价相对60/40 | 2.10 | 1.81 | 0.21 |
| 计入欧洲美元融资成本情景 | |||
| 60/40组合 | 4.77 | - | 0.41 |
| 加杠杆风险平价 | 5.06 | 1.70 | 0.31 |
| 风险平价相对60/40 | 0.29 | -0.02 | 0.03 |
| 计入融资成本与换手交易费用情景 | |||
| 60/40组合 | 4.71 | - | 0.40 |
| 加杠杆风险平价 | 4.54 | 1.18 | 0.28 |
| 风险平价相对60/40 | -0.17 | -0.49 | -0.02 |
数据展现了显著的反转:
- 一旦扣除真实的借贷成本(欧洲美元利率),风险平价相对于60/40的超额年化收益直接从2.10%缩水到0.29%,统计显著性彻底消失(p值从0.03升至0.40);
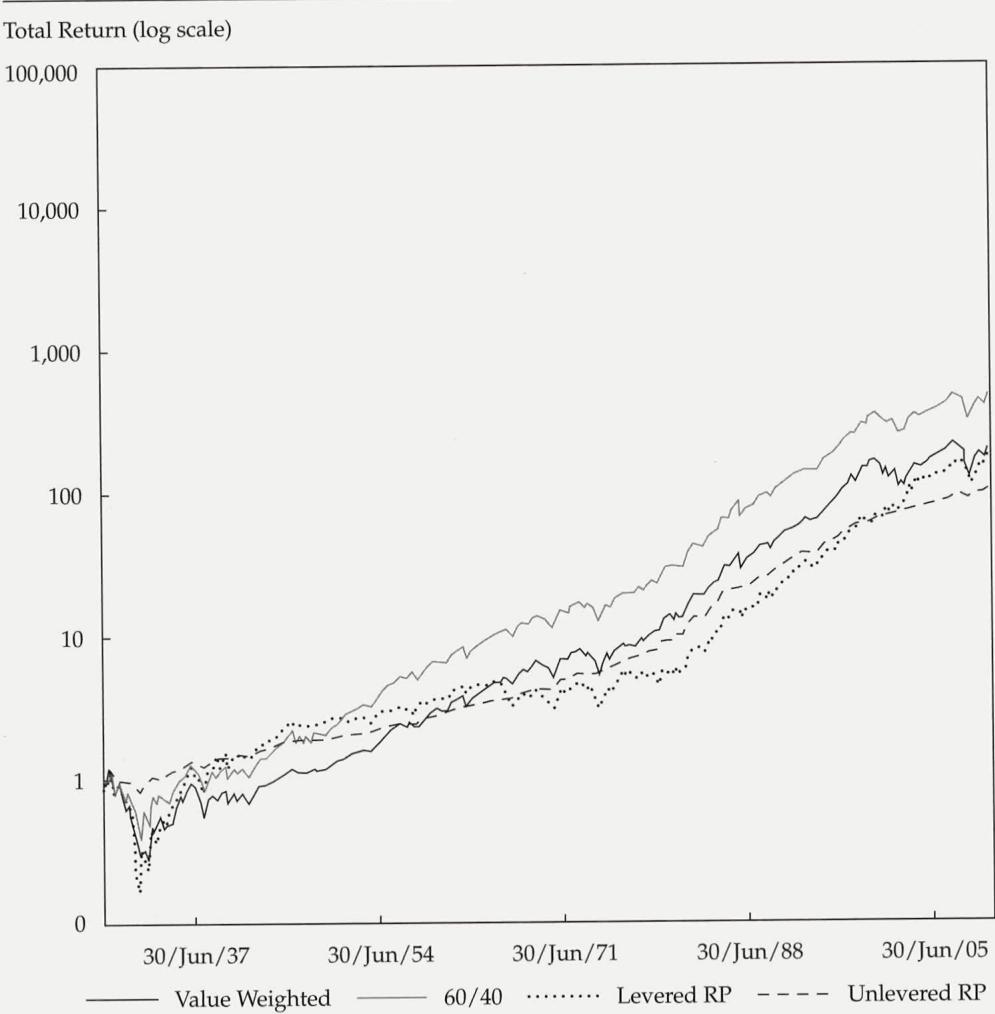
- 如果再扣除再平衡的换手交易摩擦,在1926-2010全样本期内,加杠杆风险平价的年化收益(4.54%)略微落后于传统的60/40组合(4.71%),Alpha变为负数(-0.49%);
- 最终的累计收益曲线上,60/40组合重新登顶,而加杠杆风险平价仅与市值加权指数勉强打平(图 37.4)。
数据来源:Anderson, Bianchi, and Goldberg (2012)
37.3 37年的漫长煎熬与非对称尾部
除了摩擦成本,伯克利团队给出的第二击直戳风险平价的周期脆弱性:分段样本检验。
全样本85年看似经历了一个利率轮回,但如果拆成不同的历史阶段,表现极度不均(图 37.5):
- 二战前及危机期(1926-1945,20年):大萧条与通缩阴霾笼罩,国债避险属性凸显,加杠杆风险平价表现优异;
- 战后滞胀与加息周期(1946-1982,37年):通胀飙升,美联储持续加息,债券经历了长达37年的熊市。在这一时期,无论市值加权还是60/40组合,累计回报均大幅跑赢风险平价;
- 大牛市黄金期(1983-2000,18年):沃尔克加息后的降息周期与科技繁荣期,三者并驾齐驱;
- 互联网泡沫破裂后(2001-2010,10年):两次衰退与降息,风险平价再度胜出。
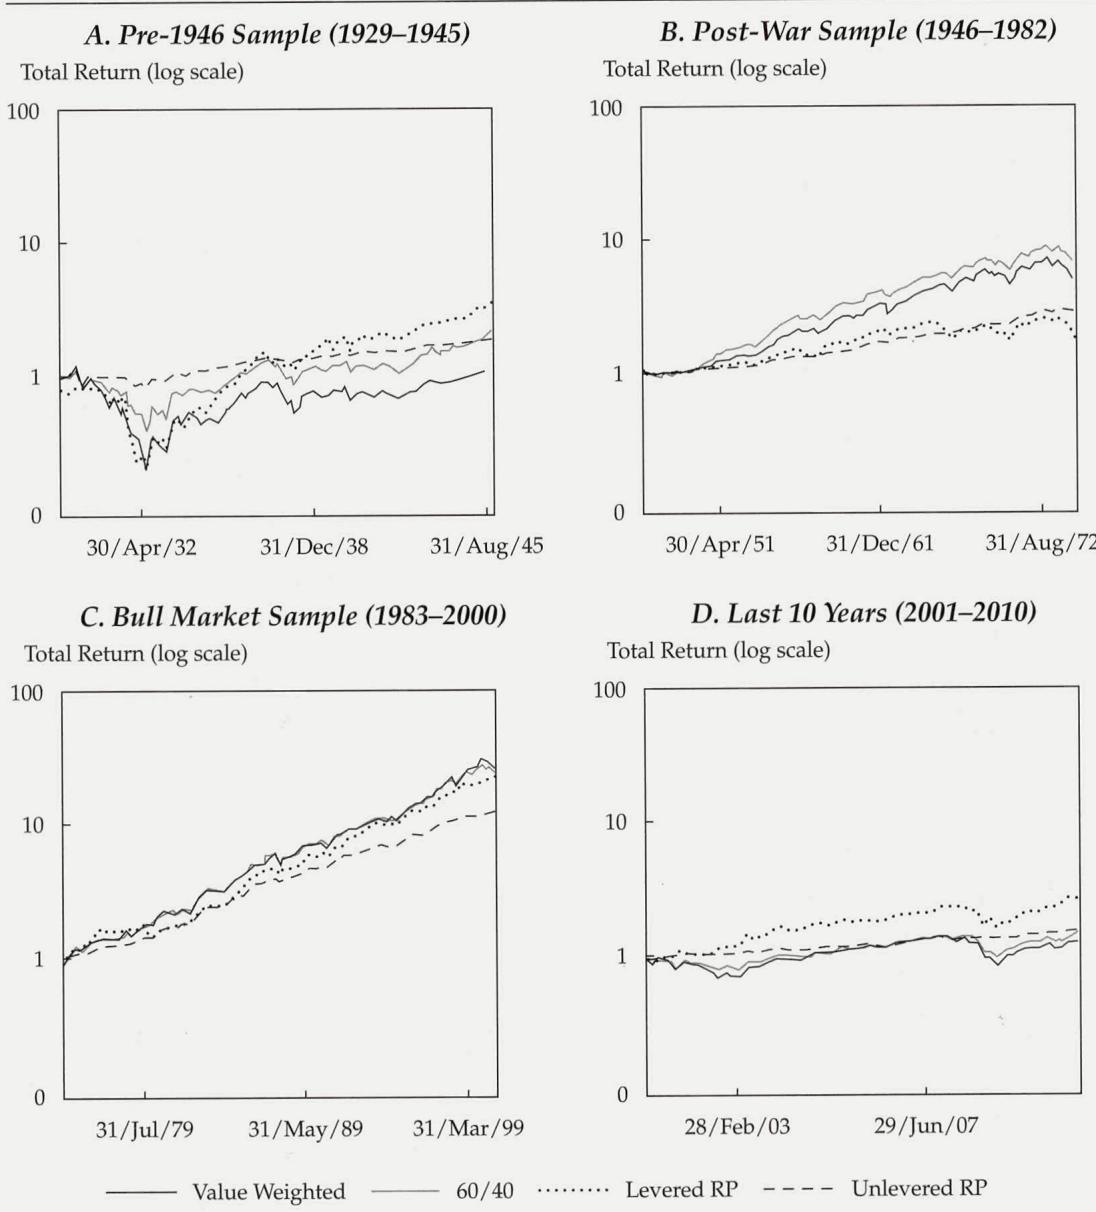
数据来源:Anderson, Bianchi, and Goldberg (2012)
最让机构投资者警惕的,是1946至1982年长达37年的跑输。
37年的时间跨度,远超一位首席投资官甚至两代基金经理的职业生涯。如果一个策略在长达近40年的时间里持续落后于基准组合,几乎没有机构能够坚持持有而不被清盘。
更深层的隐患藏在统计分布的尾部特征里。
传统的股票和60/40组合虽有大幅波动,却呈现正偏度(0.20);加杠杆的风险平价组合反而展现出显著的负偏度(-0.58)与高耸的峰度(15.54)。
在量化金融中,负偏度与高超额峰度意味着平时收益平稳,但一旦遭遇黑天鹅(如利率突发飙升或流动性挤兑),就会出现断崖式的大幅亏损。安德森团队由此提出了一种假说:模型中观察到的风险平价超额回报,更像是市场对承担极端下行尾部风险拿到的补偿。
37.4 从纯种风险平价到AQRIX的自我蜕变
学术界在2012年的这场论战,并没有以某一方的认输告终。但它给资产管理实践带来的震动却无比深远。
作为论战的主角,AQR并没有停留在象牙塔式的论文辩论中。早在2010年,AQR就发行了一只旗舰公募基金:AQR Multi-Asset Fund(代码:AQRIX)。
在创设之初,AQRIX的底色正是一只标准的风险平价多资产基金,核心配置聚焦于各大类资产的风险平价均衡。然而,经历了学术争鸣和实际运作中的市场检验,阿斯尼斯与其团队清醒地意识到:安德森团队指出的痛点真实存在。
纯种的风险平价策略有两处无法回避的薄弱环节:
其一是零利率下限与杠杆侵蚀。当国债名义利率降至接近零甚至负利率时,加杠杆买低息债券带来的利息收入根本无法覆盖融资利差。
其二是通胀冲击下的股债正相关。在通胀失控或央行急剧收紧流动性时,股票与债券往往同步重挫,发生致命的「股债双杀」。此时加了3到4倍杠杆的债券仓位不仅无法提供对冲,反而会成为组合最大的失血点。
正因此,AQR在随后的十余年间对 AQRIX 进行了持续的架构改造。它不再坚守机械的静态风险平价,而是演进为一个融合多元超额收益来源的复合策略体系:
- 引入宏观趋势跟踪(Trend Following / CTA):在传统股债配置的基础上,叠加做多做空的大宗商品与利率趋势模型。当债券进入持续下跌通道时,趋势跟踪能够果断将债券仓位翻空,直接切断杠杆多头的亏损;
- 注入多元风格因子(Style Premia):将价值、动量、套利(Carry)、防御(Defensive)等全天候Alpha因子注入多资产底仓,摆脱对单一资产Beta的依赖;
- 强化事前动态杠杆约束:建立严格的波动率与流动性风控机制,规避负偏度带来的极端尾部抛售。
大考很快来临。
这种策略进化在2022年迎来了历史性的极端压力测试。
2022年,全球遭遇了四十年一遇的高通胀,美联储开启了数十年来最激进的加息周期,全球股债市场遭遇惨烈的同步暴跌。
在这一年里,几乎所有坚守传统配置的纯种风险平价基金都遭遇了重创(如标普风险平价指数跌幅超过20%,多只纯风险平价ETF净值大幅回撤)。原本用来平抑风险的杠杆债券仓位,变成了组合亏损的最大元凶。
与之形成鲜明对比的是,完成了多策略蜕变的 AQR Multi-Asset Fund(AQRIX)在2022年逆势录得近10%的正收益,最大回撤极小。其制胜的关键,正是趋势跟踪策略在大宗商品多头和全球国债空头上的大幅获利,对冲了传统Beta的下挫。
2022年的实证检验,在十年后为2012年的大论战写下了一个生动的现实注脚。
37.5 资产配置的永恒镜像
回望2012年FAJ上的这场大论战,两派学者各自揭示了资产配置世界的一面真相。
AQR抓住了关键机制:杠杆厌恶在金融市场普遍存在,低风险资产在长周期提供了超越CAPM预测的夏普比率,按名义资金分配的60/40组合确实存在风险过于集中的天然缺陷。
伯克利团队同样直击要害:任何脱离现实摩擦的量化模型都存在局限。当借贷利差、换手摩擦、长期通胀周期以及加杠杆后的负偏度尾部风险被完整计入时,单纯依靠低波资产加杠杆的被动策略,并不存在免费的午餐。
这场论战留给今天投资者的启示清晰而深刻:
真正的风险分散,绝不仅是在静态的资产大类之间做风险权重的机械拉平,更不能单靠借贷加杠杆放大债券。利率周期有其漫长的起伏,相关性在压力面前会发生异化,而杠杆始终是有成本的。
走向多策略、多因子以及跨越经济周期的动态对冲,才是跨越牛熊周期的应有姿态。
37.6 扩展阅读
- Asness, Clifford S., Andrea Frazzini, and Lasse H. Pedersen. (2012). Leverage Aversion and Risk Parity. Financial Analysts Journal, 68(1), 47–59.4 Available at SSRN: https://ssrn.com/abstract=1953995 or http://dx.doi.org/10.2469/faj.v68.n1.1
- Anderson, Robert M., Stephen W. Bianchi, and Lisa R. Goldberg. (2012). Will My Risk Parity Strategy Outperform? Financial Analysts Journal, 68(6), 75–93.5 Available at SSRN: https://ssrn.com/abstract=2040944 or http://dx.doi.org/10.2469/faj.v68.n6.7
- Frazzini, Andrea, and Lasse H. Pedersen. (2014). Betting Against Beta. Journal of Financial Economics, 111(1), 1–25.6
- Black, Fischer. (1972). Capital Market Equilibrium with Restricted Borrowing. Journal of Business, 45(3), 444–455.
- Markowitz, Harry M. (1952). Portfolio Selection. The Journal of Finance, 7(1), 77–91.
- Sharpe, William F. (1964). Capital Asset Prices: A Theory of Market Equilibrium under Conditions of Risk. The Journal of Finance, 19(3), 425–442.
本文由 Gemini 3.7 Flash 撰写综述。
Clifford S. Asness 等, 《Leverage Aversion and Risk Parity》, Financial Analysts Journal 68, 期 1 (2012): 47~59, https://doi.org/10.2469/faj.v68.n1.1.↩︎
Andrea Frazzini 和 Lasse Heje Pedersen, 《Betting against Beta》, Journal of Financial Economics 111, 期 1 (2014): 1~25, https://doi.org/10.1016/j.jfineco.2013.10.005.↩︎
Robert M. Anderson 等, 《Will My Risk Parity Strategy Outperform?》, Financial Analysts Journal 68, 期 6 (2012): 75~93, https://doi.org/10.2469/faj.v68.n6.7.↩︎
Asness 等, 《Leverage Aversion and Risk Parity》.↩︎
Anderson 等, 《Will My Risk Parity Strategy Outperform?》↩︎
Frazzini 和 Pedersen, 《Betting against Beta》.↩︎