13 从夏普的算术题谈开
2022年至2024年的“漫漫牛市”,让许多基民很受伤,顺带而来的,就是对于主动基金的不信任,指数基金尤其是ETF成了大赢家。
根据华证指数《指数与指数基金2026年二季度分析报告》1的统计:全市场2875只指数基金规模合计63394亿元。指数基金规模占非货币公募基金总规模的27.72%。
在这股潮流之下,许多基民甚至借鉴美国基金行业发展的经验,认为主动基金大势所趋,只需拥抱纯被动投资即可。
但某种程度上,这又是一种基民常见的“二极管”非此即彼的思路。
要严肃探讨主动管理的未来,就得回到一道简单的数学题。
13.1 夏普的算术题
在美国学术界和产业界讨论指数基金“何以必胜”时,有一道绕不开的算术题。
1991年,威廉·夏普(William F. Sharpe),也就是以夏普比率(Sharpe Ratio)闻名的那位诺贝尔经济学奖(1990年)得主,在《金融分析师期刊》(Financial Analysts Journal)上发表了一篇篇幅极短的论文《积极管理的算术(The Arithmetic of Active Management)》2。
这篇论文没有任何复杂的数学模型,只用了一段简单到近乎刻薄的算术:在扣除成本之前,所有主动管理资金的平均收益,必然等于所有被动管理资金的平均收益;扣除成本之后,前者的平均收益必然低于后者。
道理很朴素:把所有被动资金合并起来,就是市场本身;那么剩下的主动资金合并起来,也只能是市场本身。主动管理者之间互有胜负,但作为一个整体,他们不过是在互相“切蛋糕”——费用越切越多,蛋糕却不见大。
这套公式,从逻辑上无可指摘,也被约翰·博格(John Bogle)等在诸多著作中用来论证指数基金的必胜。
但是,当这套逻辑套用到中国公募基金的实际情景时,却有两个挥之不去的幽灵。
第一个幽灵,是“散户”。
夏普所在的美国,股市的机构化程度极高,再这样的背景下,机构与机构之间,近乎于零和游戏,所以主动管理资金,因为过高的管理费,就必然跑不赢指数投资。
所以即使夏普的原文,也不完全否认机构投资者的主动投资可能获得超额,原文是如此说的:
机构平均管理资金在扣除成本后战胜被动投资,这在现实中当然是可能的。然而,要实现这一点,非机构的个人投资者必须“足够愚蠢”,通过他们极差的业绩,为机构主动管理所带来的额外成本进行买单。It is, of course, possible for the average professionally or institutionally actively managed dollar to outperform the average passively managed dollar, after cost. For this to take place, however, the non-institutional, individual investors must be foolish enough to pay the added costs of the institutions’ active management via inferior performance.
这个前提,对于美国的资管市场,显然过于严苛,美国的机构投资者,的确很难找到足够多“足够愚蠢”的个人投资者——而这正是机构投资者主动管理的阿尔法来源。
但是,在中国公募市场,或者说在A股呢?
当我们的公募市场,“基金赚钱,而基民不赚钱”时,当散户都自称“韭菜”之时,主动管理的阿尔法缺吗?恐怕不但不缺,甚至堪称沃土。
第二个幽灵,则是“被动投资”本身。
买一个指数基金,是不是就是夏普意义上的被动投资?
在夏普的论文中,被动投资,总体是约翰·博格推崇的全市场指数基金层面的思路:
被动投资者始终持有市场中的每一只证券,且持仓比例与该证券在市场中的市值权重完全一致。如果某只股票占市场市值的3%,被动投资者的组合中就必须恰好持有3%。A passive investor always holds every security from the market, with each represented in the same manner as in the market. Thus if security X represents 3 per cent of the value of the securities in the market, a passive investor’s portfolio will have 3 per cent of its value invested in X.
按照夏普的这个严格定义,当下主流的沪深300指数投资、各类行业指数投资,以及各类Smartbeta,显然都不是夏普意义上的被动投资。如果你将整个A股视为基准和出发点,哪怕沪深300ETF,也有市值上的严重倾斜,所以无法获得夏普意义的“算术豁免权”。
当然,以上都是基于夏普论文的理论探讨,中国公募基金主动管理是否有超额,还是要数据来验证。
13.2 主动股基有超额吗?
为了衡量中国公募基金中的主动基金表现,中证指数公司于2016年就推出了中证主动式股票型基金指数 (930890.CSI)3,以及2023年发布的中证主动偏股型基金指数 (932055.CSI)4。
至于作为指数基金表征的,则是2016年发布的中证被动式股票型基金指数 (930891.CSI)5。
13.2.1 主动股基 Vs 被动股基
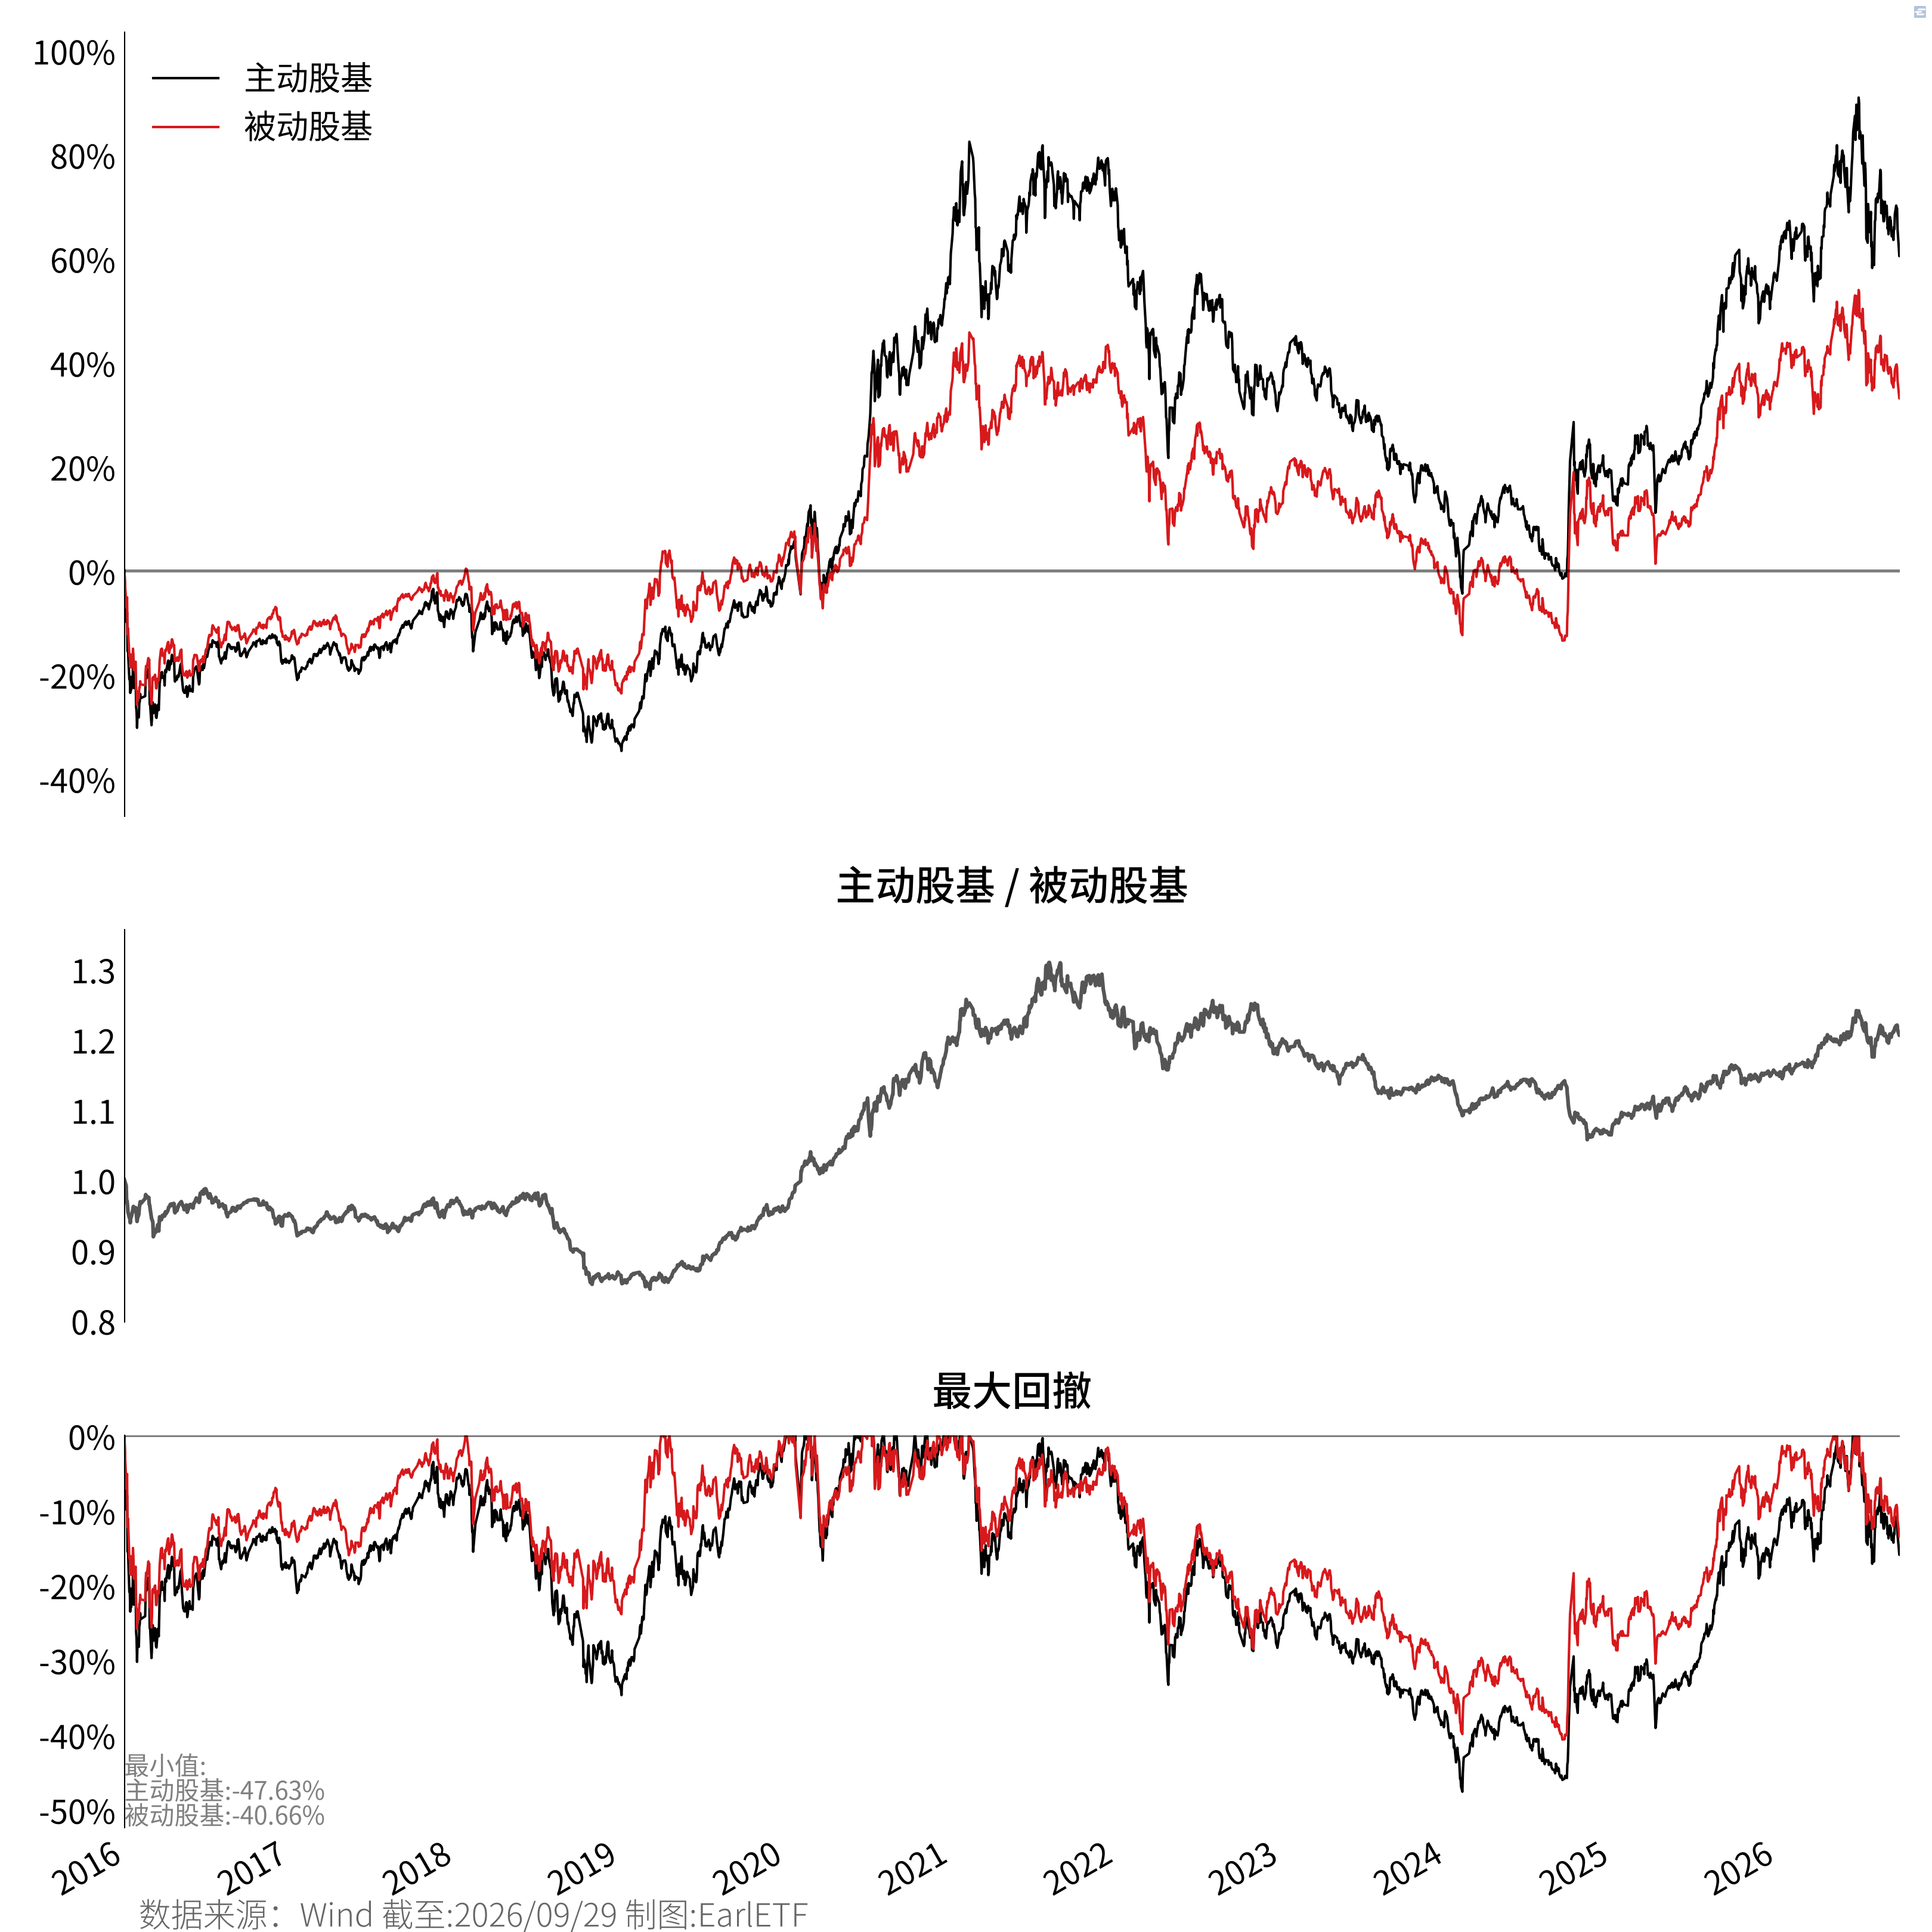
图 13.1 是主动股基指数与被动股基指数2016年迄今的净值走势与回撤对比。
表 13.1 是两者的逐年收益及超额对比。图中的数值其实大体符合之前我们在讨论成长股时的预期,那就是在牛市主动 zurück,依靠较强的成长暴露可以跑赢被动基准。比如2019年的超额有14.03%,而2020年则有32.45%。进入2025年,主动估计的超额再次来到9.25%。2026年的前9个月,虽然行情跌宕起伏,但主动股同样以轻微的正收益创造了一定的超额。
| 年 | 主动股基 | 被动股基 | 超额 |
|---|---|---|---|
| 2016 | -17.60 | -13.40 | -4.21 |
| 2017 | 11.57 | 9.46 | 2.11 |
| 2018 | -27.15 | -18.38 | -8.77 |
| 2019 | 48.50 | 34.41 | 14.09 |
| 2020 | 61.78 | 29.33 | 32.45 |
| 2021 | 7.80 | 3.26 | 4.54 |
| 2022 | -22.71 | -19.03 | -3.67 |
| 2023 | -14.10 | -10.43 | -3.67 |
| 2024 | 2.02 | 9.06 | -7.04 |
| 2025 | 32.50 | 23.25 | 9.25 |
| 2026 | 3.55 | -1.43 | 4.98 |
截至:2026-09-29
表 13.2 汇总了两者的收益指标。在之前的回撤对比上就可以看到,主动股基虽然年化收益超额喜人,但是最大回撤也比被动股基大了不少。不过,如果我们放到 UPI 的口径来看,主动股基的这种回撤放大是物有所值的,它的 UPI 是高于被动股基的。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 主动股基 | 11.99 | 0.59 | 20.63 | -47.63 | 22.30 | 0.45 |
| 被动股基 | 7.28 | 0.39 | 19.37 | -40.66 | 17.96 | 0.30 |
| 货币基金 | 1.90 | - | 0.10 | 0.00 | 0.00 | - |
截至:2026-09-29
再把区间切到2024年“9·24”行情启动以来,结果如 表 13.3 所示。结果其实没有太大的改变,主动股基的年化收益率和最大回撤都高于被动股基,但以 UPI 的角度来看,依然是物有所值。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 主动股基 | 27.43 | 1.22 | 23.44 | -17.17 | 6.27 | 4.17 |
| 被动股基 | 23.37 | 1.10 | 22.18 | -14.81 | 6.18 | 3.58 |
| 货币基金 | 1.26 | - | 0.06 | 0.00 | 0.00 | - |
截至:2026-09-29
13.3 主动偏股有超额吗?
前文试算使用的主动股基 (930890.CSI) 样本仅含股票型基金;而中证指数公司2023年发布的主动偏股 (932055.CSI) 把以股票为主要投资对象的混合型基金也纳入样本,覆盖面更广,某种意义上更贴近基民实际配置的“主动权益”全貌。其基日同样为2007年末。
股票型基金有比较严格的仓位下限,所以主要依靠选股来获得超额。理论上,偏股混合型基金有更宽松的仓位下限。基金经理可以通过在熊市降低仓位的暴露来控制回撤,这也是主动管理超额的一个重要来源。那么,在中国的公募基金领域,偏股型基金是否通过多重的主动管理创造了更好的收益呢?
下面就把它与被动股基做同样的对比。
13.3.1 主动偏股 Vs 被动股基 2016年迄今收益对比
图 13.2 是主动偏股指数与被动股基指数2016年迄今的净值走势与回撤对比。
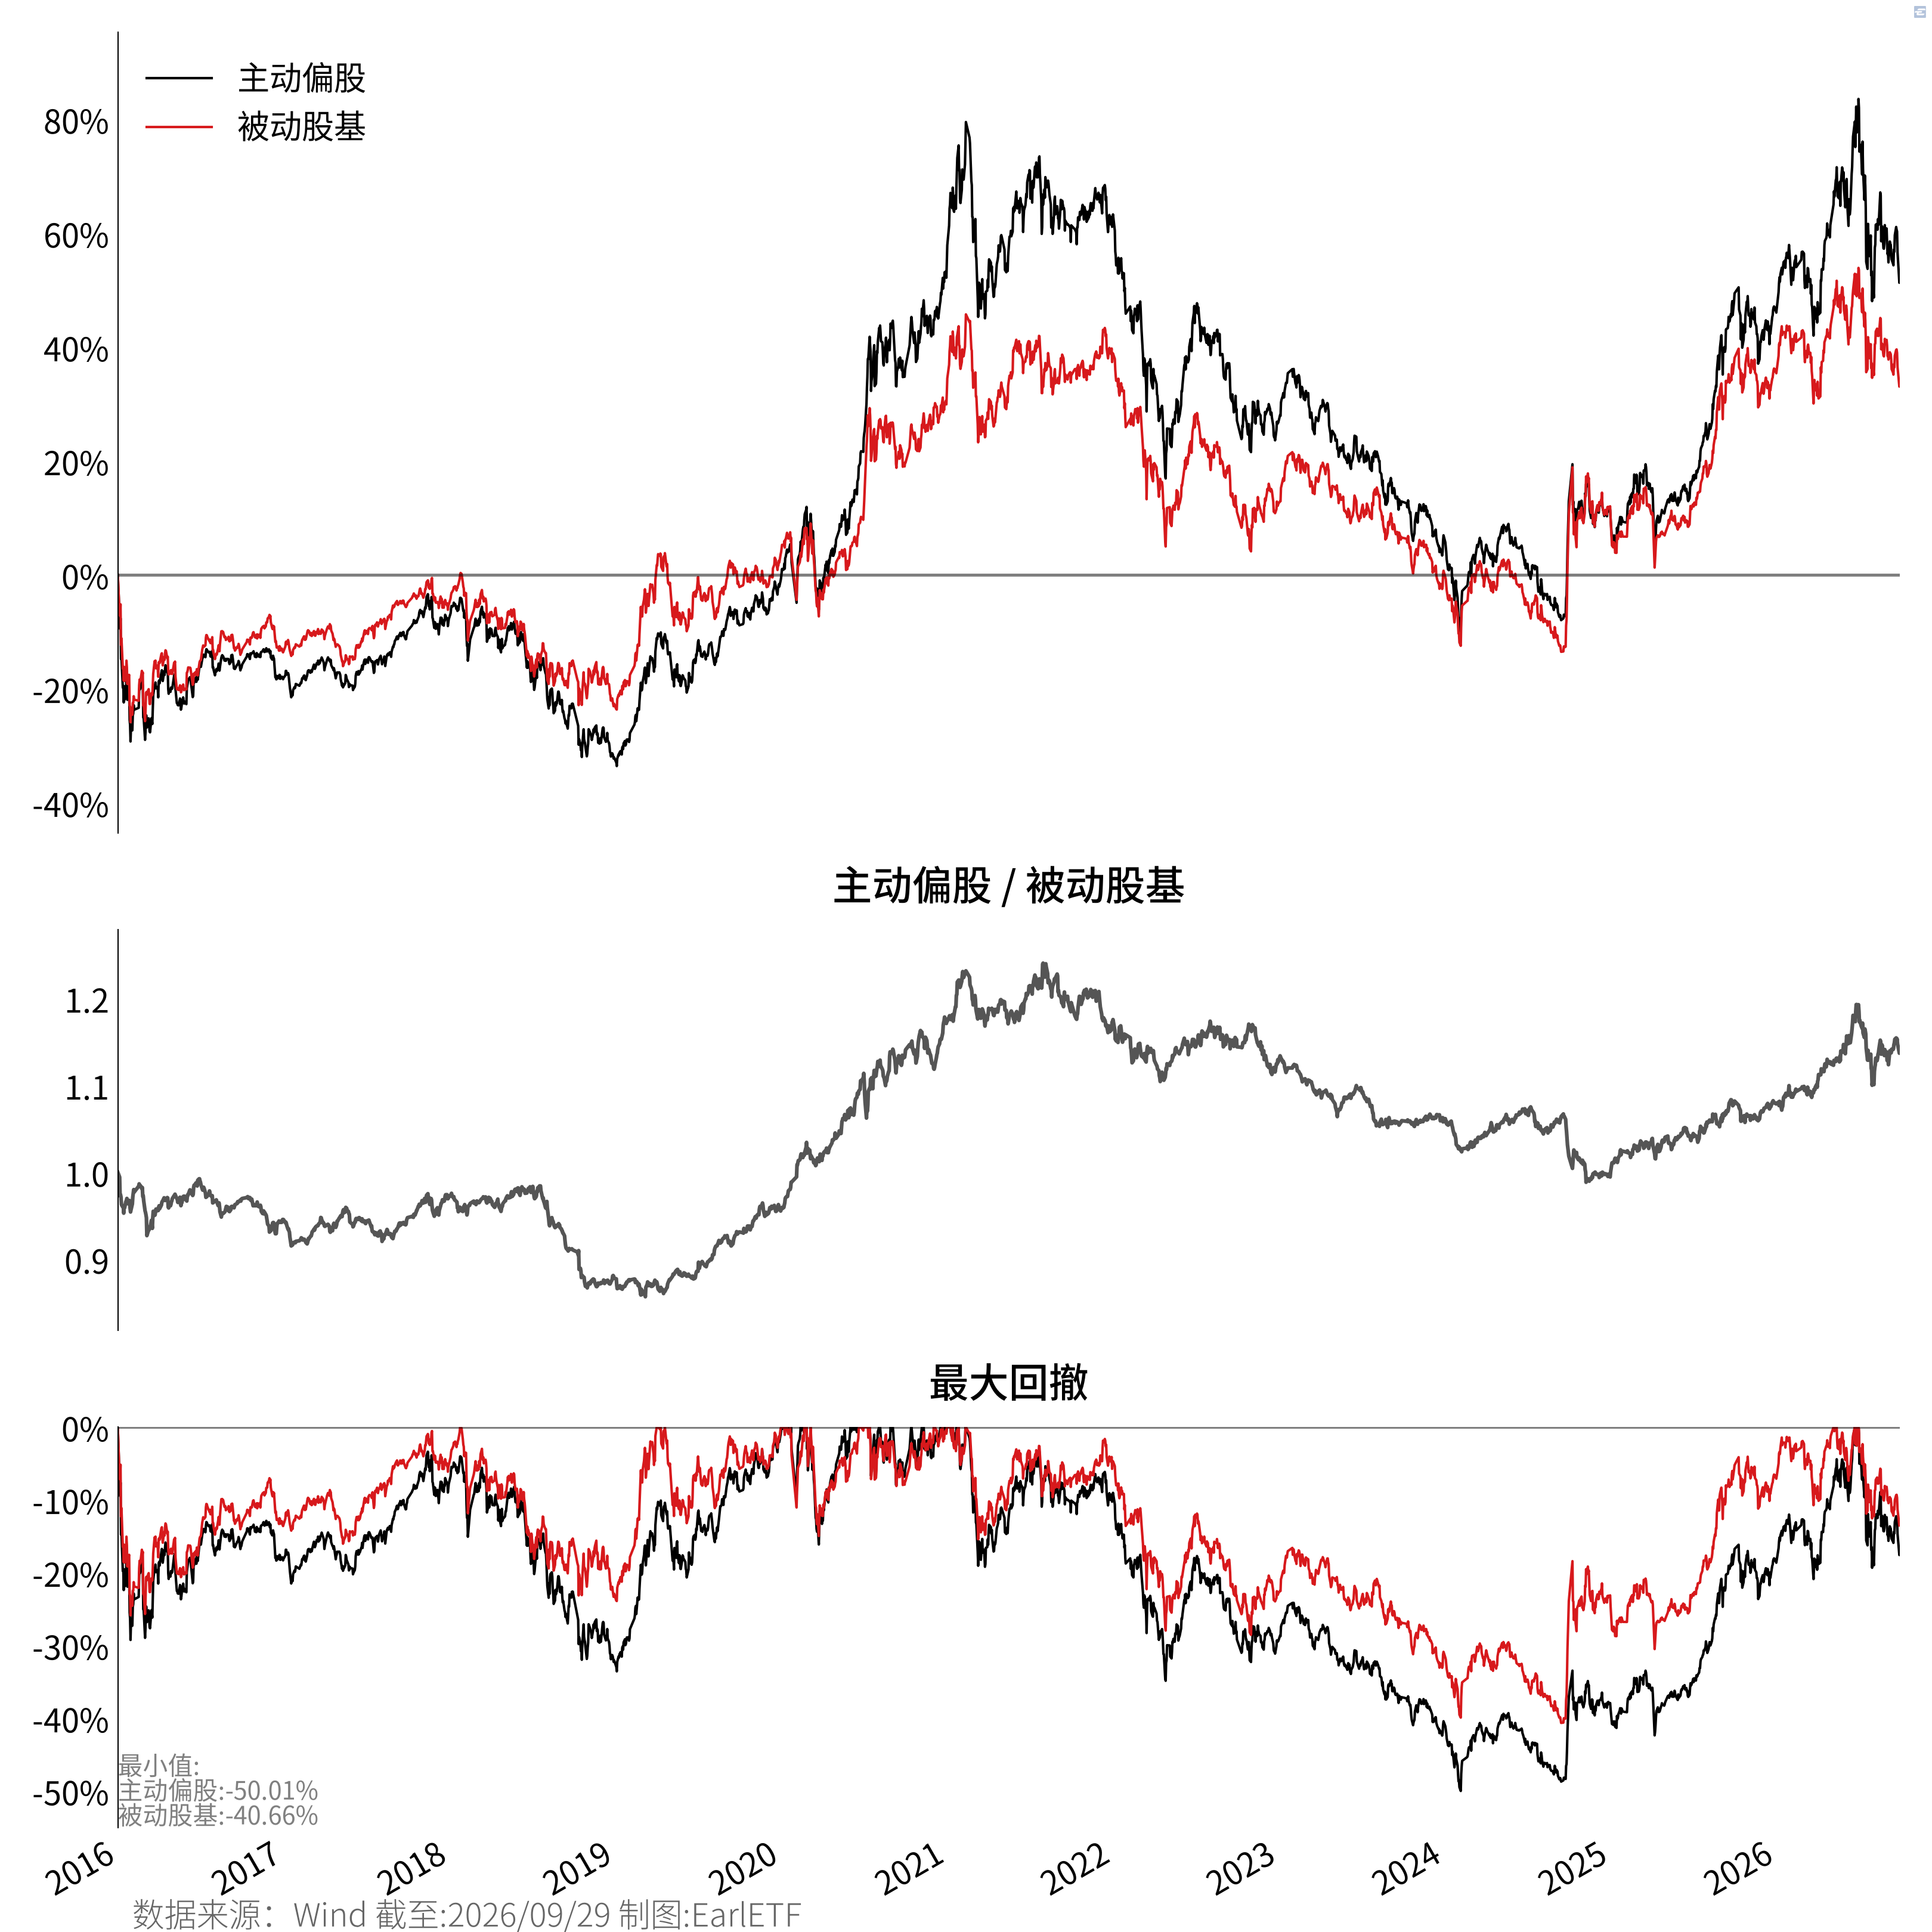
表 13.4 是两者的逐年收益及超额对比。到这里,主动偏股和主动股基的表现其实总体看上去还差不多。
| 年 | 主动偏股 | 被动股基 | 超额 |
|---|---|---|---|
| 2016 | -18.11 | -13.40 | -4.71 |
| 2017 | 12.59 | 9.46 | 3.14 |
| 2018 | -26.30 | -18.38 | -7.93 |
| 2019 | 46.49 | 34.41 | 12.07 |
| 2020 | 58.62 | 29.33 | 29.29 |
| 2021 | 3.42 | 3.26 | 0.16 |
| 2022 | -22.39 | -19.03 | -3.35 |
| 2023 | -15.62 | -10.43 | -5.19 |
| 2024 | 2.77 | 9.06 | -6.29 |
| 2025 | 32.89 | 23.25 | 9.64 |
| 2026 | 4.12 | -1.43 | 5.55 |
截至:2026-09-29
表 13.5 汇总了两者的收益指标。这时你就会发现,2019年至2026年9月末期间,主动偏股基金的最大回撤达到了50.01%,是腰斩的水平,反而高于有仓位下限的主动股基指数;从更全面的溃疡指数来看,这期间主动股肌的溃疡指数是22.30,主动偏股基金指数则达到了24.76,后者给持有人的折磨会来得更大。
显然,混合型基金的仓位灵活性并没有让主动偏股基金实现更好的风险收益。当然,这里面一个很重要的原因可能就是在2021年的高峰期,获得基民大肆追捧的几个明星基金,多为后期发行的偏股混合型基金,而这些基金往往沉醉于核心资产:医药生物、消费、白酒,所以在2022年开始的熊市中最为受伤,尤其是白酒,即使在2026年还在新低之旅中。或许也正是这个原因,所以主动偏股在2019年至2026年9月末的UPI试算中,虽然相较被动股基依然有一定的优势,但优势远远不如主动股基。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 主动偏股 | 10.94 | 0.55 | 20.41 | -50.01 | 24.76 | 0.36 |
| 被动股基 | 7.28 | 0.39 | 19.37 | -40.66 | 17.96 | 0.30 |
| 货币基金 | 1.90 | - | 0.10 | 0.00 | 0.00 | - |
截至:2026-09-29
同样把区间切到“9·24”行情启动以来,结果如 表 13.6 所示。主动偏股基金指数相较被动指数依然有超额,但从 UPI 视角来看,风险收益比同样不如主动偏股基金指数来得好。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 主动偏股 | 27.82 | 1.22 | 23.74 | -19.34 | 6.54 | 4.06 |
| 被动股基 | 23.37 | 1.10 | 22.18 | -14.81 | 6.18 | 3.58 |
| 货币基金 | 1.26 | - | 0.06 | 0.00 | 0.00 | - |
截至:2026-09-29
13.4 如何跟上主动股基
经过上述的对比可以看到,主动投资总体还是能在 A 股产生超额收益的。相较于被动股基指数,无论主动股基还是主动偏股基金,都有超额收益,只是超额的水平有所不同。
若主动股票型基金和偏股型基金整体确有超额,普通基民接下来的问题自然是:怎么才能跟上“主动股基的平均水平”?
过去数年,基民对于主动基金的怨念很大,原因是多重的。这里面固然有基金经理频频奔私或者跳槽给持有人带来的无所适从,但更重要的是,许多基民过于相信个别明星基金经理,持有单独的若干只明星基金,然后产生了远大于主动偏股基金指数或主动股基指数的亏损。
笔者拉取了2021年初某只风光无限的主动基金,自2021年2月18日见顶至2026年9月30日的累计收益,期间跌幅高达58.7%,而同期哪怕是相对表现逊色的主动偏股基金指数,由于2025年和2026年的强劲反弹,也不过下跌15.29%。
显然,许多基民对主动基金的怨念,并不是来自于后者下跌 15.29% 过程中的折磨,更多是来自于前者所谓“价值投资”、“厚雪长坡”、“核心资产”之下,却腰斩之后继续跌跌不休的折磨。
正因此,能够跟上主动股票基金指数的收益,对许多基民而言可能都是一个持有体验立竿见影的改善。
在这个问题上,包括基金投顾、FOF还有专门的量化基金可能是不错的选择。这里,笔者以自己持有且比较熟悉的两个产品做一些数据演示。不过请注意,之所以展示这两只产品的数据,只是因为它们的历史比较悠久,同时在同类产品中比较具有代表性,并不代表他们可以永远保持过往的表现。
13.4.1 中欧超级股票全明星基金投顾
中欧超级股票全明星是一款基金投顾产品,它的前身可以追溯到2017年,应该算是国内基金投顾领域历史数据比较悠久的一款产品。
图 13.3 是中欧超级股票全明星基金投顾组合与主动股基指数2018年迄今的走势对比。从长期的表现来看,这款基金投顾产品相较主动股基指数还是有超额的,同时在回撤控制上也有些许的优势。
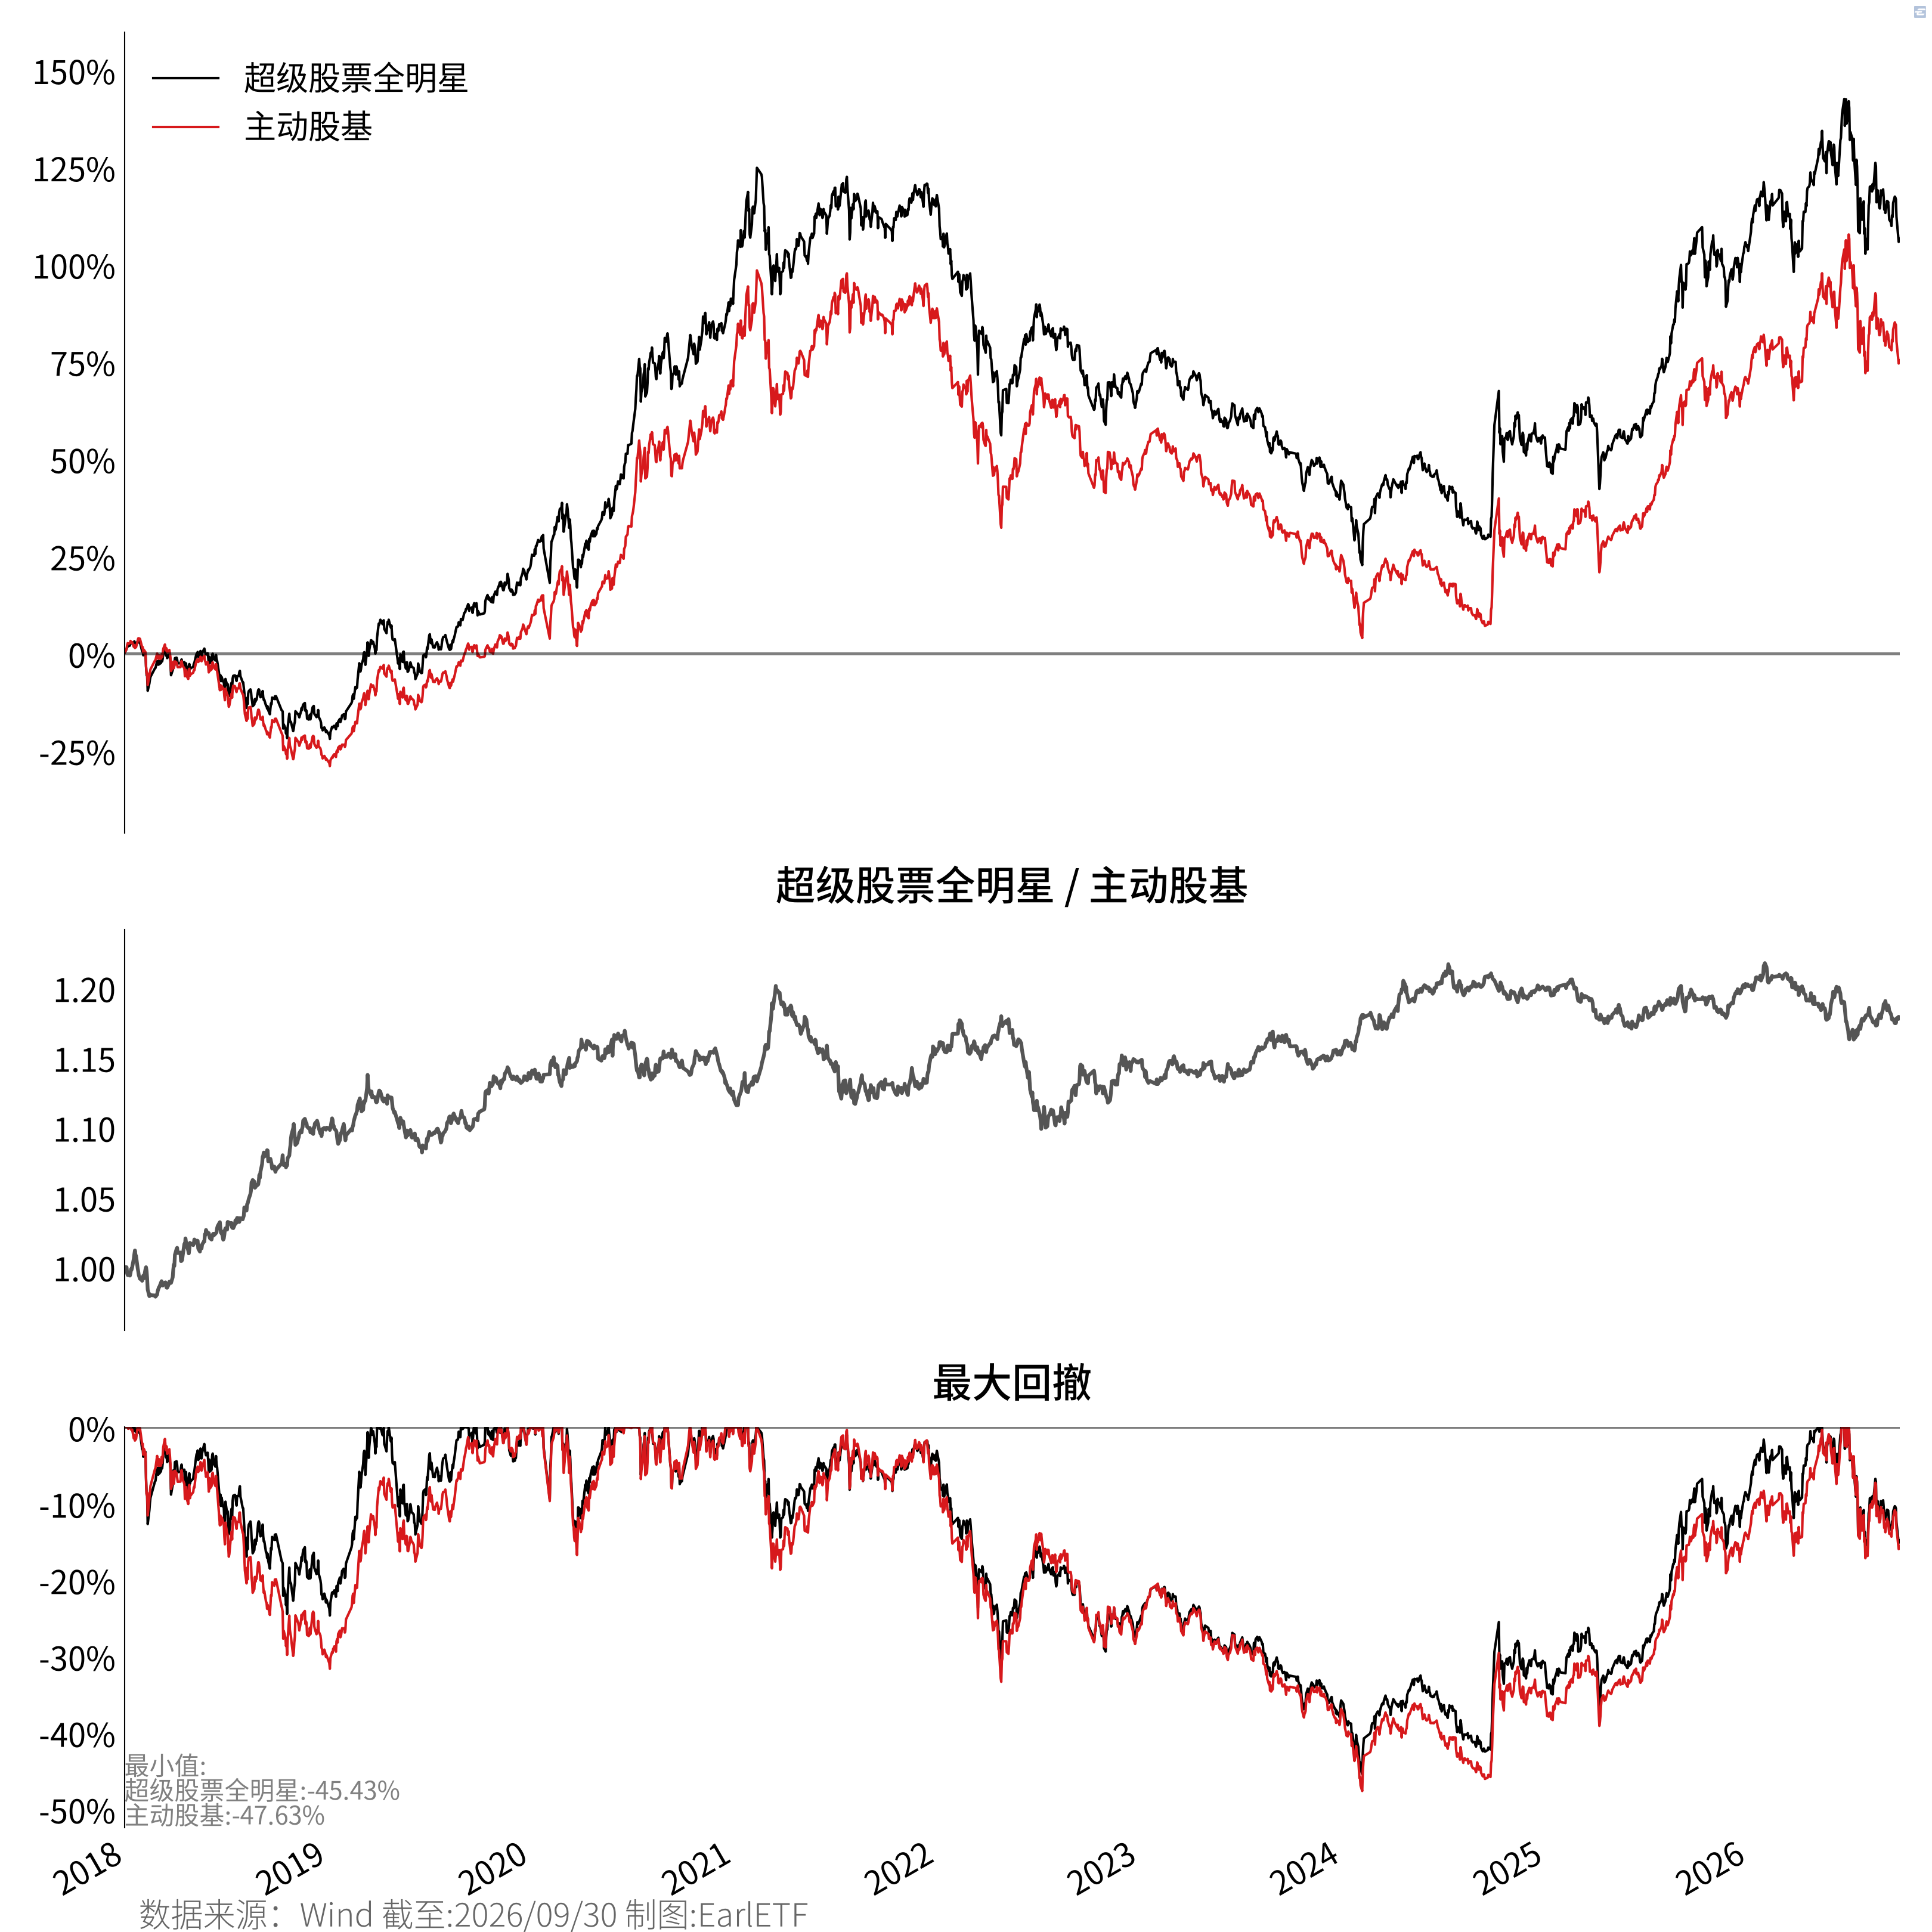
表 13.7 是两者的逐年收益及超额对比。可以看到,中欧超级股票全明星这款基金投顾相比主动股基,近年超额时正时负,但总体还是产生了一定的正超额。其实对广大的基民而言,能够跑平主动股基,而不是因为自己选错一只基金,遭遇前面所述的腰斩后继续新低的悲剧,本身就已经是一个胜利了——还能有额外的超额,那就是意外之喜了。
| 年 | 超级股票全明星 | 主动股基 | 超额 |
|---|---|---|---|
| 2018 | -19.88 | -27.15 | 7.27 |
| 2019 | 53.51 | 48.50 | 5.01 |
| 2020 | 59.34 | 61.78 | -2.44 |
| 2021 | 11.14 | 7.80 | 3.34 |
| 2022 | -23.20 | -22.71 | -0.50 |
| 2023 | -13.70 | -14.10 | 0.40 |
| 2024 | 6.06 | 2.02 | 4.04 |
| 2025 | 32.83 | 32.50 | 0.33 |
| 2026 | 1.55 | 3.55 | -2.00 |
截至:2026-09-29
表 13.8 汇总了2018年迄今两者的收益指标。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 超级股票全明星 | 8.64 | 0.44 | 20.09 | -45.43 | 20.10 | 0.32 |
| 主动股基 | 6.62 | 0.34 | 20.74 | -47.63 | 22.17 | 0.20 |
| 货币基金 | 2.12 | - | 0.12 | 0.00 | 0.00 | - |
截至:2026-09-29
因为FOF和基金投顾其实比较类似,这里就不额外举例了。
13.4.2 博道远航
博道远航是一支由博道基金公司推出、由杨梦管理的量化基金。该基金自2021年6月开始,定位为对标万得偏股混合型基金指数(885001.WI)做增强的量化基金。不过为了保持和前文的一致,所以以下依然是与主动股基指数进行对比。
图 13.4 是博道远航与主动股基指数2021年7月迄今的走势对比。可以看到,在2022年至2024年的漫漫熊市中,博道远航的回撤远小于主动股基,这为这只基金的持有人在熊市中提供了相对较好的持有体验。
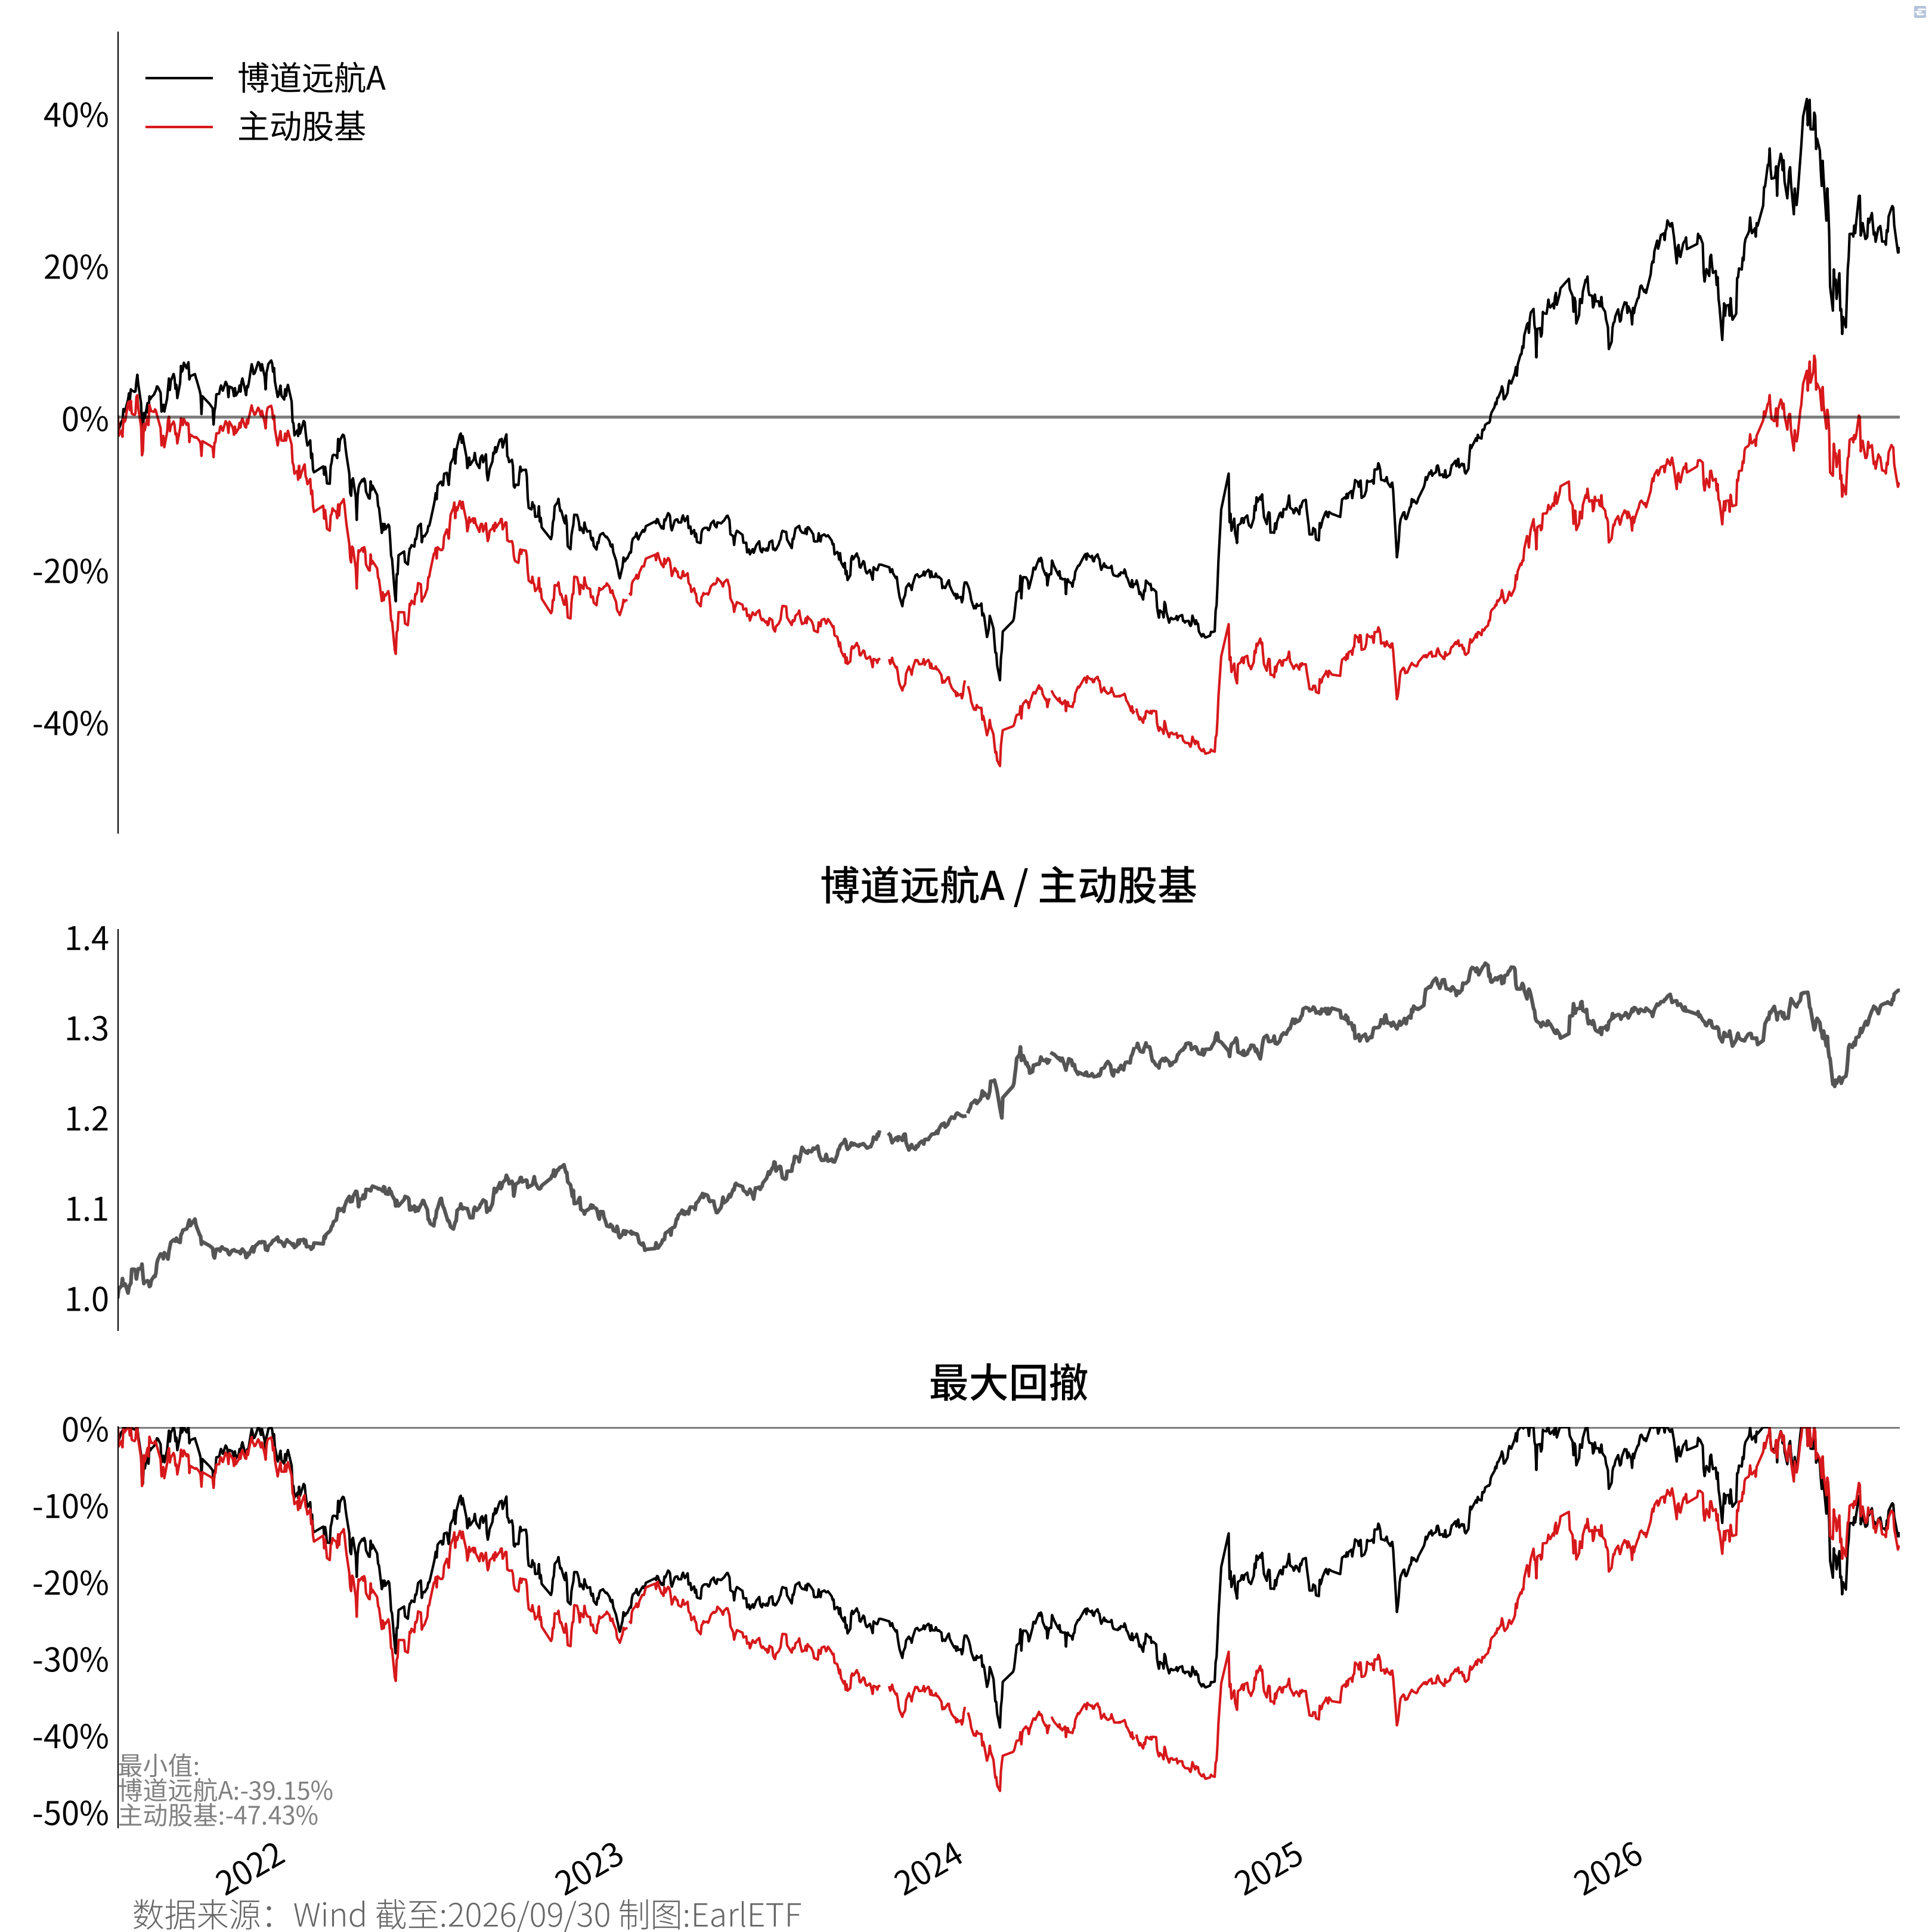
表 13.9 是两者的逐年收益及超额对比。可以看到,基金的超额主要来自于2023年和2024年两年,每年的超额都达到10个百分点左右。而在这一波始于2024年“924”行情的牛市中,则是大体跑平的水平。始于2024年的这一波科技牛市,由于大涨个股主要集中在光模块和半导体等少数行业,所以这类行情其实对大多数量化策略都是一个巨大的挑战。所以能够跑平也可接受。对于普通基民,或许在熊市中少亏是比在牛市中多赚更能改善持有体验的一件事情。
| 年 | 博道远航A | 主动股基 | 超额 |
|---|---|---|---|
| 2022 | -21.91 | -22.71 | 0.80 |
| 2023 | -3.88 | -14.10 | 10.22 |
| 2024 | 12.22 | 2.02 | 10.20 |
| 2025 | 32.48 | 32.50 | -0.02 |
| 2026 | 5.09 | 3.55 | 1.54 |
截至:2026-09-29
表 13.10 汇总了2021年7月迄今两者的收益指标。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 博道远航A | 3.89 | 0.25 | 19.94 | -39.15 | 18.27 | 0.12 |
| 主动股基 | -1.74 | -0.02 | 20.10 | -47.43 | 26.54 | -0.13 |
| 货币基金 | 1.68 | - | 0.09 | 0.00 | 0.00 | - |
截至:2026-09-29
13.5 走出非此即彼的算术题
需要客观提醒的是,无论是中欧全明星代表的投顾FOF路线,还是博道远航代表的公募量化增强路线,都无法脱离自身策略的适用周期。投顾组合考验主理人的二次选基与资产配置胜率,量化多因子也可能在行业高度集中的极端结构市中出现超额钝化。它们解决的是“避免踩中个别暴雷明星”的持有体验问题,而不是消灭市场波动的永动机。
行文至此,我们可以重新审视夏普的那道算术题。
夏普告诉我们:所有主动资金加起来就是市场本身,扣除管理费后必然输给被动指数。但在A股,由于庞大散户群体的存在,机构主动管理资金所构成的“整体”,在长周期里依然稳稳站在赢面更大的那一侧。
主动基金过去几年遭遇的口碑危机,根源不是主动管理本身的超额能力消失了,而是我们过去习惯把主动管理等同于“买入并重仓某位明星”。当神话破灭,持有人承受的其实是个股集中度与风格激进带来的巨大非系统性风险。
指数化投资的崛起是一场极好的启蒙,它让投资者学会用极低的成本和极高的透明度去锁定市场的平均Beta。但我们不必因此陷入“主动必死、被动必胜”的二元对立。
当工具箱里既有低费率的宽基ETF,也有能够熨平单只基金波动的投顾与量化工具,真正的选择权其实一直在投资者自己手里:认清每种工具背后的收益来源,不神化主动,也不盲从被动。
华证指数, 《指数与指数基金2026年二季度分析报告》, 华证指数, 2026年7月, https://mp.weixin.qq.com/s/hRssrwmTnE7P683FGX3U8g.↩︎
William F. Sharpe, 《The Arithmetic of Active Management》, Financial Analysts Journal 47, 期 1 (1991): 7~9, https://web.stanford.edu/~wfsharpe/art/active/active.htm.↩︎
中证指数有限公司, 中证主动式股票型基金指数编制方案, 编制方案 no. 930890 (中证指数有限公司, 2016), https://www.csindex.com.cn/#/indices/family/detail?indexCode=930890.↩︎
中证指数有限公司, 中证主动偏股型基金指数编制方案, 编制方案 no. 932055 (中证指数有限公司, 2023), https://www.csindex.com.cn/#/indices/family/detail?indexCode=932055.↩︎
中证指数有限公司, 中证被动式股票型基金指数编制方案, 编制方案 no. 930891 (中证指数有限公司, 2016), https://www.csindex.com.cn/#/indices/family/detail?indexCode=930891.↩︎