29 动量与价值无处不在:两条相反旋律的对位法
1747年,巴赫应普鲁士国王腓特烈二世之邀前往波茨坦。在国王出题的严密限制下,巴赫谱写了一套复调杰作《音乐的奉献》。其中有一首精巧的逆行卡农:两条旋律在同一个节拍中流淌,一条向前奔跑,另一条向后倒退。
单听任何一条声部,旋律都显得有些陡峭;当两条走向相反的声部交织在一起,原本刺耳的摩擦瞬间消解,构筑出极度稳定的和声建筑。
在现代金融世界里,价值投资与动量策略也长期像这样两条背道而驰的旋律。
价值派习惯在长周期的冷宫里翻找被冷落的资产,买入时往往伴随漫长煎熬;动量派则热衷于追逐过去几个月里最耀眼的明星,顺风疾驰,一旦反转难免剧烈震荡。长期以来,这两派人马各执一词,学术界也习惯拆开研究:做价值的看财务报表账面市值比,做动量的看过去一年涨幅,且绝大多数样本都局限在美股。
2013年6月,量化投资界先驱学者Cliff Asness、Tobias Moskowitz与Lasse Pedersen(即量化领域知名的AMP三人组)在顶级金融期刊《金融学期刊》(The Journal of Finance)上发表了里程碑式的论文《价值与动量无处不在》(Value and Momentum Everywhere1,工作论文初版于2012年发布在SSRN)。
这篇论文做了一项宏大的实证检验:将价值与动量两个策略,推演至全球4个主要股票市场、18个国家股指期货、10国主权政府债券、10种主要货币以及27种大宗商品期货等8大资产类别,覆盖了近40年的跨市场历史数据。
这项研究揭示出一个令整个资产定价学界震动的宏观事实:动量与价值不仅在全球各类资产中普遍存在,而且两者天然呈现出极强的负相关性。当把两条方向相反的旋律合在一起,组合展现出了惊人的稳定性。
29.1 八个市场的同一副骨架
很多因子研究常被质疑是美股样本里的过度拟合,或者只在微盘股里赚取流动性补偿。为了排除这些干扰,AMP团队确立了极为克制且统一的构建标准。
在股票市场,样本覆盖美国、英国、欧洲大陆和日本四个地区。研究团队只选取每个市场市值排名前90%的大盘股(美股样本仅相当于全市场市值排名前17%的大公司,流动性甚至好于罗素1000指数成分股),非股票资产则全部采用流动性极佳的期货、主权国债与外汇合约。
衡量指标也保持了极简的统一步调。动量策略统一采用过去12个月累计收益并剔除最近1个月(MOM2-12),跳过最近单月是为了规避短期微观反转噪声。价值策略针对不同资产选取最经典的估值锚:股票与股指看账面市值比(BE/ME),大宗商品看过去5年现货价格变动率反转,货币看5年购买力平价(PPP)偏离度,主权国债则看过去5年10年期国债收益率变动。
在严苛的流动性筛选和极简指标下,各个资产类别的表现依然十分稳固。表 29.1 汇总了论文核心的因子表现:
| 资产类别 | 价值因子 年化收益(%) |
价值因子 夏普比率 |
动量因子 年化收益(%) |
动量因子 夏普比率 |
50/50组合 年化收益(%) |
50/50组合 夏普比率 |
价值与动量 相关系数 |
|---|---|---|---|---|---|---|---|
| 美股个股 | 3.90 | 0.26 | 7.70 | 0.45 | 5.80 | 0.86 | -0.65 |
| 英股个股 | 5.50 | 0.38 | 7.20 | 0.48 | 7.20 | 1.07 | -0.62 |
| 欧股个股 | 5.20 | 0.38 | 9.80 | 0.58 | 6.90 | 1.02 | -0.65 |
| 日股个股 | 5.30 | 0.44 | 2.60 | 0.16 | 4.00 | 0.62 | -0.64 |
| 国家股指期货 | 3.90 | 0.40 | 5.40 | 0.48 | 4.70 | 0.83 | -0.58 |
| 主权政府债券 | 0.50 | 0.07 | 1.00 | 0.17 | 0.70 | 0.20 | -0.35 |
| 外汇货币 | 2.70 | 0.30 | 4.20 | 0.46 | 3.50 | 0.61 | -0.46 |
| 大宗商品期货 | 7.30 | 0.47 | 11.50 | 0.57 | 17.10 | 0.99 | -0.37 |
| 全球股票汇总 | 5.00 | 0.45 | 6.80 | 0.59 | 5.90 | 1.18 | -0.68 |
| 全球非股票汇总 | 3.60 | 0.54 | 5.50 | 0.72 | 6.50 | 1.25 | -0.47 |
| 全资产总融合 | 4.30 | 0.64 | 6.20 | 0.76 | 6.20 | 1.45 | -0.60 |
从数据中可以清晰看到,无论是股票、股指,还是商品、外汇,价值与动量因子几乎在所有市场中都提供了正向的风险溢价。
这里有一个过去经常困扰学界的现象:日本市场的动量效应为何偏弱?此前许多学者倾向于从文化差异或行为偏差去解释。但这篇论文给出了另一重解释:日本动量虽平淡,价值因子却跑出高达0.44的夏普比率,两者负相关依然达-0.64。一旦将日本价值与动量等权搭配,组合夏普比率直接跃升至0.62,远超单独配置任一因子。
对于债券资产,如果改用真实债券收益率(10年期国债收益率减去5年通胀预期)作为更精细的度量,债券价值因子的夏普比率能从0.07大幅提升至0.73。这说明简单的统一指标甚至压低了这些策略的真实潜能。
29.2 宿命的负相关与夏普跃迁
如果说价值与动量各自的正向收益在学界意料之中,那么更令人惊叹的发现则在于它们跨资产的共振结构。
论文对跨市场的相关性展开了系统计算:
第一,同类因子跨市场显著共振。美股价值与英股、欧股价值因子的平均相关性高达0.68,股票价值与商品、外汇等非股票价值因子的相关性为0.15;股票动量与非股票动量的相关性也达到0.37。这表明价值与动量并非单一市场的局部噪音,背后存在全球联动的宏观驱动力。
第二,价值与动量在全球各地全面负相关。无论在各市场内部还是跨越不同资产类别,两者无一例外呈现深度负相关。股票市场内部两者的相关性平均在-0.60左右;跨资产看,股票价值与非股票动量的相关性为-0.26,非股票价值与股票动量的相关性为-0.16。
为了看清背后的主干结构,AMP团队对所有资产类别的协方差矩阵做了主成分分析(PCA)。
在统计学上,主成分分析常用来在千头万绪的数据中寻找“最大公约数”。面对跨国股票、债券、外汇和商品的数十组复杂波动,主成分分析试图抽离出一股力量最强、解释力最大的单一共同驱动力——也就是“第一主成分”。各个资产因子在图中的权重(载荷),就代表它们在这股力量下的站位方向与受影响程度。
数据来源:Asness, Moskowitz, and Pedersen (2013), Figure 1
数据来源:Asness, Moskowitz, and Pedersen (2013), Figure 1
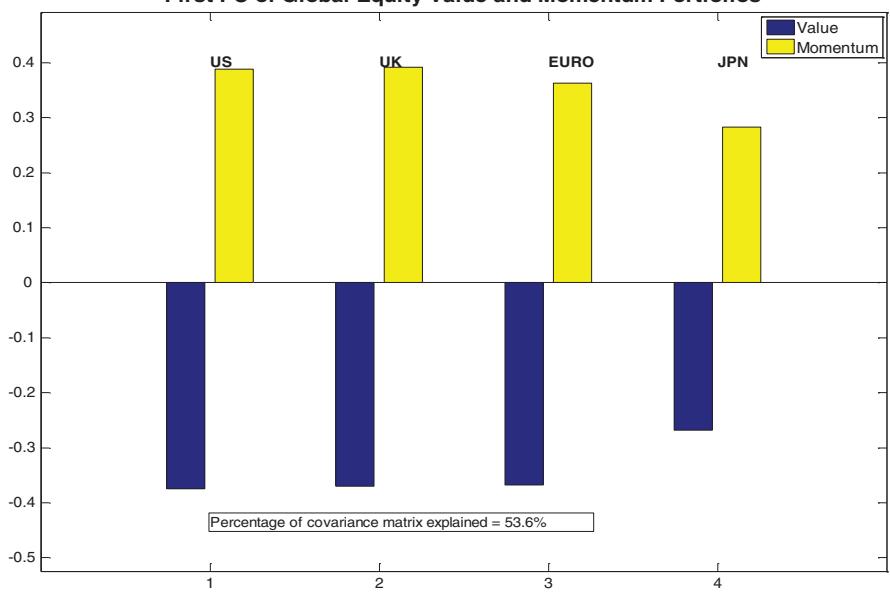
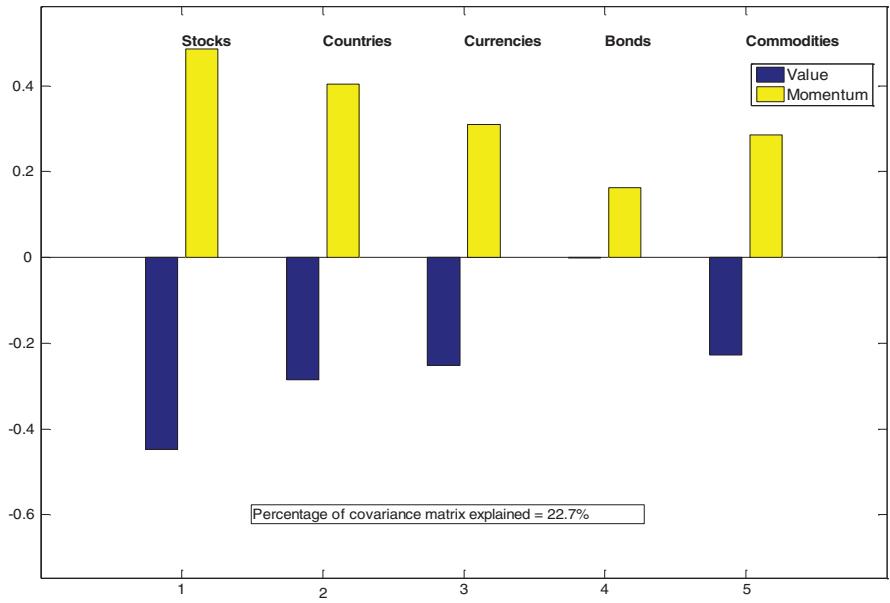
图 29.1 与 图 29.2 展示了第一主成分的特征向量权重。在上方的股票市场图和下方的全资产图中,特征向量呈现出极其工整的对称性:在所有市场中,第一主成分对动量因子全部赋予正权重,而对价值因子全部赋予负权重。
权重的正负号,代表各个因子在这股全局驱动力面前的站位方向:符号相同的资产(如各国的动量因子同为正权重),在这股力量推动下会同向共振、同涨同跌;符号相反的资产(如正权重的动量与负权重的价值),则会天然走向截然相反的方向——推动动量大涨的力量恰恰在压制价值,而当动量遭遇重创时,价值往往逆势抗跌。
这种镜像般的正负对立,直观揭示了跨资产波动的底层结构:全球金融市场的最大共性力量,本质上就是一个“做多动量、做空价值”(或者反过来)的拔河机制。这个单一的主成分,直接解释了股票市场54%的协方差变化,以及全资产类别23%的协方差变化。
当两个长期期望收益为正、彼此之间却深度负相关的因子组合在一起时,神奇的数学效应就发生了。
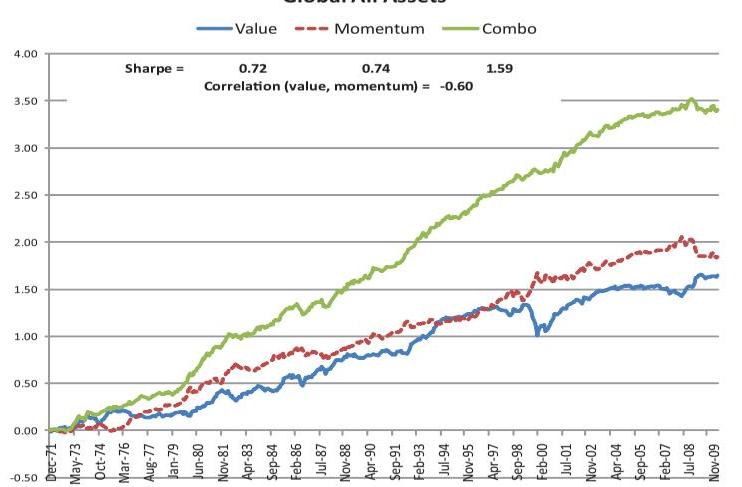
在全资产融合的口径下,全球价值因子的夏普比率为0.64,全球动量因子的夏普比率为0.76。而当把二者按50/50简单等权配置时,全资产组合的年化夏普比率跃升至1.45。
数据来源:Asness, Moskowitz, and Pedersen (2013), Figure 2
相比之下,长期被动持有美股大盘的夏普比率通常只有0.40左右。图 29.3 清晰地展现了这条平稳向上的净值曲线:单看动量或价值,都有深幅回撤与漫长的停滞期,但等权组合几乎抚平了每一个局部的剧烈波动。
29.3 狭窄出口与流动性踩踏
为什么价值与动量会在各类资产中不约而同地走向相反方向?
研究团队首先检验了传统的宏观经济变量(如GDP增长率、长期消费增速、经济衰退指标等)。实证回归发现,这些宏观变量对价值和动量的解释力非常微弱,无法解释跨资产的共振与负相关。
真正的线索藏在融资流动性(Funding Liquidity Risk)之中。
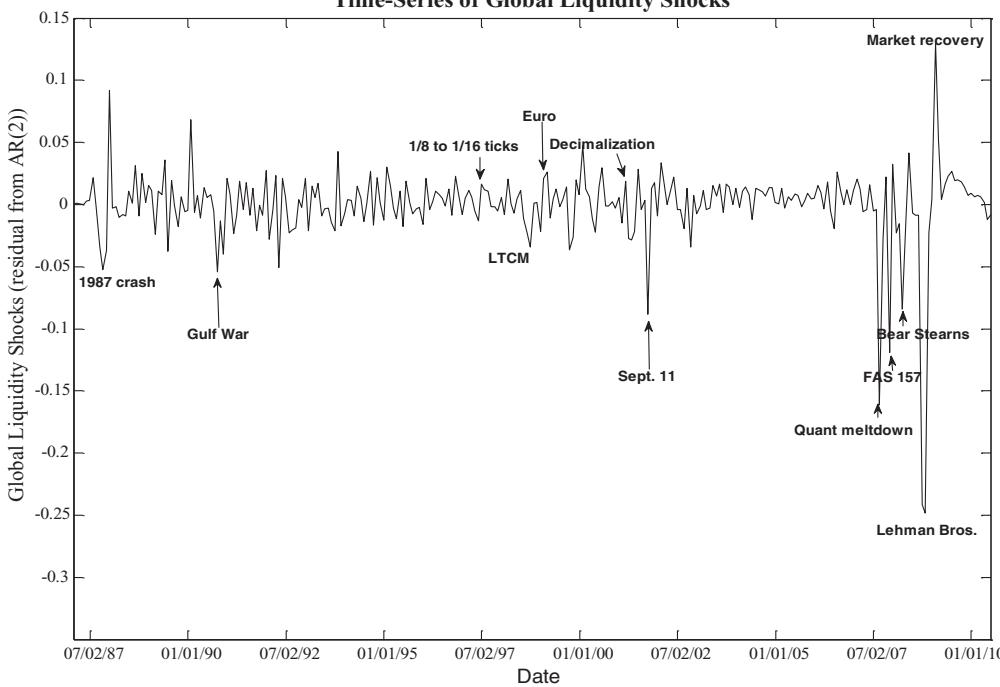
研究团队构建了全球流动性冲击指标,包括TED利差、Libor与回购利率利差、利率互换利差等融资流动性指标,以及国债新老券利差等市场流动性指标。
数据来源:Asness, Moskowitz, and Pedersen (2013), Figure 3
从 图 29.4 中可以清楚地看到,该指标准确捕捉到了过去25年间的所有重大流动性危机:1987年股灾、1998年长期资本管理公司(LTCM)倒闭、2001年九一一事件、2007年8月量化基金熔断以及2008年雷曼兄弟破产。
回归结果显示:动量因子对融资流动性呈显著正暴露,流动性宽松时大幅获益,流动性骤紧时则遭遇重创;价值因子对融资流动性呈显著负暴露,流动性收紧时反而表现出极强的韧性。
这种机制在逻辑上非常自然。动量买入过去几个月涨幅居前、全市场追捧的热门资产,资金高度拥挤;价值买入过去几年表现落后、门可罗雀的逆向冷门资产。
当市场风平浪静、借贷顺畅时,拥挤的动量交易不断吸纳杠杆,自我强化;一旦流动性危机突发,借贷中介收紧保证金,杠杆机构面临巨额赎回与止损压力,所有人都试图在同一个狭窄的出口夺门而出。流动性最好的热门资产首当其冲遭遇踩踏抛售,动量策略出现剧烈回撤。
相反,在流动性危机爆发时,处于冷宫里的价值资产早已没有获利盘和高杠杆资金,受到的抛压极小,甚至因为对冲基金平掉做空仓位而获得支撑。
是的,这正是两条相反旋律的奥秘所在。动量在顺境中疾驰,价值在流动性退潮时筑底。两者按50/50等权混合后,组合对融资流动性冲击的暴露几乎完全归零,天然具备了穿越流动性危机的免疫力。
29.4 为什么微观理论不够用了
这篇论文在学术界的深远影响,在于它给传统的资产定价理论出了一道极难回答的考题。
在过去,解释价值与动量效应的理论主要分为两派:
理性风险学派倾向于从生产与投资期权切入,认为重资产企业在下行期缺乏产能弹性,经营杠杆更高,因而需要给价值股更高的风险补偿;行为金融学派则归因于散户认知偏差,认为信息反应迟缓形成动量,情绪过度外推形成反转与价值溢价。
但这两种理论都存在一个共同的前提:它们都是基于单只股票和微观企业的特征构建的。
然而,当AMP团队在主权国债、外汇汇率和大宗商品期货中同样发现了强劲的价值效应、动量效应以及高度一致的负相关性时,微观层面的理论解释就显得捉襟见肘了。
主权国债没有管理层和生产期权,外汇货币没有财务报表和会计折旧,原油与铜矿也没有成长型投资决策。至于大宗商品和跨国指数期货,主要的交易参与者多是专业机构与跨国套保商,很难把现象归咎于散户的心理偏差。
这些证据表明,动量与价值不是某种特定微观资产的特异现象,而是深植于现代金融市场交易结构、杠杆中介与流动性供给当中的全局性系统风险。
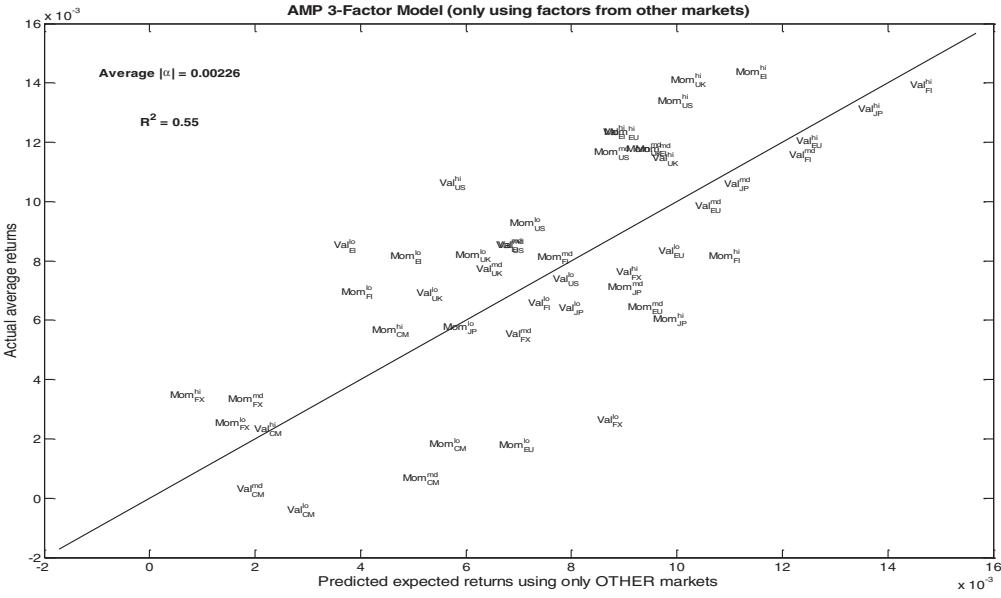
数据来源:Asness, Moskowitz, and Pedersen (2013), Figure 5
基于这一发现,AMP团队提出了一个简洁的全球三因子模型:
\[\text{超额收益} = \alpha + \beta_1 \times \text{全球市场} + \beta_2 \times \text{全球价值} + \beta_3 \times \text{全球动量}\]
如 图 29.5 所示,仅用这三个全球因子,就能极其出色地解释全球8大类资产48个测试组合的横截面收益(截面解释度达到0.55以上)。不仅如此,这个跨资产构建的模型在定价美股著名的Fama-French 25个规模-价值组合时,解释能力丝毫不逊色于美股本土因子模型,还能较好地解释各类对冲基金指数的收益分化。
29.5 拿住复调音乐有多难
回到真实投资世界,这篇论文不仅带来理论震动,更留下了深刻的配置启示。
实操中确有换手率与交易成本考量,但商品和股指期货交易摩擦极低;在股票端,Israel与Moskowitz(2013)等人的实证研究进一步证实,即便在不能做空的纯多头限制下,价值与动量等权结合依然能够提供极其稳健的超额收益。
既然全资产融合下的价值动量组合夏普比率高达1.45,为什么在现实中很少有人能够长期拿住?
最核心的阻碍不在于数学,而在于投资者的心理体验。
在巴赫的复调音乐中,听众往往习惯追随高亢明亮的主旋律,很难同时包容沉闷低回的逆向声部。在投资中也是如此:
当动量策略在顺风市里高歌猛进时,投资者总会觉得手里的价值资产笨拙迟缓,忍不住想要砍掉价值去追逐动量;当市场遭遇剧烈流动性出清、动量策略遭遇踩踏时,投资者又会痛恨动量在顶部追高的狼狈,想要彻底拥抱防守。
在每一个阶段,总有一只脚仿佛踩在泥潭里。单看任何一个因子,中途的逆风期都漫长得足以让人怀疑人生。
然而,正如对位法的魅力所在,只有向前奔跑与向后回望的两条旋律在同一个乐章中并进,单旋律里刺耳的摩擦才会被对冲,最终沉淀出穿透周期的平稳净值。
学会在欢呼声中留一份冷清,在冷宫之中保留一份敏锐,或许就是这篇经典论文给每一位投资人留下的无声启发。
29.6 扩展阅读
论文原文信息: Asness, Clifford S., Tobias J. Moskowitz, and Lasse Heje Pedersen, 2013, Value and Momentum Everywhere,2 The Journal of Finance, 68(3), 929-985. Available at SSRN: https://ssrn.com/abstract=2174501 or http://dx.doi.org/10.2139/ssrn.2174501
文中引用的关键文献:
- Brunnermeier, Markus K., and Lasse Heje Pedersen, 2009, Market Liquidity and Funding Liquidity, Review of Financial Studies, 22(6), 2201-2238.
- Fama, Eugene F., and Kenneth R. French, 1993, Common Risk Factors in the Returns on Stocks and Bonds,3 Journal of Financial Economics, 33(1), 3-56.
- Fama, Eugene F., and Kenneth R. French, 2012, Size, Value, and Momentum in International Stock Returns,4 Journal of Financial Economics, 105(3), 457-472.
- Israel, Ronen, and Tobias J. Moskowitz, 2013, The Role of Shorting, Firm Size, and Time on Market Anomalies, Journal of Financial Economics, 108(2), 275-301.
- Jegadeesh, Narasimhan, and Sheridan Titman, 1993, Returns to Buying Winners and Selling Losers: Implications for Stock Market Efficiency,5 Journal of Finance, 48(1), 65-91.
- Moskowitz, Tobias J., Yao Hua Ooi, and Lasse Heje Pedersen, 2012, Time Series Momentum,6 Journal of Financial Economics, 104(2), 228-250.
- Pedersen, Lasse Heje, 2009, When Everyone Runs for the Exit, International Journal of Central Banking, 5(4), 177-199.
本文由 Gemini 3.7 Flash 撰写综述。
Clifford S. Asness 等, 《Value and Momentum Everywhere》, The Journal of Finance 68, 期 3 (2013): 929~85, https://doi.org/10.1111/jofi.12021.↩︎
Asness 等, 《Value and Momentum Everywhere》.↩︎
Eugene F. Fama 和 Kenneth R. French, 《Common Risk Factors in the Returns on Stocks and Bonds》, Journal of Financial Economics 33, 期 1 (1993): 3~56, https://doi.org/10.1016/0304-405X(93)90023-5.↩︎
Eugene F. Fama 和 Kenneth R. French, 《Size, Value, and Momentum in International Stock Returns》, Journal of Financial Economics 105, 期 3 (2012): 457~72, https://doi.org/10.1016/j.jfineco.2012.05.011.↩︎
Narasimhan Jegadeesh 和 Sheridan Titman, 《Returns to Buying Winners and Selling Losers: Implications for Stock Market Efficiency》, The Journal of Finance 48, 期 1 (1993): 65~91, https://doi.org/10.1111/j.1540-6261.1993.tb04702.x.↩︎
Tobias J. Moskowitz 等, 《Time Series Momentum》, Journal of Financial Economics, Special Issue on Investor Sentiment, 卷 104, 期 2 (2012): 228~50, https://doi.org/10.1016/j.jfineco.2011.11.003.↩︎