虽然中证指数公司在指数层面耕耘多年并不能带来公募基金产品端的推进,但相比传统公募基金,反倒是券商自行编制的一些指数,经过多年更新,以理财产品、券商资管等形式,慢慢开花结果。
代表性多资产指数
如果在Wind上以“全天候”、“多资产”为关键词去搜索,你会发现数十只指数,绝大多数都不是来自中证、国证这样传统的指数公司,而是多由券商等机构自行编制,并直接发布在Wind上。
表 29.1 汇总了其中较有代表性的几只券商系多资产指数。从指数发布时间可以看到,2018年至2019年初见端倪,2022年后或许是因为遭遇了A股熊市,更多指数陆续又来。
当然,到了2024年,就是批量化井喷了。不过因为后续的指数往往在编制规则上存在“后视镜”效应怀疑,所以这里就以最早的那批,来呈现数据。
由于这些指数不是通过类似中证指数公司等权威指数公司发布,所以其编制细节往往也不公布,只能偶尔从相关公司的微信公众号中,看到字里行间。总体来看,相比中证指数公司早年的产品依然以A股+中债+黄金为主的格局,这些券商发布的指数,在可投资标的上大大拓宽,不仅可以涉猎类似铜期货、燃油期货、美股,甚至部分还能涉足美债期货。
不过从上面的逐年收益来看,2022年虽然中债依然是牛市,但显然绝大多数多资产指数也没能逃过美国同行面对股债双杀的困境,只不过没那么惨。
而2026年前10个月,在A股的拖累之下,往往也没有特别出挑的表现,至多是能维持正收益。
神奇的国泰海通全天候
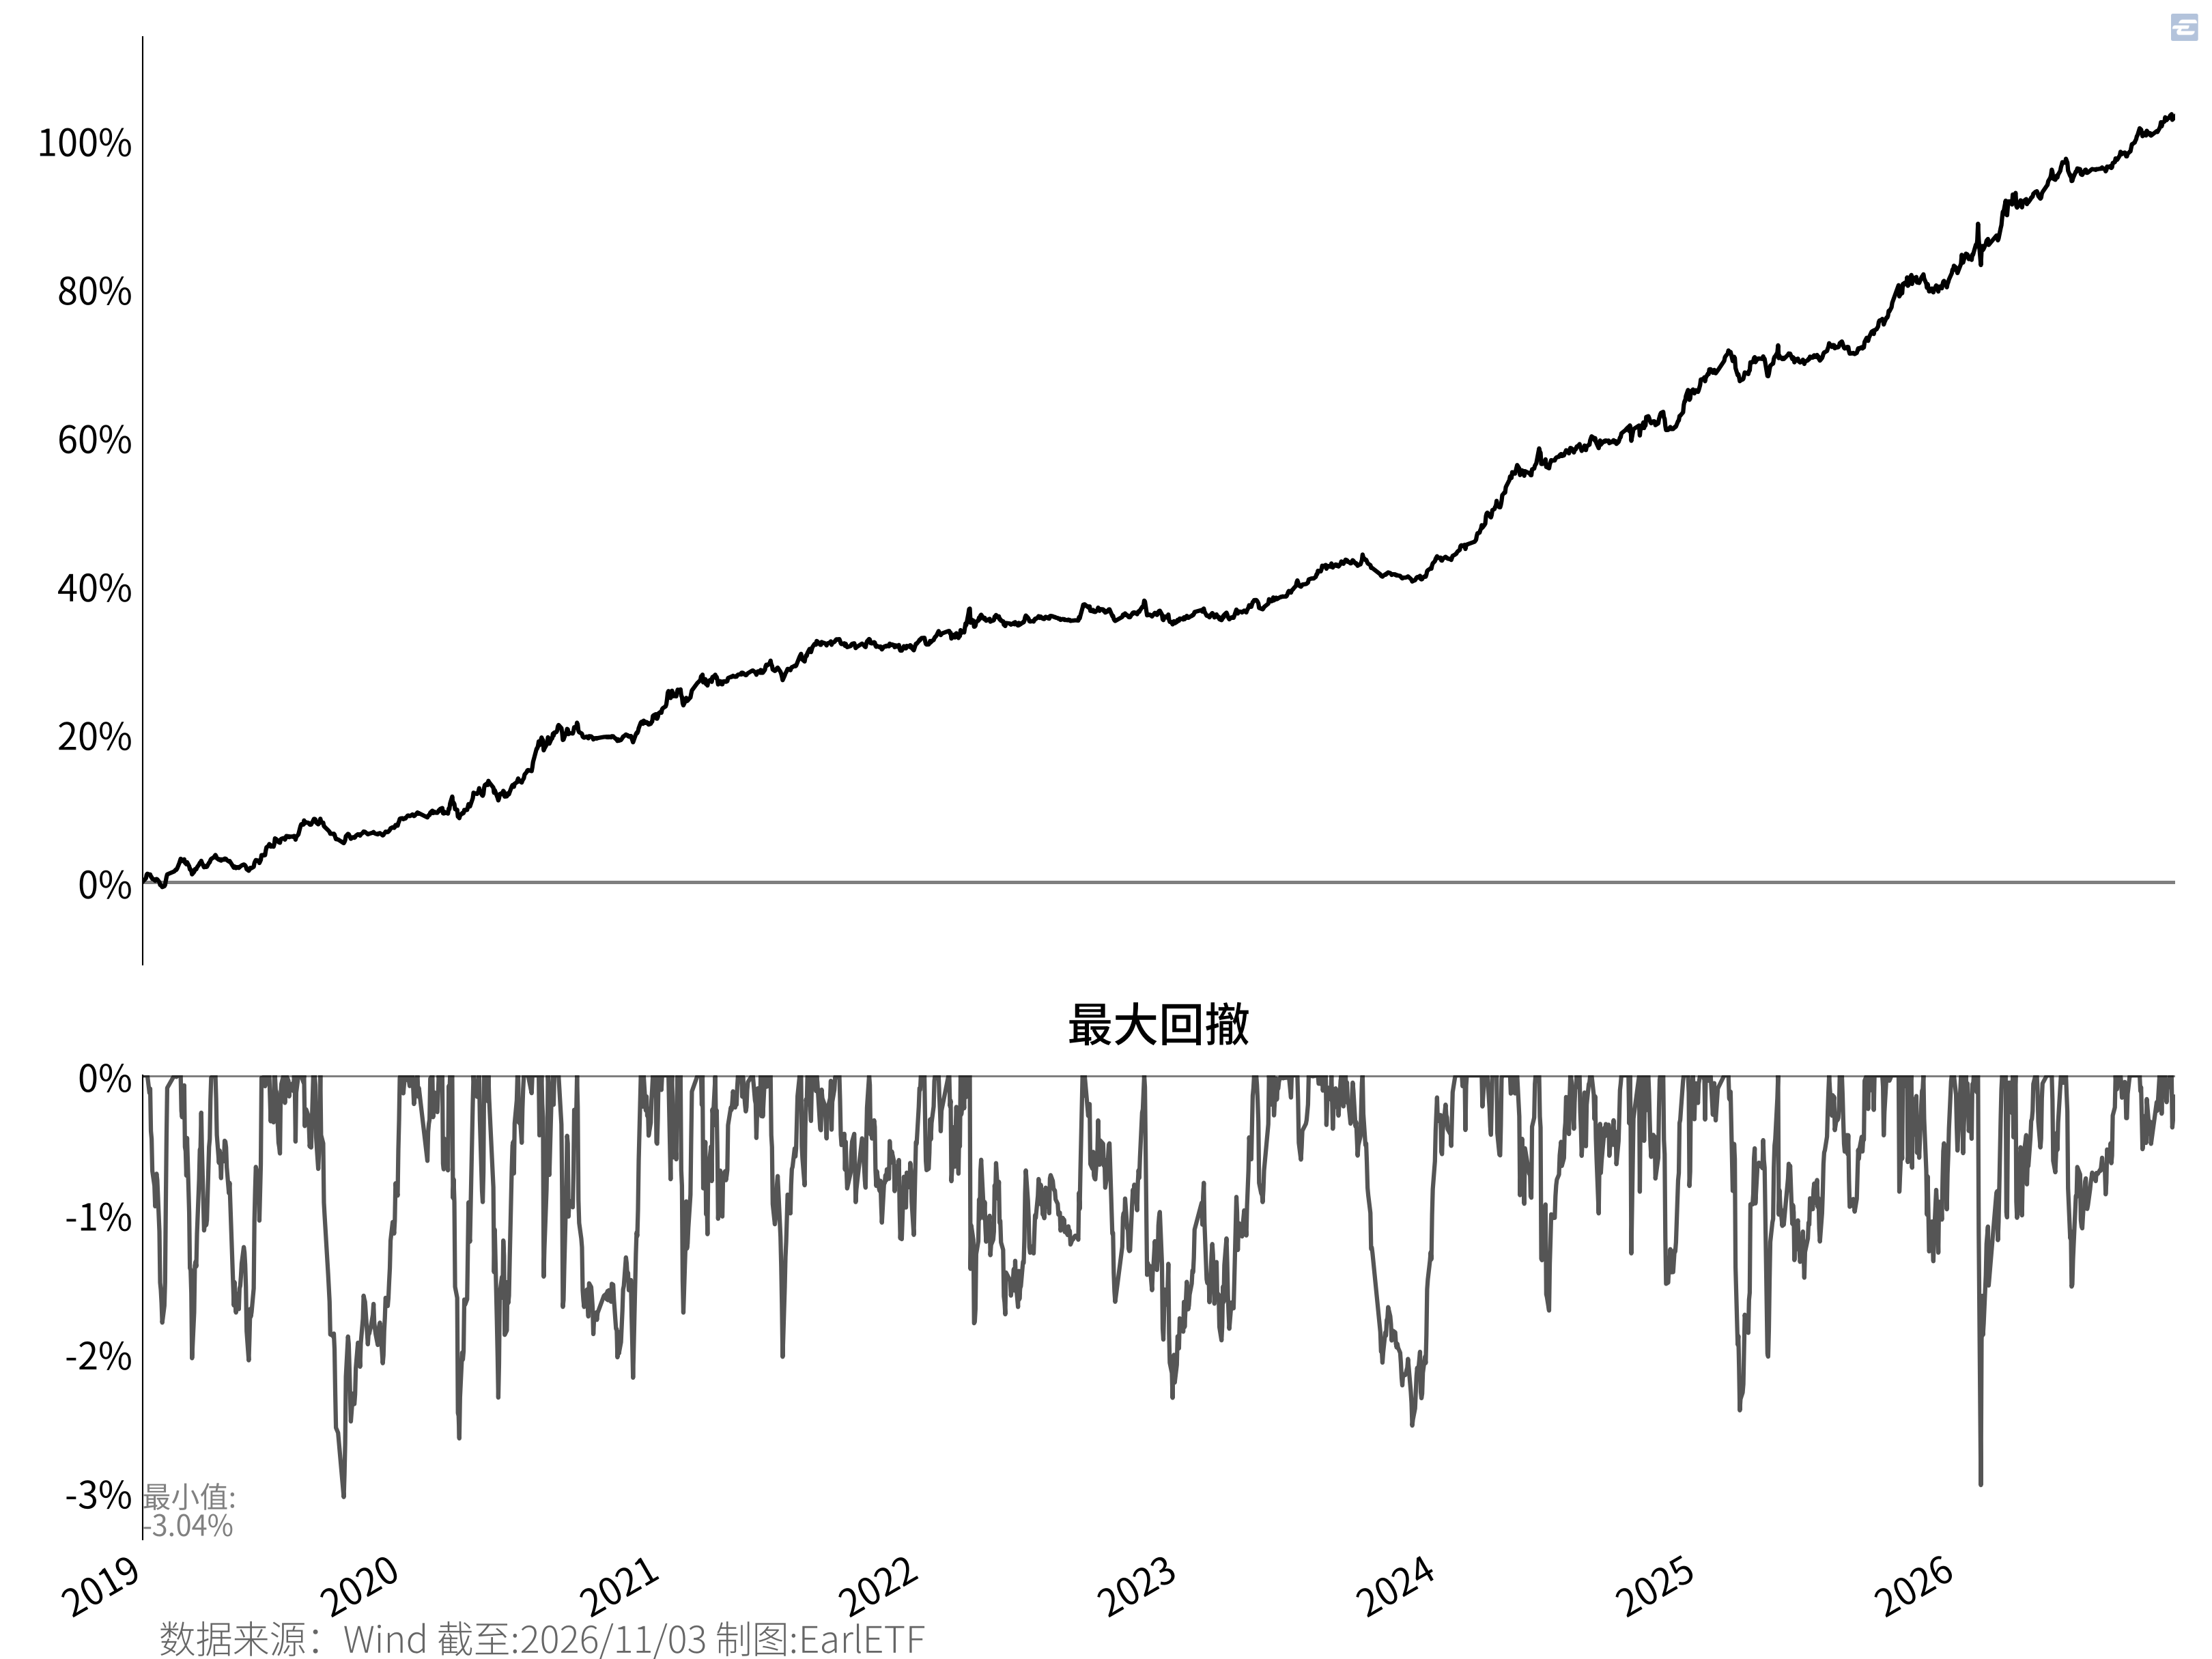
在一众代表性多资产指数中,国泰海通全天候指数(CI011001)的走势,堪称“鹤立鸡群”。这个指数发布于2019年8月1日,基日2009年1月8日。图 29.1 是其发布以来的走势与回撤。
从 图 29.1 可以看到,指数净值一路平稳向上,回撤控制得相当出色。表 29.2 的逐年统计更直观:2019年以来每个年度均为正收益,且年内最大回撤始终控制在3%左右。
从官方公布的有限资料来看,这个指数涉猎的资产品种并不算多,A股以沪深300为主,美股以标普500指数为主,债券以7-10年国开债为主,再辅以黄金、有色、原油等商品,大体覆盖了主要的资产类别,但相比此前提及的美国全天候ALLW ETF能使用极为丰富的资产,还属于比较简化版,也适合中国当下投资实际情况。
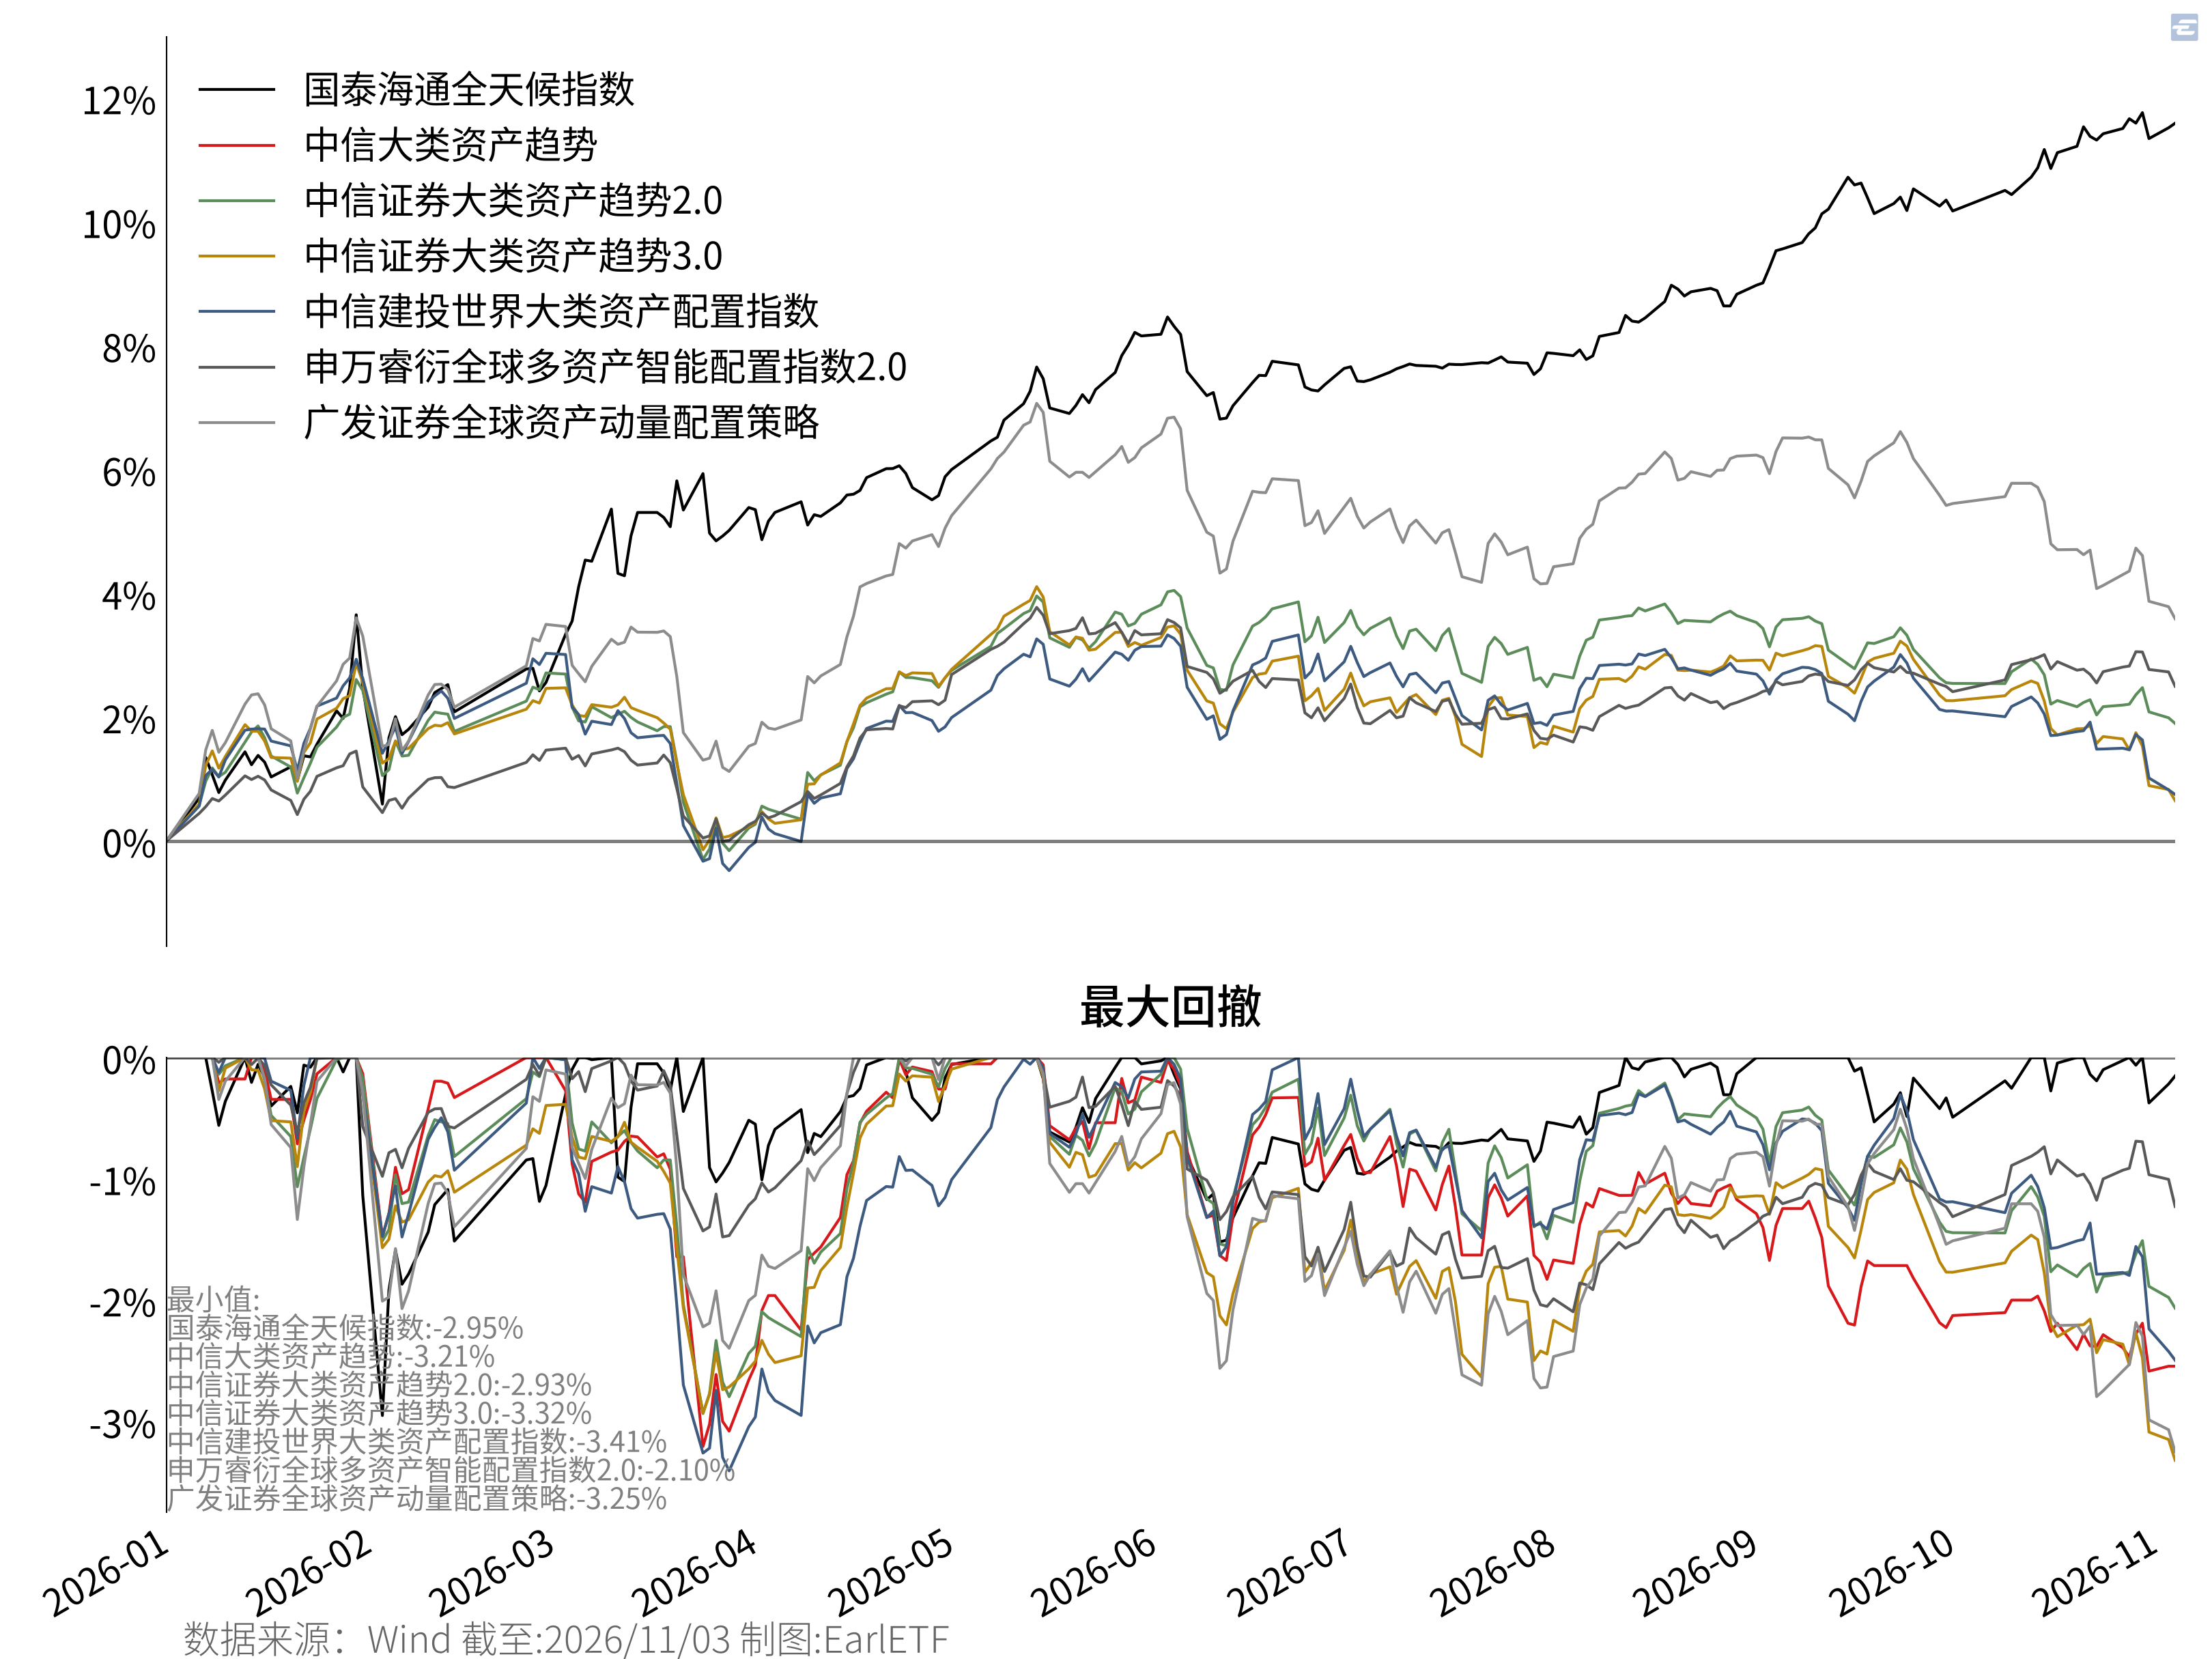
这个指数真正在业内引发围观,恐怕还是因为2026年7月的表现。当A股出现持续大跌时,国泰海通全天候指数却近乎毫发无损。把2026年迄今一众券商系多资产指数的净值放在一起(图 29.2) ,更能看出它的与众不同。据笔者了解,国泰海通全天候对于风险资产会有左侧的空仓机制,虽然具体原理不详,但的确发挥了显著的作用。
门槛与普惠
无论是国泰海通全天候,还是其他的一众多资产指数,至少大多数在2026年前10个月,还是正收益。与之相比,万得全A在1-10月下跌15.37%,中证偏股基金指数则是下跌13.63%,多资产在努力实现高频正收益上,还是有过得去的表现。
可惜的是,这些指数,和随之而来的产品,却门槛不低。
目前,此类指数往往有两类产品。
第一类是衍生理财产品,往往以一个小规模持有相关收益凭证的理财产品形式出现,比如期权部分挂钩中信证券全球大类趋势策略2.0指数(GMAT2指数)的宁银理财“皎月全球配置挂钩型一年定期开放式2号”。
第二类是私募类产品,包括券商资管计划和私募基金,但这两者的门槛都相当高。券商资管计划虽然产品门槛40万起,但需要500万的金融资产或连续三年40万元的年收入;私募产品更是门槛高至100万,需要300万的净值资产或连续三年年收入50万元(表 29.3)。
这意味着,这些秉持多资产理念的产品,普罗大众无缘涉足。想想美国ETF市场已经有了全天候ETF(ALLW),去年末更有了iShares Systematic Alternatives Active ETF(IALT)这样多资产多策略的产品,期待中国的公募基金尤其是ETF能够加速发展,早日让这样优秀的载体,梦想照进现实。
State Street Global Advisors.
《State Street® Bridgewater® All Weather® ETF (ALLW)》. State Street Global Advisors, 2025年3月.
https://www.ssga.com/us/en/intermediary/etfs/state-street-bridgewater-all-weather-etf-allw.
薛茹云.
《城商行理财子上榜〈固收+期权〉榜单,衍生品持仓不足3%》. 2026年3月26日.
https://mp.weixin.qq.com/s/v42W55RRw6o1guU-RDGZKQ.