28 中国的股债金指数化配置之路
在前面几章看过以美国为核心的发达金融市场的多资产实践之后,本章把目光转回中国的多资产之路。
这条路走得有些步履蹒跚,尤其是以本章涉及的公募类指数研发来看。但这又是一条不得不走的路——唯有多资产,才可能改善持有体验,让更多的人愿意尝试并长期持有,走上慢慢变富之路。
28.1 股债风险平价指数
中证股债风险平价指数(H30322)1应该算是中证指数公司在股债风险平价领域的破冰之作,早在2014年6月9日就已经推出,简称股债RP。
从这个指数开始,中证指数公司随后诸多基于风险平价的股债乃至股债金配置尝试,某种程度上都带有“债券+”的特色。
股债风险平价指数对四个成分指数进行风险平价计算:沪深300指数、中证500指数、中证金边中期国债指数、中证中期企业债指数。由于要实现股票和债券两大类对组合的风险贡献相同,实质上是一个两层风险平价(ERC)架构:第一层在股债两类之间平价,第二层在各自内部的两个指数之间再平价。
由于债券端选取的都是中期债券,可想而知久期不长、波动率不高。以中证指数2026年10月30日官方披露的数据来看,中证中期企业债指数过去5年的波动率仅为0.94%,而同期沪深300指数高达17.88%——两者相差近19倍,风险平价之下权重必然大量向债券端倾斜。
不过考虑到时代特征,这也情有可原。毕竟在2014年,中国债券市场的长期国债供应有限,中证指数公司的30年国债指数(931080)更是要到2023年12月19日才推出。
中证股债风险平价指数采用过去1年的日收益序列计算协方差,每季度调仓一次。表 28.1 是2026年9月9日公布的最新权重,沪深300和中证500加起来仅3%出头,主力仓位在企债和国债上。
| 代码 | 资产细类 | 资产大类 | 权重(%) |
|---|---|---|---|
| 000300 | 沪深300 | A股 | 1.96 |
| 000905 | 中证500 | A股 | 1.31 |
| H11074 | 中期企债 | 债券 | 57.89 |
| H11017 | 中期国债 | 债券 | 38.84 |
| 合计 | 100.00 |
值得一提的是,3.27%的股票权重,贡献的却是与96.73%债券权重相当的组合风险——风险平价所“平”的并非仓位,而是风险。
正因为中证股债风险平价指数实质上可以视为“债券+”,将其与不能在二级市场直接买股票(但可以持有可转债)的一级债基对比,是相对合适的口径。
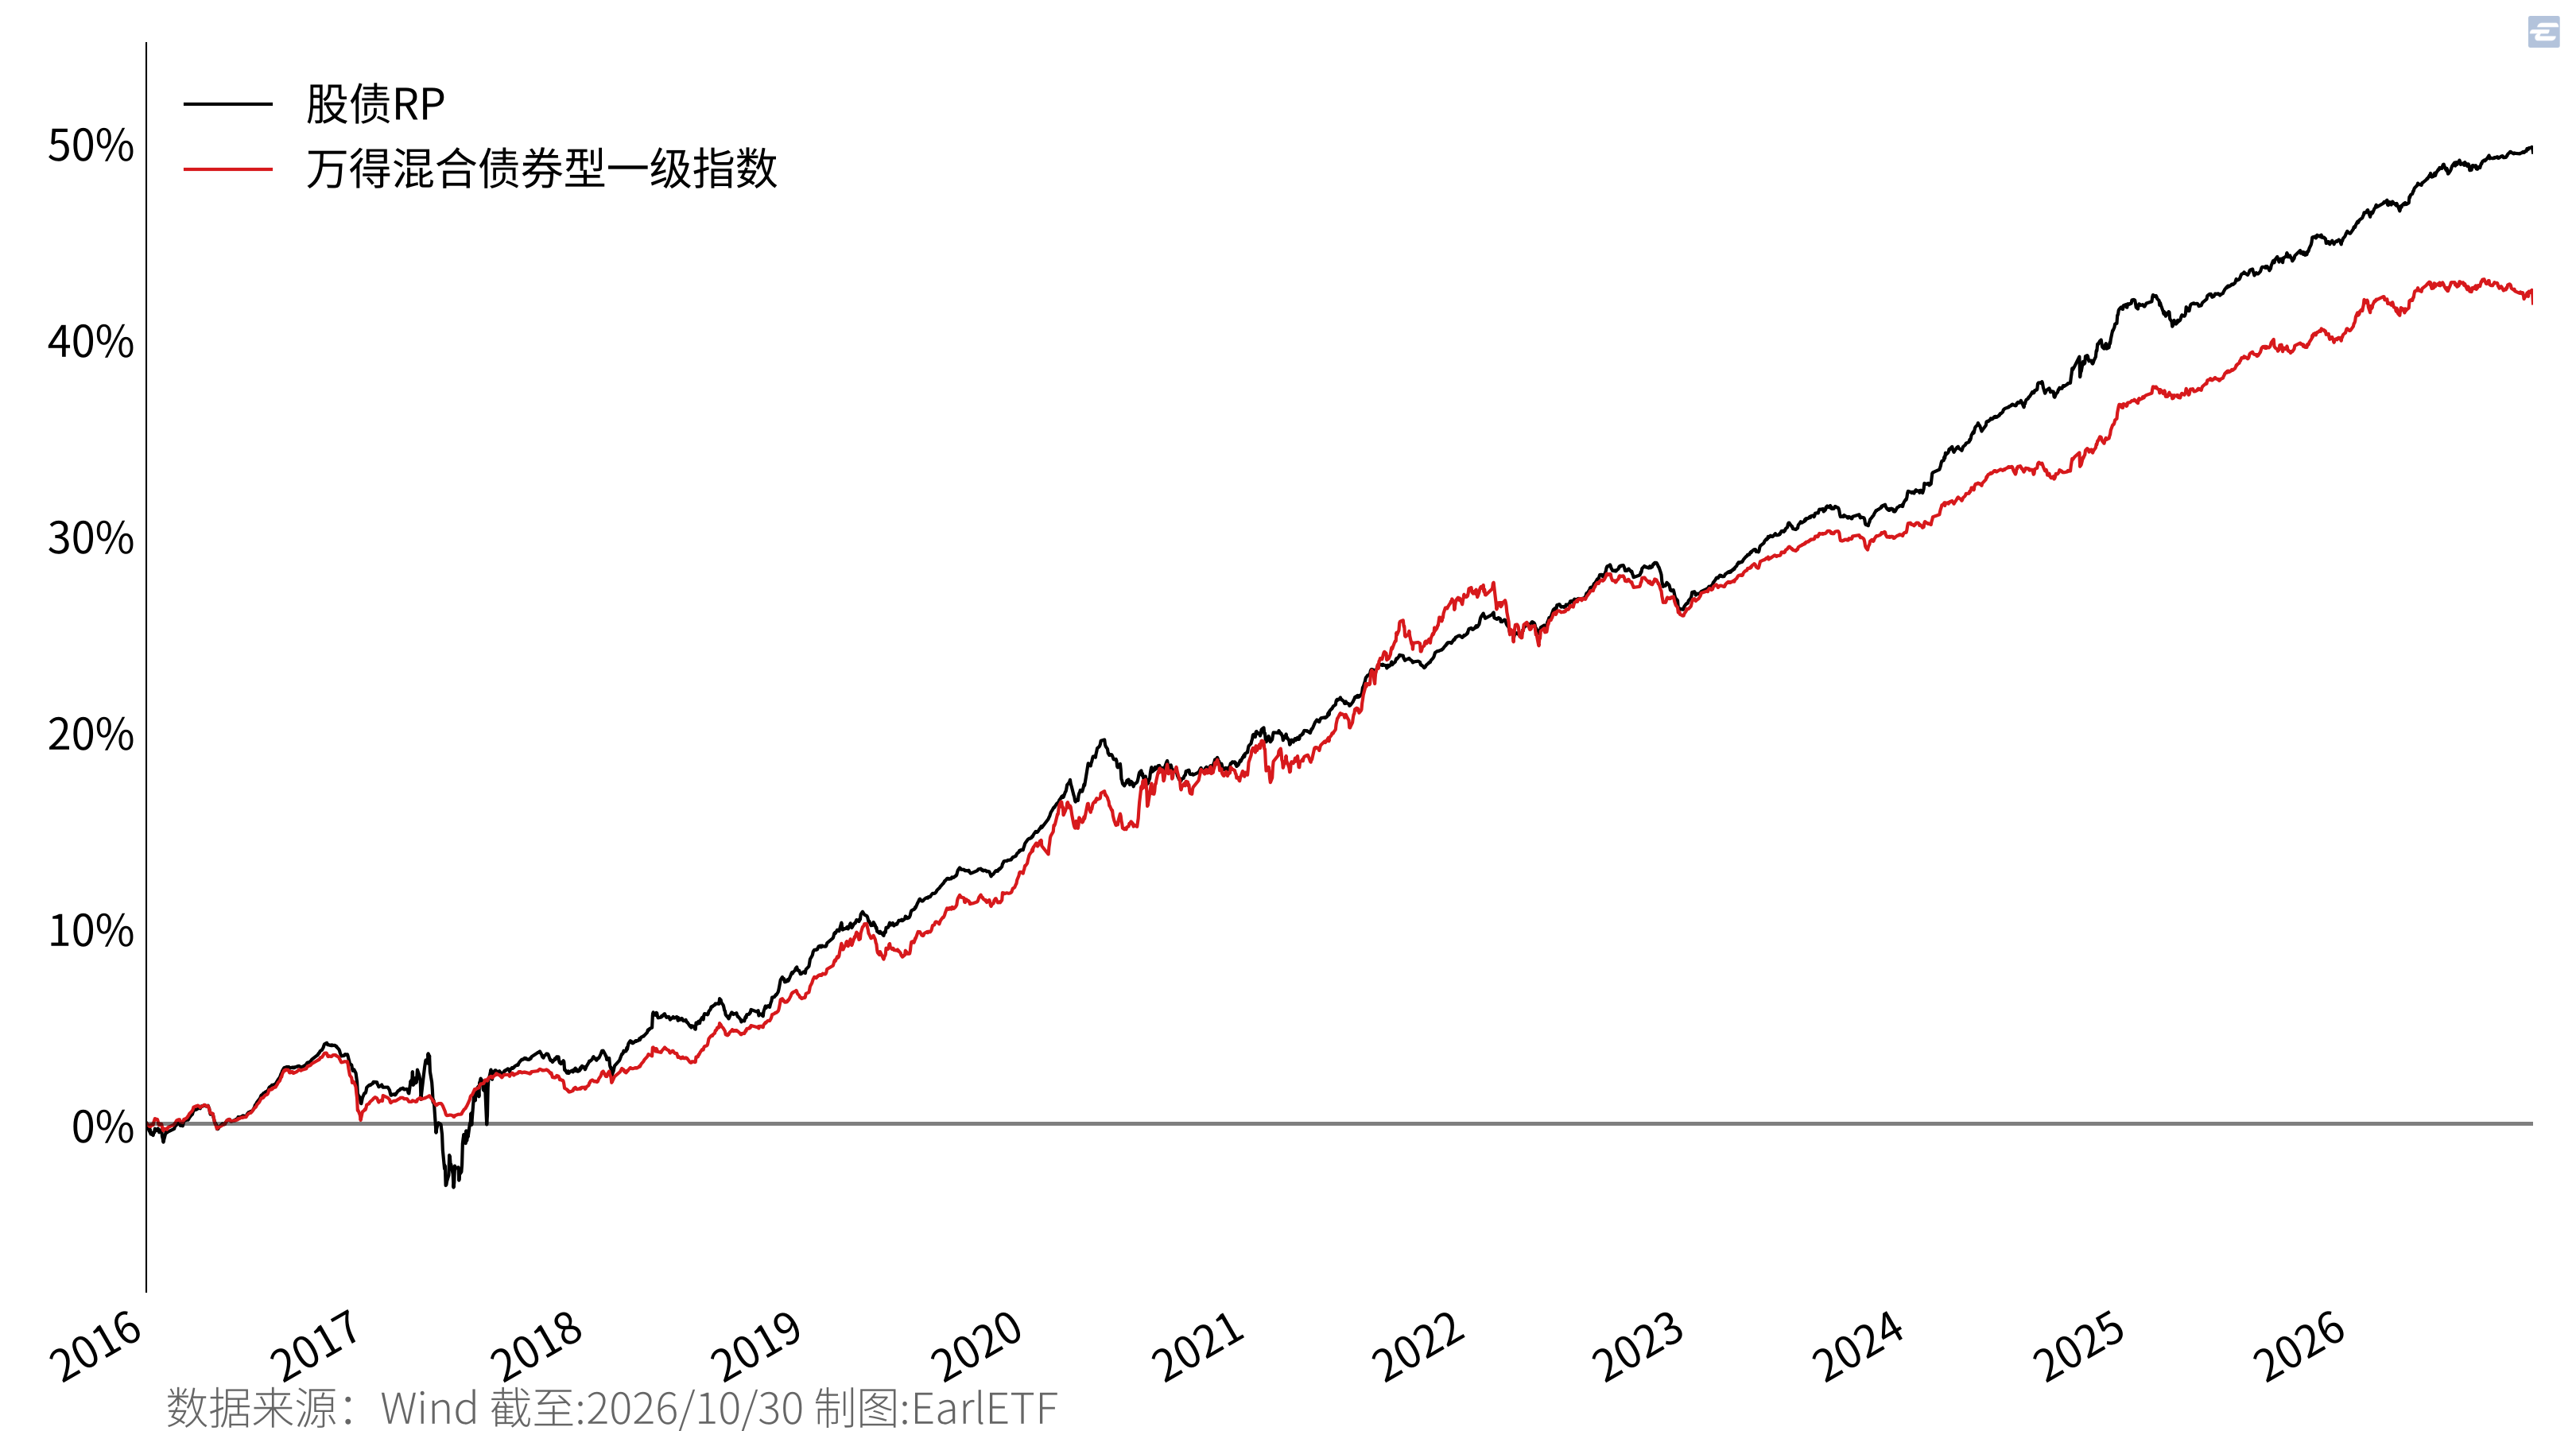
图 28.1 展示了它与万得混合债券型一级指数(885006,下称“一级债基指数”)2016年迄今的走势对比。这里需要提醒的是:一级债基指数基于基金净值计算,是费后收益;而中证股债风险平价指数基于成分指数计算,是费前收益。两者放在一张图上比较本就有不公允之处,后续的逐年收益对比也是如此。
但考虑到目前类似沪深300、中证500、5年期国债等产品的ETF费率,大多在0.15%管理费加0.05%的托管费水平,所以每年的收益折损差不多可以按照0.2%来估算。
从 图 28.1 可以看到,中证股债风险平价指数在2017年出现过一轮快速且不小的回撤——自2016年10月25日的高点跌至2017年5月23日见底,最大回撤约-7%。对一个股票仓位仅3%出头的“债券+”产品而言,这个数字堪称触目惊心。归因并不复杂:2016年末的债灾叠加2017年上半年金融去杠杆引发的债市熊市,中期债券持续下跌,而当时A股内部又呈沪深300强、中证500弱的分化格局,权益端帮不上什么忙。此后的走势就和一级债基指数相若了。
表 28.2 是两者的逐年收益对比。可以看到2022年至2024年以及2026年,中证股债风险平价指数表现显著好于一级债基,差距远非0.2%的费率所能解释。不过股债RP也并非常胜将军,2021年它曾大幅跑输2.5个百分点——那恰是转债大年,一级债基靠着转债的类权益仓位多赚了一笔,不过随后又在2022年把这些超额收益悉数还了回去。
更清晰的风险暴露,这或许正是指数化风险平价配置的意义所在。
这几年基金行业在“固收+”产品线上做了很多尝试。在基民对收益的追求之下,基金经理往往倾向于在权益端加入一些时髦的品种:2020年至2021年是食品饮料、医药、新能源这些“核心资产”,或通过可转债悄悄增加小盘股暴露,2026年上半年则轮到了科技板块。问题不在于加权益,而在于这种高波动品种的波动之大,即使仓位不高,也依然会消耗掉本就微薄的债券端收益,拖累整个固收+产品的表现。相比之下,中证股债风险平价指数的成分只有沪深300和中证500这两个A股主流宽基指数,没有办法做“创新”,反而老老实实实现了更好的收益。
| 年 | 股债RP | 万得混合债券型一级指数 |
|---|---|---|
| 2016 | 1.82 | 0.94 |
| 2017 | 1.04 | 0.89 |
| 2018 | 4.81 | 4.67 |
| 2019 | 6.14 | 6.38 |
| 2020 | 4.16 | 4.40 |
| 2021 | 5.00 | 7.47 |
| 2022 | 1.15 | -0.81 |
| 2023 | 4.41 | 3.46 |
| 2024 | 7.22 | 4.72 |
| 2025 | 2.53 | 2.68 |
| 2026 | 2.84 | 0.99 |
截至:2026-10-30
28.2 股债金风险平价
在股债之外,中证指数公司于2017年1月9日推出了多资产风险平价指数(930929)2,简称中证MARP——在股债RP的基础上加入黄金ETF,目标是让股票、债券、黄金三类资产对组合的风险贡献相同。
图 28.2 将其与股债风险平价指数、一级债基指数放在一起对比。
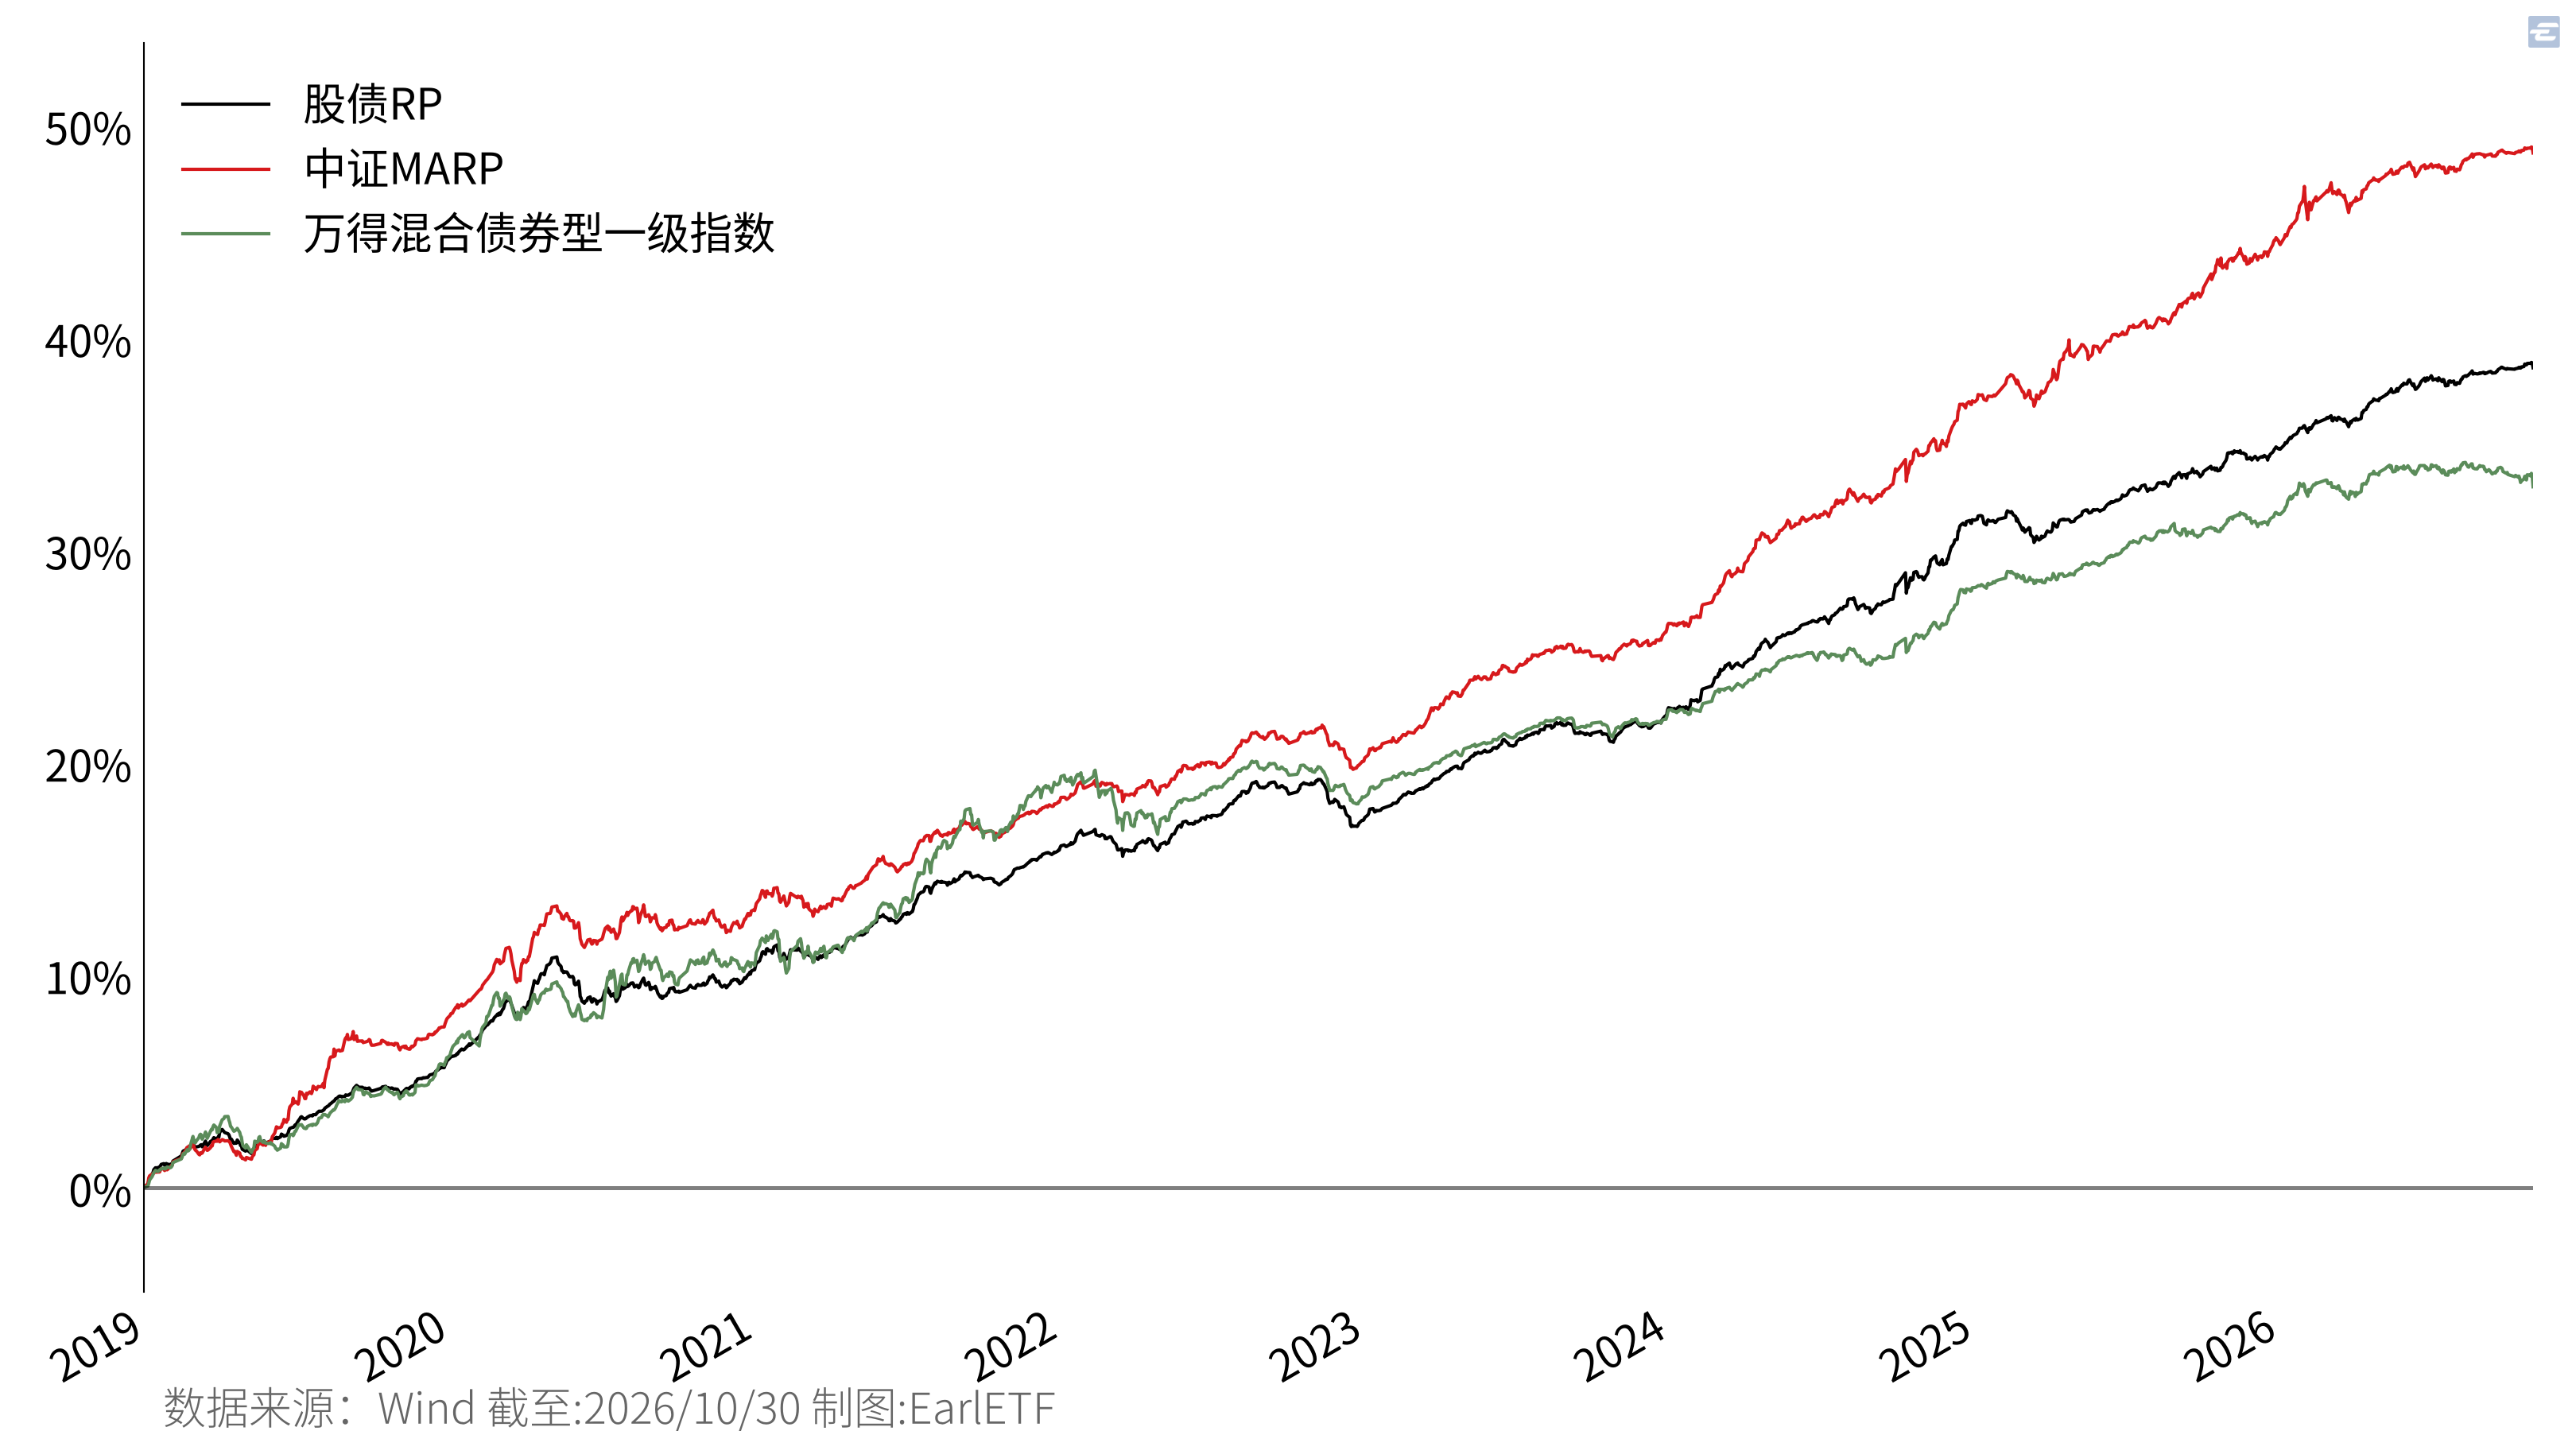
表 28.3 是多资产风险平价指数自身的逐年表现。
| 年份 | 年度收益(%) | 年内最大回撤(%) |
|---|---|---|
| 2019 | 8.18 | -0.94 |
| 2020 | 4.80 | -1.73 |
| 2021 | 4.41 | -1.19 |
| 2022 | 1.57 | -1.71 |
| 2023 | 5.27 | -0.62 |
| 2024 | 8.26 | -0.77 |
| 2025 | 5.38 | -1.08 |
| 2026 | 2.99 | -1.07 |
截至:2026-10-30
表 28.4 是三只指数在同一口径下的逐年收益对比。过去数年恰逢黄金大牛市,加入黄金的中证MARP指数多数年份跑赢只有股债的RP指数,2019年与2025年的超额尤其明显。
| 年 | 股债RP | 中证MARP | 万得混合债券型一级指数 |
|---|---|---|---|
| 2019 | 6.14 | 8.18 | 6.38 |
| 2020 | 4.16 | 4.80 | 4.40 |
| 2021 | 5.00 | 4.41 | 7.47 |
| 2022 | 1.15 | 1.57 | -0.81 |
| 2023 | 4.41 | 5.27 | 3.46 |
| 2024 | 7.22 | 8.26 | 4.72 |
| 2025 | 2.53 | 5.38 | 2.68 |
| 2026 | 2.84 | 2.99 | 0.99 |
截至:2026-10-30
表 28.5 列出两只风险平价指数的成分构成。可以看到,风险平价机制下债券依然占据绝对权重,股票与黄金都只是少量的“风险贡献者”。
| 代码 | 资产细类 | 资产大类 | 中证股债风险平价指数 H30322(%) |
中证多资产风险平价指数 930929(%) |
|---|---|---|---|---|
| 000300 | 沪深300 | A股 | 1.96 | 1.72 |
| 000905 | 中证500 | A股 | 1.31 | 1.16 |
| H11074 | 中期企债 | 债券 | 57.89 | 58.08 |
| H11017 | 中期国债 | 债券 | 38.84 | 37.53 |
| 518880 | 黄金ETF | 商品 | — | 1.51 |
| 合计 | 100.00 | 100.00 |
表 28.6 按资产大类汇总后看得更清楚:两者都把九成五以上的权重放在债券上,多资产版不过是把1.51%的权重分给了黄金ETF。
| 资产大类 | H30322(%) | 930929(%) |
|---|---|---|
| A股 | 3.27 | 2.88 |
| 债券 | 96.73 | 95.61 |
| 商品 | — | 1.51 |
| 合计 | 100.00 | 100.00 |
在这两只代表性风险平价指数之后,中证指数公司还开发了一批股债配置类指数——2024年11月,红利股债RP以及红利股债10/90等固定比例股债指数批量问世。当时市场传闻,股债配置指数将以ETF形式产品化,时点可能就在2025年。不过本文执笔时已是2026年11月,主动ETF作为一个新形态已后来居上完成首批发行,股债配置ETF却依然“只闻楼梯声”。
28.3 招银中诚信SMARP
在多资产指数的产品化上,银行理财显然抢先了一步。最具代表性的是招银理财与中诚信指数合作,于2025年8月19日推出“中诚信-招银理财大类资产风险平价智选”指数系列(简称招银理财SMARP),含稳健等三只不同风险档位的指数。招银理财更于2025年11月29日成立了跟踪其中稳健档(CCX65531)3的理财产品——福指大类资产风险平价指数日开A(508602)。
不过在看图之前,需要先交代两点口径问题。其一,SMARP指数发布于2025年8月,此前的走势是回溯计算而非实盘,成色有别;其二,两者的风险预算并不相同——SMARP稳健的权益仓位根据指数编制规则控制在0-20%,实际公布的约一成(且全部为红利类资产),债券端以短久期利率债和信用债为主,按月调仓并叠加战术调整;中证MARP的权益仓位不足3%,债券端是中期利率债与企债,按季调仓、纯风险平价。图 28.3 展示了两者2019年迄今的走势对比。
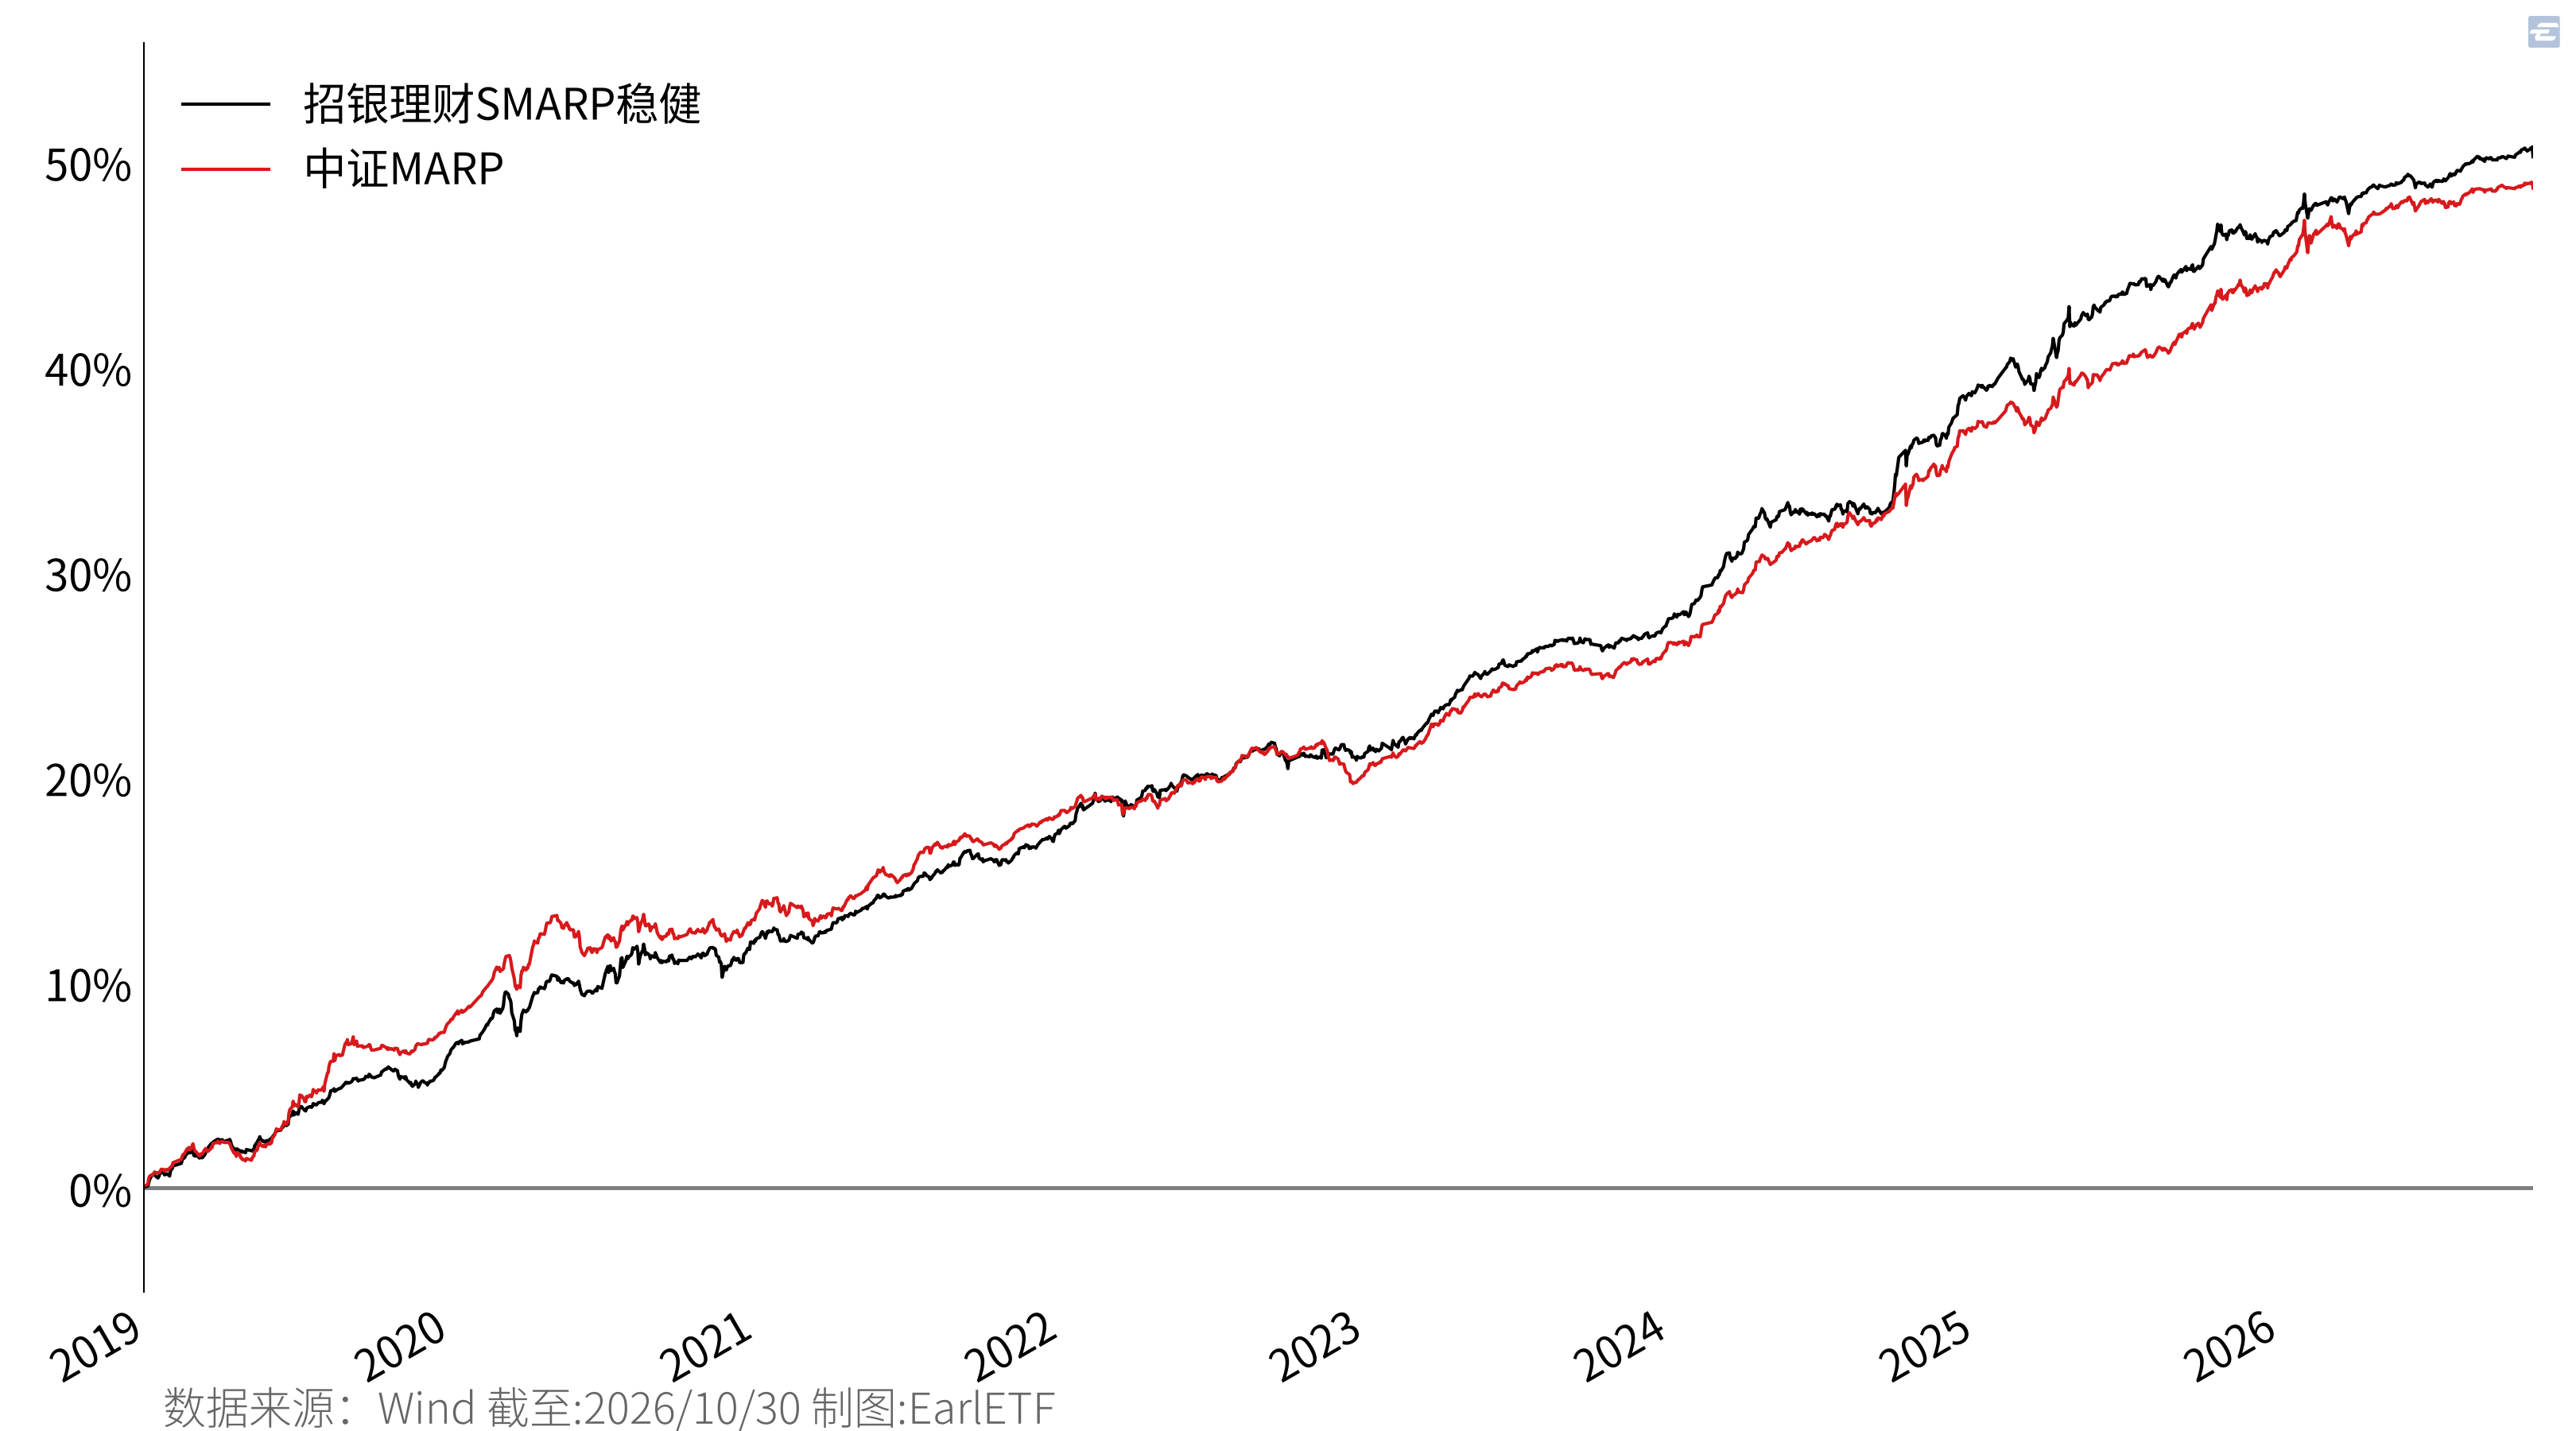
表 28.7 是两者的逐年收益对比。
| 年 | 招银理财SMARP稳健 | 中证MARP |
|---|---|---|
| 2019 | 6.69 | 8.18 |
| 2020 | 5.09 | 4.80 |
| 2021 | 4.74 | 4.41 |
| 2022 | 3.16 | 1.57 |
| 2023 | 5.42 | 5.27 |
| 2024 | 8.67 | 8.26 |
| 2025 | 5.48 | 5.38 |
| 2026 | 2.62 | 2.99 |
截至:2026-10-30
表 28.8 把四只指数放在同一口径下比较风险收益指标,取的是基民更熟悉的2019年迄今的表现。不过请注意,招银理财SMARP稳健作为新进发布的指数,纳入了过去数年表现极好的黄金和红利资产,所以统计数据漂亮是毫不意外的,但不可用来线性外推作为未来收益的预期。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 股债RP | 3.78 | 0.70 | 2.07 | -7.07 | 0.97 | 1.51 |
| 中证MARP | 4.52 | 1.32 | 1.64 | -3.79 | 0.81 | 2.72 |
| 招银理财SMARP稳健 | 5.06 | 1.54 | 1.72 | -3.13 | 0.51 | 5.40 |
| 万得混合债券型一级指数 | 3.27 | 0.59 | 1.62 | -3.31 | 0.83 | 1.17 |
| 货币基金 | 2.31 | - | 0.13 | 0.00 | 0.00 | - |
表 28.9 给出了中诚信指数于产品发行前公布的SMARP稳健指数成分权重。与中证系指数不同,它的成分直接是一篮子可投资的债券指数基金与ETF、红利类ETF和黄金ETF——这意味着指数收益本身已扣除成分基金的费用,是“费后”口径。换言之,在与中证MARP的对比中,SMARP是自带费损在跑的。
| 代码 | 简称 | 权重(%) |
|---|---|---|
| 511160 | 东财中证1-3年国债ETF | 10.0341 |
| 159650 | 博时中债0-3年国开行ETF | 10.0295 |
| 006745 | 交银中债1-3年农发债A | 10.0246 |
| 511220 | 海富通上证城投债ETF | 10.0167 |
| 009560 | 上银中债1-3年国开债A | 10.0080 |
| 511110 | 易方达上证基准做市公司债ETF | 9.9918 |
| 511270 | 海富通上证10年期地方政府债ETF | 9.2471 |
| 511200 | 华夏上证基准做市公司债ETF | 7.4972 |
| 511520 | 富国中债7-10年政策性金融债ETF | 6.8830 |
| 159651 | 平安中债-0-3年国开行ETF | 1.7359 |
| 515450 | 南方标普中国A股大盘红利低波50ETF | 4.8965 |
| 159758 | 华夏中证红利质量ETF | 4.6312 |
| 512890 | 华泰柏瑞红利低波ETF | 1.1718 |
| 518880 | 华安黄金ETF | 3.8327 |
不过,福指大类资产风险平价指数日开A(508602)本身还要收取0.3%的管理费(目前优惠至0.25%)和0.3%的销售服务费,其业绩基准也是“招银理财SMARP稳健×90%+活期存款利率(税后)×10%”——指数之上再加一层费率和10%的低收益现金仓位,投资者实际到手的收益还要再打一层折扣。这笔账大体算得过来:以2026年前10个月为例,指数收益2.62%、产品收益1.95%,相差0.67个百分点,其中约0.46个百分点来自产品费率(0.55%/年×10/12),约0.2个百分点来自10%活期存款仓位的拖累(表 28.10)。
| 代码 | 名称 | 收益(%) |
|---|---|---|
| CCX65531 | 招银理财SMARP稳健指数 | 2.62 |
| 508602 | 福指大类资产风险平价指数日开A | 1.95 |
| 产品-指数 | -0.67 |
根据该产品的2026年三季报,其总份额为8.2亿份,相比一季报披露的4.08亿份、半年报披露的4.75亿份,在三季度出现了显著增长。这或许与当季科技类板块及科技类固收+大幅回撤,而这款产品所代表的“红利固收+”反而逆势上涨有关。
回望这条走了十余年的股债金指数化之路,产品化的落地路径还是让人有些唏嘘,指数公司的纯指数最早出发,却始终停留在“编制”这一步;以ETF为载体的产品化传闻多年,至今“只闻楼梯声”;反倒是银行理财绕道而行,率先把多资产风险平价做成了可以申购的产品——代价则是指数成分基金与产品两层收费的叠加。
作为ETF的拥趸,还是希望早日能看到更多的股债配置,甚至多资产的ETF上市。
中证指数有限公司, 《中证股债风险平价指数 (H30322)》, 指数详情页, 中证指数; 中证指数有限公司, 2014年6月9日, https://www.csindex.com.cn/#/indices/family/detail?indexCode=H30322.↩︎
中证指数有限公司, 《中证多资产风险平价指数 (930929)》, 指数详情页, 中证指数; 中证指数有限公司, 2017年1月9日, https://www.csindex.com.cn/#/indices/family/detail?indexCode=930929.↩︎
中诚信指数, 《中诚信-招银理财大类资产风险平价智选稳健指数 (CCX65531)》, 指数详情页, 中诚信指数; 中诚信指数, 2025年8月19日, https://www.ccxindices.com/zh/indexDetails?code=CCX65531.↩︎