42 基金经理能规避泡沫吗?五篇顶刊实验论文给出的冷酷答案
在资本市场中,很多投资者甚至监管者都有过这样一种设想:资产泡沫之所以反复出现,是因为市场上充斥着容易盲从的非理性散户;如果市场的定价权彻底交到训练有素、算力充沛且经历过多轮周期的专业机构手中,价格就会迅速回归内在价值,泡沫也会自然消退。
这种信念甚至在早期的经典行为金融学实验中找到了依据。诺贝尔经济学奖得主弗农·史密斯(Vernon Smith)等人在 1988 年的开创性研究1 中发现,在实验室构造的人工资产市场里,新手受试者一开始往往会疯狂推高资产价格制造巨大泡沫;但只要让同一批人重复参与两到三轮完全相同的市场交易,泡沫就会迅速消亡,价格精准贴合基本面。这似乎给理论界吃了一颗定心丸——“经验可以消除泡沫”。
不过,史密斯本人并没有停留在这一乐观结论上。2008 年,他与 Reshmaan Hussam、David Porter 在《美国经济评论》(American Economic Review)上发表了著名的反思之作“Thar She Blows: Can Bubbles Be Rekindled with Experienced Subjects?”(看,泡沫又吹起来了:在有经验的受试者中泡沫能死灰复燃吗?)2。他们发现,只要向市场注入充沛的流动性、加大分红不确定性并打乱交易对手,哪怕是经历过两轮完整牛熊洗礼的“老股民”,照样会重新吹起大泡沫。
然而,真实的金融史比早期的实验室环境还要残酷。从美股互联网狂潮、次贷危机前的结构性衍生品,到近年各类成长赛道的极度抱团与瓦解,置身其中的主力甚至不只是“有经验的个人老股民”,恰恰是手握巨量资金、名校毕业、年薪百万的职业基金经理与交易员。
当专业机构主导了市场,他们究竟是在充当价值的锚,还是在把泡沫推向更高处?对比 2008 年那篇针对普通受试者的经典文献,过去十余年最新的实验金融学又发现了哪些更深层的机制?
结合因斯布鲁克大学 Christoph Huber 与 Michael Kirchler 梳理的实验金融学发展脉络,以及先后发表于《美国经济评论》(AER)、《经济学杂志》(The Economic Journal)、《金融研究评论》(Review of Financial Studies)与《金融学杂志》(The Journal of Finance)的四项重磅实验,我们得以从微观机制上拼出完整的答案。
42.1 把金融学家关进实验室
在传统的实证金融学研究中,想要干净利落地证明“专业投资者能否消除泡沫”几乎是一项不可能完成的任务。
难点在于,真实二级市场里的资产内在价值(Fundamental Value)永远不可观测。尤金·法玛(Eugene Fama)早在 1970 年就指出了著名的“联合假设检验难题(Joint Hypothesis Problem)”3:任何对市场有效性的检验,同时也是对背后某个资产定价模型的检验。当某只热门股票估值飙升到一百倍市盈率时,看多的人总能拿出一套产业奇点、未来现金流折现与技术壁垒的新叙事来解释其合理性。我们很难在事后区分:价格的剧烈偏离究竟是专业投资者对未知未来的合理乐观,还是一场明知故犯的投机狂欢。此外,真实市场中宏观利率、监管政策、流动性冲击与投资者结构纠缠在一起,缺乏对照组,无法进行清晰的因果推断。
正如 Christoph Huber 与 Michael Kirchler 在综述“Experiments in Finance: A Survey of Historical Trends”(金融实验:历史趋势综述)4 中所指出的,实验金融学正是为了解决因果推断这一痛点而诞生。
在这篇系统综述中,作者统计了 1980 年至 2020 年间发表在国际顶尖金融学期刊(JF、JFE、RFS 以及 RF、JFQA、JBF)和顶尖经济学期刊上的全部实验金融论文。
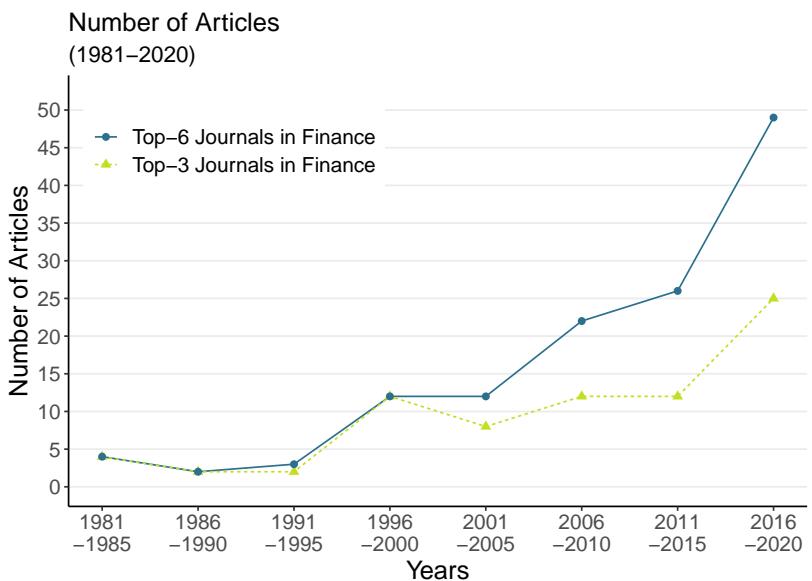
数据来源:Huber and Kirchler, 2022
如 图 42.1 所示,实验金融学在顶级金融学期刊中的发文占比,从 1990 年代中期的不足 0.5% 稳步提升至近年的 1.5% 以上。
更重要的是,实验范式在过去十几年间发生了质的飞跃。早期实验大多在高校实验室里以大学生为被试开展人工市场博弈;而在 2010 年之后,越来越多的学者开始采用构造型现场实验(Framed Field Experiments / Lab-in-the-Field),直接招募真实的银行家、基金经理和自营交易员参与受控实验。
在受控实验环境中,研究者拥有全知视角:资产未来的分红概率、贴现率、清算价值和存续期都是预先设定的客观常数。任何脱离内在价值的价格上涨,都是无可争议的纯粹泡沫。
那么,当真实的职业基金经理和交易员走进实验室,面对完全透明的基本面时,泡沫真的会消失吗?
42.2 86个实验市场的正面交锋
为了直接检验职业投资者的定价能力,内梅亨大学与因斯布鲁克大学的 Utz Weitzel、Christoph Huber、Jürgen Huber、Michael Kirchler、Florian Lindner 与 Julia Rose 在 2018 年推出了重磅工作论文“Bubbles and Financial Professionals”(泡沫与金融专业人士)5,后于 2020 年正式发表于经济学顶刊 The Economic Journal。
这是实验金融史上规模最大的一次针对职业投资者的泡沫压力测试:研究团队直接搭建了 86 个独立的实验资产市场,招募了 294 名来自欧洲多家大型金融机构的在职专业人士(涵盖基金经理、投资组合经理、交易员与私行顾问,平均年龄 35.6 岁,平均从业年限达 10.4 年),并在完全相同的规则下与 384 名经管类大学生展开正面对照。
42.2.1 四种环境下的真刀真枪
实验采用了经典的 20 期连续双向拍卖机制(Continuous Double Auction),每个市场由 8 名左右交易者组成。资产每期以等概率派发 1.2 或 1.6 塔勒(实验货币)的分红,现金每期享受 5% 的无风险利息,第 20 期期末资产按 28 塔勒的固定价格赎回。由于期望分红收益率(1.4 / 28 = 5%)恰好等于无风险利率,该资产在所有交易期内的风险中性内在价值(FV)恒定为 28 塔勒,且向所有参与者公开。
为了测试专业人士在不同宏观与制度环境下的表现,研究者设计了四组对照实验,分为两大阵营:
一类是泡沫驱动环境(Bubble-Drivers): - INC(增量资金涌入组):初始资金资产比(CA-Ratio,即场内现金总额除以按公允价值计算的股票总市值)为 1.0,但每期向每位交易者外生注入 100 塔勒的新增现金,使资金资产比随时间一路攀升至期末的 10.2 倍,模拟牛市中的持续资金流入,且禁止做空; - HIGH(高初始流动性组):从第 1 期起就赋予每位交易者 5700 塔勒的巨额现金,使市场资金资产比全程维持在 10.2 倍的极高水位,且同样禁止做空。
另一类是泡沫抑制环境(Bubble-Moderators): - SHORT(允许做空组):资金流入节奏与 INC 完全一致,但放开做空限制,允许每位交易者最多卖空 40 股; - LOW(低流动性约束组):每期新增收入与分红利息均转入不可用于交易的独立账户,使场内可用于买股票的资金资产比全程严格锁死在 1.0 倍。
42.2.2 更有效率却无法免疫泡沫
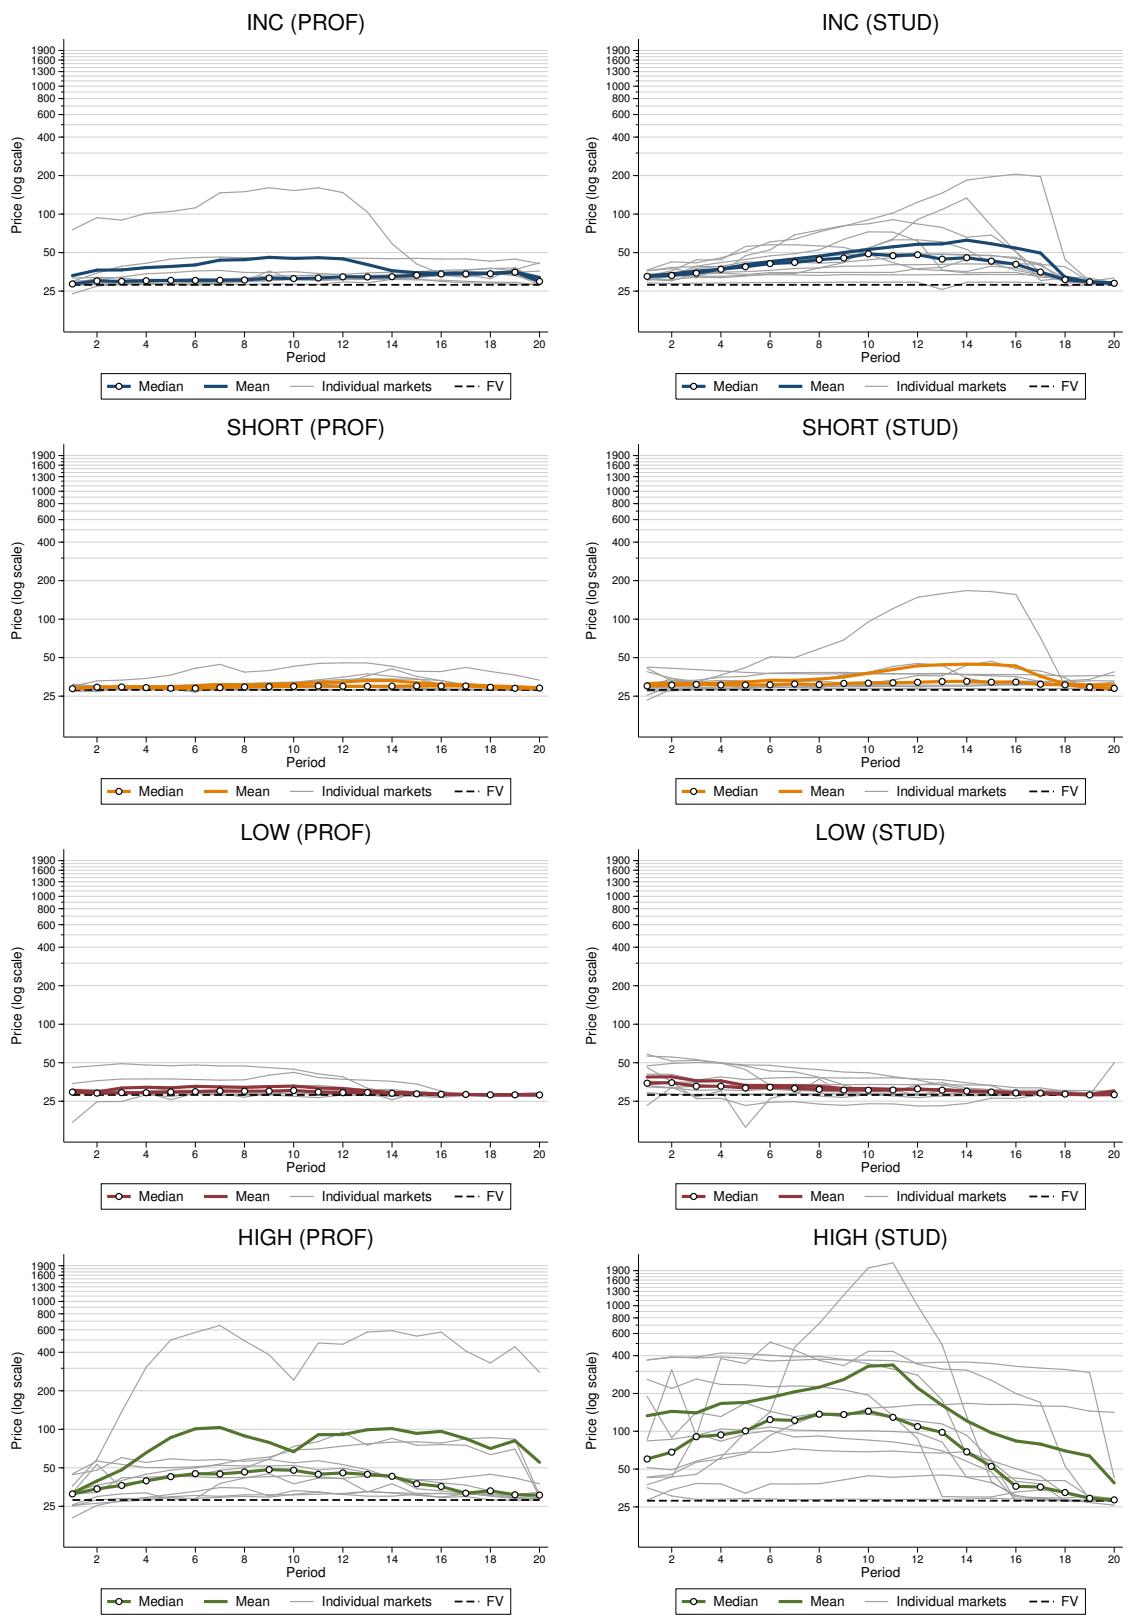
实验跑完后,两群体在四大市场环境中的价格轨迹呈现出了极富层次感的图景(图 42.2):
数据来源:Weitzel et al., 2018, 图 1
我们先把核心定价效率指标整理成 表 42.1(其中 RD 代表全周期均价相对基本面 28 塔勒的中位高估幅度,RDMAX 代表峰值期的高估幅度,CRASH 代表见顶后的崩盘回撤幅度):
| 实验组别 | 被试群体 | 市场数 | 中位高估幅度(%) | 峰值高估幅度(%) | 崩盘回撤幅度(%) | 泡沫市场占比(%) |
|---|---|---|---|---|---|---|
| 增量资金组 (INC) | 金融专业人士 | 10 | 12.77 | 34.76 | -28.67 | 10.00 |
| 增量资金组 (INC) | 在校大学生 | 12 | 47.32 | 74.93 | -74.33 | 50.00 |
| 高流动性组 (HIGH) | 金融专业人士 | 10 | 63.11 | 114.70 | -146.16 | 40.00 |
| 高流动性组 (HIGH) | 在校大学生 | 12 | 342.27 | 499.89 | -500.46 | 66.67 |
| 允许做空组 (SHORT) | 金融专业人士 | 9 | 6.58 | 16.41 | -19.22 | 0.00 |
| 允许做空组 (SHORT) | 在校大学生 | 12 | 12.61 | 38.49 | -47.56 | 8.33 |
| 低流动性组 (LOW) | 金融专业人士 | 9 | 2.81 | 9.19 | -44.91 | 0.00 |
| 低流动性组 (LOW) | 在校大学生 | 12 | 11.97 | 28.57 | -53.99 | 0.00 |
实事求是地说,数据首先给金融专业人士挽回了部分尊严:在容易滋生泡沫的环境里,专业人士构成的市场的确比新手市场更有效率。比如在高初始流动性(HIGH)下,大学生市场的中位高估幅度高达惊人的 342.27%,峰值价格更是超出基本面近 5 倍(499.89%);相比之下,专业人士市场将中位高估幅度压到了 63.11%。
但硬币的另一面却更加发人深省:哪怕市场里百分之百全是平均从业十年的专业投资老手,只要面临充裕的流动性与做空限制,泡沫照样会破土而出。
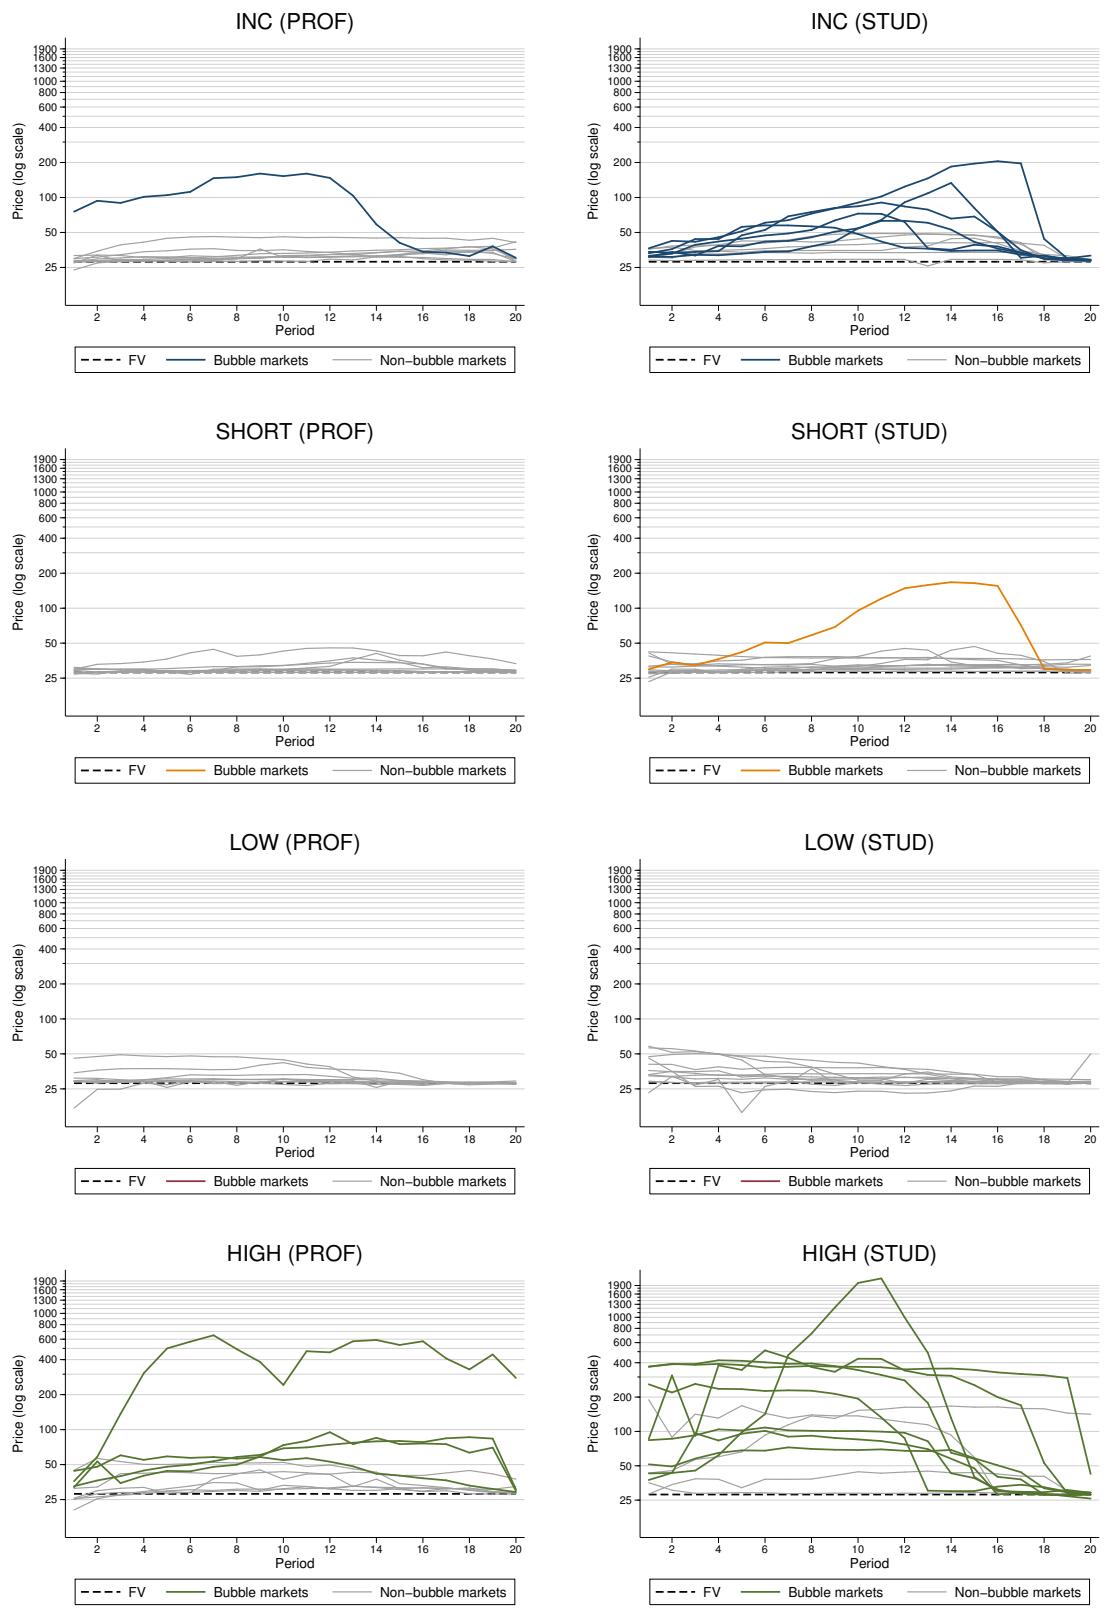
数据来源:Weitzel et al., 2018, 图 2
如 图 42.3 所示,按照论文极其严苛的统计学泡沫判定标准(单个市场的峰值溢价、上涨振幅、崩盘烈度三项指标必须同时突破基准组 95% 分位数),在两个泡沫驱动组(INC 与 HIGH)中,仍有整整 25% 的专业人士市场演变成了剧烈的投机泡沫;而在资金最充裕的 HIGH 组中,高达 40% 的专业人士市场爆发了完整的泡沫与崩盘周期,峰值溢价中位数达 114.70%(即价格翻倍有余),随后的崩盘回撤幅度高达 -146.16%!
更有趣的是对比 SHORT(允许做空)和 LOW(低流动性)两组的结果:一旦放开做空机制或者抽干多余的闲置流动性,不仅专业人士市场的泡沫归零,就连毫无实战经验的大学生市场,也能把价格偏离稳稳控制在 12% 以内。
这揭示了一条极为冷酷的市场定律:决定市场是否起泡沫的第一性变量,不是交易席位上坐着散户还是基金经理,而是宏观流动性的松紧与做空机制的有无。在大水漫灌且单边做多的制度管道里,指望依靠专业投资者的理性去抵抗泡沫,无异于螳臂当车。
42.2.3 并非智商碾压的经验之谜
既然专业人士在流动性泛滥时比大学生少吹了一些泡沫,这是否说明基金经理们拥有更高的智商或更谨慎的风险厌恶态度?
为了拆解背后的原因,Weitzel 等人专门对 121 名金融专业人士和 124 名大学生展开了涵盖四大维度的深度认知能力测试与风险偏好调查(表 42.2):
| 测评维度 | 测试工具与满分 | 专业人士均值 | 大学生均值 | 组间差异Z值 |
|---|---|---|---|---|
| 流体智力 (Fluid Intelligence) | 瑞文高级推理矩阵 (18分) | 9.99 | 10.07 | 0.17 |
| 认知反射 (Cognitive Reflection) | 扩展版 CRT 测试 (7分) | 5.03 | 4.69 | -1.59 |
| 读心能力 (Theory of Mind) | 眼神心理状态识别 (18分) | 10.37 | 9.90 | -1.16 |
| 逆向归纳 (Backward Induction) | HIT15 博弈测试 (6分) | 4.50 | 4.23 | -1.93* |
| 一般风险偏好 | SOEP 通用风险量表 (10分) | 5.71 | 5.37 | -1.25 |
| 金融风险偏好 | SOEP 金融风险量表 (10分) | 5.93 | 4.85 | -3.76*** |
测试结果打破了金融精英的“智商光环”:在流体智力(9.99 对 10.07)、认知反射(5.03 对 4.69)以及揣测他人交易意图的读心能力(10.37 对 9.90)上,年薪百万的金融从业者与普通大学生之间没有任何统计学上的显著差异!
甚至在金融风险偏好上,专业人士比大学生更加激进嗜赌(5.93 对 4.85,\(p < 0.01\))。
此外,当研究者检查受试者在交易过程中提交的价格预测误差时发现:在泡沫吹大的上升阶段(Price Peak 之前),专业人士的价格预测误差高达 5.0% 至 14.5%,与大学生的预测误差(3.5% 至 13.8%)同样糟糕;专业人士唯一显著优于学生的时刻,是在泡沫见顶破裂之后的下跌阶段,他们能更快认清崩盘的现实。
可见,专业人士之所以没有像学生那样把价格炒到五倍高,仰仗的并非先天智力优势或对上升期泡沫的精准预判,主要源于十余年浸淫市场所形成的盘感与对崩盘的警惕。
那么问题来了:如果让市场参与者反复经历完整的泡沫与崩盘,这种盘感与经验最终能彻底消灭高流动性下的泡沫吗?
42.3 精明玩家让泡沫加速
要理解经验与泡沫的博弈,我们不妨先回到 2008 年那篇承上启下的经典文献,看看当年实验经济学界发现了什么,又留下了哪些未解之谜。
42.3.1 2008年的重燃实验与未解悬念
在 2008 年那篇论文中,Hussam、Porter 与 Smith 曾详细拆解过这场实验。
在那项研究中,作者先让 70 名受试者在标准的 15 期资产市场中连续交易两轮(资产初始基本面为 360 美分,每期期望分红 24 美分,基本面随期数阶梯式递减)。到了第二轮,这批“老手”已经学会了理性定价,市场价格平稳贴合基本面。
但到了第三轮,研究者对这批二度经历牛熊的老手突然施加了三重环境冲击,称为“重燃实验组(Rekindle)”: - 将初始现金翻倍、初始股票数量砍半,大幅推高市场流动性; - 将每期分红的可能结果从 4 种扩展为 5 种(0、1、8、28、98 美分),分红方差从 715 猛增近三倍至 1966,用来模拟新技术革命浪潮下难以捉摸的盈利前景; - 打乱原有的固定小组重新混编,让老手们面对陌生的交易对手。
同时,为了区分究竟是“规则突变的冲击”还是“高流动性与高不确定性本身”制造了泡沫,作者还单独设立了一个“静态高流动性复刻组(New Replication)”:让另一批 15 人固定班底从第一轮到第三轮全程都在上述高流动性、高方差的参数下交易,中途不做任何规则改变(图 42.4)。
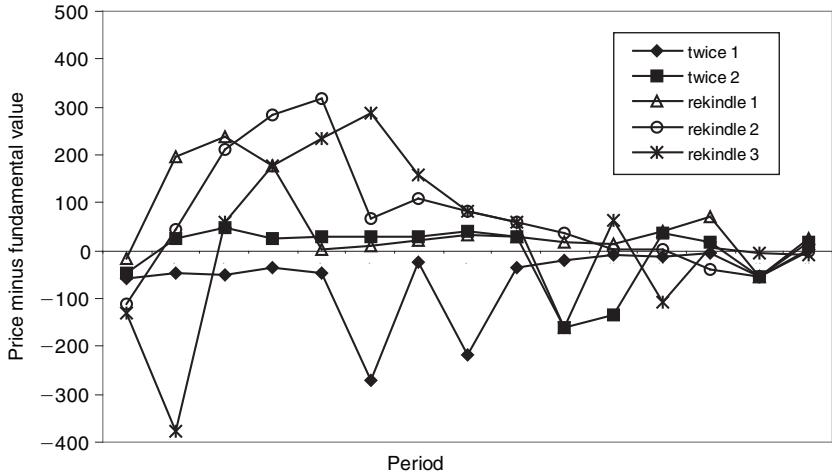
数据来源:Hussam, Porter, and Smith, 2008, 图 4
作者结合历史数据库共 81 场实验,对泡沫的四大核心指标(价格振幅 Amplitude、持续期 Duration、换手率 Turnover 和市值振幅)进行了似不相关回归(SUR),结果如 表 42.3 所示(表中各实验组数值为相对于新手基准组的边际变化量):
| 实验组别 | 样本数 | 泡沫振幅 边际变化 |
持续期(期) 边际变化 |
换手率 边际变化 |
市值振幅 边际变化 |
|---|---|---|---|---|---|
| 新手基准组 (截距项水平) | 34 | 1.24*** | 9.23*** | 3.07*** | 5.43*** |
| 一轮经验基准组 (Once-experienced) | 13 | -0.43*** | -2.75*** | -0.21 | -2.49** |
| 两轮经验基准组 (Twice-experienced) | 8 | -1.01*** | -6.85*** | -1.86*** | -4.77*** |
| 两轮老手环境突变重燃组 (Rekindle) | 3 | -0.09 | -4.56*** | -0.98* | -3.52* |
| 静态高流动性三轮老手组 (New Rep) | 3 | -0.21 | -6.90*** | -1.56*** | -4.02* |
这张表藏着两个极其重要的发现:
第一,在泡沫的高度(泡沫振幅)上,无论是遭遇环境突变的老手重燃组(边际仅微降 0.09,\(t = -0.40\)),还是在静态高流动性下连玩三轮的老手组(边际仅降 0.21,\(t = -0.88\)),其泡沫振幅与毫无经验的新手(1.24)在统计学上没有任何区别!换言之,只要流动性充裕且分红波动大,老手照样把泡沫吹得和新手一样高。
第二,尽管泡沫高度没降,但老手们的泡沫持续期(Duration)却大幅缩短了:重燃组缩短了 4.56 期,静态高流动性老手组更是缩短了 6.90 期(从新手期的 9.23 期骤降至约 2.33 期)。当时 Vernon Smith 团队给出的直觉解释是:老手们心照不宣地知道泡沫终将崩盘,于是纷纷选择提前抛售撤退(exit earlier),硬生生把泡沫的寿命截短了。
42.3.2 剥离环境迷雾的终极验证
2008 年的经典研究虽然震撼,但仍给理论界留下了一丝侥幸:在 Hussam 等人的实验里,资产基本面是每期递减的,且叠加了高达 1966 的分红方差和陌生人混编。有人自然会辩解,老手之所以重蹈覆辙,或许是因为分红不确定性太高、递减账目太难算,或者是被环境突变打乱了阵脚。
为了彻底堵住这个借口,阿姆斯特丹大学的 Anita Kopányi-Peuker 与圣加仑大学的 Matthias Weber 在 2021 年发表于顶级期刊《金融研究评论》(Review of Financial Studies)的论文“Experience Does Not Eliminate Bubbles: Experimental Evidence”(经验并不能消除泡沫:来自实验的证据)6 中,做了一次极其纯粹的剥离实验。
Kopányi-Peuker 与 Weber 把所有可能引发“算不清账”的干扰项全部拿掉:
实验包含了两种不同的市场交易范式:一组是受试者自主申报买卖订单的集合竞价市场(Call Market Experiment, CME);另一组是更纯粹的预测学习市场(Learning-to-Forecast Experiment, LtFE),受试者仅作为投资顾问预测未来资产价格,由电脑程序根据均值-方差优化自动下单撮合。
资产的内在价值被设定为严格恒定:资产每期以 50% 概率派发 10 点分红,50% 概率派发 0 点分红,无风险利率为 4%。无论是通过永续年金贴现公式计算,还是通过持有现金与资产的期望收益无差异方程推导,该资产的理论内在价值(Fundamental Value)均严格恒等于 125 点。
研究者设计了三层递进的信息阶梯: - NO_INFO(无显性信息):受试者知道分红和利率规则,需自行推算内在价值; - INFO_AFTER(事后告知):每轮交易结束后,明确告知资产真实内在价值为 125 点; - FULL_INFO(完全透明):在交易开始前的规则说明书中,直接告知所有人资产内在价值恒为 125 点。
每个市场均由 6 人固定组队,中途不换人、不改参数,在完全相同的规则下连续重复进行 3 轮完整的大周期博弈(每轮 25 至 40 期)。
42.3.3 泡沫未随经验消退
如果“老手吹泡沫只是因为环境突变或算不清递减基本面”,那么在基本面恒定、队友固定、甚至开盘前就把“公允价值 125 点”印在卷首的 FULL_INFO 组第三轮交易中,泡沫早该彻底绝迹了。
但实验记录下的真实价格轨迹却给出了彻底否定的回答(表 42.4):
| 实验范式 | 信息组别 | 第一轮均价(点) | 第二轮均价(点) | 第三轮均价(点) | 理论内在价值(点) |
|---|---|---|---|---|---|
| 集合竞价市场 (CME) | NO_INFO | 705.00 | 717.00 | 684.00 | 125.00 |
| 集合竞价市场 (CME) | INFO_AFTER | 552.00 | 564.00 | 448.00 | 125.00 |
| 集合竞价市场 (CME) | FULL_INFO | 583.00 | 540.00 | 500.00 | 125.00 |
| 预测学习市场 (LtFE) | NO_INFO | 376.00 | 459.00 | 441.00 | 125.00 |
| 预测学习市场 (LtFE) | INFO_AFTER | 471.00 | 440.00 | 478.00 | 125.00 |
| 预测学习市场 (LtFE) | FULL_INFO | 475.00 | 481.00 | 474.00 | 125.00 |
在集合竞价市场中,哪怕在开始前就把“公允价值是 125 点”写得明明白白,经历了前两轮暴涨暴跌的洗礼,第三轮的平均价格依然高达 500 点,相当于真实价值的整整 4 倍;在没有直接告知数字的组别中,价格更是长期漂移在 680 至 720 点的高位。在预测学习市场中,三轮重复下来的平均价格甚至几乎没有任何下降趋势,始终稳定在 470 点上下(图 42.5)。
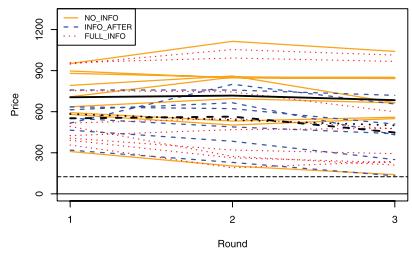
数据来源:Kopányi-Peuker and Weber, 2021, 图 4(a)
42.3.4 从跟风走向抢跑博弈
既然没有任何环境突变,且经历过两轮完整的泡沫破裂,为什么受试者在第三轮依然会把价格推到四五倍的高位?他们到底从历史中学到了什么?
作者构建了一个基于 \(K\) 阶博弈思维(Level-k Reasoning)的动态学习模型,揭开了谜底:受试者在经历泡沫破灭后,并没有学会把定价锚定在基本面上,反而学会了更高级别的博弈抢跑。
在认知分层中: - 0 阶思维(Level-0)是朴素的趋势外推者,看到过去涨了就预测未来继续涨; - 1 阶思维(Level-1)意识到其他人是 0 阶思维,因此预测价格在下一期会被推得更高; - 2 阶思维(Level-2)意识到市场上有一群 1 阶思维的人试图提前买入,因此自己要在更早的时间点以更高的价格进场截胡。
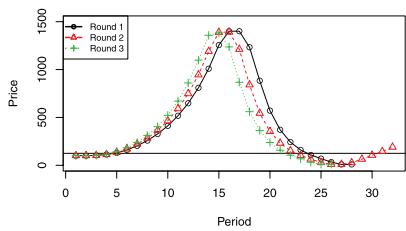
数据来源:Kopányi-Peuker and Weber, 2021, 图 9(b)
数据统计证实了这一推论(图 42.6):在所有实验组别中,第二轮和第三轮的泡沫都出现了显著的加速现象(Acceleration of bubble formation),前半程均价占全轮均价的比例在第二、三轮大幅跃升。
此外,作者在补充实验中发现,唯一能显著压制泡沫的硬约束是调低资金资产比(Cash-to-Asset Ratio)。在基准实验中,每位受试者持有 3 单位资产(按 125 点公允价值折算为 375 点)和 5500 点现金,资金资产比高达 14.6 倍,相当于场内每 1 块钱的资产对应着 14.6 块钱的购买力。而在低资金组(LOW_CASH)中,初始现金被直接砍掉九成至 550 点,资金资产比降至 1.46 倍,买盘的物理约束才终于把资产均价压制在 170 点附近。
42.3.5 从2008到2021的三大认知跃迁
把 2008 年 Hussam、Porter 与 Smith 的经典论文,与近年 Weitzel 等人(2018/2020)、Kopányi-Peuker 与 Weber(2021)的新发现放在一起对比,我们可以清晰地看到实验金融学在过去十余年间完成的三大认知跃迁:
第一,泡沫的必要条件从“环境突变与估值迷雾”收敛到了“纯粹的流动性过剩”。2008 年的研究曾让不少人以为,老手栽跟头需要“流动性激增 + 分红方差扩大三倍 + 交易对手洗牌”的三重冲击;而 2021 年的研究彻底证伪了这种侥幸:哪怕基本面恒定如一、公允价值直接印在纸上、对手盘完全固定,单凭 14.6 倍的高资金资产比这一项,就足以让三朝元老们反复吹出 4 倍的大泡沫。这也印证并强化了 2008 年论文中常被外界忽略的静态高流动性复刻组(New Replication)结论:充沛的流动性本身就是超越经验的泡沫永动机。
第二,对老手市场“泡沫周期缩短”的解释,从单向的“提前逃顶”进化为双向的“抢跑挤压”。2008 年 Vernon Smith 团队敏锐地发现老手市场的泡沫持续期(Duration)缩短了近三分之二,当时他们从防守端解释,认为老手预知崩盘而选择提前撤退(exit earlier);2021 年的 \(K\) 阶博弈模型则补齐了进攻端的机制:老手不仅卖得更早,点火建仓也更早(enter earlier)。一端是抢跑买入截胡,另一端是抢跑抛售逃顶,两股聪明资金前后挤压,完美解释了为什么成熟市场的泡沫往往演变成急涨急跌、周期短促的闪电战。
第三,揭示了“普通老股民”与“职业基金经理”的本质分野。在 2008 年的实验中,学生老手虽然压不住高流动性泡沫的峰值高度,但他们在第三轮学会了大幅降低换手率(Turnover 显著下降 1.56),说明个人老股民看穿泡沫后可以选择“少买少动、袖手旁观”;反观 Weitzel 等人(2018)测试的真基金经理,他们凭借十年实战盘感将高流动性下的泡沫中位高估幅度从学生的 342.27% 压低到了 63.11%,展现出了优于普通老股民的定价锚定力,但仍有 40% 的专业市场爆发了显著泡沫。
为什么这批真正懂估值、有盘感的职业基金经理,在泡沫面前不能像实验室里的老手那样直接“空仓袖手旁观”?这就引出了最后一块关键拼图:职业投资者的制度紧箍咒。
42.4 204位金融专业人士的现场实验
如果说学生被试的博弈还带着一丝游戏性质,那么如果把真正的职业基金经理、自营交易员和投行精英拉到牌桌上,他们能在泡沫中独善其身吗?
因斯布鲁克大学的 Michael Kirchler、Florian Lindner 与 Utz Weitzel 在 2018 年发表于金融学顶级期刊《金融学杂志》(The Journal of Finance)上的重磅论文“Rankings and Risk-Taking in the Finance Industry”(金融业中的排名与风险偏好)7,直击了专业投资者的制度与心理死穴。
42.4.1 极简而精准的实验场景
研究团队招募了 204 名来自 OECD 国家知名金融机构的在职专业人员。这批受试者平均年龄 34.9 岁,在金融行业的平均从业时间长达 11.0 年,年均固定薪酬达 9.16 万欧元(约合人民币 70 万元以上),日常工作正是负责投资管理、证券交易与财富管理。
为了确保激励足够真实,实验平均每 45 分钟的报酬达到 54 欧元,最高达 600 欧元(单小时折算报酬相当于其税后时薪的 2.8 倍至 31 倍)。同时,研究团队另外招募了 432 名大学生作为对照组。
实验设计了一个 8 期的动态资产配置任务:
受试者每期可以自由决定将手头资金在无风险资产(半年期 EURIBOR 收益率 1.5%)和风险资产(模拟 DAX 30 波动,期望收益 3.6%,标准差 15.9%)之间进行分配,最大允许加杠杆至 200%。
在基准组(BASELINE)中,受试者各自做决策,互不知晓他人收益,期末线性兑现真实收益;而在排名组(RANKING)中,规则完全一致,唯一的改动是在每期结束后,屏幕上会弹出一张实时的匿名业绩排行榜(League Table),展示当前 6 人组内各自的资产规模与排名位置。
请注意:这个排行榜完全匿名、不向外界公开,且期末报酬计算完全不受排名影响。
42.4.2 匿名排名引爆风险敞口
按经典理性经济人假说,既然排行榜既不公开丢脸,又不挂钩一分钱奖金,专业人士理应直接无视它,继续维持原有的最优配置。
然而,实验结果呈现出令人震撼的职业反差(表 42.5):
| 被试群体 | 基准组 风险资产仓位(%) |
匿名排名组 风险资产仓位(%) |
锦标赛激励组 风险资产仓位(%) |
排名效应 回归系数 |
|---|---|---|---|---|
| 金融专业人士 (N=204) | 87.80 | 104.10 | 110.80 | 19.13** |
| 在校大学生 (N=432) | 74.00 | 76.90 | 104.50 | 5.89 |
仅仅加入了一个毫无物质惩罚的匿名排行榜,金融专业人士的平均风险资产仓位就从 87.8% 猛增至 104.1%,直接打满并开始借钱加杠杆,风险偏好激增了近 20 个百分点!
更为触目惊心的是,风险激增高度集中在落后者(Underperformers)身上。
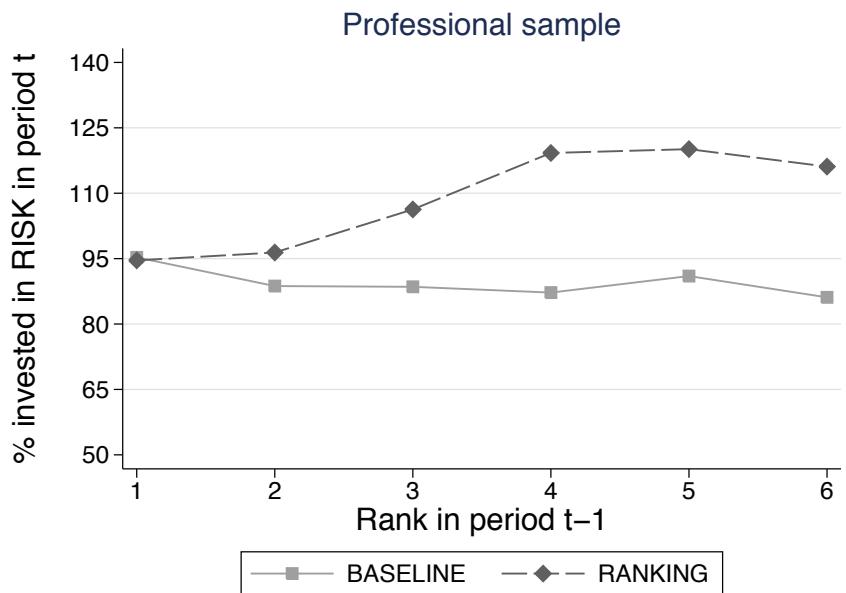
数据来源:Kirchler, Lindner, and Weitzel, 2018, 图 1
如 图 42.7 所示,在上期排名处于第 1 名的专业人员,两组的风险仓位都在 95% 左右;但一旦落到后三名(第 4、5、6 名),基准组的人依然保持平稳,而排名组的落后专业人员会瞬间把仓位推高到 116% 至 120%!
面板回归显示,在排名可见的环境下,专业人员的排名每后退一位,其下一期的风险资产配置比例就硬生生增加 5.65 个百分点。
42.4.3 自尊心驱动过度冒险
为了进一步验证物质奖励的作用,研究者又设置了一个锦标赛组(TOURNAMENT):排名后三名的人一分钱拿不到,所有奖金由前三名瓜分(第 1 名拿走总奖金池的 1/2)。
结果发现,专业人员在锦标赛组的平均仓位为 110.8%,与纯粹的匿名排名组(104.1%)在统计学上没有显著差异。
对于专业金融人而言,不需要用百万年终奖去诱导他们——仅仅是看到自己在同侪中落后,那种受损的自我形象(Self-Image)与好胜心,就足以驱使他们拉满杠杆去赌一把翻盘。
作为对比,432 名大学生受试者在匿名排名组中毫无波动(仓位仅微增 2.9 个百分点,统计不显著),只有在引入真实的淘汰奖金(锦标赛组)时,学生们才会大幅提高风险仓位至 104.5%。
问卷调查进一步揭示了深层原因:在针对社会地位和在竞争中力争做到最好的心理测评中,金融专业人士的得分显著高于普通人群。在进入这个行业的第一天起,好胜与相对排名的文化就已经刻进了他们的行为模式。
42.5 机构化为何沦为泡沫加速器
把上述五篇重磅论文的实验发现拼在一起,一幅关于现代金融市场泡沫演化的完整链条便清晰地浮现出来(图 42.8):
数据来源:综合 Hussam et al., 2008、Weitzel et al., 2018、Kopányi-Peuker and Weber, 2021 与 Kirchler et al., 2018 整理
这精准解释了为什么机构化时代的市场往往呈现出更加极致的风格分化与更迅猛的暴涨暴跌。
首先,Weitzel 等人的 86 个市场对照实验证明,只要宏观流动性泛滥(高资金资产比或持续资金流入)且做空机制受限,哪怕把市场上所有的散户都替换成从业十年的资深基金经理,仍有四成的市场会爆发剧烈的泡沫与崩盘。
其次,结合 Hussam 等人(2008)与 Kopányi-Peuker、Weber(2021)的多轮实验可以看出,当市场参与者越来越老练时,他们在充沛流动性下非但不能消灭泡沫,反而从过往周期中学会了更高级别的 \(K\) 阶双向抢跑——建仓时预判别人会追涨而在极早期把价格顶上去,逃顶时预知崩盘将至而提前砍仓,导致泡沫加速成型、周期剧烈压缩。
最后,Kirchler 等人的现场实验补上了最致命的制度闭环:普通老股民看穿泡沫还可以选择降低换手率袖手旁观,但在真实的资产管理行业中,基金经理面临的排名考核远比实验室中的匿名榜单残酷得多。每周有同类排名,每季度有申赎考核,每年有年终清算与公募评级。
在泡沫膨胀的初期,或许确有少数坚持基本面折现的机构投资者选择低配泡沫资产。但随着价格在增量资金和抢跑力量的推动下持续偏离,坚持理性的基金经理净值必然跑输同行。
此时,排行榜的鞭笞效应开始无情发挥作用。
落后的经理不仅要承受自身好胜心的折磨,还要面对渠道赎回、持有人声讨和丢掉饭碗的现实威胁。处于后 50% 的专业投资者为了摆脱落后位置,最具理性的自保动作绝不是继续死守现金,而是反手买入涨得最凶的泡沫品种,通过激进加仓甚至风格漂移来博取均值回归。
最终,机构投资者非但没能充当市场的减震带,反而成了把泡沫吹到极致的超级泵。大家心知肚明这场击鼓传花终将破灭,但每个人都自信能够凭借十年练就的盘感,在暴跌前的一瞬间抢先离场。
42.6 个人投资者的不败特权
看清了专业投资者的能力边界与制度困境,对普通投资者而言,至少能带来三点深刻的认知重塑:
第一,盯紧宏观流动性与做空摩擦,戒除对机构护航的迷信。
实验证据已经把话挑明:职业经理人并不具备超越常人的流体智力,他们在泡沫上升期的价格预测误差和普通大学生一样大。当某个赛道遭遇增量资金狂热涌入且缺乏有效做空制衡时,不要指望“前十大流通股东全是知名机构”就能替你兜底,高资金资产比照样会让专业机构吹出翻倍泡沫。
第二,警惕机构抱团赛道的抢跑与踩踏加速。
在一个由聪明人主导的存量或增量博弈市场里,行情的发动往往因为高阶预期而大幅提前,而一旦越过价格拐点,专业人士对下跌趋势的识别和砍仓速度远快于散户。跟风机构重仓的热门泡沫股,往往意味着在顶部承担最惨烈的负向不对称风险。
第三,珍惜个人投资者唯一的结构性特权——无需在意相对排名。
职业基金经理最大的痛苦,在于他们被迫参与一场每时每刻都在公布名次的零和锦标赛。只要还在牌桌上,他们就必须时刻在意同行的收益率,承受落后的煎熬。
而个人投资者完全不需要向任何人交代每周、每月的排名。
你不需要成为今年收益最高的那 10%,也不需要为了追赶某个阶段性热门赛道而把自己的积蓄押上杠杆。当你把目光从相对排名彻底切换回绝对回报与风险匹配,你才拥有了像 2008 年实验中成熟交易者那样“主动降低换手率、在狂热期从容离席”的真正自由。
在充满博弈陷阱的资本市场中,有时候,按耐住攀比心,不参与那张令人焦虑的排行榜,或许才是最顶级、最不可替代的投资专业能力之一。
本文由 Gemini 4 Argon 撰写综述。
Vernon L. Smith 等, 《Bubbles, Crashes, and Endogenous Expectations in Experimental Spot Asset Markets》, Econometrica 56, 期 5 (1988): 1119~51, https://doi.org/10.2307/1911361.↩︎
Reshmaan N. Hussam 等, 《Thar She Blows: Can Bubbles Be Rekindled with Experienced Subjects?》, American Economic Review 98, 期 3 (2008): 924~37, https://doi.org/10.1257/aer.98.3.924.↩︎
Eugene F. Fama, 《Efficient Capital Markets: A Review of Theory and Empirical Work》, The Journal of Finance 25, 期 2 (1970): 383~417, https://doi.org/10.1111/j.1540-6261.1970.tb00518.x.↩︎
Christoph Huber 和 Michael Kirchler, 《Experiments in Finance: A Survey of Historical Trends》, Journal of Behavioral and Experimental Finance 37 (2023年3月): 100737, https://doi.org/10.1016/j.jbef.2022.100737.↩︎
Utz Weitzel 等, Bubbles and Financial Professionals, Discussion Paper (Max Planck Institute for Research on Collective Goods, 2018).↩︎
Anita Kopányi-Peuker 和 Matthias Weber, 《Experience Does Not Eliminate Bubbles: Experimental Evidence》, The Review of Financial Studies 34, 期 9 (2021): 4450~85, https://doi.org/10.1093/rfs/hhaa121.↩︎
Michael Kirchler 等, 《Rankings and Risk-Taking in the Finance Industry》, The Journal of Finance 73, 期 5 (2018): 2271~302, https://doi.org/10.1111/jofi.12701.↩︎