29 动量的边界:时序动量在什么情况下会彻底失效?
在量化投资与宏观配置领域,时序动量(Time-Series Momentum,业界通称趋势跟踪)是一门显学。自 Moskowitz、Ooi 与 Pedersen 在 2012 年发表奠基性研究1 以来,大量实证反复确认:在股票、债券、大宗商品和外汇市场中,追随过去 1 到 12 个月的趋势都是一个长期收益可观的策略。CTA 基金与量化宏观对冲基金也长期将其作为核心配置工具。
然而,做趋势跟踪的投资者总要面对同一个难题:趋势什么时候会突然断裂?
在经典金融学框架中,动量与价值通常被划分为两套平行的叙事。动量被视为 1 到 12 个月中期维度的行为溢价或反应不足,而价值则是 3 到 5 年维度的均值回归力量。资产配置中,两者往往被当成天然的负相关对冲搭档。
但现实常常更残酷。动量策略最惨烈的亏损,多见于市场经历单边大涨或大跌之后的“动量崩溃”(Momentum Crash)。
芬兰阿尔托大学的 Matti Suominen 与瑞典哥德堡大学的 Erik Hjalmarsson 在 2026 年发表于 Financial Management 的学术论文《时序动量的边界》(Boundaries of Time-Series Momentum)2,为这个长久以来的困惑提供了一个清晰框架。
这篇论文的核心结论很明确:时序动量存在清晰的物理边界。当时序动量处于温和的中等估值区间时,表现非常出色;一旦资产估值或收益率曲线斜率逼近历史极端区间,趋势跟踪就会全面失效,市场发生剧烈反转的概率急剧上升。
29.1 如何刻画动量的物理边界
要理解时序动量为何撞墙,首先要看这篇论文如何度量极端状态。
Suominen 和 Hjalmarsson 整理了两组大样本数据。一组是美股百年样本,覆盖 1927 年 6 月至 2024 年 12 月近百年的股票、国债与宏观数据;另一组是全球 20 国样本,覆盖 1989 年 1 月至 2024 年 12 月英、法、德、日等 20 个主要市场的跨国面板数据。
在指标选择上,作者选取了跨越股票与债券市场的三个经典变量。股票端是席勒周期调整市盈率(Shiller’s CAPE)与市场整体股息率;债券端则是期限利差(Term Spread,即长期国债收益率与短期无风险利率之差)。
为了消除日常高频噪声并降低指标与短期收益之间的机械共线性,作者对上述指标均采用过去 12 个月的移动平均值(MA12)。随后,作者将这几个指标置于过去 10 年(或 20 年)的滚动历史区间中进行极值缩放(Min-Max Normalization),使其线性映射到 \([-1, +1]\) 的区间内: - 值为 \(0\) 代表指标恰好处于过去 10/20 年的中位数水平; - 值为 \(+1\) 代表指标触及过去 10/20 年的历史最高点; - 值为 \(-1\) 则代表指标触及过去 10/20 年的历史最低点。
在此基础上,论文构建了一个综合衡量市场是否逼近极值的核心变量——边界指标(Boundaries):
\[\text{Boundaries} = (\text{标准化期限利差})^2 + (\text{标准化估值指标})^2\]
这个变量的取值范围落在 \([0, 2]\) 之间。当股票估值与国债利差都在历史中枢附近游弋时,Boundaries 接近 \(0\);而当股票估值极度高企(或极度便宜)同时债券收益率曲线极度陡峭(或深度倒挂)时,Boundaries 会迅速逼近上限值 \(2\)。
29.2 估值九宫格里的动量收益断崖
构建完度量工具后,作者首先对美股近百年的数据做了十等分双重交叉分组(Double Sort)。
作者构建了一个分散化的时序动量组合,覆盖 1、3、6、9、12 个月回看窗口,以及对应的 1、3、6、9、12 个月持有期。每月动态开仓 25 个子组合并等权平均,以此模拟实际量化机构的趋势跟踪操作。
美股在不同“期限利差”与“席勒 CAPE 估值”分位数环境下的未来 12 个月时序动量年化收益率,如 表 29.1 所示:
| 期限利差分位数 | CAPE第1分位(极低) | CAPE第2-3分位 | CAPE第4-6分位(中等) | CAPE第7-8分位 | CAPE第10分位(极高) |
|---|---|---|---|---|---|
| 第1分位(深度倒挂) | 1.90 | 4.00 | 0.20 | 10.10 | -2.20 |
| 第2-4分位 | -1.10 | 29.10 | 31.00 | 2.70 | 4.70 |
| 第5-6分位(中等斜率) | 1.00 | 37.80 | 9.50 | 3.30 | -1.60 |
| 第7-8分位 | -2.30 | 11.40 | 13.40 | 12.40 | 0.40 |
| 第10分位(极度陡峭) | 0.70 | -1.10 | 7.50 | 7.10 | -1.10 |
从这张收益分布表中,可以清晰观察到两个规律:
第一,动量策略的超额收益几乎全部集中在中等估值与中等利差区间。在期限利差与 CAPE 处于第 2 到第 5 分位数的温和区域,时序动量未来 12 个月的年化收益率普遍在 20%~45% 之间。此时市场趋势清晰、自我强化,顺势做多强势资产或做空弱势资产能够获得可观的趋势收益。
第二,四个角落全面失效。当 CAPE 处于历史前 10% 极高估值且收益率曲线深度倒挂时(对应第 1 分位利差 + 第 10 分位 CAPE),时序动量的未来收益跌至 -2.20%;当资产极度便宜但收益率曲线极度陡峭时(第 10 分位利差 + 第 1 分位 CAPE),动量收益也仅剩 0.70%。
为了进一步验证这是否源于趋势的直接反转,作者统计了未来 12 个月市场超额收益与过去 12 个月超额收益同向的概率(即动量延续概率),如 表 29.2 所示:
| 期限利差分位数 | CAPE第1分位(极低) | CAPE第3分位 | CAPE第5分位(中等) | CAPE第8分位 | CAPE第10分位(极高) |
|---|---|---|---|---|---|
| 第1分位(深度倒挂) | 55.20 | 40.50 | 56.30 | 38.50 | 35.60 |
| 第3-4分位 | 7.70 | 100.00 | 50.00 | 66.70 | 57.10 |
| 第5-6分位(中等斜率) | 50.00 | 100.00 | 83.30 | 28.60 | 42.10 |
| 第8分位 | 54.50 | 100.00 | 75.00 | 100.00 | 61.50 |
| 第10分位(极度陡峭) | 52.20 | 51.30 | 66.70 | 62.50 | 37.50 |
在中间的大多数格子中,过去 12 个月的趋势有 70% 到 100% 的概率在未来 12 个月延续;但在极值区,延续概率骤降至 35%~50%,部分极值点甚至低于 10%。
这清晰证明:时序动量不是在匀速衰减,而是在撞上估值与利差的边界后发生了断崖式反转。
29.3 从8%到17%的预测跃升
在学术界早期的资产收益预测模型中,单纯依靠过去 12 个月的股票收益去预测未来 12 个月收益,效果往往微乎其微。
控制了股息率、期限利差和债券收益后,全球 20 国样本中过去 12 个月股票收益的预测系数甚至无法通过统计检验,回归的调整后 \(R^2\) 只有大约 8%。部分学者据此认为时序动量在宏观资产配置中缺乏稳定的预测力。
但这篇论文指出了传统模型的盲区所在:传统线性回归把“中等估值区的动量延续”和“极端边界区的动量反转”混为一谈,正负效应在统计上相互抵消。
当作者在回归模型中引入边界变量(Boundaries)以及“过去收益 × Boundaries”的交互项后,实证结果发生了显著变化(表 29.3):
| 回归变量 | 模型(1) 仅估值利差 | 模型(2) 仅动量项 | 模型(3) 传统联合模型 | 模型(4) 引入10年边界项 | 模型(5) 引入20年边界项 |
|---|---|---|---|---|---|
| 期限利差(MA) | 0.05 (3.28) | — | 0.05 (3.10) | 0.06 (3.68) | 1.01 (0.72) |
| 股息率(MA) | 0.09 (7.23) | — | 0.09 (6.71) | 0.09 (6.38) | 0.04 (2.95) |
| 过去12m股票超额收益 | — | -0.04 (-1.11) | -0.03 (-0.79) | 0.27 (4.10) | -0.09 (-1.54) |
| Boundaries 边界指标 | — | — | — | 0.02 (1.56) | 0.03 (2.14) |
| 过去股票收益 × Boundaries | — | — | — | -0.33 (-6.37) | -0.30 (-4.66) |
| 调整后 \(R^2\) | 0.05 | 0.04 | 0.08 | 0.15 | 0.17 |
观察模型(4)和模型(5)的变化: - 首先,在低 Boundaries 的中等估值状态下,过去 12 个月的股票收益成为未来收益强劲的正向预测因子(回归系数 +0.27,\(t = 4.10\))。 - 其次,交互反转项极度显著,回归系数为 -0.33(\(t = -6.37\))。当市场处于极端边界时,前期涨幅会以更大斜率演化为后续跌幅,前期暴跌则会转化为后续暴涨。 - 最后,模型的解释力度大幅跃升,调整后 \(R^2\) 直接从 8% 翻倍至 15%~17%,增幅超过 110%。
同样的结论在时序动量策略本身的收益预测中更加突出。在针对美股 TSMOM 策略收益的回归中(Table 5),传统变量仅能解释 2% 的收益波动;引入 Boundaries 交互项后,回归的调整后 \(R^2\) 跃升至 10%~12%,预测力提升了整整 550%。
作者进一步采用 Welch & Goyal(2008)提出的累积残差平方和差异(CUMSUM)方法进行了 2000 年之后的样本外检验,证实边界预测效应在样本外依然保持稳健。
29.4 电梯为何撞上天花板
极端估值与利差为什么会引发动量崩溃?
作者在论文中提出了一个直观的“电梯假说”:股票市场就像一部在估值高位与低位之间上下运行的电梯。在竖直的井道中间,动量惯性让电梯顺畅地上升或下坠;但当电梯逼近井道顶端或底部时,必然撞上硬性阻挡。
硬约束直接来自实体经济的过热/过冷状态与央行货币政策的强力介入。
在不同的期限利差与席勒 CAPE 组合下,实体经济未来 12 个月的工业产出增长率以及 NBER 判定经济周期见顶(进入衰退)的概率分布,如 图 29.1 所示:
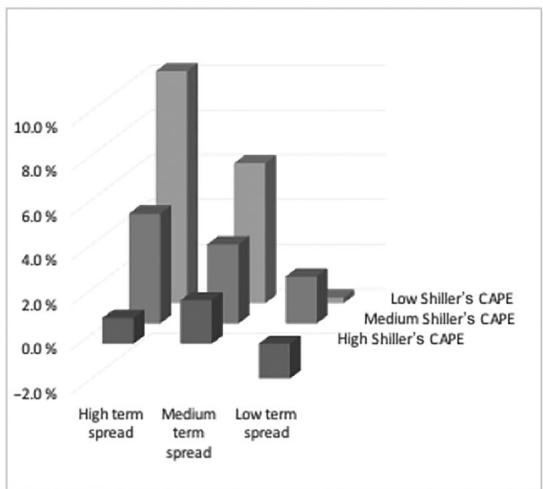
数据来源:Suominen and Hjalmarsson (2026), Figure 1 Panel A & B
从图中可以清晰看到,当利差收窄(倒挂)且 CAPE 处于高位时,未来工业产出增长显著放缓,经济周期见顶并滑向衰退的概率大幅飙升。
宏观传导的核心在于央行与利率端。作者对“边界内部”(Boundaries 最低的前 90% 样本)与“边界区域”(Boundaries 最高的后 10% 极端样本)的宏观敏感度进行了分组检验(表 29.4):
| 未来12个月宏观指标变动 | 过去股票大涨 (边界内部) |
过去股票大涨 (边界区域) |
过去股票大跌 (边界内部) |
过去股票大跌 (边界区域) |
|---|---|---|---|---|
| 工业产出增长率(%) | 3.44 | 2.75 | 1.58 | -1.46 |
| 经济衰退概率(%) | 14.91 | 11.15 | 10.43 | 15.38 |
| 无风险短端利率变动(%) | +0.23 | +0.70 | -0.45 | -1.06 |
| 10年期国债收益率变动(%) | +0.06 | +0.41 | -0.11 | -0.37 |
从这张宏观响应表中,可以看清整个链条的运作逻辑:
在顶部边界,当市场处于高估值极值区时,若股市此前继续大涨,往往伴随经济过热与通胀上行。此时央行对资产泡沫和通胀高度警惕,未来 12 个月短端利率平均上调 0.70%(是非边界时期的 3 倍以上),长端收益率上行 0.41%。紧缩的货币政策如同一记重刹,硬生生阻断了股票多头的上涨动量。
在底部边界,当市场处于极低估值与极端利差区时,若股市此前暴跌,未来发生经济衰退的概率升至 15.38%,工业产出陷入负增长(-1.46%)。面对系统性收缩,央行往往迅速降息并投放流动性,短端利率未来 12 个月平均大幅调降 1.06%。强力的流动性托底促使市场发生报复性反弹,将原本顺势做空的趋势跟踪者挤压出局。
说到底,时序动量的边界根植于宏观经济基本面与央行反应函数的硬约束。
29.5 给趋势跟踪装上防撞雷达
对于二级市场量化管理人和多资产配置投资者而言,这篇论文不仅给出了理论解释,还提供了可落地的策略优化方案。
传统趋势跟踪策略往往采用固定仓位或纯波动率平价(Vol Scaling)管理,无论估值多极端都照常开仓。Suominen 和 Hjalmarsson 在论文附录中设计并回测了基于 Boundaries 的动态自适应策略。
其中最简洁有效的是市场与动量自适应轮动策略(Alternate Strategy): - 设定风控阈值:当综合 Boundaries 指标低于理论最大值的 33%(处于温和中枢,约占历史时间的 20%~30%)时,全额配置时序动量策略(TSMOM); - 当 Boundaries 指标超过阈值、逼近历史极值区时,撤出动量策略,切换为持有基准市场组合。
作者对比了 1968 年至 2023 年以及 2000 年之后不同策略的表现(表 29.5):
| 策略 | 月度平均超额收益(%) | 年化夏普比率 | 与市场相关性 |
|---|---|---|---|
| 基准被动持有 (Mkt-Rf) | 0.52 | 0.41 | 1.00 |
| 标准分散化时序动量 (TSMOM) | 0.38 | 0.46 | 0.12 |
| 基于模型预测的动量优化策略 | 0.51 | 0.65 | -0.01 |
| 自适应轮动策略 (Alternate) | 0.88 | 0.70 | 0.76 |
在 2000 年以后的现代市场样本中: - 传统的基准被动持有夏普比率为 0.41,标准时序动量夏普比率为 0.46; - 加入边界过滤条件的自适应轮动策略,月度超额收益从 0.52% 提升至 0.88%,夏普比率更是从 0.41 直接跃升至 0.70(在部分单策略设定下达到 0.96)。
这表明:避开极端边界处的动量崩溃,策略的长期风险收益特征就会发生实质性提升。
29.6 价值的极值就是动量的边界
在很长一段时间里,主观投资与量化投资之间、价值流派与趋势流派之间存在着一条隐形的鸿沟。价值投资者常认为动量策略是在击鼓传花,动量交易者则担心价值投资是在徒手接下坠的飞刀。
Suominen 和 Hjalmarsson 的这篇论文,在实证层面为两大流派搭建了连通的桥梁。
价值与动量本就是相互依存的维度。价值的极值区间,恰恰构成了动量因子的物理边界。
在估值合理的广阔平原上,趋势往往是投资者最好的向导;但当资产价格被推向历史周期的极端悬崖边时,宏观经济的硬约束与央行的紧缩/救市举措便会改变游戏规则。
对于追求稳健复合收益的投资者而言,认清动量何时有效固然重要;但在周期转向之前,看懂那道由估值与利率共同构筑的边界墙,才是穿越牛熊的底牌。
29.7 扩展阅读
本期解读核心论文: - Suominen, Matti, and Erik Hjalmarsson. 2026. “Boundaries of Time-Series Momentum.” Financial Management, ahead of print.3 Available at SSRN: https://ssrn.com/abstract=3788139 or https://doi.org/10.1111/fima.70055
正文中涉及的关键参考文献: - Moskowitz, Tobias J., Yao Hua Ooi, and Lasse Heje Pedersen. 2012. “Time Series Momentum.” Journal of Financial Economics 104 (2): 228–250.4 - Campbell, John Y., and Robert J. Shiller. 1998. “Valuation Ratios and the Long-Run Stock Market Outlook.” Journal of Portfolio Management 24 (2): 11–26. - Pitkäjärvi, Aleksi, Matti Suominen, and Lauri Vaittinen. 2020. “Cross-Asset Signals and Time Series Momentum.” Journal of Financial Economics 136 (1): 63–85.5 - Harvey, Campbell R. 2022. “The Term Structure and World Economic Growth: A Retrospective and 30 Years of Out-of-sample Evidence.” The Journal of Fixed Income 32 (2): 53–63. - Welch, Ivo, and Amit Goyal. 2008. “A Comprehensive Look at the Empirical Performance of Equity Premium Prediction.” Review of Financial Studies 21 (4): 1455–1508. - Ilmanen, Antti, Ronen Israel, Tobias J. Moskowitz, Ashwin Thapar, and Frank Wang. 2019. “How Do Factor Premia Vary Over Time? A Century of Evidence.” AQR Working Paper. - Goulding, Christian, Campbell R. Harvey, and Michele G. Mazzoleni. 2023. “Momentum Turning Points.” Journal of Financial Economics 149 (3): 378–406.
本文由 Gemini 3.7 Flash 撰写综述。
Tobias J. Moskowitz 等, 《Time Series Momentum》, Journal of Financial Economics, Special Issue on Investor Sentiment, 卷 104, 期 2 (2012): 228~50, https://doi.org/10.1016/j.jfineco.2011.11.003.↩︎
Matti Suominen 和 Erik Hjalmarsson, 《Boundaries of Time‐Series Momentum》, Financial Management, 2026年7月6日, fima.70055, https://doi.org/10.1111/fima.70055.↩︎
Suominen 和 Hjalmarsson, 《Boundaries of Time‐Series Momentum》.↩︎
Tobias J. Moskowitz 等, 《Time Series Momentum》.↩︎
Aleksi Pitkäjärvi 等, 《Cross-Asset Signals and Time Series Momentum》, SSRN Scholarly Paper no. 2891434, Rochester, NY, prepublished 2019年2月23日, https://papers.ssrn.com/sol3/papers.cfm?abstract_id=2891434.↩︎