31 商品期货155年:收益不输美股,但从不均匀分配
许多人对商品在资产配置中的角色有一种直觉——它是一个“分散风险”的工具,长期来看大概率均值回归,别指望它贡献太多收益。
这个直觉对了一半。
2026年1月,耶鲁大学管理学院的Rouwenhorst和他的合作者发表了一篇论文:An Index of Commodity Futures Returns Since 1871(《1871年以来的商品期货收益指数》)1,用一套手工搜集的、覆盖230个期货合约的数据库,回溯了长达155年的商品期货表现。这或许是目前为止时间跨度最长、合约覆盖最广的商品期货业绩研究。值得一提的是,这230个合约中有大量已经退市的品种——而表现差的合约往往更容易退市。纳入这些“失败者”,意味着论文给出的收益数字是排除了幸存者偏差的。
这篇论文最大的价值,是从传统商品现货的研究,走向商品期货,并证明了商品期货投资相比现货两个额外收益来源。其一,期货采用保证金制度,保证金之外的资金可以购买短期国债,获取收益;其二,期货相比现货有贴水,带来额外收益。
考虑到目前主流的商品投资(除了黄金等少数品种),无论是ETF还是对冲基金,都采用期货为载体,显然这篇文章的结论,更具实战意义。
31.1 5.5%的风险溢价
先看最核心的数字。
从1871年到2025年,等权重的商品期货指数年化超额收益(相对于无风险利率)为5.5%,年化波动率14.3%,夏普比率0.38。作为对比,同期美股的超额收益为6.6%,波动率16.2%,夏普比率0.41(表 31.1)。
| 年化总回报(%) | 几何均值总回报(%) | 超额收益(%) | 波动率(%) | 夏普比率 | |
|---|---|---|---|---|---|
| 商品期货指数 | 8.9 | 8.2 | 5.5 | 14.3 | 0.38 |
| 商品现货指数 | 6.7 | 5.8 | 3.2 | 14.3 | 0.22 |
| 股票指数 | 10.1 | 9.2 | 6.6 | 16.2 | 0.41 |
| 无风险利率 | 3.5 | 3.5 | - | 0.7 | - |
| 通胀 | 2.2 | 2.1 | - | 3.5 | - |
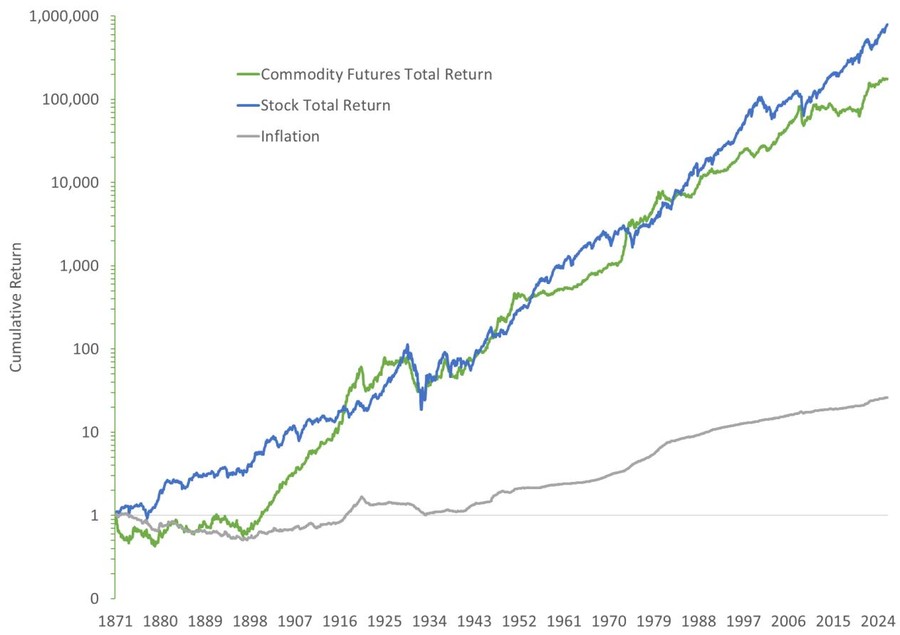
0.38 vs 0.41——155年下来,商品期货和股票的风险调整后收益几乎不分伯仲。
图 31.1 直观地展示了这一点。在对数坐标下,商品期货(绿线)和股票(蓝线)的累计总回报在155年间保持着相似的斜率,两条线交织前行,远远甩开了通胀(灰线)。
数据来源:Janardanan, Qiao, Rouwenhorst (2026)
这个结果或许会让很多人意外。毕竟在大多数资产配置讨论中,商品通常被归入“另类资产”或“通胀对冲工具”。
但这正是这篇论文想要论证的:商品期货不只是一个分散化工具,它本身就有资格作为一个独立的资产类别。
31.2 收益来自哪里
这里有一个容易被忽略的细节:商品期货指数的收益远高于商品现货指数。
同样的155年,现货指数的超额收益只有3.2%,夏普比率0.22,远不如期货指数的5.5%和0.38。两者的波动率完全一样(14.3%),差异纯粹来自收益端。
要理解这个差异,先要搞清楚期货投资的收益结构。买现货商品,你的钱全部压在实物上;买期货则不同,期货是保证金交易,开仓时不需要付出全部本金,剩余的资金可以投资短期国债。所以一个“全额抵押”的期货头寸,总回报 = 期货超额收益 + 无风险利率。
这个无风险利率在155年里均值是3.5%/年。别小看这个数字——它是确定性的、无风险的,155年复利累积下来是一笔可观的回报。对于现货投资者来说,这部分收益完全不存在,因为他的资金被实物占用了。
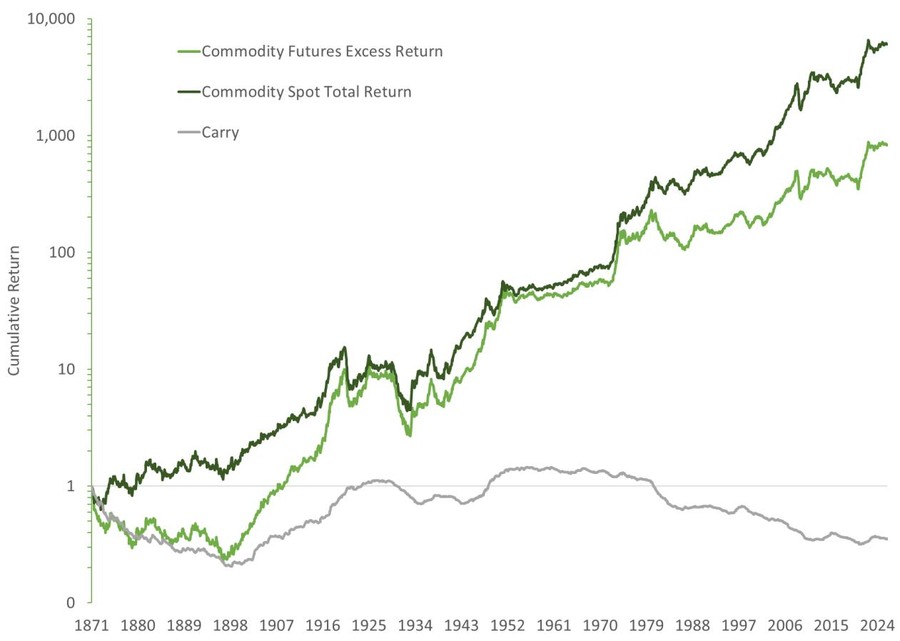
不过,表 31.1 中的“超额收益”已经扣除了无风险利率,所以期货和现货之间2.3个百分点的超额收益差距(5.5% vs 3.2%),并非来自保证金收益,而是来自另一个来源——展期收益(roll yield)。看 图 31.2:
数据来源:Janardanan, Qiao, Rouwenhorst (2026)
这张图里有三条线。深绿线是现货商品价格本身的涨跌,浅绿线是期货投资者实际拿到的超额收益,灰线是两者的差——也就是展期收益(roll yield,或叫carry)的累积效应。
灰线在155年里一路向下,最终跌到了1以下。这意味着什么?期货合约有到期日,投资者必须不断把快到期的合约换成远期合约。当远期合约价格高于近月合约(升水,contango),这个“换合约”的过程就要付出代价。155年累积下来,展期损耗是实实在在的。
市场上一直有一种流行的说法:商品期货长期不赚钱,因为展期损耗会吃掉所有收益。Erb和Harvey (2006, 2016) 曾专门讨论过这个“迷思”。
但故事到这里只讲了一半。论文接下来做了一个关键的调整:把展期收益进一步拆解。
根据仓储理论(Theory of Storage),展期收益可以分解为三个部分:便利收益(convenience yield)减去利率,再减去仓储成本。便利收益是什么?它是持有实物商品带来的隐性好处——比如工厂手里有现货就不会因为断供而停产,炼油厂有原油库存就能抓住突发的加工利润。这种“手里有粮,心中不慌”的价值,会体现在现货价格相对于期货的溢价中。
图 31.2 之所以显示展期为负,是因为利率也被包含在里面了——期货投资者的保证金可以投资国债赚利息,这部分利率收益本来就会压低展期收益的表现。
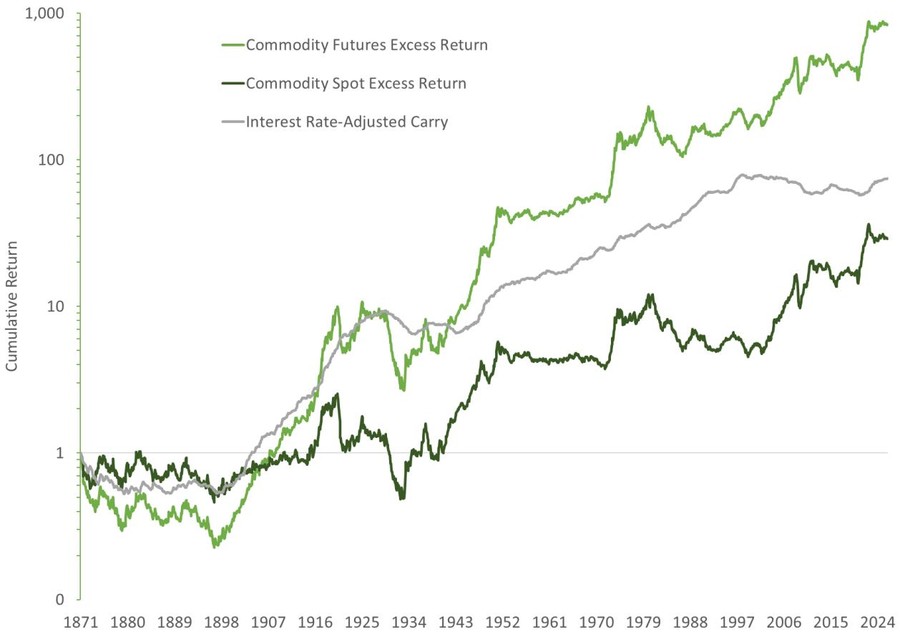
论文把利率因素剥离之后,得到了一个“利率调整后的carry”(interest-adjusted carry),也就是便利收益减去仓储成本。这才是衡量期货相对于现货是否有超额补偿的正确指标。
结果是:155年里,利率调整后的carry累积为正。看 图 31.3:
数据来源:Janardanan, Qiao, Rouwenhorst (2026)
和 图 31.2 对比就一目了然了。前者里一路向下的灰线(carry),在这张图里变成了一路向上的灰线(利率调整后的carry)。浅绿线(期货超额收益)始终高于深绿线(现货超额收益),两者之间的差距就是灰线——便利收益扣除仓储成本后的净补偿,155年里累积了大约70–80倍。
这意味着,期货投资者通过承担价格风险所获得的便利收益,不仅覆盖了仓储成本,还有富余。凯恩斯早在1930年就提出过这个假说:需要对冲价格风险的生产商,愿意以低于预期未来现货价格的水平卖出期货,作为对买方承担风险的“补偿”。155年的数据给这个假说提供了实证支持——即便扣除了仓储成本,期货投资者拿到的补偿依然是正的。
31.3 不均匀的收益分布
好了,言归正传。如果只看155年的平均数,商品期货的表现堪称优秀。但投资者真正面对的不是155年,而是一个个具体的年份和十年。
这正是商品让人纠结的地方。
论文把155年分成了三个大约50年的子样本。看看商品期货几何均值总回报的分布(表 31.2):
| 时期 | 商品期货几何均值(%) | 股票几何均值(%) | 商品夏普比率 | 股票夏普比率 |
|---|---|---|---|---|
| 1871–1922 | 7.8 | 6.5 | 0.31 | 0.29 |
| 1923–1974 | 8.7 | 8.5 | 0.48 | 0.38 |
| 1975–2025 | 8.2 | 12.6 | 0.37 | 0.57 |
这张表揭示了几个值得细看的事实。
商品期货的50年几何均值总回报落在7.8%–8.7%的窄幅区间——这个一致性比股票(6.5%–12.6%)要好得多。夏普比率也是如此,商品的0.31–0.48比股票的0.29–0.57更为稳定。
是的,从这个角度看,商品期货在长期反而是更“靠谱”的资产。
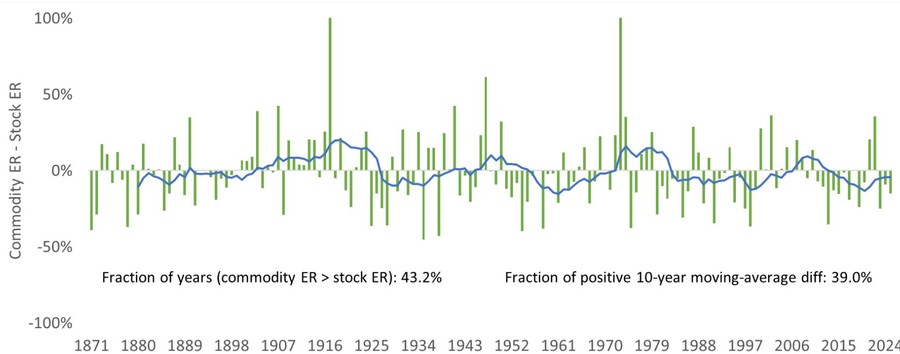
但问题在于分布的颗粒度。当你从50年缩短到单个年份,画面就变得很不一样了。论文指出,商品期货只在大约43%的年份跑赢股票,或者换一种说法,每5年中商品只有2年表现更好。即便把时间窗口拉长到10年,商品跑赢股票的频率也只有40%左右。
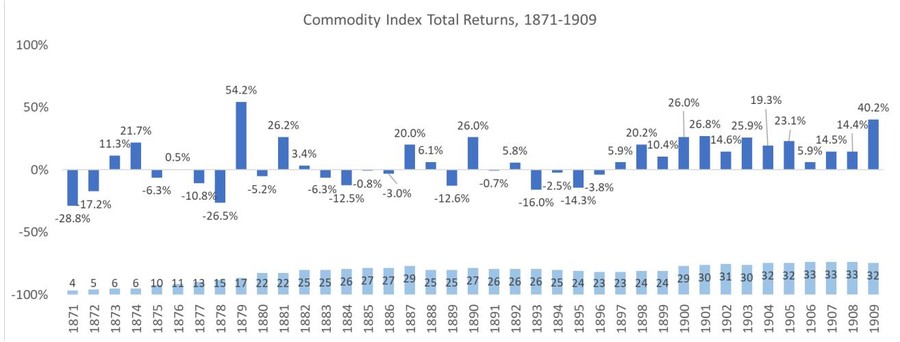
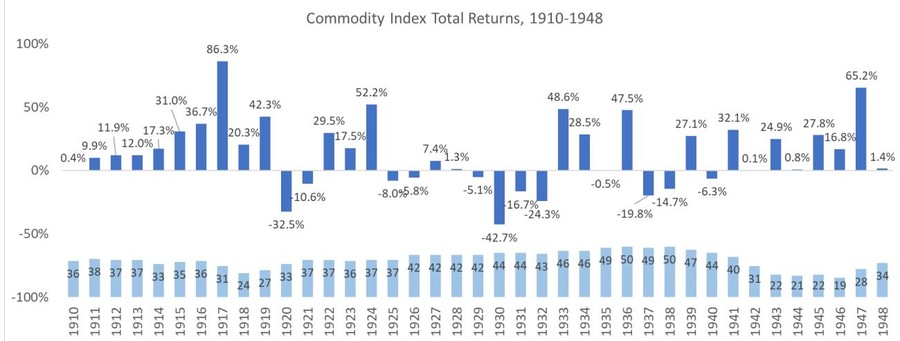
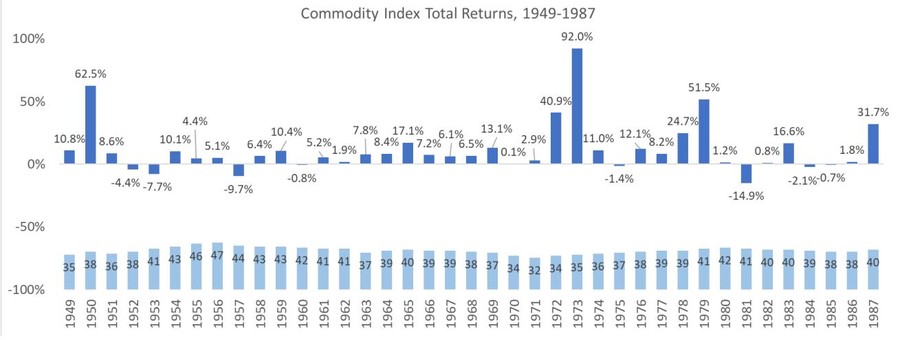
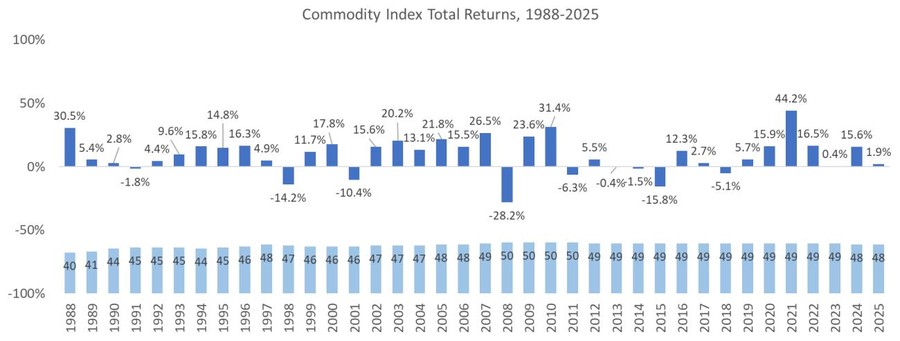
看看论文中的年度回报图(图 31.4 至 图 31.7)就一目了然了。
数据来源:Janardanan, Qiao, Rouwenhorst (2026)
19世纪末期,美国农业经历了大规模扩张、铁路和拖拉机等技术革新叠加持续通缩,商品指数连续录得负收益——尽管1879年单年回报高达54.2%。接下来从1897年到1909年是一段令人惊叹的几乎连续的正收益。
数据来源:Janardanan, Qiao, Rouwenhorst (2026)
两次世界大战之间则是大幅正负交替,1917年单年回报高达86.3%,1929年暴跌42.7%。
数据来源:Janardanan, Qiao, Rouwenhorst (2026)
1950年代到1970年代前比较平静,1973年的回报高达92.0%。
数据来源:Janardanan, Qiao, Rouwenhorst (2026)
1987年到2010年大体向好,但2008年暴跌28.2%。最近15年?论文的原话是“no clear pattern emerges”。
你看到了——商品期货的收益不是像利息一样均匀地落进口袋的。它是一大块一大块地来,有时候甚至整个十年都让你怀疑自己的配置决策。
31.4 分散化的真正含义
这正是商品在组合中最有价值的特性,但也是最容易被误解的特性。
论文特别提到,商品期货和股票之间年度回报差异的波动非常大(图 31.8)。
数据来源:Janardanan, Qiao, Rouwenhorst (2026)
如果两类资产有相似的驱动因素,你应该看到回报的高度协同,差异很小。但事实恰恰相反——商品相对于股票有极高的“跟踪误差”,这意味着两者的基本面驱动力截然不同。
在股票表现不好的那些年份里,商品往往提供了不错的正收益。这不是一个概率上的巧合——商品价格受供给冲击、地缘政治、通胀预期等实体经济因素驱动,而这些因素往往正是让股票承压的原因。
说到底,这就是“分散化”三个字真正的含义:不是在每个年份都帮你赚钱,而是在那些你最需要帮助的年份站出来。
31.5 对配置者的启示
如果要从这篇论文中提炼一句话给资产配置者,或许是这样的:
商品期货拥有与股票相当的长期风险溢价,但它的收益节奏和股票完全不同。它给你的回报是“块状”的,不是“连续”的。在某些十年里它远胜股票,在另一些十年里它远逊股票。155年下来,两者殊途同归。
这对持有者的耐心是一个考验。大多数人的投资记忆只有一个牛熊周期那么长。在一个商品连续跑输股票的十年里,你很难不去质疑“商品到底有没有用”。但如果你把时间线拉到50年甚至更长,答案是明确的。
或许这也解释了为什么商品在资产配置中的实际占比,远低于它的理论最优占比。不是因为它不好,而是因为太少有人能承受它分配收益的方式。
31.6 扩展阅读
- Janardanan, Rajkumar, Xiao Qiao, and K. Geert Rouwenhorst, An Index of Commodity Futures Returns Since 1871 (January 2026).2 Available at SSRN: https://ssrn.com/abstract=6276738 or http://dx.doi.org/10.2139/ssrn.6276738
- Gorton, Gary B. and Rouwenhorst, K. Geert, Facts and Fantasies About Commodity Futures (February 28, 2005). Financial Analysts Journal 62: 47-68. Available at SSRN: https://ssrn.com/abstract=560042 or http://dx.doi.org/10.2139/ssrn.560042
- Erb, Claude B. and Harvey, Campbell R., The Strategic and Tactical Value of Commodity Futures (2006). Financial Analysts Journal 62: 69-97. Available at SSRN: https://ssrn.com/abstract=903770 or http://dx.doi.org/10.2139/ssrn.903770
- Erb, Claude B. and Harvey, Campbell R., Conquering Misperceptions about Commodity Futures Investing (2016). Financial Analysts Journal 72: 26-35. Available at SSRN: https://ssrn.com/abstract=2645444 or http://dx.doi.org/10.2139/ssrn.2645444
- Levine, Ari and Ooi, Yao Hua and Richardson, Matthew P. and Sasseville, Caroline, Commodities for the Long Run (October 2016). Financial Analysts Journal 74: 55-68. Available at SSRN: https://ssrn.com/abstract=2856435 or http://dx.doi.org/10.2139/ssrn.2856435
本文由 Gemini 3.7 Flash 撰写综述。
Rajkumar Janardanan 等, 《An Index of Commodity Futures Returns Since 1871》, prepublished 2026年, https://doi.org/10.2139/ssrn.6276738.↩︎
Janardanan 等, 《An Index of Commodity Futures Returns Since 1871》.↩︎