27 谁来拯救全天候
2022年,股债双杀,全天候雪崩。
以标志性的桥水全天候为例,当年亏损22%1,这一跌幅甚至高于2008年次贷危机时。
如何拯救全天候策略?自然成了业界和学界的热门话题。
27.1 突然消失的负相关
2022年,为什么全天候的魔法失灵了?
如果你还记得上一章提及的2012年那场大论战,就会知晓通过风险平价为债券加杠杆的全天候策略,过往的辉煌的确离不开债券牛市。
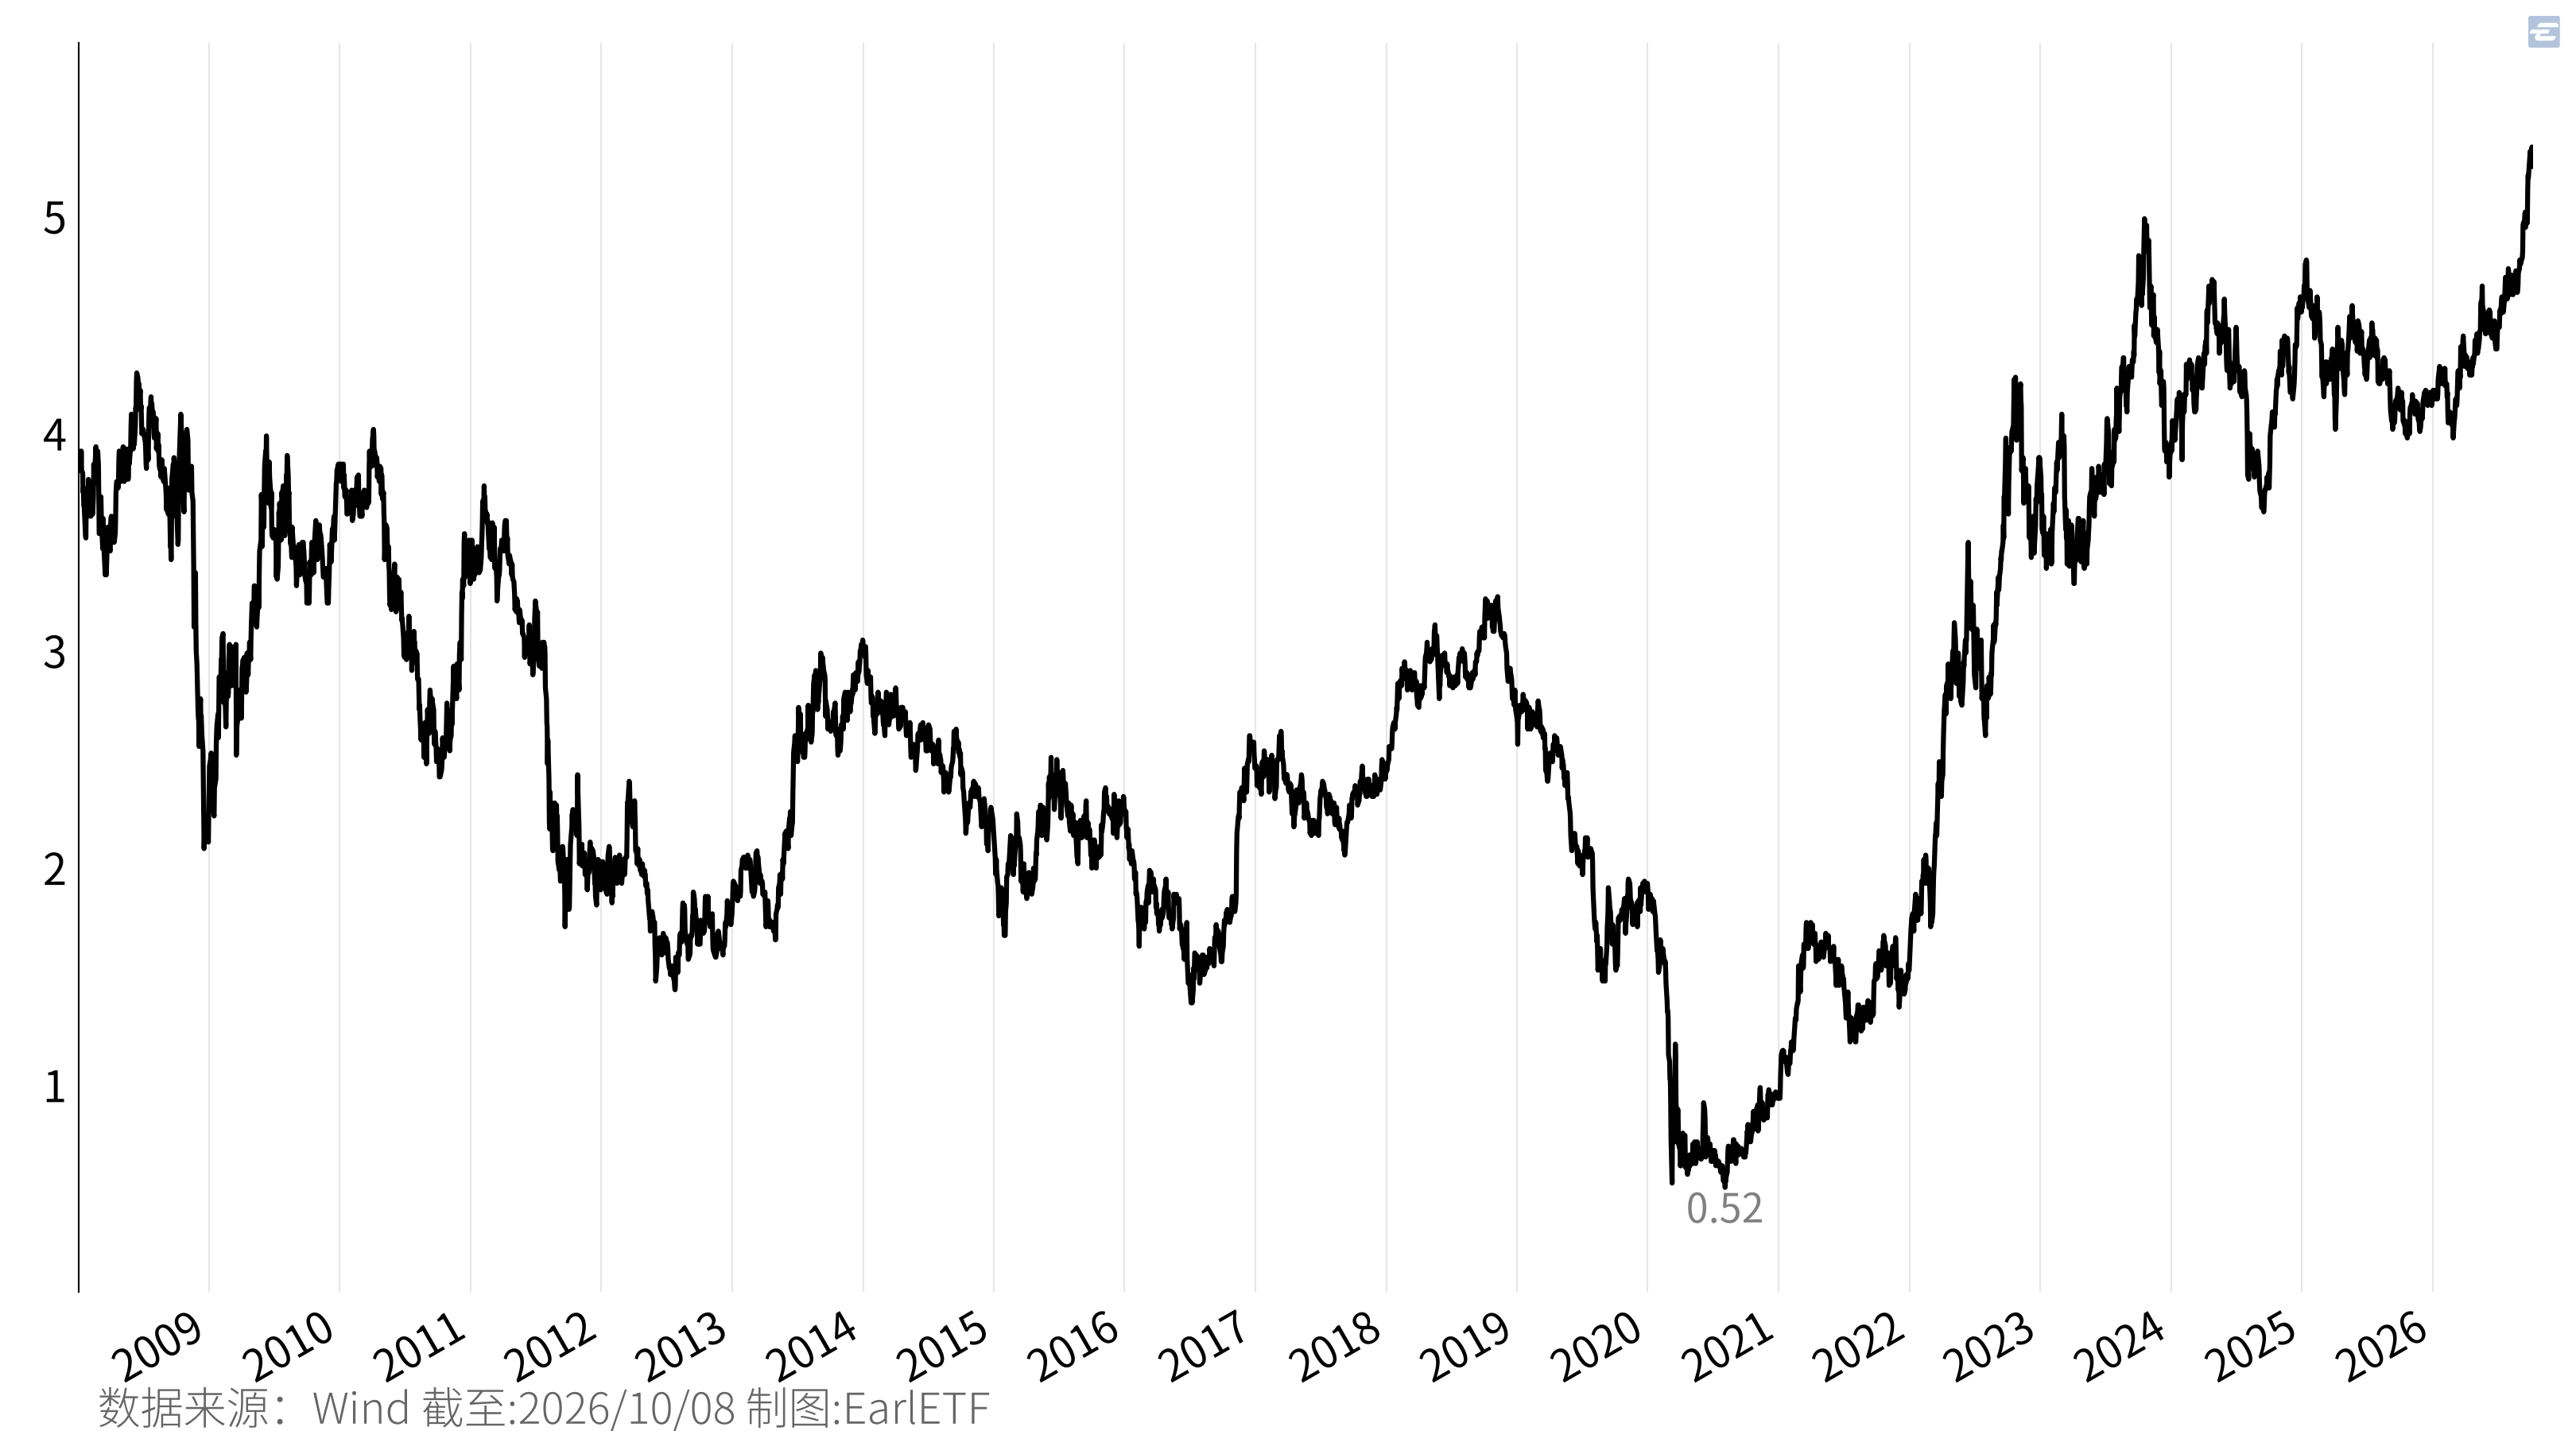
虽然在那场论战之后,10年期国债利率继续往下走,再次为全天候策略续命。但国债利率每一次下行,透支的都是未来的上升潜力。当2022年美国进入加息周期,十年期美债收益率从年初的1.5%快速飙升至4.2%以上(图 27.1),这对债券市场显然是惊涛骇浪。
更糟糕的是,2022年美联储的这一次加息,不是传统那种因为经济过热而需要降温的加息,而是因为多种地缘政治与供应链冲击引发、由超预期通胀失控(Runaway Inflation)逼迫展开的“追赶式、防御性救火加息”。这意味着当时的美股基本面并没多强劲,虚弱的基本面遇上加息带来的流动性收缩,自然也是下跌。
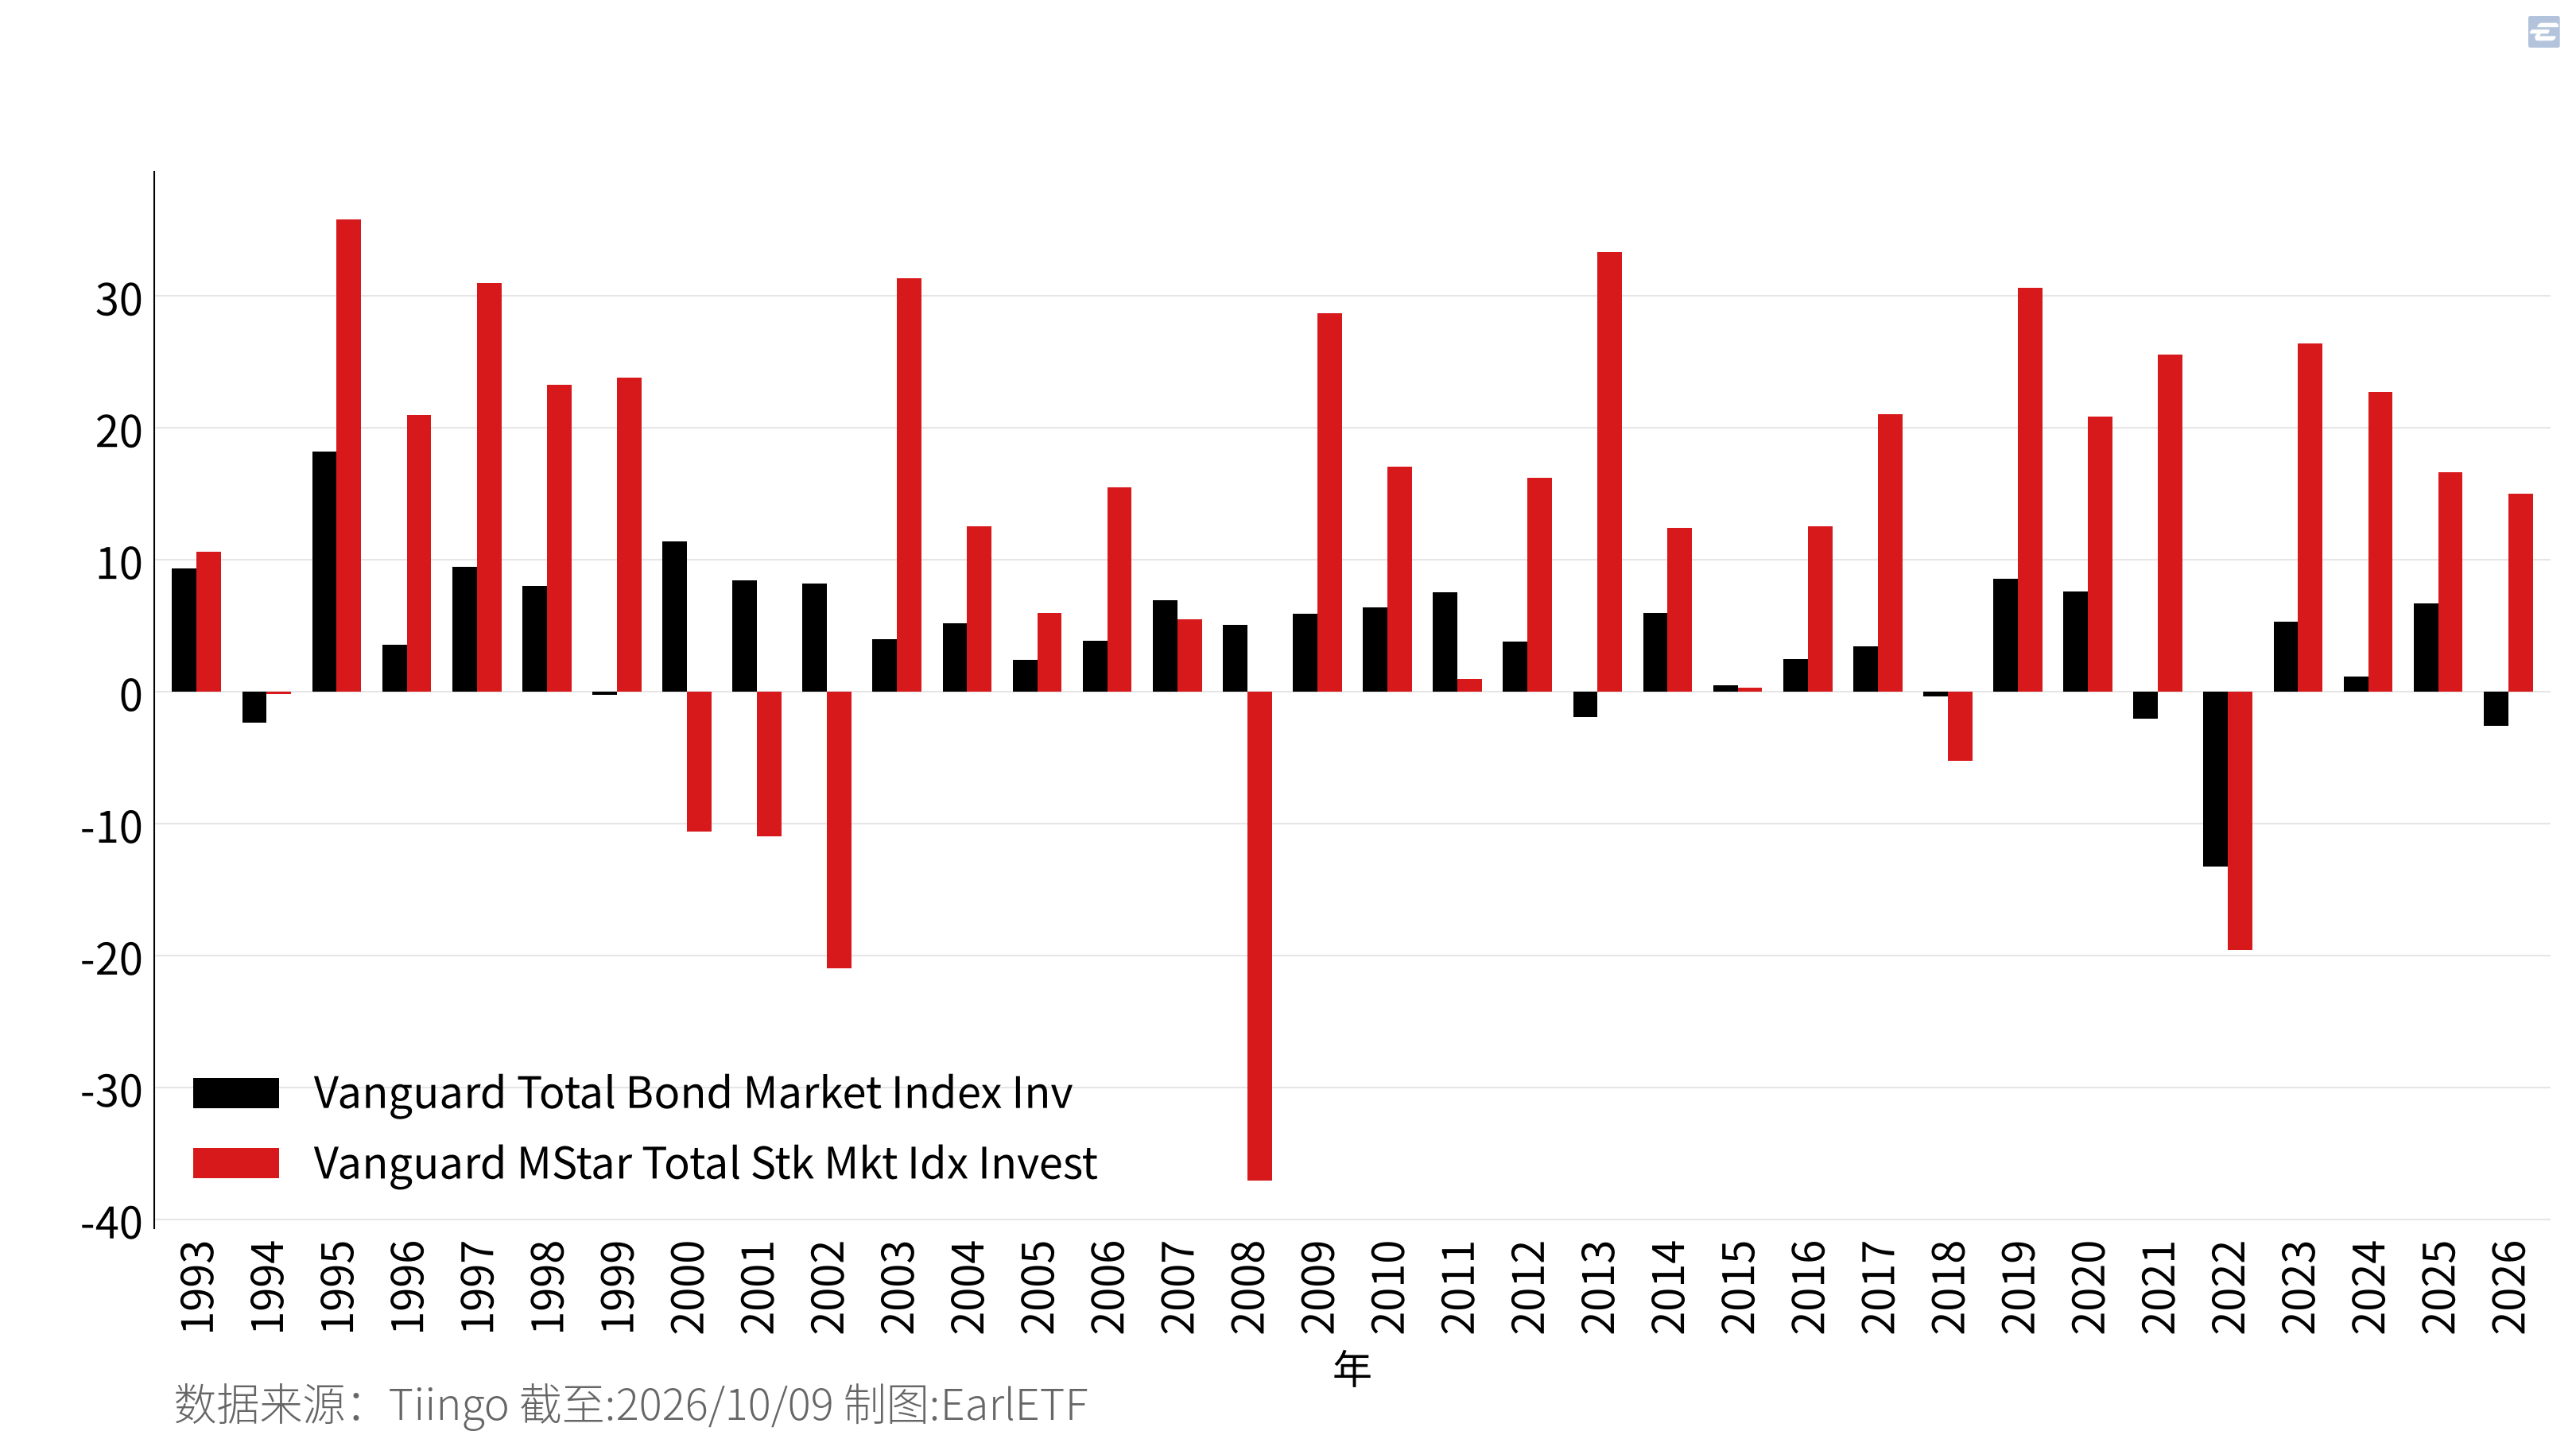
图 27.2 是以先锋领航指数基金呈现的美股和美债自1993年以来的逐年表现对比,可以看到,类似2022年这样美股和美债同步大跌的行情在此前近三十年间从未出现过。
根据桥水的全天候四宫格(图 27.3 ),在通胀超预期上升的环境下,本该有大宗商品、通胀挂钩债券(TIPS)和新兴市场信用债(EM Credit)来对冲。
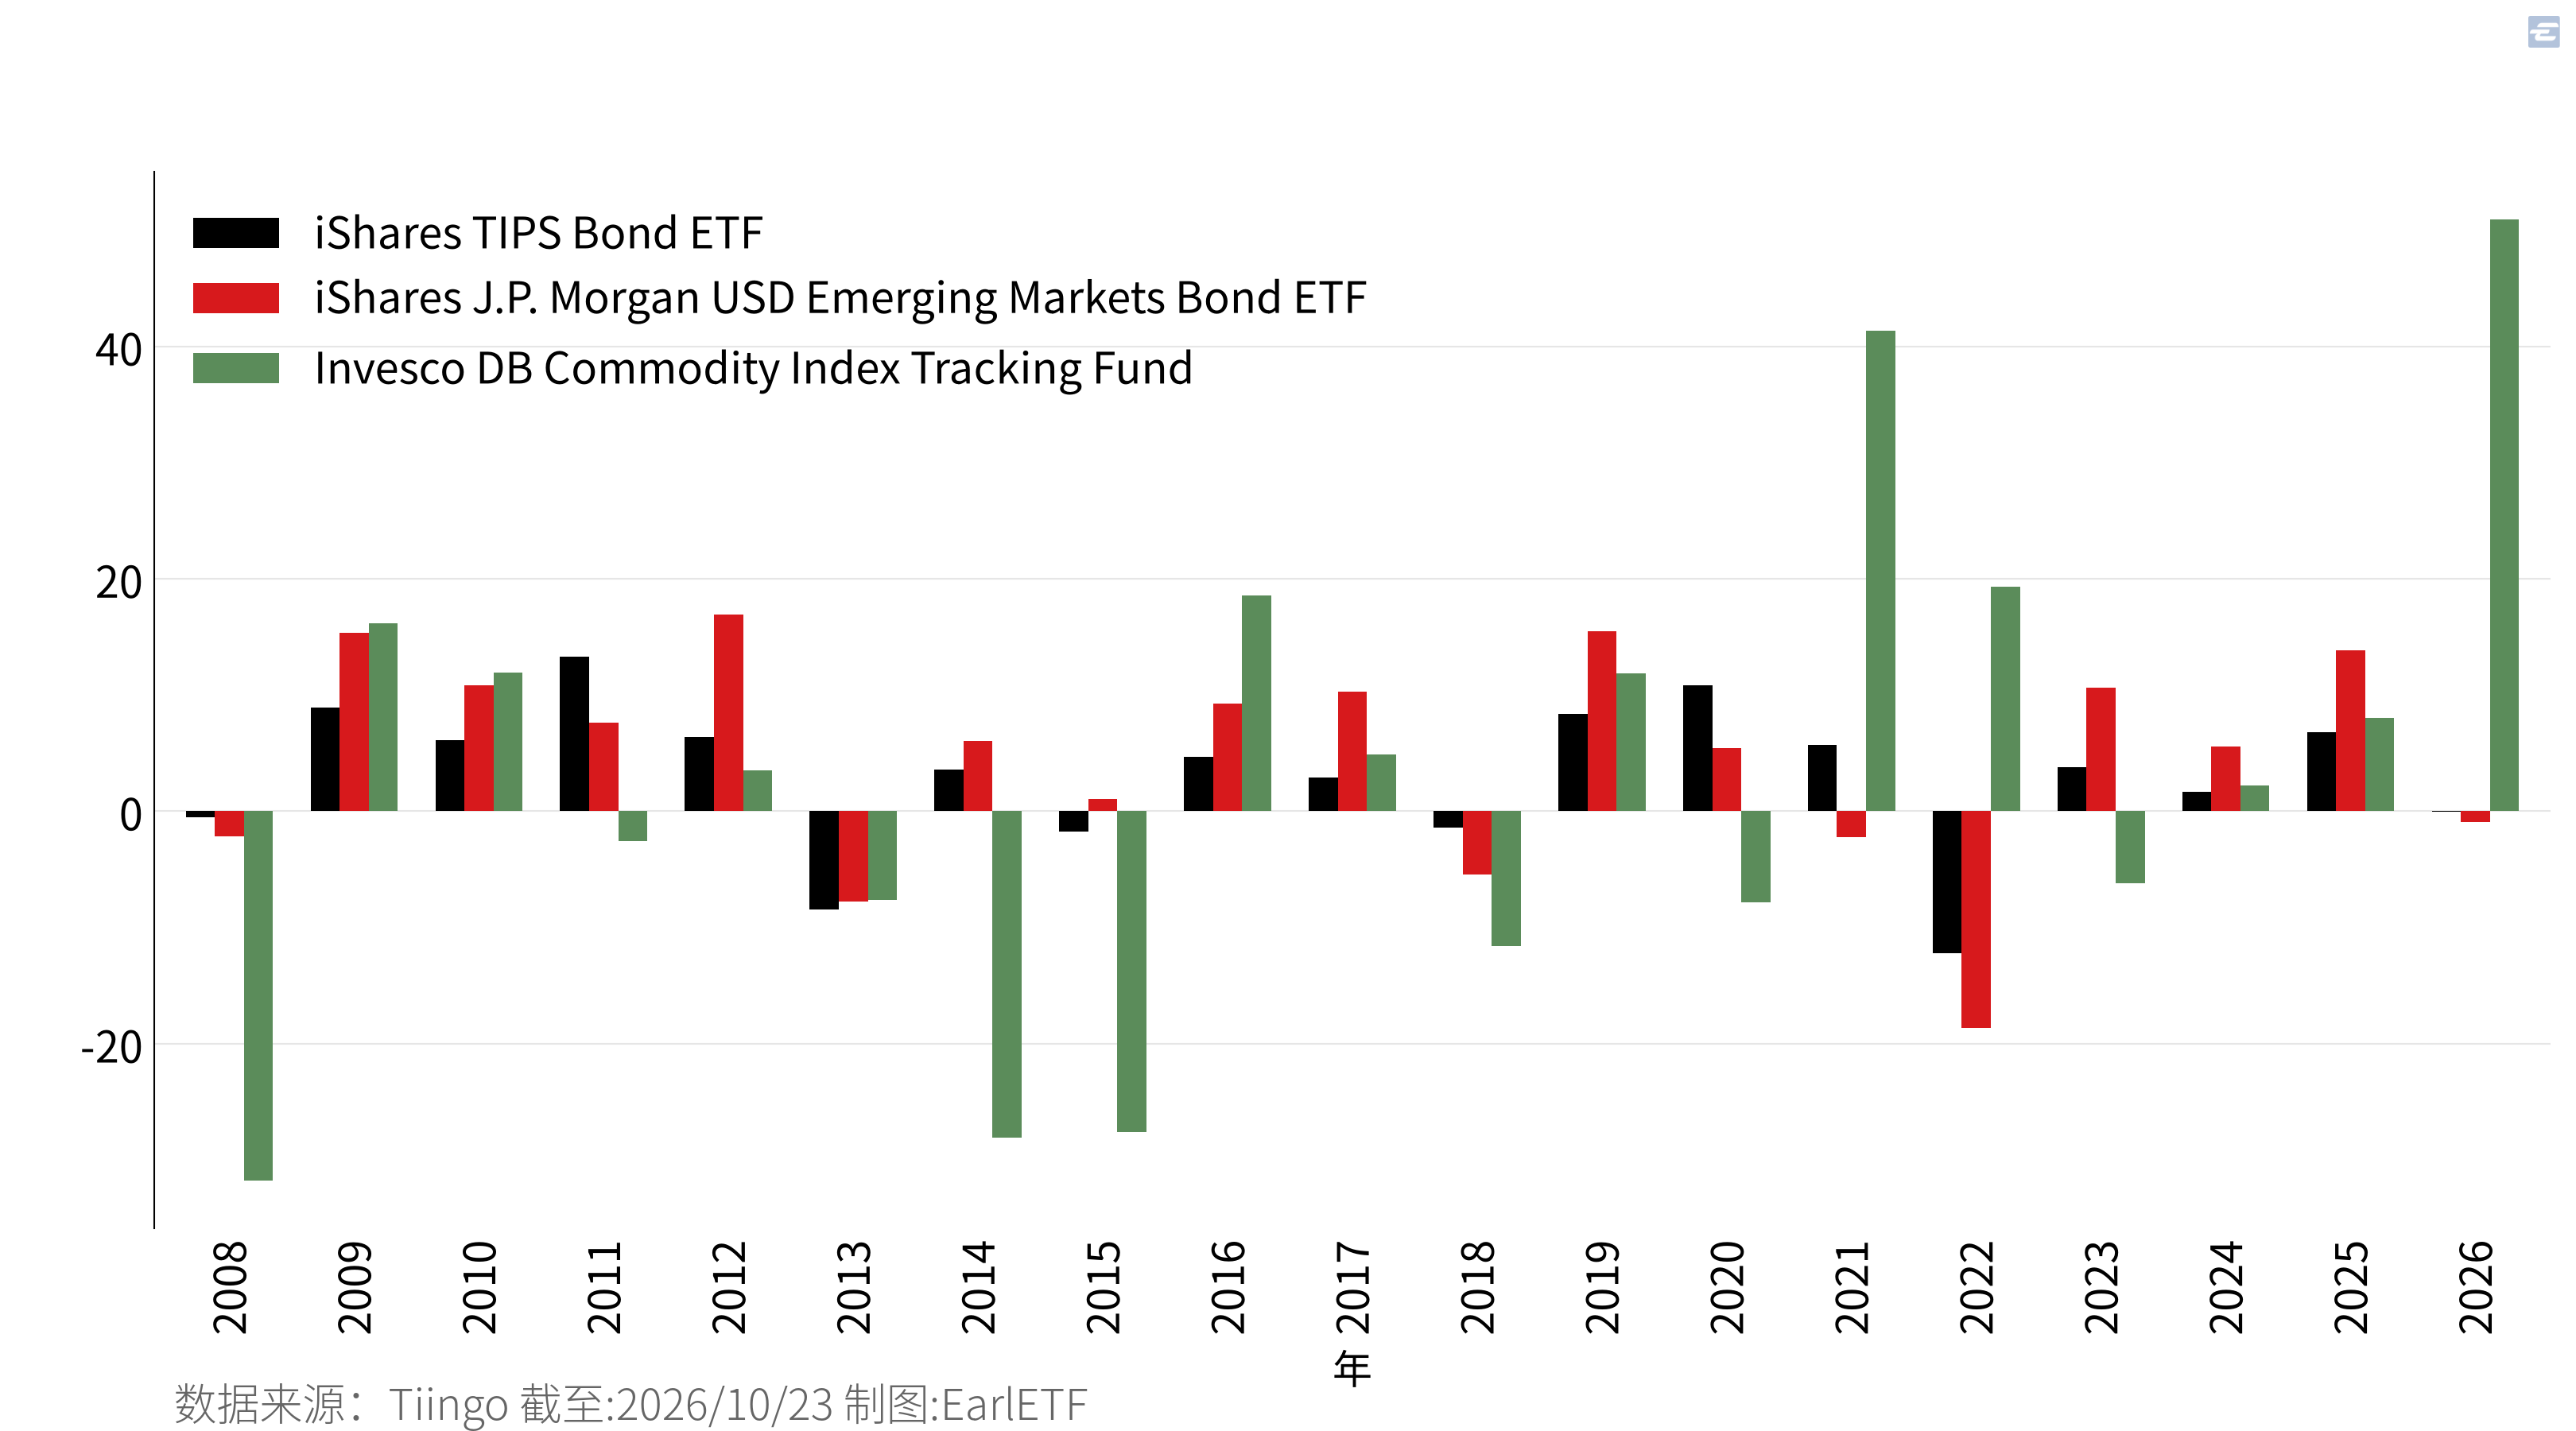
很可惜,桥水依赖债券来应对通胀的策略,在急剧加息期同样被证明是不牢靠的。从@fig-rescue-all-weather-tip-emb-yoy 来看,TIP和EMB两只代表性ETF在2022年都出现了两位数的大跌。
为什么连专门防通胀的TIPS也栽了跟头?因为TIPS的总收益由“通胀本金调整”与“实际利率变动带来的价格波动”两部分构成——它虽能补偿通胀,但本身依然是一只长久期债券(TIP的有效久期约7年)。2022年美联储激进加息推动10年期美债实际收益率从年初的\(-1.1\%\)飙升至\(+1.6\%\)以上,近270个基点的实际利率跃升所砸出的久期亏损,彻底吞没了当年高CPI带来的通胀补偿;
而新兴市场美元债(EMB)则同时遭遇了美债基准利率飙升与强美元引发信用利差走阔的双重暴击。虽然那一年从DBC来看商品类的确大涨,对冲了通胀风险,但基于风险平价机制,商品由于一向波动率较高,往往名义权重不高,再加上有通胀挂钩债券和新兴市场债券拖后腿,终究无法“单骑救主”。
27.2 AQR风险平价的华丽转身
2022年,对绝大多数全天候策略,显然都是噩梦般的一年。
除了桥水自己的全天候策略、大众版All-Seasons策略,也包括类似2019年才刚上市、专注于风险平价策略的RPAR Risk Parity ETF (RPAR)2,当年净值大跌22.8%。
但在一众折戟沉沙的风险平价产品中,正如上一章末尾所剧透的,曾经以风险平价为名的AQR旗舰基金——AQR多资产基金(AQR Multi-Asset Fund,代码AQRIX)显得极为另类。以这只基金的净值与大众版全天候策略相比,回撤显著更小(图 27.5)。
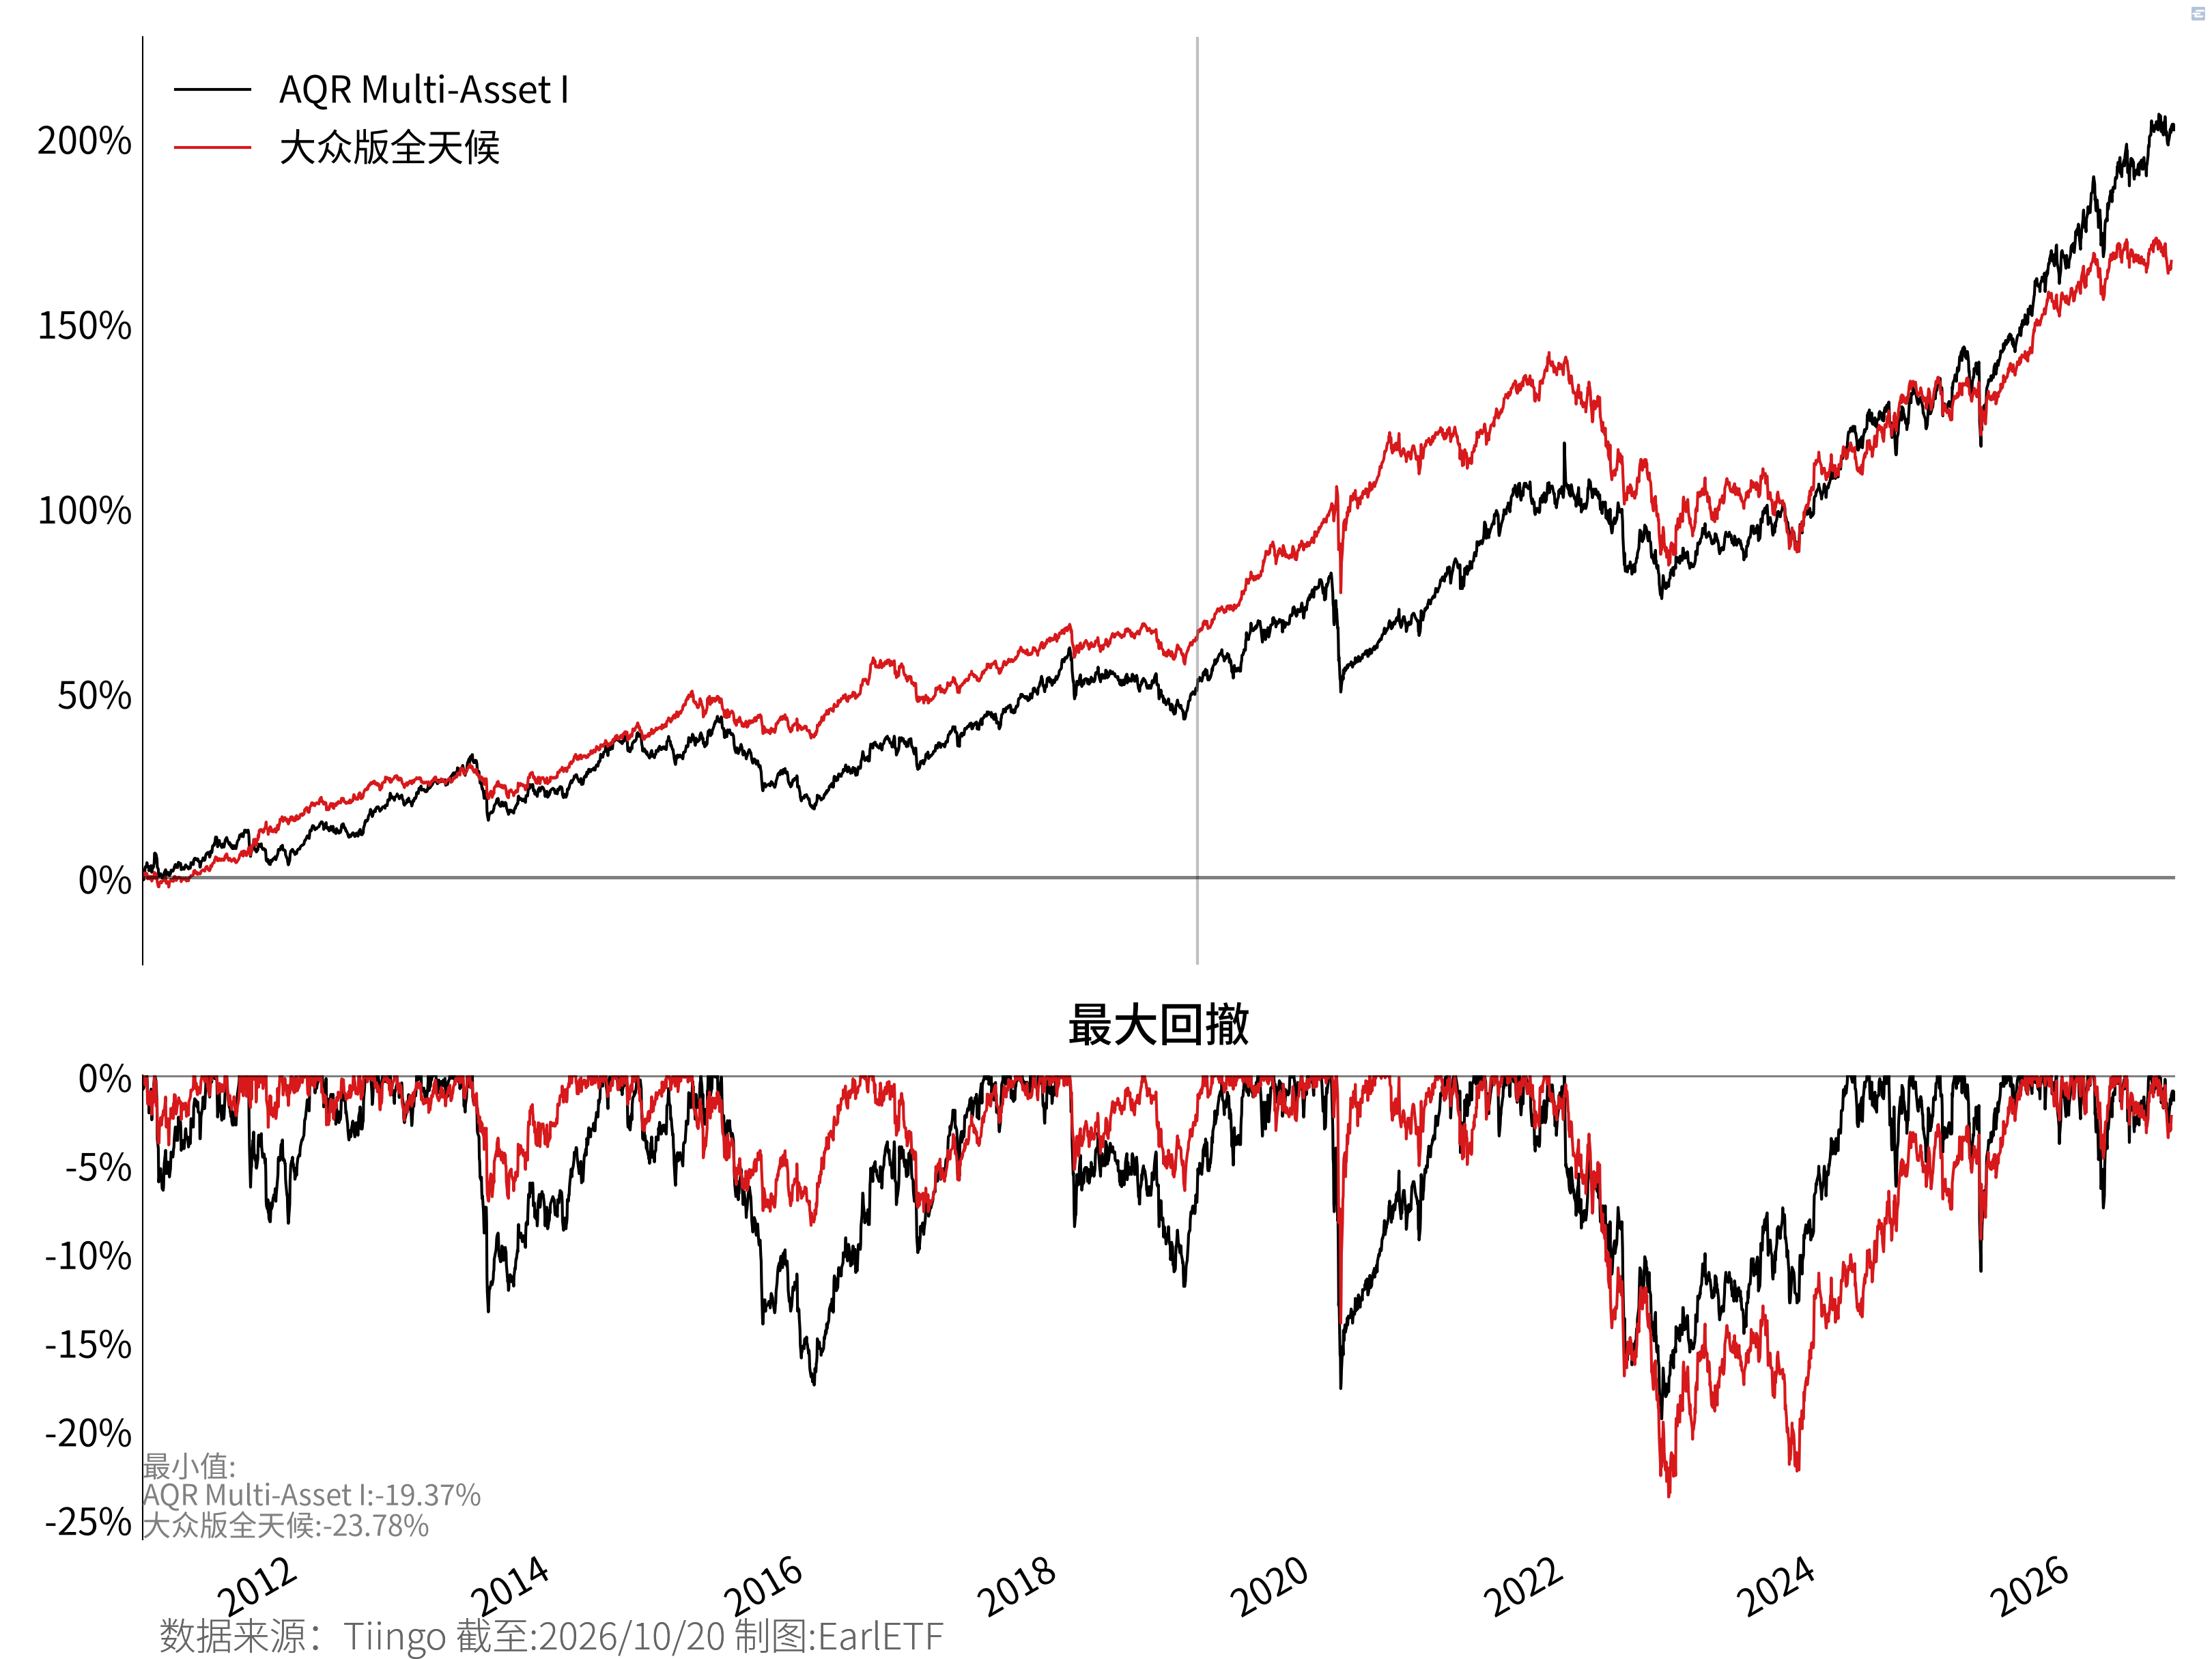
从 表 27.1 的逐年对比可以看到,2022年AQRIX更是只亏损了10.52%。也正是因为回撤小,所以很快便收复失地创出新高;而大众版全天候熬到创出新高,已经是2025年的事儿了。
| 年份 | 年度收益(%) | 年内最大回撤(%) |
|---|---|---|
| 2011 | 5.35 | -8.34 |
| 2012 | 14.26 | -3.64 |
| 2013 | 0.12 | -13.34 |
| 2014 | 7.04 | -6.20 |
| 2015 | -8.10 | -15.94 |
| 2016 | 10.10 | -6.50 |
| 2017 | 16.36 | -3.78 |
| 2018 | -6.96 | -11.90 |
| 2019 | 21.06 | -4.75 |
| 2020 | 2.68 | -17.66 |
| 2021 | 13.93 | -5.47 |
| 2022 | -10.52 | -15.51 |
| 2023 | 11.59 | -5.80 |
| 2024 | 10.46 | -6.26 |
| 2025 | 18.72 | -11.05 |
| 2026 | 12.40 | -7.48 |
截至:2026-10-20
2023年,AQR的合伙人安蒂·伊尔马宁(Antti Ilmanen)在《投资组合管理期刊》(The Journal of Portfolio Management)上发表了“Investing in Interesting Times”(在有趣的时代投资)3,此文虽然没有一个字提及“全天候”,但在字里行间,你能读出满满的对全天候策略的“反思”。
这篇文章一针见血地指出,无论是风险平价、60/40组合还是许多大型养老金的投资组合,本质上都是纯多头资产(Long-Only Assets)。任何纯多头资产的定价都是未来现金流的贴现,因此本质上都是长久期资产,在估值分母上共享同一个无风险实际折现率(即TIPS收益率);当实际收益率如2022年那般从负转正暴力飙升时,股票杀估值、债券杀久期,所有多头资产必然同时遭受资本损失。
他进一步回顾了五大避险工具过去一百年的表现,包括:买入指数看跌期权(Put Buying)、趋势跟踪(Trend Following)、美国国债(Treasuries)、黄金(Gold)以及质量减垃圾股票多空策略(Quality-Minus-Junk, QMJ)。从 图 27.6 可以看到,无论是国债还是黄金,面对股市大跌时的避险效果并不算好。
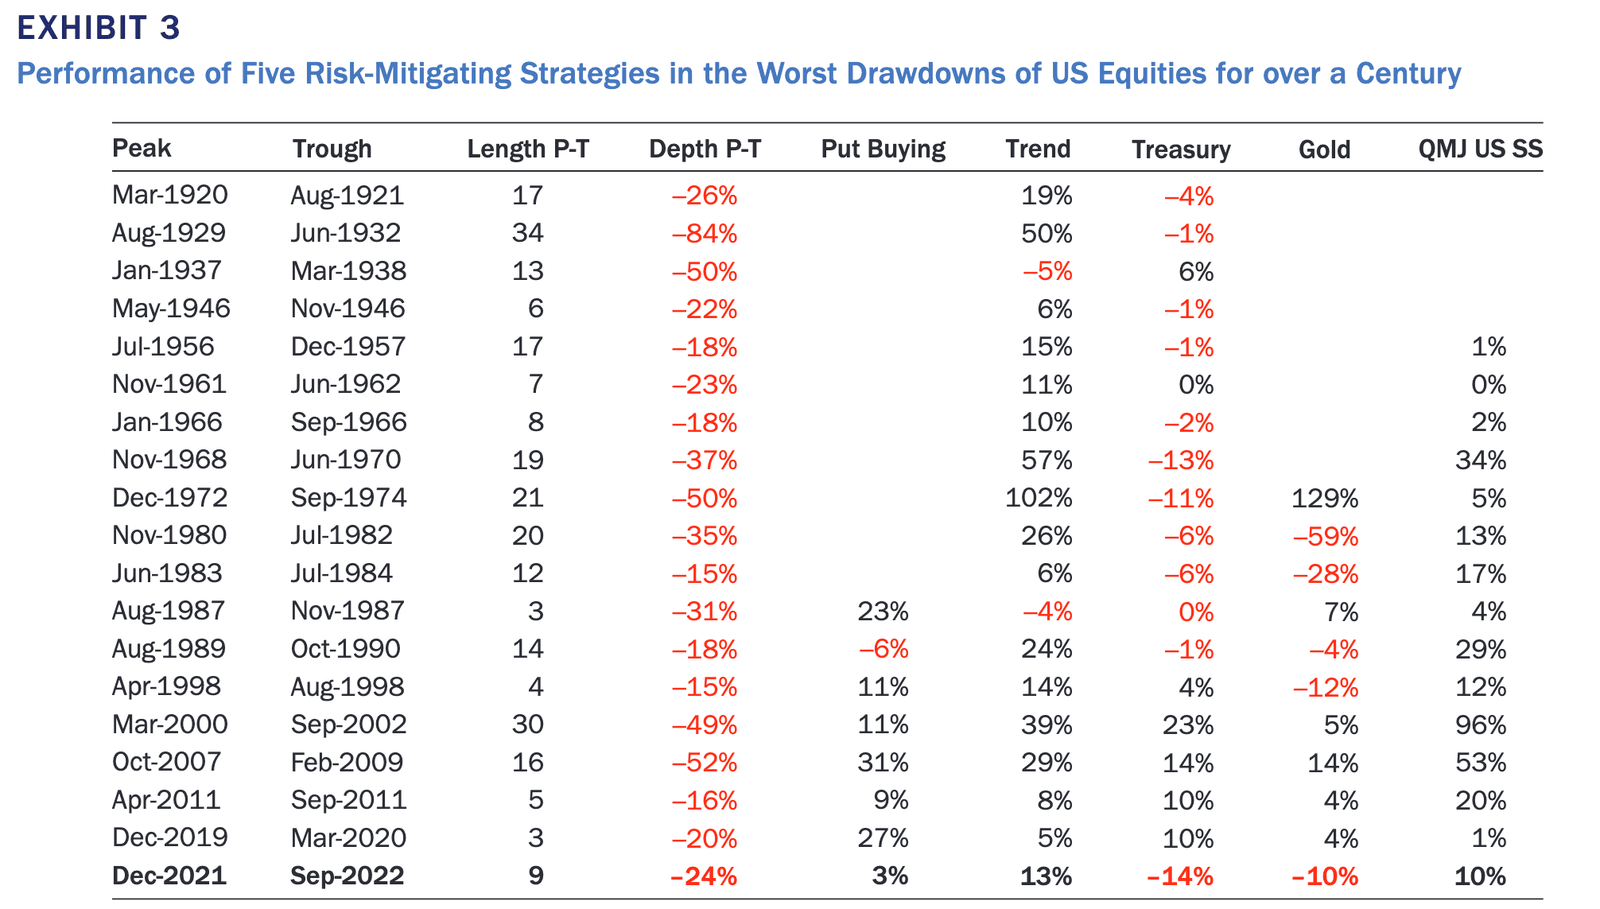
尤其是国债,真正能稳定起到避险效果的,只是1998年股债相关性转负后的几次危机;黄金的避险效果同样喜忧参半,特别是1980年代初因为黄金本身价格爆炒之后的“价值回归”更是雪上加霜——在看过过往黄金的表现之后,对于2026年1月黄金爆炒后同样跌跌不休、完全无法对冲3月地缘政治危机的表现,你也就不会奇怪了。
相比国债和黄金,从 图 27.6 的统计来看,趋势跟踪和质量减垃圾的股票多空策略显然就要可爱许多了,在绝大多数美股大跌中都能提供可靠的对冲。正因此,安蒂·伊尔马宁在文中强调两件事:一是多空对冲带来的“净零久期”(Net Zero Duration)——比如做多高质量股的同时做空垃圾股,多空两端的市场Beta与对折现率的敏感度相互抵消,从而对利率飙升免疫;二是趋势跟踪在市场下跌趋势确立后,能够主动做空股债、做多商品与美元的动态调整能力。
27.3 当风险平价遇到趋势投资
安蒂·伊尔马宁所在的AQR,对于趋势投资的热爱,是肉眼可见的。
2017年,AQR旗下布莱恩·赫斯特(Brian Hurst)、黄耀华(Yao Hua Ooi)与拉塞·赫耶·佩德森(Lasse Heje Pedersen)发表的经典论文“A Century of Evidence on Trend-Following Investing”(趋势跟踪投资的百年证据)5,堪称是对趋势投资的一次正名(关于这篇论文的详细解读,可参见第 33 章 《拆解百年趋势追踪策略:经历数次危机为何它总能赚钱?》)。
如果说安蒂·伊尔马宁2023年的这篇文章还没有给出趋势投资赋能风险平价的详细回测,那么2025年发表的“Risk Parity with Trend-Following”(带趋势跟踪的风险平价)6一文则给出了扎实的实证。
这篇论文由长尾阿尔法(LongTail Alpha)创始人兼首席投资官维尼尔·班萨利(Vineer Bhansali)携其研究团队琳达·张(Linda Chang)、杰里米·霍尔多姆(Jeremie Holdom)、马修·约翰逊(Matthew Johnson)和科林·苏瓦克(Colin Suvak)共同撰写。
回顾风险平价过往的研究史,曾任太平洋投资管理公司(PIMCO)量化投资主管的维尼尔·班萨利是一个绕不开的人物。自2011年开始,他就围绕风险平价写了一系列奠基性文章:
2011 — “Beyond Risk Parity”(超越风险平价)7:指出传统按资产类别等风险贡献的做法的局限,主张从风险因子层面来重新认识和扩展风险平价。
2012 — “Active Risk Parity”(主动风险平价)8:提出主动式风险平价构建必须回答的几个核心问题(选什么资产、风险权重如何分配、杠杆用多少),为后续主动化改造奠定框架。
2012 — “The Risk in Risk Parity: A Factor-Based Analysis of Asset-Based Risk Parity”(风险平价中的风险:基于资产的风险平价组合的因子分析)9:把资产层面的风险平价组合映射到增长、通胀等宏观因子上,揭示其“名义分散、因子集中”的真实风险暴露。
2025 — “Risk Parity with Trend-Following”(带趋势跟踪的风险平价)10:针对2022年股债相关性转正、传统股债平价失灵的问题,提出以趋势跟踪策略替代或补充债券来修复组合韧性。
为什么趋势跟踪能成为风险平价的“天生搭档”?还记得上一章ABG (2012) 对杠杆风险平价的批评吗——传统杠杆风险平价具有显著的负偏度与极高的峰度,一旦遭遇股债相关性转正的极端行情,加了杠杆的多头头寸就会爆发尾部崩盘。而趋势跟踪(CTA)恰恰相反,它具有典型的正偏度(危机Alpha),在震荡市里或许小打小闹,但在单边大危机中能靠顺势做空赚取丰厚的凸性收益;再配合套息(Carry)信号过滤掉震荡期逆息差交易的反复磨损,恰好能与风险平价在收益分布形态上形成完美的“凹凸互补”。
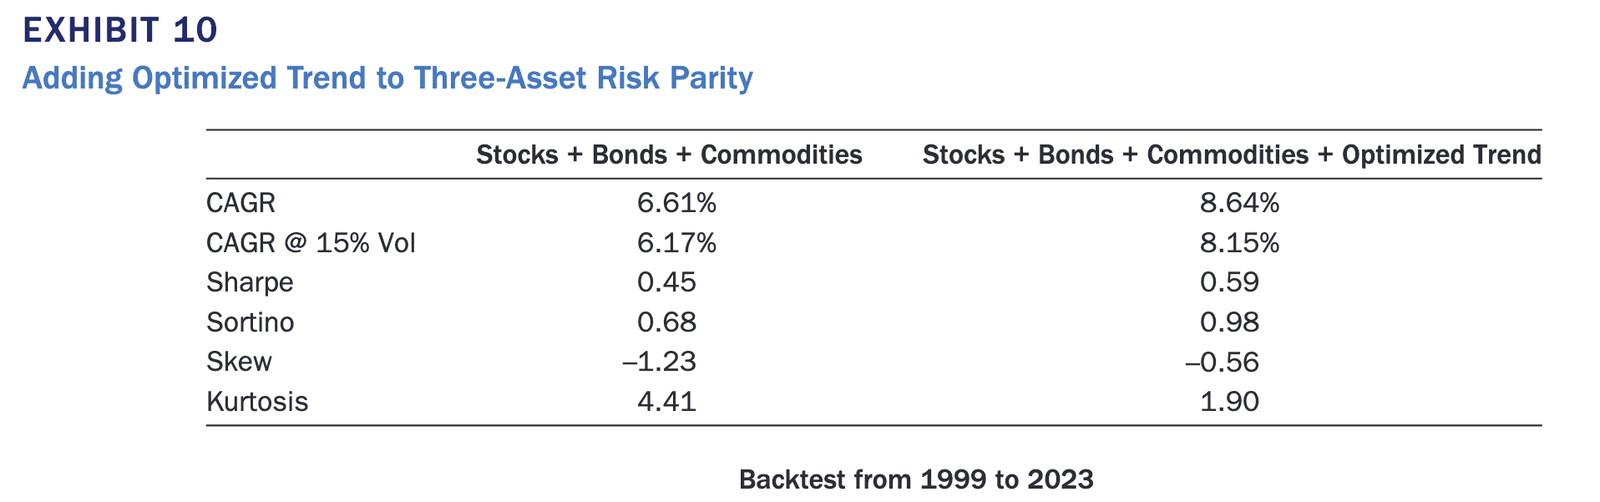
从 图 27.7 可以看到,在传统股债商风险平价的基础上,引入基于200日均线和Carry过滤的优化趋势跟踪体系,不但将年化复合收益从6.61%提升至8.64%、夏普比率从0.45提升至0.59,而且大大改善了偏度(Skew,从\(-1.23\)改善至\(-0.56\))(大幅减少极端深度亏损的概率,避免“平时赚小钱、一次亏光本”)和峰度(Kurtosis,从\(4.41\)压降至\(1.90\))(有效压制罕见暴跌等黑天鹅极端冲击,让波动更平稳)。
27.4 ALLW的诞生
在学术界和业界沿着多策略与趋势跟踪推出系列改进的同时,作为全天候策略的首创者,桥水则选择了另一条“工具普惠之路”——和道富环球合作,在2025年3月推出了State Street® Bridgewater® All Weather® ETF (ALLW)12。
相比当年大众版全天候(All-Seasons)因散户无法加杠杆而只能用超长久期国债勉强替代,ALLW作为打包的ETF,通过期货等衍生品内生包含了加杠杆机制。它力求在获得接近股票长期收益水平的同时,实现显著低于单一股票组合的回撤与波动(通常锚定约10%–12%的年化目标波动率水平)。
作为一只主动ETF,它必须每天在官网公布最新的持仓,这也使得我们可以对其持仓一窥究竟。
ALLW的底层持仓品种非常丰富,经过聚合之后,笔者大体将其分为以下几类(表 27.2)。如果剔除作为期货保证金抵押品的现金及等价物(43.25%),其真实市场风险敞口合计约为188.46%,即总杠杆率大体在1.88倍左右。
| 资产大类 / 细分类别 | 持仓敞口占比(%) |
|---|---|
| 大宗商品 / 广义商品(Broad Commodities) | 22.50 |
| 大宗商品 / 黄金(Gold) | 9.48 |
| 全球股票 / 中国股票(China) | 3.19 |
| 全球股票 / 非美非中股票(Non-US/Non-China) | 25.71 |
| 全球股票 / 美国股票(US) | 13.33 |
| 通胀挂钩债 / 美国TIPS(US Treasury TIPS) | 44.12 |
| 全球名义国债 / 澳洲10年期国债期货(AUS 10Y Bond Futures) | 9.38 |
| 全球名义国债 / 德国国债期货(Euro Bund Futures) | 18.39 |
| 全球名义国债 / 英国国债期货(UK Gilt Futures) | 6.52 |
| 全球名义国债 / 美国10年期国债期货(US 10Y Note Futures) | 24.31 |
| 全球名义国债 / 美国长期国债期货(US Long Bond Futures) | 11.55 |
| 现金及抵押品 / 现金与等价物(Cash & Equivalents) | 43.25 |
细看 表 27.2 ,桥水的ALLW虽然坚守了纯多头风险均衡的传统全天候内核,没有引入多空或趋势跟踪等花哨技巧,但相比当年托尼·罗宾斯披露的“简配大众版”,依然展现出了机构级全天候的两大关键升级:一是极高权重的抗通胀保护,TIPS(44.12%)、广义商品(22.50%)与黄金(9.48%)三项合计贡献了高达76.10%的名义敞口,远超大众版里“7.5%商品+7.5%黄金”的薄弱配置;二是彻底的全球地域分散,在42.23%的股票总敞口中,非美市场占比超过三分之二,而在70.15%的名义国债期货敞口中,也广泛分散于美、欧、澳、英四大市场,避免了单一国家股债同跌的集中度风险。
因此,市场对这只“正统桥水血统”的ETF依然趋之若鹜,总管理规模很快就突破10亿美元了。
其实道理很简单,桥水的全天候运行那么多年,真正伤筋动骨的也就2022年那一次股债双杀,但那是发生在十年期美债收益率只有1.5%的极低利率高位区。
而经过此后美联储的激进加息,10年期美债收益率一度触及5%关口、长期维持在4%以上的高位区间之后,即使市场明白全天候策略仰仗债券,也变得毫不在乎甚至欢欣鼓舞了。毕竟,在4%–5%的十年期美债收益率面前,票息安全垫已经足够丰厚,市场憧憬的是美联储降息周期与美债利率的下行空间。在这样的预期之下,能够低成本享受1.8倍以上杠杆做多全球债券与抗通胀资产的ALLW,自然大受欢迎。
当然,从@fig-rescue-all-weather-allw 上市以来的短期表现看,ALLW还没凸显出独一无二的业绩优势——至少相比AQR那只混合多策略基金而言并无优势,甚至在2026年三季度还显著跑输。
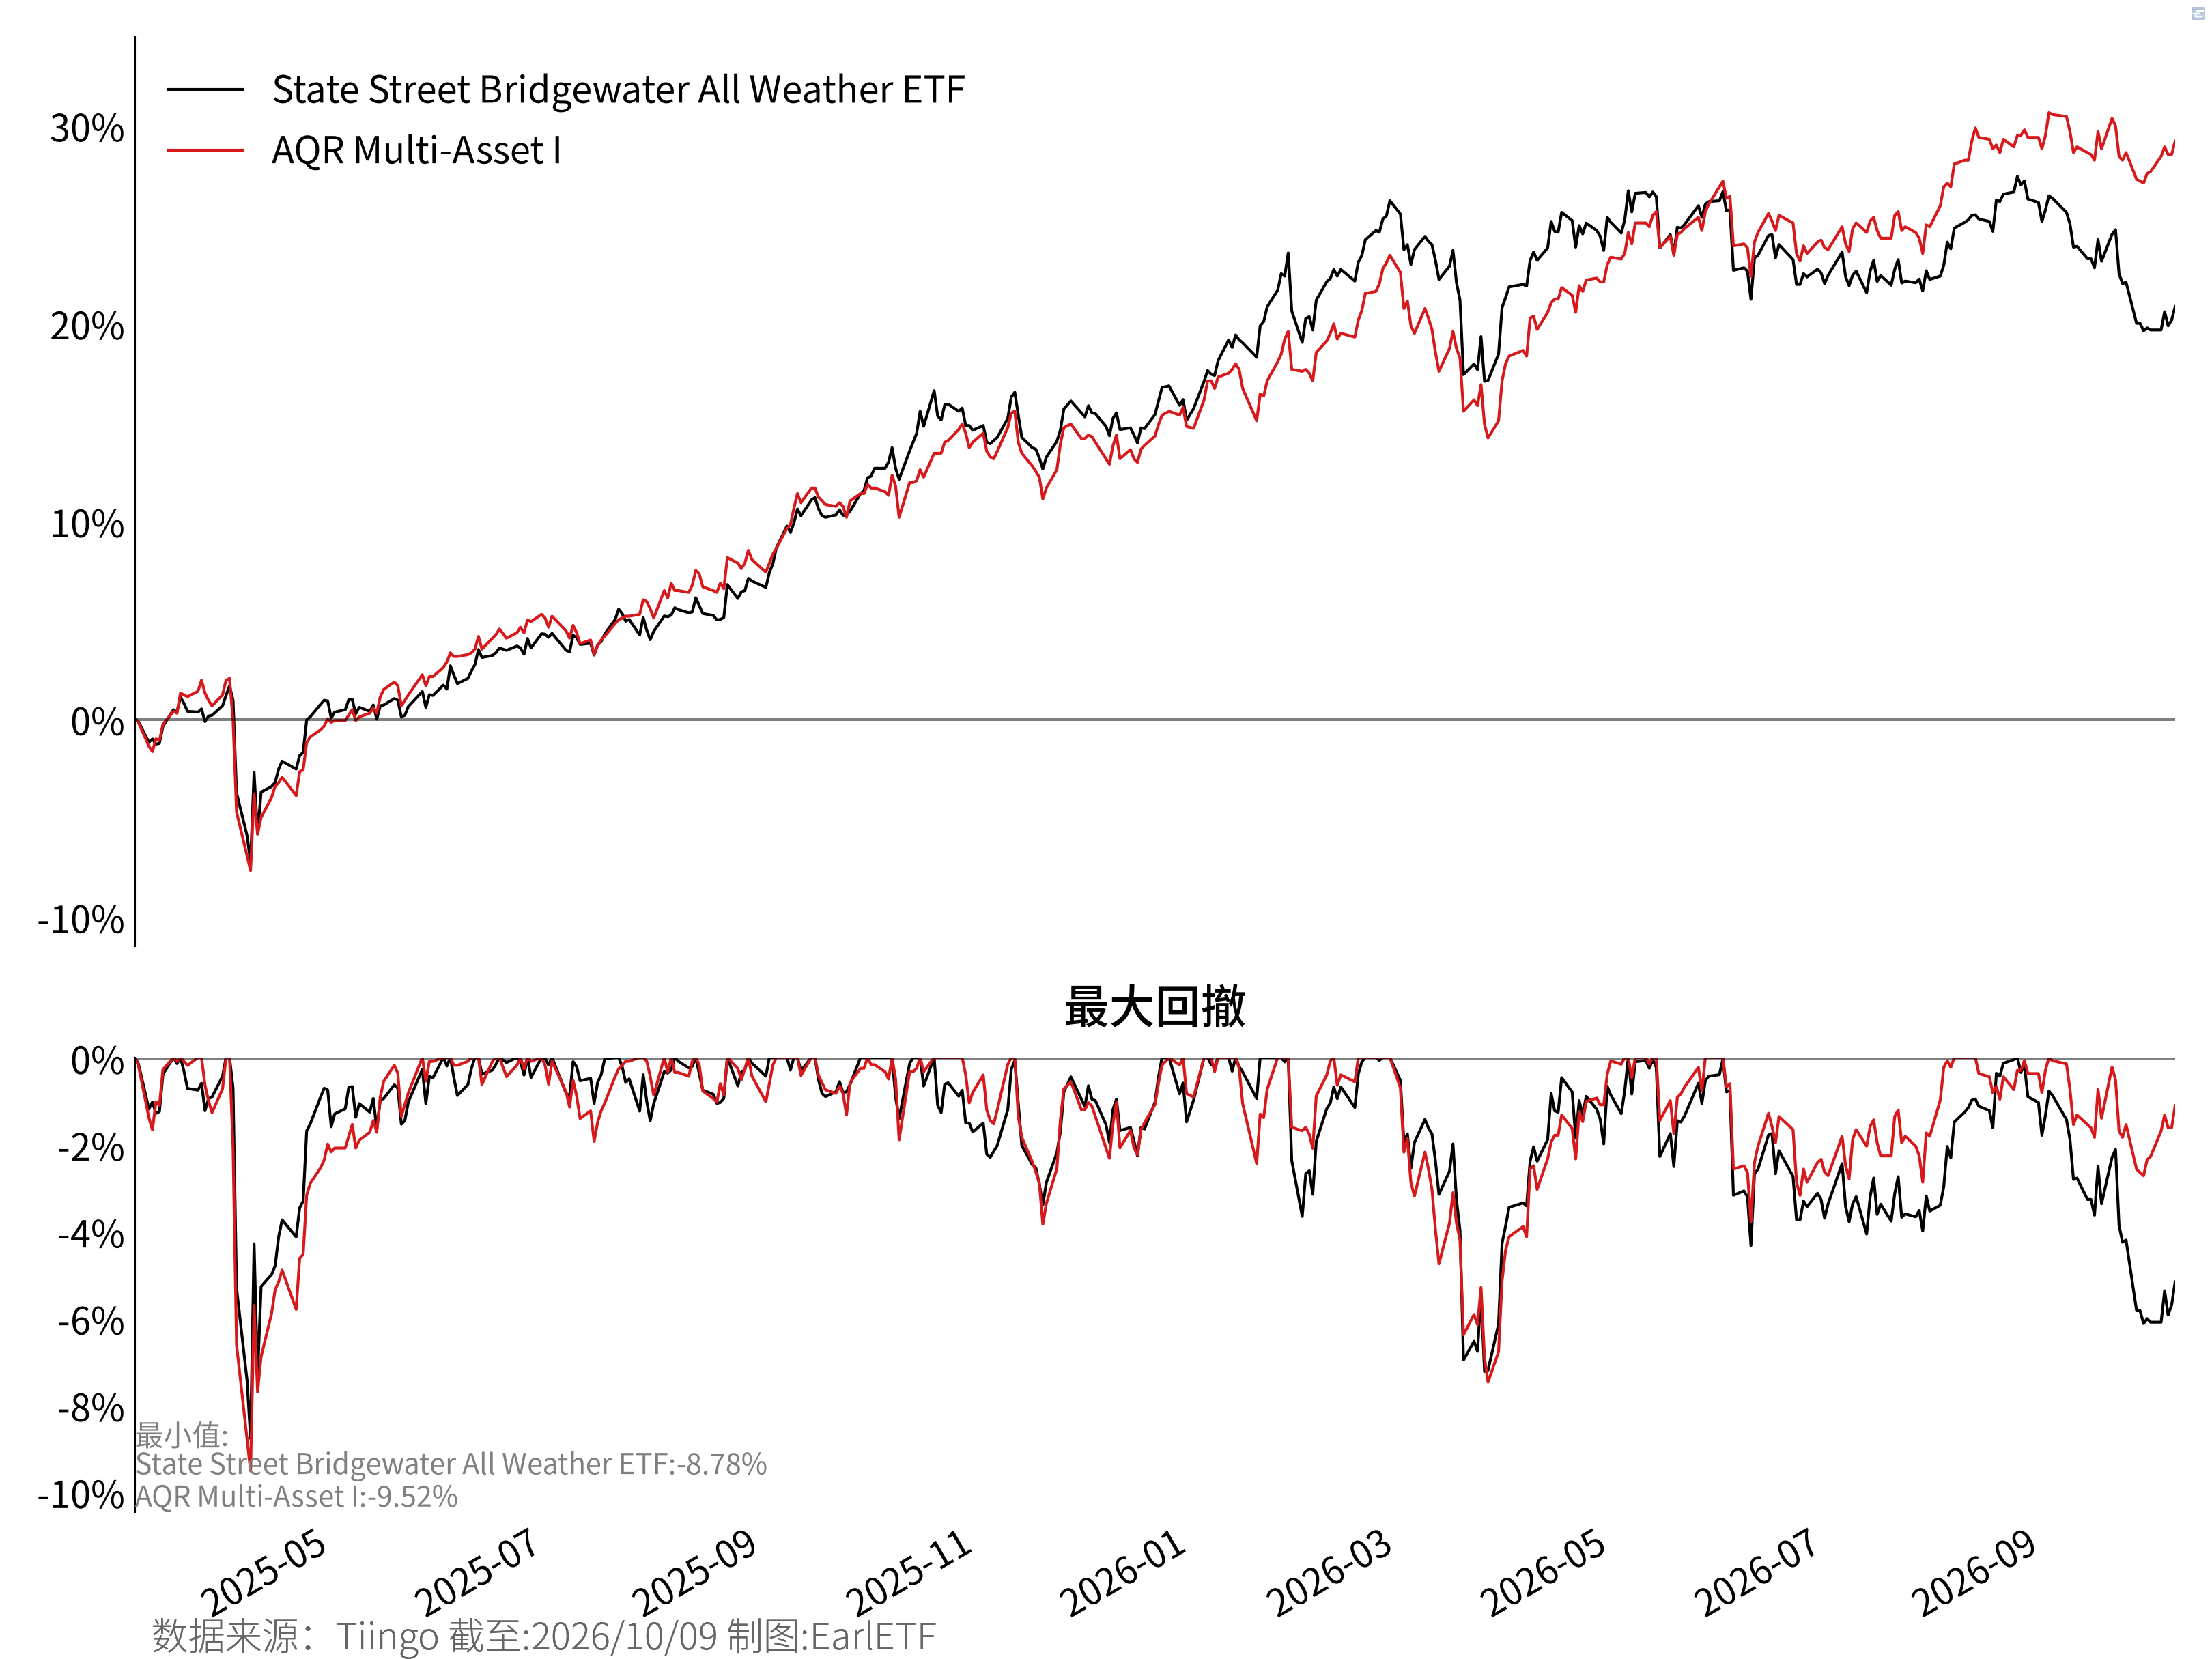
但ETF这一工具载体终究是有魔力的:你要买AQR那只场外公募基金,渠道颇为繁琐;而买ALLW,只要有美股账户就能像买股票一样一键下单。以目前ALLW低至30美元左右的二级市场价格,参与门槛可谓极低,而且0.85%的年费率也比AQR那只亲民不少——毕竟AQR多资产基金即使是普通零售份额(AQRNX),最低申购金额也要2500美元,年费率更高达1.32%。
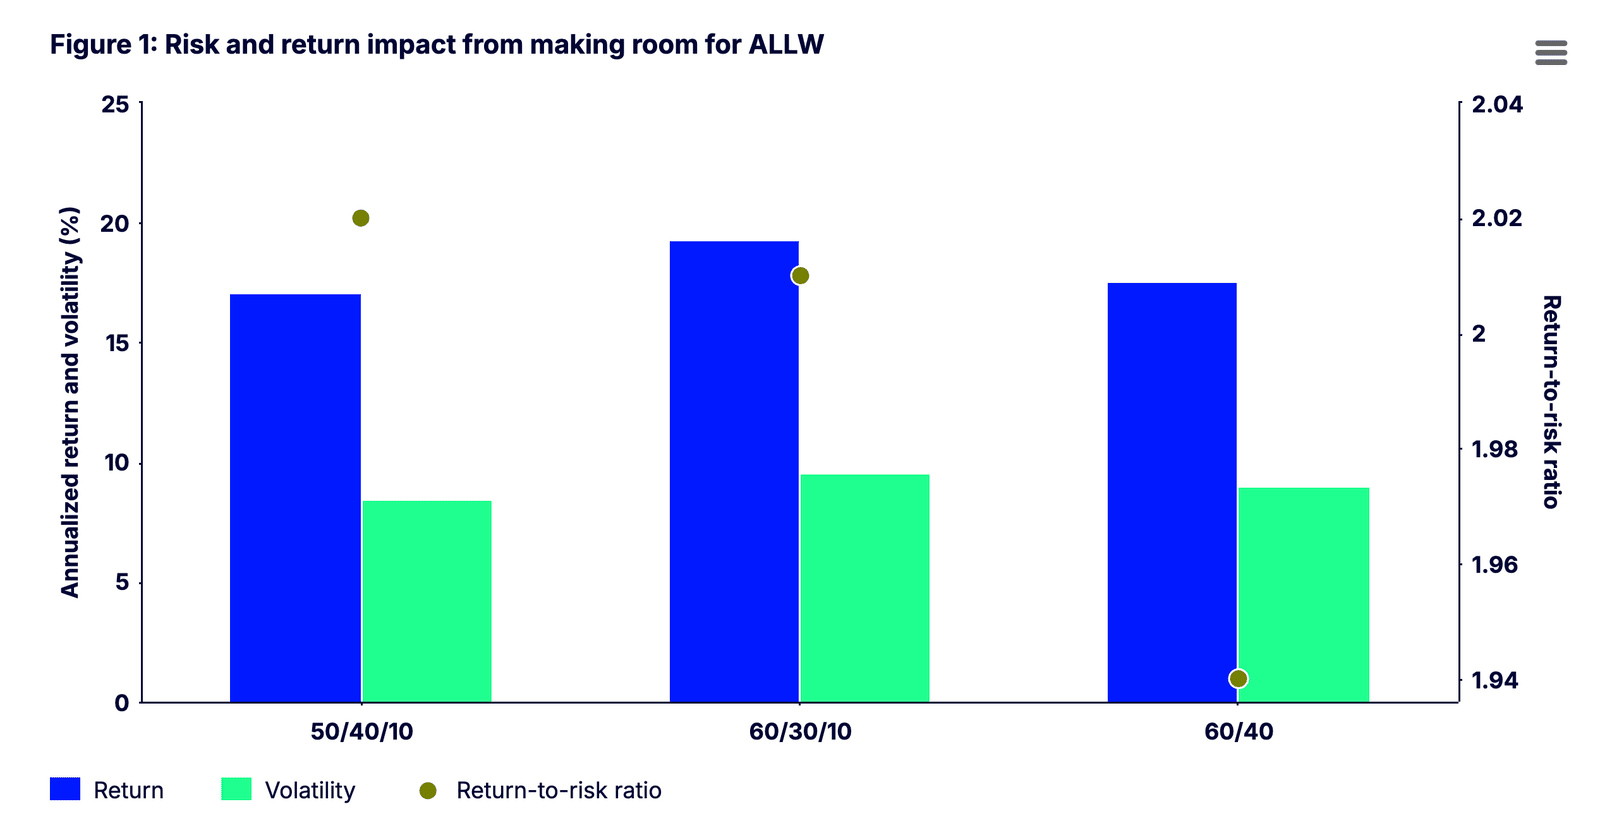
近期,道富环球研究主管马修·巴托利尼(Matthew J. Bartolini)在道富官网发布了一篇题为“Make Room for ALLW: Reallocate from Equities, Bonds—or Both—to Improve Diversification and Rebalance Portfolio Risk”(为ALLW腾出空间:从股票、债券或双端调仓以改善分散化并重平衡组合风险)14的研究报告,探讨了普通投资者如何将ALLW纳入现有投资组合。报告采取了渐进式的改良思路,建议习惯了传统60/40股债组合的投资者拿出10%的仓位配置ALLW——既可以从股票端腾出10%(变成50/40/10组合,重点降低权益集中风险),也可以从债券端腾出10%(变成60/30/10组合,重点补充抗通胀实物资产并提升收益效率),两种方案在历史回测中均能有效改善组合的收益风险比(图 27.9)。
那么问题也就来了:对于以A股和中债为主战场的中国投资者,既买不到现成的海外杠杆全天候ETF,面临的股债相关性与利率周期又与美国截然不同,我们又该如何去运用风险平价和全天候的思想呢?
Jeff Barnes, 《Risk Parity Explained: How Bridgewater’s All Weather Strategy Broke in 2022》, Market Analysis, Angel Investors Network, 2026年7月11日, https://angelinvestorsnetwork.com/market-analysis/risk-parity-hedge-fund-strategy-bridgewater-all-weather.↩︎
Evoke Advisors, 《RPAR Risk Parity ETF (RPAR)》, ETF 产品页, RPAR ETF; Evoke Advisors, 2019年12月, https://www.rparetf.com/rpar.↩︎
Antti Ilmanen, 《Investing in Interesting Times》, The Journal of Portfolio Management 49, 期 4 (2023): 21~35, https://doi.org/10.3905/jpm.2023.1.461.↩︎
Antti Ilmanen, 《Investing in Interesting Times》.↩︎
Brian Hurst 等, 《A Century of Evidence on Trend-Following Investing》, SSRN Electronic Journal, 网络首发, 2017年, https://doi.org/10.2139/ssrn.2993026.↩︎
Vineer Bhansali 等, 《Risk Parity with Trend-Following》, The Journal of Alternative Investments 28, 期 2 (2025): 78~92, https://doi.org/10.3905/jai.2025.1.248.↩︎
Vineer Bhansali, 《Beyond Risk Parity》, The Journal of Investing 20, 期 1 (2011): 137~47, https://doi.org/10.3905/joi.2011.20.1.137.↩︎
Vineer Bhansali, 《Active Risk Parity》, The Journal of Investing 21, 期 3 (2012): 88~92, https://doi.org/10.3905/joi.2012.21.3.088.↩︎
Vineer Bhansali 等, 《The Risk in Risk Parity: A Factor-Based Analysis of Asset-Based Risk Parity》, Journal of investing 21, 期 3 (2012): 102.↩︎
Vineer Bhansali 等, 《Risk Parity with Trend-Following》.↩︎
Vineer Bhansali 等, 《Risk Parity with Trend-Following》.↩︎
State Street Global Advisors, 《State Street® Bridgewater® All Weather® ETF (ALLW)》, State Street Global Advisors, 2025年3月, https://www.ssga.com/us/en/intermediary/etfs/state-street-bridgewater-all-weather-etf-allw.↩︎
State Street Global Advisors, 《State Street® Bridgewater® All Weather® ETF (ALLW)》.↩︎
Matthew J Bartolini, 《Make Room for ALLW: Reallocate from Equities, Bonds—or Both—to Improve Diversification and Rebalance Portfolio Risk》, State Street Investment Management; State Street Investment Management, 2026年10月16日, https://www.ssga.com/us/en/intermediary/insights/make-room-for-allw.↩︎
Matthew J Bartolini, 《Make Room for ALLW》.↩︎