26 全天候与风险平价的黄金时代
这些年,“全天候”和“风险平价”,在国内的资管行业可谓是大热。
但当我们讨论“全天候”时,我们到底在讨论什么?厘清这些概念的历史沿革,或许才能更好的理解在当下,该如何去尝试多资产组合。
26.1 桥水版“全天候”的崛起
伴随1980年的那篇“Risk and Return in Commodity Futures”(商品期货的风险与收益)1,商品投资在多资产组合中的价值,日益受到认可。
但是在一个资产组合中,该配置多少商品资产,却始终是一个大问题。无论是哈里·马科维茨(Harry Markowitz)提出的均值-方差优化(Mean-Variance Optimization, MVO)模型,还是由费希尔·布莱克(Fischer Black)与罗伯特·利特曼(Robert Litterman)于1990年在高盛(Goldman Sachs)任职期间提出、次年正式发表的“Asset Allocation: Combining Investor Views with Market Equilibrium”(资产配置:将投资者观点与市场均衡相结合,即Black-Litterman模型)2,都无法很好地解决这一难题。
MVO的问题在于需要输入预期收益率,且模型对参数极其敏感,微小的预测偏差就会导致权重出现剧烈摇摆。BL模型则是以“市场均衡状态”作为先验中性基准,靠各类资产在全球市场组合中的市值权重反推隐含均衡收益;然而大宗商品期货属于衍生品合约,每一份多头头寸都对应着一份空头头寸,净供给严格为零,根本不存在像股票总市值、债券存量规模那样的“自由流通市值”,这让依赖市值权重的BL模型在商品面前无从下手。
1996年,桥水提出的“全天候”概念,无疑是一个高妙的解决方案——当然,某种程度上也是一种无心插柳柳成荫。
在2012年,桥水官网发布了一篇题为“The All Weather Story: How Bridgewater Associates Created the All Weather Investment Strategy, the Foundation of the ’Risk Parity’ Movement”(全天候的故事:桥水基金如何创立全天候投资策略,以及风险平价运动的基石)3的文章,回顾了全天候策略的缘起(关于这篇白皮书的详细解读,可参见第 30 章 《投资里的双金属摆轮:重读 2012 年桥水全天候白皮书》)。
1990年前后,大型消费品巨头的养老金首席投资官罗素·奥尔森(Rusty Olson)找到达利欧交流。
奥尔森发现传统 60/40 股债组合存在严重缺陷。名义资金上 60% 在股票、40% 在债券,但股票波动率远高于债券,整个组合 90% 以上的风险敞口全集中在股票上。这等于把命运单向押在“经济增长超预期”上。一旦遭遇类似 1930 年代的大萧条,股票腰斩,40% 的普通债券根本提供不了足够的保护。奥尔森想配置长久期零息美债对冲通缩,但国债收益偏低,要产生足够对冲效果就必须占用大量现金,拉低整体复合收益。
达利欧和鲍勃·普林斯(Bob Prince)推演后给奥尔森写了一份备忘录,奠定了全天候策略的两个核心基石:
第一个基石是环境偏好(Environmental Bias)。所有资产都有天生适应的宏观环境:股票在经济扩张期表现最好;名义国债在通缩衰退期表现最好;现金在流动性紧缩时最吃香;商品在通胀失控时最抗跌。
第二个基石是风险平权与收益转换。备忘录写道:“低风险、低收益的资产,可以通过结构设计转化为高风险、高收益的资产。”
而在1996年,达利欧希望建立一个家族信托,并创造一个在他离世后依然可靠的资产配置组合,于是就想到了当年备忘录上的全天候思路。
这里要补充一句的是,虽然如今许多人是因为全天候而知道桥水和达利欧——尤其是中国的私募用户,但当时桥水主打的策略却是起家的 Pure Alpha(纯阿尔法),规模在50亿美元左右。
为了创造一个自己百年之后依然能稳健运作的资产配置组合,达利欧首先想到的是基于此前备忘录的思路,打破名义资本约束,通过低成本借贷或利率期货对低风险债券加杠杆,使其化身为在经济下行、股票崩盘时,能够产生丰厚资本利得(Capital Gain)并100%对冲股票亏损的核心保护伞。
但作为亲历过1970年代“大滞胀(Great Stagflation)”的投资人,达利欧深知在那种“高通胀+低增长”的环境下,传统股债难逃双杀宿命。
正因此,达利欧在1996年根据经济增长和通胀相对于市场预期的变化划分了四个象限,并在每个象限选择了一批受益的金融品种(图 26.1)。比如在“高通胀+低增长”象限下,就纳入了当时已在英美等国逐渐兴起的通胀挂钩债券、大宗商品以及新兴市场信用债。
在划分了四个象限之后,达利欧选择给每个象限分配25%的风险预算,并在象限内部让不同资产贡献的风险相若。虽然在当年那篇文章中,并没详细解释具体的算法,但一般认为桥水早期采取的或许是比较简单的波动率倒数加权,毕竟2012年的文章强调,这个策略“可以简化到画在餐巾纸上”。更何况,以钱恩平提出的“风险平价”为代表的一系列精巧数学解法,是很多年后的事儿了。
为了实现股票和债券波动率的相似,同时又不会因此过于将资金权重倾斜在债券上、拖累整体收益率,桥水全天候策略最大的一个创新就是对债券加杠杆,从而使得足够的名义敞口配置在当年夏普比率非常优秀的债券之上。
为了全天候,所以必须引入商品、通胀挂钩债券等一系列传统股债之外的新资产类别,所以“全天候”变相也给商品等资产配置的定量分配,提供了一个自上而下、更偏向投资哲学的思路。
最初,达利欧是在自己的家族信托上践行全天候策略。但2000年科网泡沫破裂,让市场意识到了这种股债足额对冲的价值。2003年桥水全天候策略正式向外部机构开放。
26.2 钱恩平风险平价
在谈及桥水全天候时,随之而来的,就是钱恩平(Edward Qian)于2005年9月在磐安资产(PanAgora)白皮书“Risk Parity Portfolios: Efficient Portfolios through True Diversification”(风险平价投资组合:通过真正的分散化构建有效组合)4中正式提出的“风险平价(Risk Parity)”。
甚至很多时候,这两者被视为一脉相承。
但仔细重读当年钱恩平那篇论文,就会发现其本质是对传统60/40股债组合的优化,全局只是基于股票和债券,没有如桥水全天候策略那样,引入更多的资产类别。
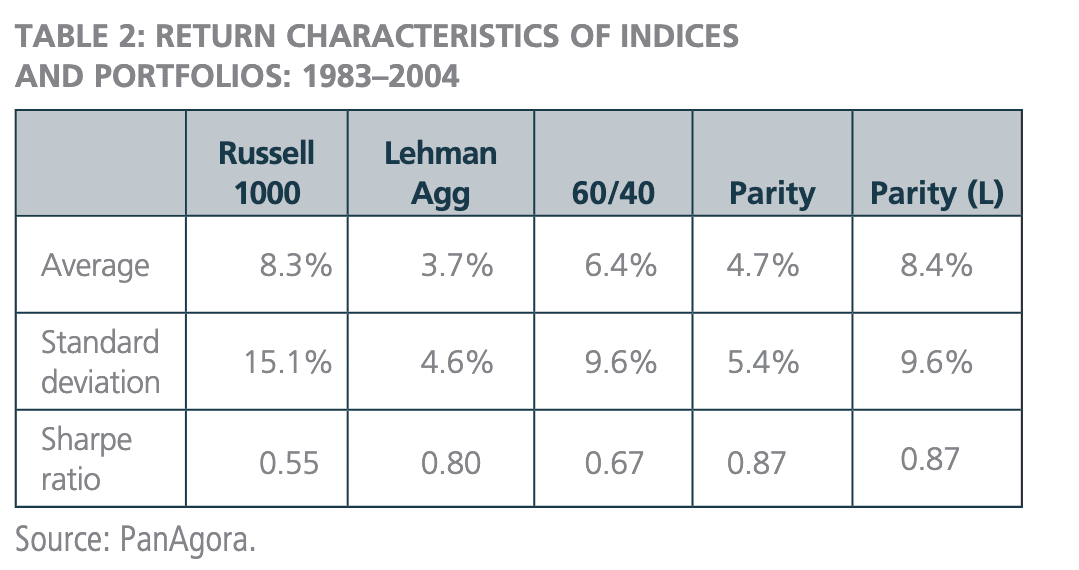
从 图 26.2 可以看到,钱恩平基于1983–2004年的数据测算,罗素1000股票指数与雷曼总债券指数的风险平价配比是23%比77%。这样的无杠杆组合(Parity)虽然拥有0.87的高夏普比率,但年化收益只有4.7%,远低于罗素1000指数。不过,如果通过加杠杆,让组合的波动率放大到与60/40股债组合的9.6%波动率一致,那么在夏普比率不变的前提下,年化收益可以跃升至8.4%,比纯股票的罗素1000指数还要高。
事实上,就在同一年稍早的2005年3月,钱恩平还发表了姊妹篇论文“On the Financial Interpretation of Risk Contribution: Risk Budgets Do Add Up”(风险贡献的金融学解释:风险预算确实可加)5,从数学上严格证明了组合波动率可以按各资产的边际风险贡献线性拆解,且各资产的风险贡献恰好对应极端尾部亏损时的预期损失占比——不过其算例依然是放在单纯的股债框架之下。
关于风险平价的学术研究,真正将商品等多资产纳入数学框架,恐怕要到数年后的2010年。
那一年,由塞巴斯蒂安·迈亚尔(Sébastien Maillard)、蒂埃里·龙卡利(Thierry Roncalli)与热罗姆·泰莱什(Jérôme Teïletche)合著的“The Properties of Equally Weighted Risk Contribution Portfolios”(等风险贡献投资组合的性质)6发表,这篇论文的核心命题是给出等风险贡献组合(Equally-Weighted Risk Contribution, ERC)的严格数学形式。
如果说风险平价是一种“投资理念/策略哲学”层面的表述,那么等风险贡献(ERC)则是这一理念在现代投资组合理论中最严谨、标准的“数学落地形式与算法”。这篇论文在理论上证明了一个极具洞察力的结论:
在假定所有资产夏普比率相同、资产间平均相关性非负的条件下,ERC 组合的波动率严格介于最小方差组合(Minimum Variance Portfolio, MVP)与等权重组合(Equal-Weighted, \(1/N\))之间:
\[\sigma_{\text{MVP}} \le \sigma_{\text{ERC}} \le \sigma_{1/N}\]
马科维茨(Harry Markowitz)在 1952 年奠定的均值-方差优化(MVO)框架虽然在理论上开创了现代投资组合理论(MPT),但在实践中面临着致命难题:它高度依赖对资产预期收益率(Expected Return)的输入,而收益预测往往介于科学与艺术之间,极微小的估计误差都会被优化器急剧放大,沦为“误差最大化工具”。
为了避开这一最具主观争议的预测噪声,学术界与业界退而求其次,衍生出了只依赖协方差矩阵的最小方差组合(MVP)。然而 MVP 走向了另一个极端:算法对协方差矩阵的微小扰动异常敏感,在多头约束下极易产生角点解(Corner Solution),将几乎全部仓位押在极少数极低波动的资产(如短债或公用事业股)上,导致大多数资产权重归零,丧失了资产配置应有的广泛分散性。而如果简单倒退至朴素的等权重(\(1/N\))组合,又会陷入“名义资金平分,但高波动资产独占 90% 以上风险敞口”的“假分散”陷阱。
这正是等风险贡献组合(ERC)展现其学术洞察力的地方。它继承了 MVP“完全剔除预期收益预测”的客观中性,纯粹依靠实现的波动率与协方差矩阵驱动;同时在数学机制上彻底杜绝了资产权重为零的情况,保证所有资产的实质性参与,将分散化的度量基准真正从“资金配比”切换为“风险贡献”。
在假定全市场资产长期风险补偿(夏普比率)相当的基准视角下,ERC 巧妙化解了 MVO 的预测陷阱、MVP 的极端集中陷阱与 \(1/N\) 的假分散陷阱,在不确定性与分散化之间找到了极为坚固的平衡点。
进一步从思想源流来看,必须厘清的是:从钱恩平在 2005 年确立理论雏形、再到龙卡利等人严谨数学化的“风险平价(Risk Parity / ERC)”,本质上是站在马科维茨的肩膀上,从底层协方差与统计视角出发的自下而上的数理优化路线;而达利欧的全天候策略(All Weather),则是基于经济增长与通胀四种宏观状态构建的自上而下的经济学对冲路线。两者的哲学根基完全不同,只不过因为两者最终在工程实践上都不约而同地采用了“通过杠杆提升稳健资产风险暴露”的手段,且现代量化全天候体系广泛吸纳了 ERC 作为底层权重引擎,才导致这两种截然不同的范式在如今的公共讨论中日益被混为一谈。
说回“The Properties of Equally Weighted Risk Contribution Portfolios”这篇论文,它的学术地位固然是由 ERC 奠定的,但其中的实证分析也恰恰引入了商品资产,将标普高盛商品指数(S&P GSCI)正式纳入股债组合。
不夸张地说,这篇论文开启了跨资产配置中“高波动、低相关”标的的正确打开方式。打个比方,在标普高盛商品指数(GSCI)年化波动率高达 22.4% 的标的面前,传统的最小方差(MVP)就像个“恐高症患者”,一看到这么高的波动率,优化器直接把它边缘化甚至剔除出局,导致组合沦为纯粹的债券组合;而等权重(\(1/N\))又像个“莽汉”,直接给商品和债券分一模一样的钱,结果整个组合被商品的剧烈波动带着上蹿下跳。
ERC 则聪明得多:它要求每类资产对组合总波动的“连带责任”(数学上即仓位权重与边际风险贡献的乘积,\(x_i \partial_{x_i}\sigma(x) = \sigma(x)/n\))严格相等。因为商品与股票、债券之间的相关性极低,能提供宝贵的“分散化红利”,ERC 算出来的边际风险并没有表面波动率那么吓人——于是它在适度调低商品资金权重的同时,依然保留了商品与股、债平起平坐的“风险话语权”,从而在跨周期的全球资产配置中实现了更高的夏普比率(0.67)和更低的短期尾部风险。
同样是2010年,率先提出风险平价的钱恩平,也发表了“Risk Parity and Inflation”(风险平价与通货膨胀)7,将商品纳入风险平价组合之中。为什么在2010年大家都开始关注商品、关注商品在风险平价中的作用?这有两个方面的原因:
第一个是上一章已经提到的2006年那篇“Facts and Fantasies about Commodity Futures”(关于商品期货的事实与幻想)8,对商品长期投资收益做了系统确认,让大家对于在投资组合中纳入商品更有信心。
第二个则是2008年次贷危机之后的量化宽松,让市场对于通胀卷土重来极为担心。而商品作为对冲通胀的工具价值,再次受到关注。
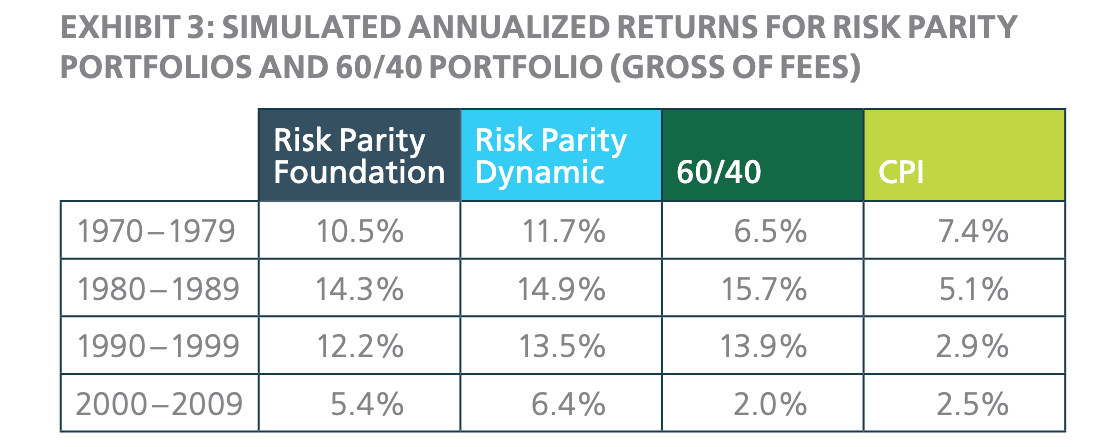
在这篇论文中,钱恩平指出,1970年代的实证数据表明,高通胀期间股票的实际收益率(Real Return)为负,股票并不能有效对冲通胀,因此在投资组合中同样引入了标普高盛商品指数(S&P GSCI),并构建了两套风险平价组合,着重对比了1970年代与60/40组合的差异。从 图 26.3 可以看到,在1970–1979年间,加入 GSCI 的风险平价组合表现显著好于60/40组合;而在随后1980年代开启的美股20年大牛市中,风险平价组合相比60/40组合也没有逊色多少。这种既能防滞胀、又不耽误牛市跟涨的特性,在当时极受市场青睐。
26.3 2012年的风险平价论战
在2012年,业界和学术界围绕“风险平价究竟靠不靠谱”,展开了一场激烈的论战。
其实,早在2011年,就有学者率先发难。丹尼斯·查韦斯(Denis Chaves)等人在“Risk Parity Portfolio vs. Other Asset Allocation Heuristic Portfolios”(风险平价组合与其他启发式资产配置组合的对比)9中发现,在引入9类资产的组合池后,风险平价的夏普比率既不高于60/40变体,也不高于简单的等权重(\(1/N\))组合。作者指出,风险平价对于资产池的选择极为敏感,“更多资产≠更好”,且资产筛选本身极易引入数据挖掘与后视偏差。论文最后向打算用风险平价替代60/40的机构发出预警:风险平价的收益改善在很大程度上仰赖于“加入高夏普债券并加杠杆”这一脆弱链条,而债券历史上的高夏普比率能否在未来延续,值得打一个大大的问号(there may be reasons to question whether the high historical Sharpe ratio for bonds can persist into the future)。
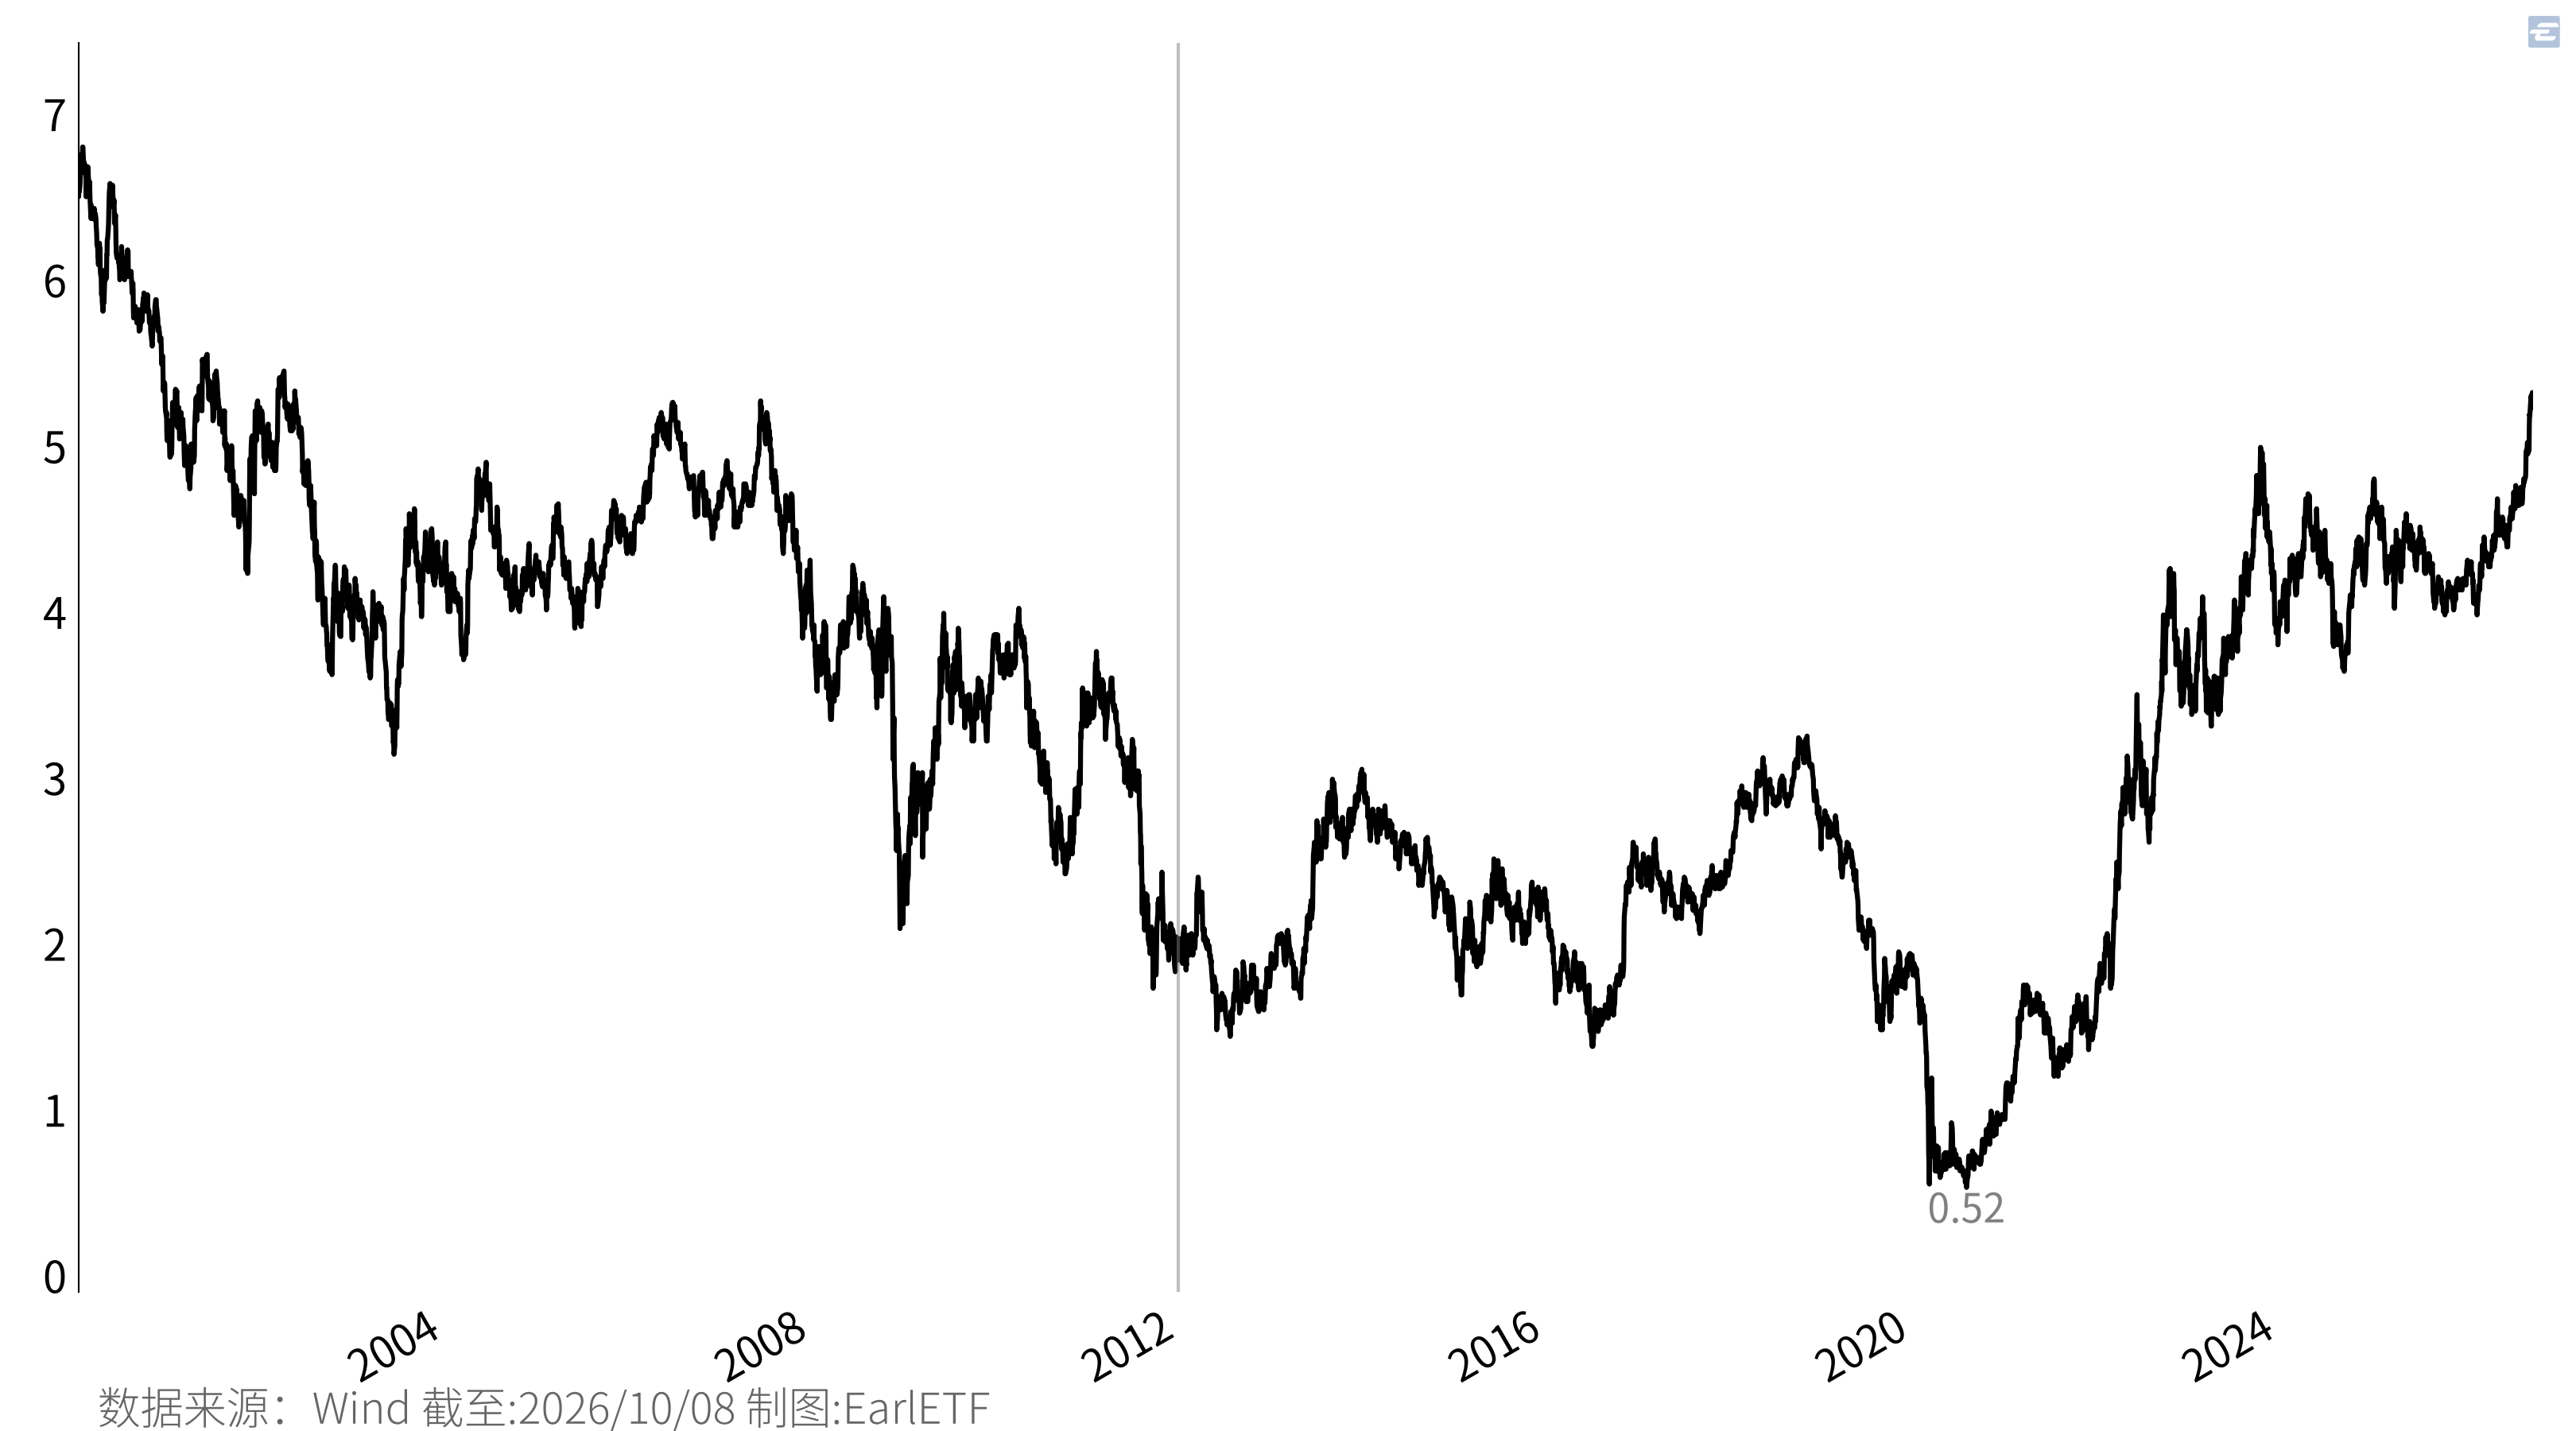
当然,真正刺刀见红的论战,发生在2012年。首先让我们来看一下这场论战的宏观背景——十年期美债收益率跌到了2%的水平(图 26.4)。要知道,在2000年,十年期美债收益率一度高见6.7%;当2011年底面对区区2%的十年期美债时,华尔街很难不担心美债收益率下行空间已尽、随时可能掉头向上——当然,谁又能想到,数年之后的2020年,十年期美债收益率竟能低见0.52%。不过,“黑天鹅”虽迟但到,2022年美债利率暴力拉升引发的股债双杀,终究还是打破了风险平价的“金身”,2012年学界和业界担心的“噩梦”最终在10年后照进了现实。
说回2012年,当市场担心美债收益率无法继续下行之时,关于风险平价一个最核心的质疑浮出了水面——过去二三十年风险平价的优秀表现,是否只是寄生在1980年以来美债超级大牛市上的特例?
针对这一问题,出现了观点针锋相对的正反双方。
支持风险平价的正方,是投资圈极爱写论文的 AQR 掌门人克利福德·阿斯内斯(Clifford S. Asness)。他与安德烈亚·弗拉齐尼(Andrea Frazzini)、拉塞·赫耶·佩德森(Lasse H. Pedersen)三人(以下简称 AFP (2012))联合撰写了“Leverage Aversion and Risk Parity”(杠杆厌恶与风险平价)10一文。
在这篇论文里,AFP (2012) 首先为风险平价补上了一块至关重要的经济学拼图:为什么给低风险的债券加杠杆,长期居然能跑赢高风险的股票?标准金融学(CAPM)认为所有资产的夏普比率都应该向市场组合看齐,但现实世界存在一个巨大的摩擦——杠杆厌恶(Leverage Aversion)。绝大多数机构(如养老金、公募基金)和散户要么受制于不能加杠杆的监管红线,要么本能地排斥借钱投资。当这些不能加杠杆的资金想要追求高绝对收益时,唯一的办法就是扎堆去买高弹性的股票(高 Beta 资产)。结果,全市场的拥挤交易把股票买贵了,压低了股票的风险补偿;相反,像国债这样稳健但绝对收益偏低的资产乏人问津,反而沉淀出了更高的夏普比率。因此,谁能突破束缚、给低波动的债券加上杠杆,谁就能稳稳收割这笔由制度约束产生的“杠杆厌恶溢价”。
为了证明这一逻辑并非近30年债券牛市的偶然,AFP (2012) 将实证数据一口气拉长到1926–2010年的85年美国股债历史,使用36个月滚动超额收益波动率的倒数确定权重(平均约15%股票、85%国债),并通过一个常数比例因子 \(k\) 将全样本事后实现波动率(Ex Post Realized Volatility)放大至与市值加权市场组合一致(15.08%)。结果显示,无杠杆 RP 的夏普比率高达0.52,杠杆 RP 高达0.53,远超市场组合(0.25)和60/40组合(0.40),年化超额收益达7.99%(市场组合仅为3.84%),且在统计上高度显著(Alpha 的 \(t\) 统计量达4.30)。要知道,在1926–2010年这85年间,美债利率基本走完了一个从3.5%回到3.5%的完整轮回,而美股估值几乎翻倍,即便在如此偏向股票的长周期里,RP 依然大获全胜。
AFP (2012) 进一步又探索了广义样本(1973–2010年全球股票、美国国债、信用债与大宗商品)与全球样本(1986–2010年11个发达国家股债):RP 在所有国家和多资产维度均展现出稳健的夏普比率优势。
然而仅仅10个月后,加州大学伯克利分校的罗伯特·安德森(Robert M. Anderson)、斯蒂芬·比安奇(Stephen W. Bianchi)与丽莎·戈德堡(Lisa R. Goldberg)(以下简称 ABG (2012))就用同一份数据,以“Will My Risk Parity Strategy Outperform?”(我的风险平价策略能跑赢吗?)11为题,展开了迎头痛击。
ABG (2012) 一针见血地指出,AFP (2012) 在构建杠杆 RP 时,采用了一个全样本恒定的缩放因子 \(k\),使得杠杆 RP 在1926–2010整个85年间的事后波动率等于市场组合的事后波动率。然而,站在1926年或任何一个历史再平衡时点,投资者根本没有水晶球去预知2010年的全样本波动率。ABG 将其改为实战可执行的条件杠杆风险平价(Conditional Levered RP)——即在每个月末,老老实实根据过去36个月的滚动估计波动率动态调整杠杆率(平均杠杆率高达3.55倍,在1965年9月债券波动率极低时甚至飙升至12倍以上)。仅消除这一前视偏差后,即使在无摩擦假设下,条件杠杆 RP 在85年间的累计收益就比 AFP 的无条件版本缩水了大约一半。
更要命的是,ABG (2012) 将85年样本拆分为四个子区间:大萧条与二战期(1926–1945)、战后滞胀与利率上行期(1946–1982)、股债双牛期(1983–2000)与互联网泡沫后震荡期(2001–2010)。结果显示,杠杆 RP 的跑赢高度集中在动荡期(1926–1945年及2001–2010年);而在长达37年的战后样本(1946–1982年)中,伴随着通胀攀升和漫长的债券熊市,无论是60/40还是市值加权组合,其累计收益和夏普比率均显著击败了风险平价策略。
一个组合可以连续跑输37年,这在资管行业,绝对是要命的事情。
当然,ABG (2012) 的反驳还有好几条,比如指出 AFP (2012) 用无风险利率估算借贷成本过于理想化,一旦计入真实的融资利差与交易成本,杠杆 RP 对60/40的优势便荡然无存;又比如杠杆 RP 表现出显著的负偏度(\(-0.58\) 至 \(-0.66\))与极高的超额峰度(Excess Kurtosis \(> 15\)),后者意味着杠杆 RP 的所谓高收益,很可能只是承担了严重下行尾部风险与潜在强平去杠杆风险的补偿。
双方在2013年还有一轮精彩的书信交锋,这里就不再赘述了(关于这场论战的完整数据与细节复盘,可参见第 37 章 《风险平价靠的是国债大牛市吗?复盘2012年那场改变资配界的FAJ大论战》)。至少就笔者个人的阅读观感来看,我更认同 ABG (2012) 的判断——在很大程度上,传统风险平价过去几十年的辉煌,确实高度仰仗于1980年代以来“低通胀、利率长期下行”这一特殊的债券大牛市温床。
事实上,也是在那场论战之后,学界与业界开始深刻反思:如果未来债券牛市终结、甚至重演1946–1982年的利率上行周期,风险平价该如何自处?
最直观的破局思路是沿袭此前已有论文提及的“资产池扩容”——既然单一的名义国债怕通胀、怕加息,那就把黄金、大宗商品、通胀保值债(TIPS)、信用债以及不同期限的固收品种统统装进篮子,以此稀释对单一债券久期的依赖。
但资产一扩容,传统的“朴素风险平价”或等风险贡献(ERC)立刻掉进了新的坑里:算法“脸盲”导致的风险簇拥。
不妨想象一个直观的场景:为了分散风险,你在组合里放了 1 只股票指数,同时放了国债、政金债、信用债、通胀保值债 4 只债券品种。传统的 ERC 算法是个“脸盲”,它分不清谁和谁是一家人,只会机械地给这 5 个品种各分 20% 的风险预算——结果“债券家族”四兄弟联手拿走了 80% 的风险话语权,反而在组合里鸠占鹊巢!更麻烦的是,信用债、可转债和大宗商品体内还交织着隐性的股票 Beta 和利率敏感度,表面上看是五花八门的多资产,底层却在重复押注同一种风险。
为了治好算法的“脸盲症”,真正摆脱对单一债券风险的依赖,多资产风险配置在技术上迎来了三条极具代表性的进化路线:
第一条路线是“奖励异类、惩罚抱团”的最大分散化组合(Maximum Diversification Portfolio, MDP)。伊夫·舒埃法蒂(Yves Choueifaty)等人在“Toward Maximum Diversification”(迈向最大分散化)12与“Properties of the Most Diversified Portfolio”(最大分散化投资组合的性质)13中提出,以各资产加权平均波动率与组合整体波动率之比定义“分散化比率”并将其最大化。在多资产组合中,MDP 会自动识别并压缩抱团取暖的同类资产——哪怕篮子里塞进四只高度同质的债券,它们在算法眼里也只能合起来共享一份风险敞口;相反,那些与主流股债相关性极低的“异类”(如黄金、特定商品),则会因为能显著摊薄组合整体波动而获得重点加持。
第二条路线是“先认亲戚、再分家产”的层次聚类路线(HRP 与 HERC)。
马科斯·洛佩斯·德·普拉多(Marcos López de Prado)在“Building Diversified Portfolios That Outperform Out of Sample”(构建样本外跑赢的分散化投资组合)14中提出了分层风险平价(Hierarchical Risk Parity, HRP),引入图论与机器学习的层次聚类,绕开了传统优化器对协方差矩阵求逆的病态敏感性,将走势相近的资产归入同一树状分支并自上而下递归分配权重;
托马斯·拉菲诺(Thomas Raffinot)随后在“The Hierarchical Equal Risk Contribution Portfolio”(分层等风险贡献投资组合)15中进一步提出分层等风险贡献(HERC),将聚类树剪枝结构与等风险贡献(ERC)及下行风险度量相结合——先按大类“家族”(如债券族、权益族、商品族)锁死顶层风险总预算,再在家族内部细分。对多资产组合而言,无论你往组合里扩充多少只细分债券或行业指数,它们都只能在所属家族的预算池内“分蛋糕”,从机制上根除了单一资产类别靠“人多势众”鸠占鹊巢的假分散。
第三条路线则是“穿透表象看基因”的主成分与因子风险平价(PCA / Factor Risk Parity)。针对信用债、商品等跨类资产背后隐含共同风险敞口的痛点16,阿蒂利奥·梅乌奇(Attilio Meucci)的“Managing Diversification”(管理分散化)17、哈拉尔德·洛尔(Harald Lohre)等人的“Diversifying Risk Parity”(分散化风险平价)18,以及蒂埃里·龙卡利(Thierry Roncalli)与纪尧姆·韦桑(Guillaume Weisang)的“Risk Parity Portfolios with Risk Factors”(基于风险因子的风险平价投资组合)19,主张不再按资产的“表面名字”分预算,而是通过主成分分析(PCA)或因子分解,直接从协方差矩阵中提炼出正交(互不相关)的底层风险驱动源(对应经济增长、实际利率、通胀等主成分组合)来进行平价配置。对多资产组合而言,这相当于给所有资产做了一次“基因测序”,确保组合是在真正独立的宏观维度上分散风险,而不是在换了马甲的同一种风险上重复下注。
然而,无论是 MDP、HRP、HERC 还是主成分风险平价,这些数学模型哪怕把协方差矩阵拆解得再精巧,也无法回避一个共同的致命局限:它们全部高度依赖历史数据,本质上依然是“看着后视镜开车”。在宏观稳态期,这套统计机器运转得无比丝滑;可一旦市场环境发生结构性巨变——比如通胀失控引发利率范式切换,长期负相关的股债突然转为显著正相关,平稳多年的低波资产历史波动率骤然飙升——基于历史数据刻舟求剑算出的“最优权重”与“风险对冲”,都会在瞬间失灵。
正因如此,比纯数学算法演进更耐人寻味的,是论战正方 AQR 在实务中的真实“范式转移”。要知道,AFP (2012) 所在的 AQR 早在2010年就发行过一只主打风险平价的旗舰公募基金(代码 AQRIX),所以当年他们披挂上阵为风险平价辩护,很难说没有“屁股决定脑袋”的成分。
但更神奇的转折发生在 2019 年。这一年,AQR 悄然向美国证券交易委员会(SEC)提交申请,将这只旗舰基金更名为“AQR 多资产基金”(AQR Multi-Asset Fund)。在策略内核上,AQR 放弃了死板的纯静态风险平价,转而引入了动量趋势(Trend)、价值(Value)与套息(Carry)等战术性多策略风格,允许根据宏观环境动态调整资产敞口(关于 AQR 以及引入趋势跟踪等变通破局方法的具体机制,我们将在后续章节详细展开)。
正是这次看似“背叛”初心的转身,让 AQRIX 在 2022 年股债双杀、纯风险平价策略遭遇历史级滑铁卢(同类指数普遍重挫近 20%,传统 60/40 组合亦大跌 15.8%)的那一年,将全年亏损控制在了 10.52% 左右,成了风暴中的相对胜利者。
从这点说,AQR 或许输了论文战,但却赢了资管收益战。
26.4 大众版全天候(All-Seasons)
当学术界还在研究各种算法,优化风险平价时,美国的普通投资者,却迎来了一场关于“全天候”策略的普及浪潮。
2014年,托尼·罗宾斯(Tony Robbins)出版了《钱:7步创造终身收入20》(此书2018年中文版21由中信出版社引进出版),书中披露了由桥水达利欧特别针对不加杠杆普通人定制的大众版全天候策略——为了和对冲基金版区别,大众版的英文被称为All-Seasons,而非All-Weather。
托尼·罗宾斯不是传统的理财书作家或者说理财KOL,在美国成功学体系下,他的定位是横跨潜能训练、商业咨询与财富管理的“超级人生与战略教练(Life and Business Strategist)”,客户主要是类似前总统比尔·克林顿(Bill Clinton)、网球巨星塞雷娜·威廉姆斯(Serena Williams)这种,当然还有传奇对冲基金经理保罗·都铎·琼斯(Paul Tudor Jones)。
正因为这种身份,所以2014年的《钱:7步创造终身收入》这本书,他借助顶级人脉深度访谈了全球数十位顶级投资家,将普通人难以触及的资产配置与风险控制逻辑降维普及给大众。虽然此书因为“植入”了与作者有业务关系的金融机构而毁誉参半,但在全天候策略的普及上,的确是无法绕过的里程碑著作。
针对托尼·罗宾斯的“恳求”,达利欧针对普通人不能加杠杆无法真正意义践行全天候策略的缺点,创新性的引入了长期债券,通过长久期来变相提升杠杆,并给出了下面的组合。
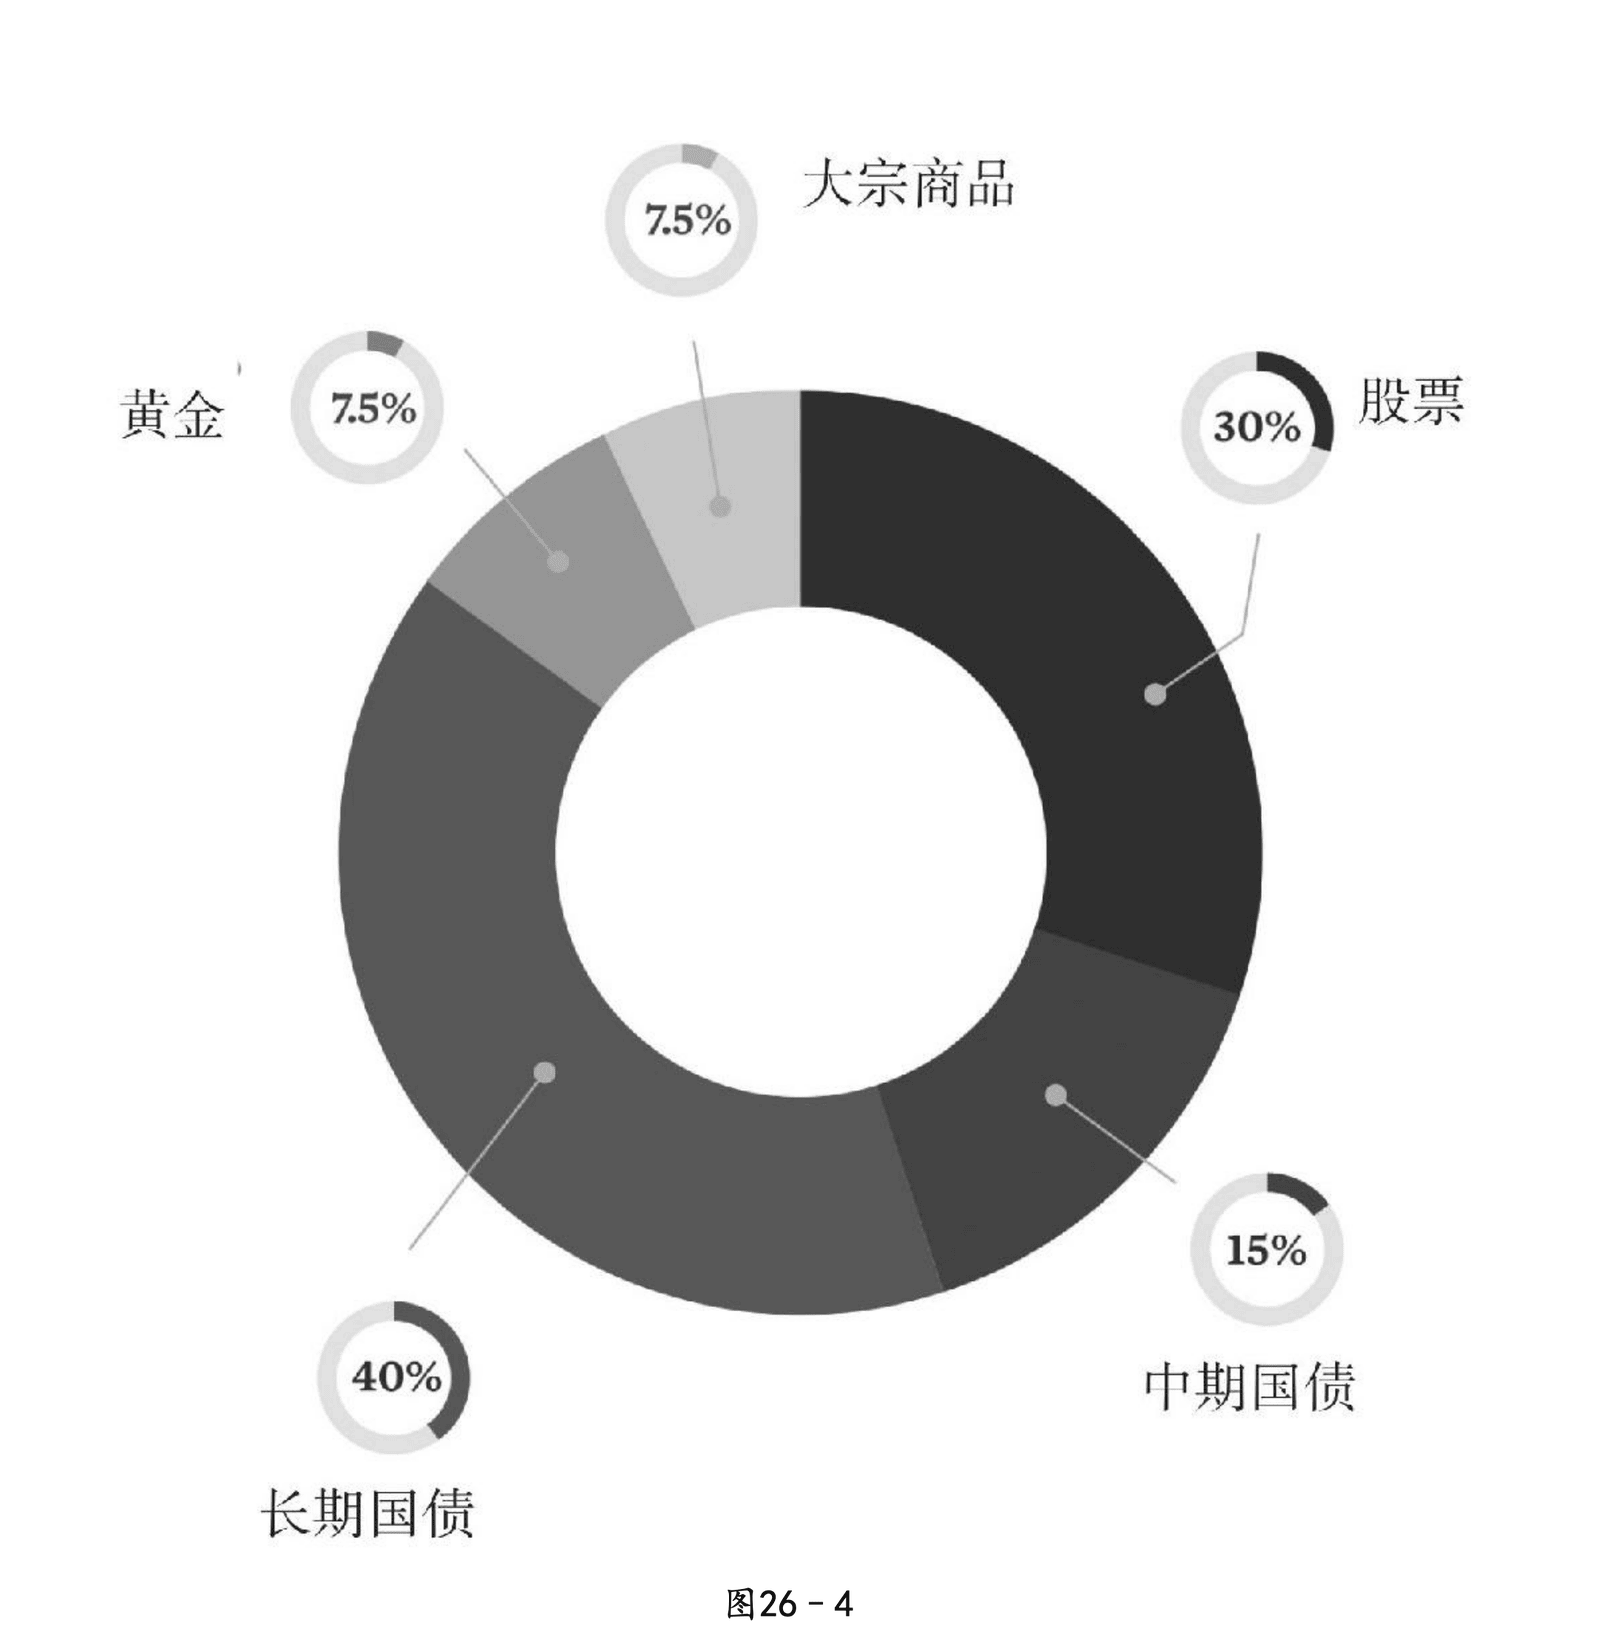
虽然上图只是资产类别,但基于美国ETF的极大丰富,一般投资者都会以类似以下的ETF组合来跟踪。
| 资产大类 (Asset Class) | 目标权重 | 经济环境应对定位 | 经典配置代码 (Classic Pick) | 现代低费率/优化替代代码 (Alternative Pick) |
|---|---|---|---|---|
| 美股大盘 / 全球股票 | 30% | 经济加速增长期 (Rising Growth) | VTI (先锋全美股票市场 ETF) | VOO (标普500) 或 VT (全球全市场) |
| 长期美国国债 | 40% | 经济衰退 / 通缩期 (Falling Growth / Deflation) | TLT (iShares 20+年期美债 ETF) | VGLT (先锋长期国债 ETF) 或 SPTL |
| 中期美国国债 | 15% | 市场波动与资本保值缓冲 (Market Volatility) | IEF (iShares 7-10年期美债 ETF) | VGIT (先锋中期国债 ETF) 或 IEI (3-7年期) |
| 黄金 | 7.5% | 高通胀 / 货币贬值 / 避险 (Rising Inflation) | GLD (SPDR 黄金 ETF) | IAUM (iShares 迷你黄金) 或 GLDM (SPDR 迷你黄金) |
| 大宗商品 | 7.5% | 突发性高通胀期 (Unexpected Inflation) | DBC (景顺大宗商品指数追踪 ETF) | COMT (iShares 大宗商品动态滚存) 或 PDBC |
托尼·罗宾斯此书之所以在推广All-Seasons上绕不开,就在于他不仅公开了达利欧的配置,还请团队进行了长期的回测。
| 年份 | 标准普尔指数①(%) | 全天候投资组合(%) |
|---|---|---|
| 1937 | -35.03 | -9.00 |
| 1941 | -11.59 | -1.69 |
| 1973 | -14.69 | 3.67 |
| 1974 | -26.47 | -1.16 |
| 2001 | -11.89 | -1.91 |
| 2002 | -22.10 | 7.87 |
| 2008 | -37 | -3.93 |
从 表 26.1 的回测来看,大众版的All-Seasons似乎近乎无懈可击,1935年以来的美股标普500指数的7次大跌中,All-Seasons没有一次出现两位数下跌,甚至还有两次是正收益。
图 26.6 是我用美股几只ETF根据上述配比每年再平衡拟合的数据,可以看到的确在很长一段时间中是赶超60/40策略的。
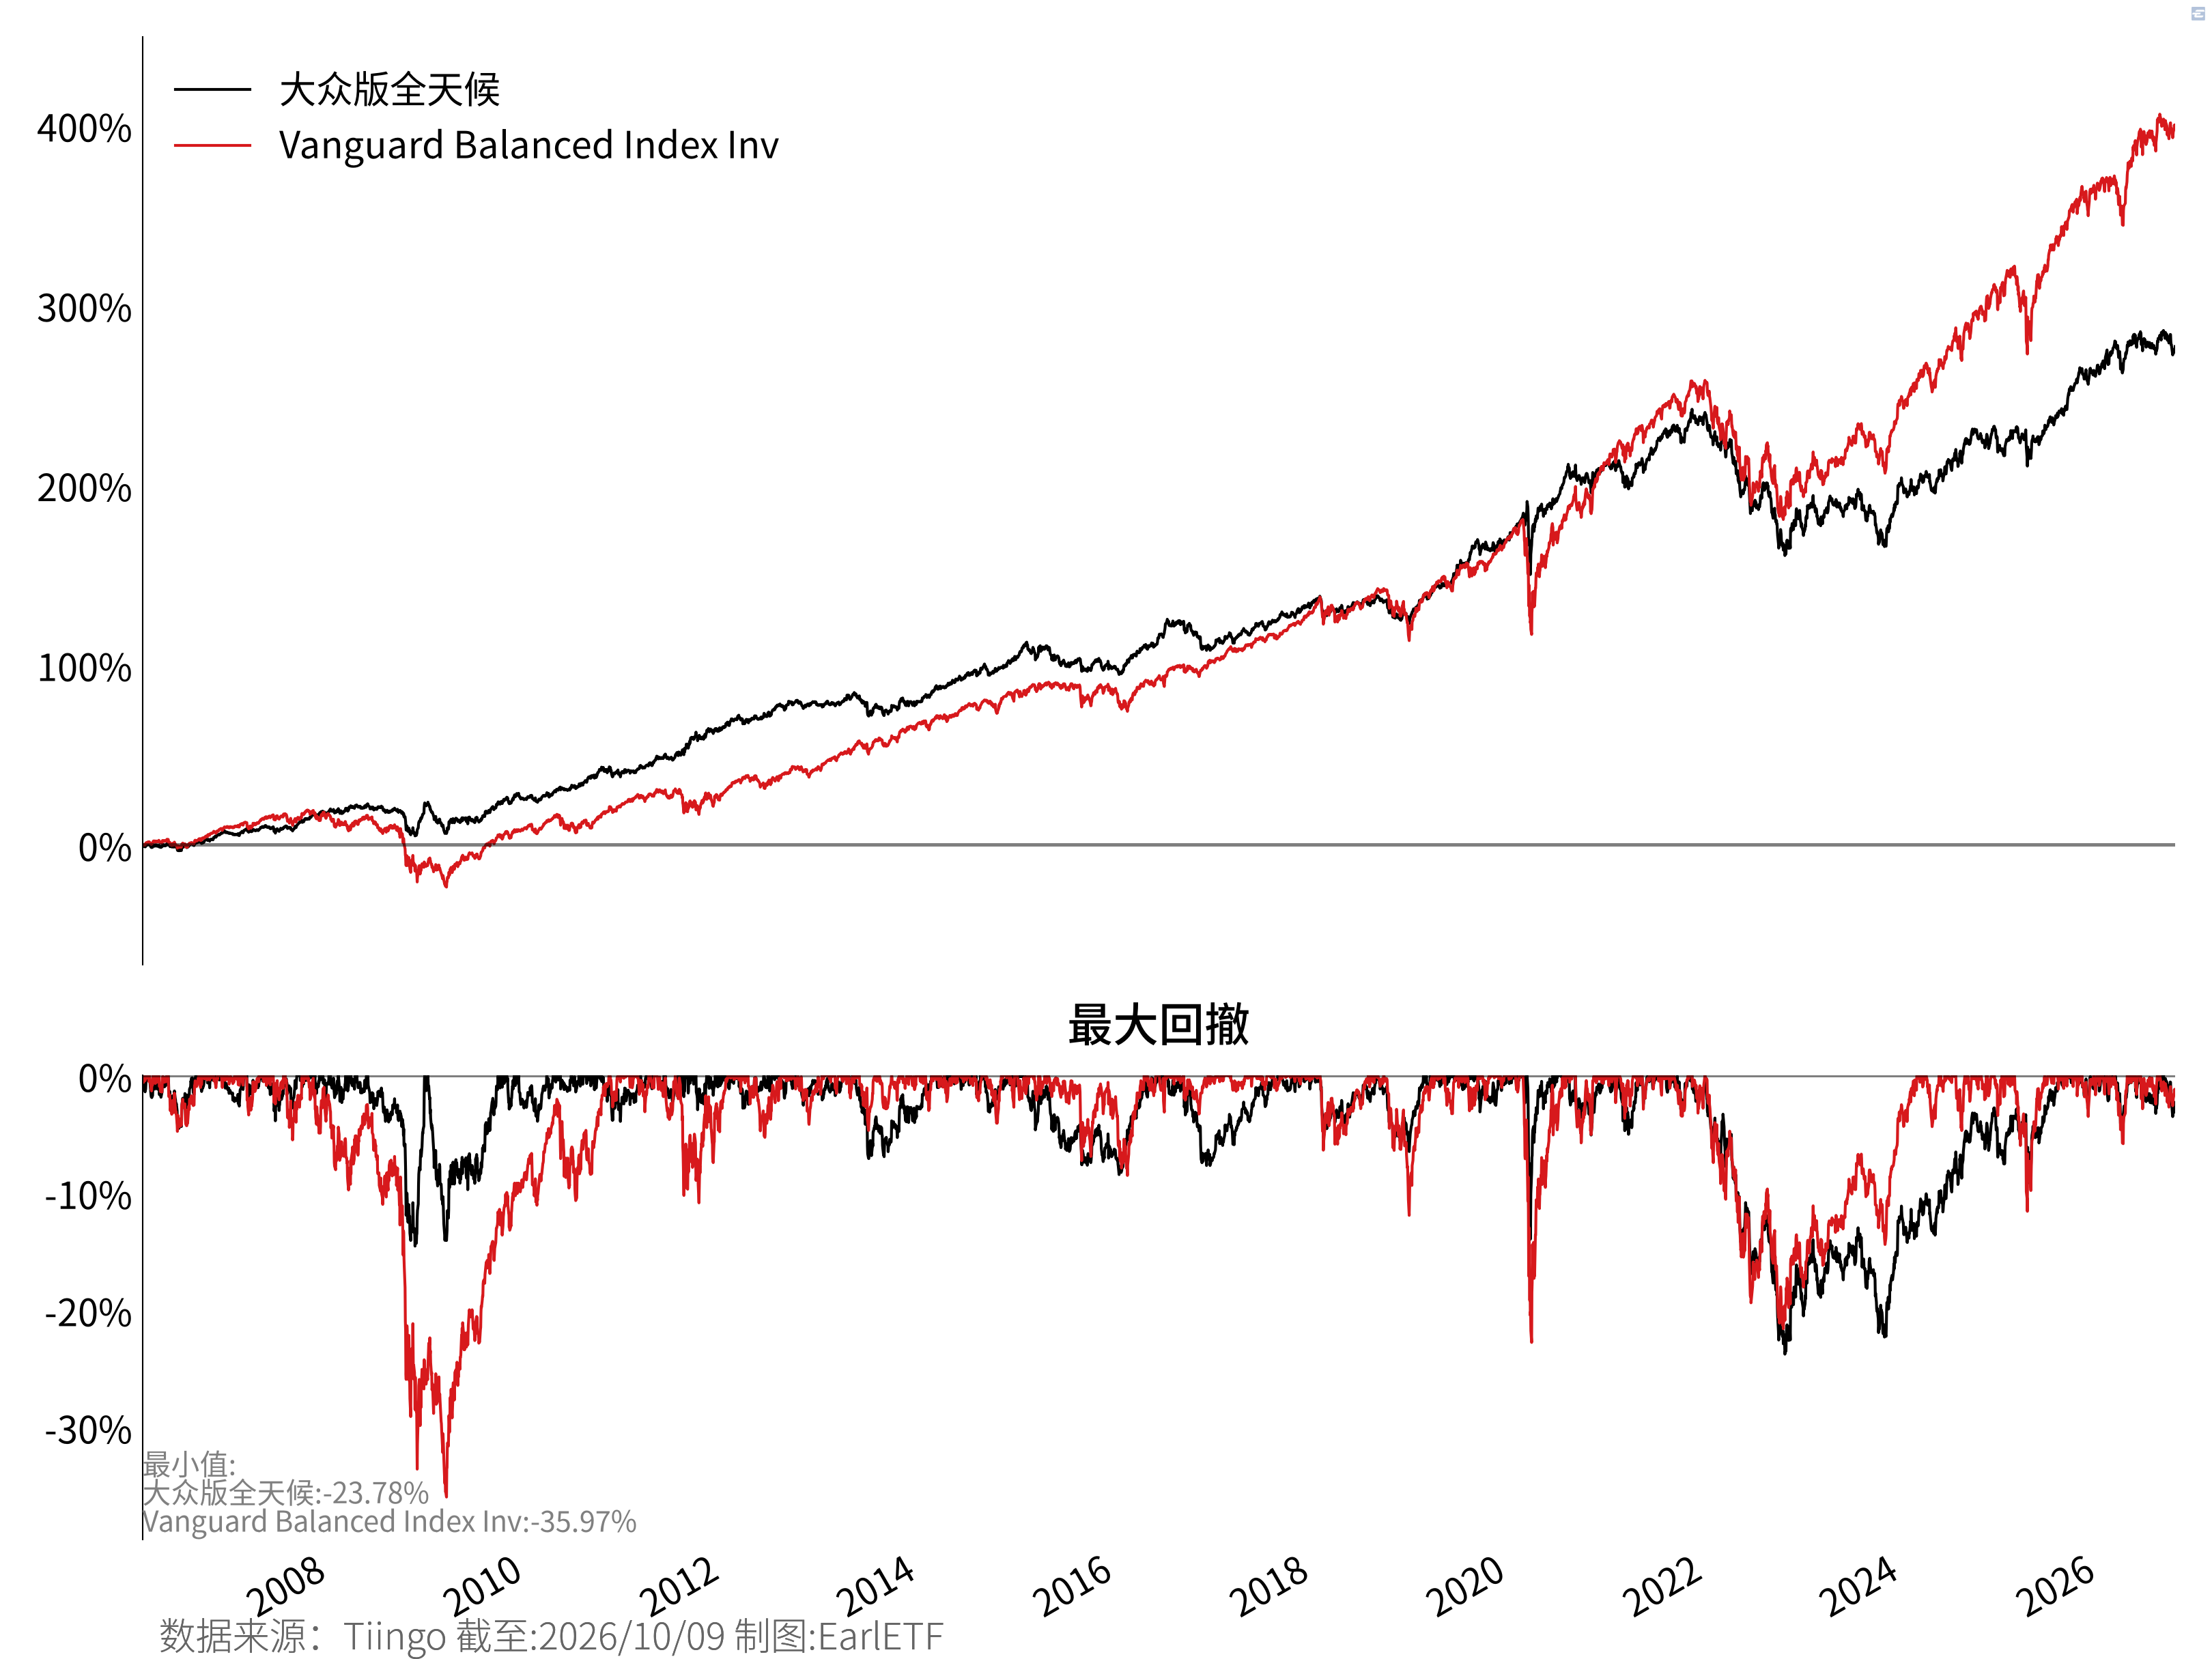
很可惜,越是精妙的回测,往往注定是被黑天鹅用来打破的。2022年,全天候策略,无论是桥水版,还是大众版,都迎来了“雪崩”,而这正是下一章的话题。
| 年份 | 年度收益(%) | 年内最大回撤(%) |
|---|---|---|
| 2015 | -3.25 | -7.66 |
| 2016 | 6.47 | -7.69 |
| 2017 | 11.74 | -2.68 |
| 2018 | -3.08 | -6.49 |
| 2019 | 18.28 | -3.11 |
| 2020 | 16.34 | -13.98 |
| 2021 | 8.15 | -5.03 |
| 2022 | -19.23 | -22.21 |
| 2023 | 9.95 | -10.72 |
| 2024 | 5.99 | -4.33 |
| 2025 | 13.41 | -6.58 |
| 2026 | 4.21 | -4.68 |
截至:2026-10-09
Zvi Bodie 和 Victor I. Rosansky, 《Risk and Return in Commodity Futures》, Financial Analysts Journal 36, 期 3 (1980): 27~39, https://doi.org/10.2469/faj.v36.n3.27.↩︎
Fischer Black 和 Robert B. Litterman, 《Asset Allocation: Combining Investor Views with Market Equilibrium》, The Journal of Fixed Income 1, 期 2 (1991): 7~18, https://doi.org/10.3905/jfi.1991.408013.↩︎
Bridgewater Associates, The All Weather Story: How Bridgewater Associates Created the All Weather Investment Strategy, the Foundation of the ’Risk Parity’ Movement, 专题报告 (Bridgewater Associates, LP, 2012), https://www.bridgewater.com/_document/the-all-weather-story?id=00000171-8623-d7de-affd-feaf4ee20000.↩︎
Edward Qian, Risk Parity Portfolios: Efficient Portfolios through True Diversification, Research Insights (PanAgora Asset Management, 2005), https://www.panagora.com/assets/PanAgora-Risk-Parity-Portfolios-Efficient-Portfolios-Through-True-Diversification.pdf.↩︎
Edward E. Qian, 《On the Financial Interpretation of Risk Contribution: Risk Budgets Do Add Up》, SSRN Scholarly Paper no. 684221, Rochester, NY, prepublished 2005年3月, https://papers.ssrn.com/sol3/papers.cfm?abstract_id=684221.↩︎
Sébastien Maillard 等, 《The Properties of Equally Weighted Risk Contribution Portfolios》, The Journal of Portfolio Management 36, 期 4 (2010): 60~70, https://doi.org/10.3905/jpm.2010.36.4.060.↩︎
Edward Qian, Risk Parity and Inflation, Research Insights (PanAgora Asset Management, 2010), https://www.panagora.com/assets/PanAgora-Risk-Parity-and-Inflation2.pdf.↩︎
Gary Gorton 和 K. Geert Rouwenhorst, 《Facts and Fantasies about Commodity Futures》, Financial Analysts Journal 62, 期 2 (2006): 47~68, https://doi.org/10.2469/faj.v62.n2.4083.↩︎
Denis Chaves 等, 《Risk Parity Portfolio Vs. Other Asset Allocation Heuristic Portfolios》, The Journal of Investing 20, 期 1 (2011): 108~18, https://doi.org/10.3905/joi.2011.20.1.108.↩︎
Clifford S. Asness 等, 《Leverage Aversion and Risk Parity》, Financial Analysts Journal 68, 期 1 (2012): 47~59, https://doi.org/10.2469/faj.v68.n1.1.↩︎
Robert M. Anderson 等, 《Will My Risk Parity Strategy Outperform?》, Financial Analysts Journal 68, 期 6 (2012): 75~93, https://doi.org/10.2469/faj.v68.n6.7.↩︎
Yves Choueifaty 和 Yves Coignard, 《Toward Maximum Diversification》, The Journal of Portfolio Management 35, 期 1 (2008): 40~51, https://doi.org/10.3905/JPM.2008.35.1.40.↩︎
Yves Choueifaty 等, 《Properties of the Most Diversified Portfolio》, SSRN Scholarly Paper no. 1895459, Rochester, NY, prepublished 2013年5月, https://papers.ssrn.com/sol3/papers.cfm?abstract_id=1895459.↩︎
Marcos López De Prado, 《Building Diversified Portfolios That Outperform Out of Sample》, The Journal of Portfolio Management 42, 期 4 (2016): 59~69, https://doi.org/10.3905/jpm.2016.42.4.059.↩︎
Thomas Raffinot, 《The Hierarchical Equal Risk Contribution Portfolio》, prepublished 2018年, https://doi.org/10.2139/ssrn.3237540.↩︎
Vineer Bhansali 等, 《The Risk in Risk Parity: A Factor-Based Analysis of Asset-Based Risk Parity》, Journal of investing 21, 期 3 (2012): 102.↩︎
Attilio Meucci, 《Managing Diversification》, SSRN Scholarly Paper no. 1358533, Rochester, NY, prepublished 2010年, https://papers.ssrn.com/sol3/papers.cfm?abstract_id=1358533.↩︎
Harald Lohre 等, 《Diversifying Risk Parity》, The Journal of Risk 16, 期 5 (2014): 53~79, https://doi.org/10.21314/JOR.2014.284.↩︎
T. Roncalli 和 G. Weisang, 《Risk Parity Portfolios with Risk Factors》, Quantitative Finance 16, 期 3 (2016): 377~88, https://doi.org/10.1080/14697688.2015.1046907.↩︎
Anthony Robbins, Money: Master the Game: 7 Simple Steps to Financial Freedom, First Simon & Schuster trade paperback edition (Simon & Schuster Paperbacks, 2014).↩︎
Tony Robbins, 钱: 7步创造终身收入, 译 刘建位 (中信出版社, 2018), 752, https://book.douban.com/subject/27667390/.↩︎
Robbins, Money table 27-3.↩︎