22 站在60/40的肩膀上
谈及基金,许多人往往特指的是股票型或者偏股型基金。
买基金,往往也隐含等价于间接A股投资。
但不可否认,这些年伴随许多基金投顾、FOF产品的普及,多资产投资的理念,至少是股票+债券+黄金的股债金多资产投资理念,开始慢慢深入人心了。而许多私募产品中主打“全天候”的产品,更是提供了许多高阶解决方案。
当然,讨论多资产配置,一切还要回到60/40组合,即60%股票+40%债券的华尔街经典配置组合。毫不夸张的说,大量的资产配置组合,都是站在60/40组合的肩膀上,进行了各种的微调。
22.1 60/40,站在马科维茨的肩膀上
60%股票+40%债券,这样一个简单的配置思路,始于何时?
一般而言,这个配置被认为是“民间智慧”。
它在公募投资实务中的最早雏形,可以确切追溯至 1928 年成立的工业与电力证券公用公司(Industrial and Power Securities Company,即如今的先锋惠灵顿基金,Vanguard Wellington Fund)。作为平衡型基金(Balanced Fund)的开创者,它率先将股票与高等级债券纳入同一投资组合;并在历经数十年牛熊演变后,最终定型为以 60% 股票与 40% 债券(或 65/35)为中枢的资产配置范式,为后来的 60/40 经典配置奠定了最初的实务底色。
而从机构的实践,上升到学术界的理论背书,则要追溯到哈里·马科维茨(Harry Markowitz)1952年发表的那篇奠定现代投资组合理论(Modern Portfolio Theory, 简称 MPT)的里程碑论文《资产组合选择》(Portfolio Selection)1。
虽然马科维茨的这篇论文并未直接讨论资产配置,但是他提出的均值-方差优化(Mean-Variance Optimization)与有效前沿(Efficient Frontier)概念,从数学上证明了资产之间的协方差(Covariance)和相关系数(Correlation)可以分散风险。
而股票和债券,恰恰是金融界最熟悉的一对弱相关资产。随后大量的实证研究发现,在典型机构投资者的风险偏好下,60% 权益(充当收益引擎)与 40% 固收(充当安全气囊与波动抑制剂)的组合,长期恰好落在夏普比率(Sharpe Ratio)极具吸引力的有效前沿区间。
这里,绕不开的是美国 1974 年通过的《雇员退休收入保障法案》(Employee Retirement Income Security Act, 简称 ERISA),这个法案确立了现代受托人责任中的“谨慎人规则(Prudent Man Rule)”,要求养老金投资必须通过分散化来控制风险。
而60/40组合,作为一个具有大量学术研究背书的思路,就因此成为了许多机构资产配置的标准基准(Benchmark)。但这个60/40组合在华尔街风行,到底起源于谁,AQR合伙人安蒂·伊尔马宁(Antti Ilmanen)。在他撰写的第二本《预期收益2》中试图搞清这个问题,但以失败告终:
在许多资深专家[埃尔罗伊•迪姆森(Elroy Dimson)、查利•埃利斯、唐•埃兹拉(Don Ezra)、马蒂•莱博维茨]的帮助下,我试图揭开60/40权重投资组合的起源,在一番努力之后,我只能说这个问题的确“回答不清楚”。
请注意这短短一句话,背后的专家团绝对不容小觑。
埃尔罗伊·迪姆森 (Elroy Dimson): 英国著名金融学家,剑桥大学贾吉商学院(Cambridge Judge Business School)金融学教授兼捐赠基金投资委员会主席、伦敦商学院(London Business School)荣誉教授。他最为人熟知的成就是与保罗·马什(Paul Marsh)和迈克·斯汤顿(Mike Staunton)合著了跨世纪的长期资产回报巨著《乐观主义者的胜利:101年全球投资回报》(Triumph of the Optimists: 101 Years of Global Investment Returns),并长期主持编制著名的瑞银全球投资回报年鉴(UBS Global Investment Returns Yearbook)。
查利·埃利斯 (Charles D. Ellis):投资界传奇顾问、著名投资作家。他是著名投资咨询机构格林威治合伙公司(Greenwich Associates)的创始人,曾长期担任耶鲁大学捐赠基金(Yale Endowment)投资委员会主席,与大卫·斯文森(David Swensen)密切合作,并曾任先锋领航集团(The Vanguard Group)董事。其代表作《赢得输家的游戏》(Winning the Loser’s Game)3影响了几代机构与个人投资者。
唐·埃兹拉 (Don Ezra):国际养老金精算与资产配置权威专家,曾长期担任全球顶尖投资顾问机构罗素投资(Russell Investments)全球咨询与欧洲/中东业务联席董事长,荣获特许金融分析师协会(CFA Institute)颁发的最高荣誉“杰出服务奖”。其一生专注于养老金负债匹配、资产配置战略与固定收益养老金计划(Defined Benefit Pension Plans)。
马蒂·莱博维茨 (Martin L. Leibowitz):华尔街固定收益与现代投资组合理论(Modern Portfolio Theory)的宗师级人物。早年担任所罗门兄弟(Salomon Brothers)研究主管,与悉尼·霍默(Sidney Homer)合著了债券投资圣经《债券组合内幕》(Inside the Yield Book),发明了专用债券组合(Dedicated Portfolio)与现金流匹配技术;后历任美国教师退休基金会(TIAA-CREF)副董事长兼首席投资官、摩根士丹利(Morgan Stanley)董事总经理及高级顾问。
这四位,覆盖了 60/40 组合诞生所需的所有学术、历史、制度和实务源头,但依然无法厘清这个问题,那只能说,60/40不是一个个人英雄的创举,而是那个年代华尔街的共识推进。
22.2 60/40与4%法则
60/40组合,从机构的基准,变为美国基民最深入人心的投资思路,离不开一篇论文的推波助澜。
1994年,威廉·P·班根 (William P. Bengen)在《财务规划杂志》(Journal of Financial Planning) 上发表了这篇题为《利用历史数据确定提款率4》(Determining Withdrawal Rates Using Historical Data) 的开创性论文,确立了后来响彻全球的“4%法则”(也常被称为 “SAFEMAX”,即历史最高绝对安全提款率)。
班根不是学界人士,而是一名注册财务规划师 (Certified Financial Planner, CFP),在服务客户的过程中,他一直需要回答客户一个重要问题:我退休后到底每年能从资产里花多少比例的钱,才不至于在死前把钱花光?。
他用历史数据进行了滚动30年的回测,覆盖了1929 年大萧条前夕、1937 年市场暴跌、1973–1974 年恶性滞胀危机等多个美股的糟糕时刻,最终发现:
如果组合配置了 50% 到 75% 的股票(其余为中短期国债),即使在最倒霉的年份退休,组合首年提取初始本金的 4%,随后每年根据消费者价格指数 (Consumer Price Index, CPI) 调整提款金额,该组合也能稳定维持至少 30 年不发生资金枯竭。
更重要的是,他发现足够但不过分的股票配置,是确保提取资金不枯竭的关键。他建议的股票配置是 50%–75%,倾向接近 75%,绝不低于 50%(It is appropriate to advise the client to accept a stock allocation as close to 75 percent as possible, and in no cases less than 50 percent.)。低于 50% 股票会同时降低财富积累与最低组合寿命;高于 75% 虽继续增加财富,却会在”Little Dipper”(大萧条)期间恶化组合寿命。
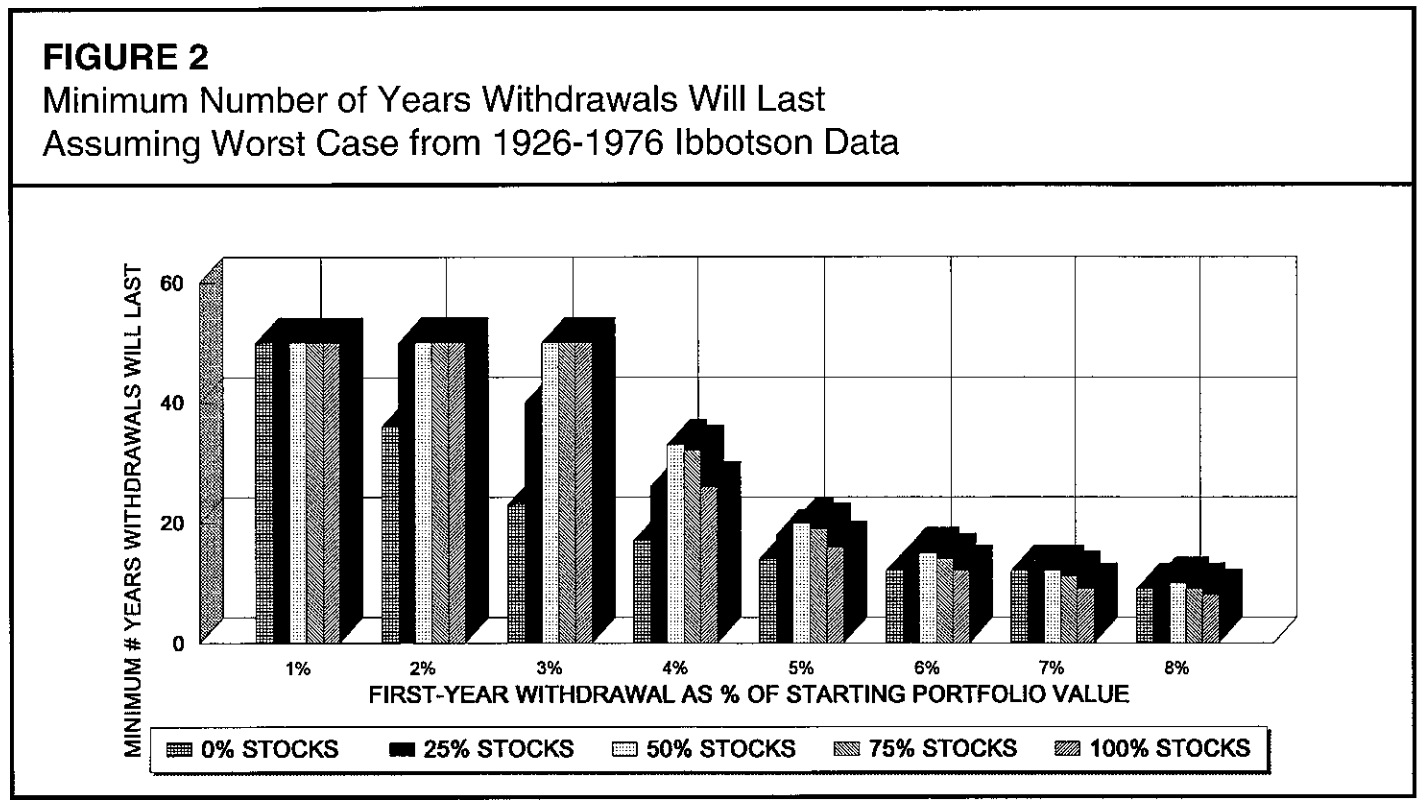
由于威廉·P·班根不是学界人士,所以这个4%提取率的分析,真正登堂入室,离不开1998年美国得克萨斯州三一大学(Trinity University)三位金融学教授——菲利普·L·库利(Philip L. Cooley)、卡尔·M·哈伯德(Carl M. Hubbard)与丹尼尔·T·沃尔兹(Daniel T. Walz)发表的论文Retirement savings: Choosing a withdrawal rate that is sustainable6。
从方法论角度,这篇后来被称为“三一研究”(The Trinity Study)的论文,用更严谨的方法对上面的结论进行了更丰富的校验确认。与此同时,论文还增加关心了一个问题:在那些成功的周期里,投资人在去世(第30年)时手里还剩多少钱?
研究得出的震撼结论是:在绝大多数历史情境中,由于股票长期的强劲资本增值,遵循 4% 提款率的退休者在 30 年后,其组合留下的名义财富不仅没有归零,反而中位数大幅超过了他们刚退休时的初始本金。这一结论直接催生了后世财富管理中关于“遗产规划(Legacy Planning)”与“生前赠与”的全新分支。
虽然上述这两篇论文,研究用的是50%股票、75%股票作为权重,并未直接提及60/40,但因为50%和75%的中间状态差不多就在60%的位置,这一系列研究被视为对60/40组合的重要学术支撑。
尤其是,这个研究打破了大众对“退休就该远离股市”的恐惧,让以 60/40 为代表的股债平衡策略,从一种机构专属的资产配置模型,变成了普通人退休规划可用的“永久组合”,这一点,意义巨大。
这里就不得不提同一年发生在美国基金领域的一件大事:富国投资顾问公司(Wells Fargo Investment Advisors,后并入巴克莱全球投资 BGI)的唐纳德·卢斯金(Donald Luskin)与拉里·廷特(Larry Tint)设计并推出了业内首批目标日期基金(Target-Date Funds, TDFs)。
这类产品最简单化就是一个股票加债券的配置,但是股票的占比,会根据“下滑轨道(Glide Path)”逐年降低,以降低临退休前和退休后的风险。
下图是一只公募基金类2045目标日期的“下滑轨道”设计,可以看到一旦抵达2045年退休目标年份前后,权益中枢会快速下降到26%,并在随后继续下降,直至0%。
| 时间(单位:年) | 下滑曲线中枢 | 上限 | 下限 |
|---|---|---|---|
| 2019-2020 | 50% | 60% | 35% |
| 2021-2025 | 50% | 60% | 35% |
| 2026-2030 | 50% | 60% | 35% |
| 2031-2035 | 50% | 60% | 35% |
| 2036-2040 | 45% | 55% | 30% |
| 2041-2045 | 26% | 36% | 11% |
| 2046-2050 | 12% | 22% | 0% |
| 2051-2055 | 7% | 17% | 0% |
| 2056-2060 | 4% | 14% | 0% |
| 2061-2065 | 2% | 12% | 0% |
| 2066-2070 | 0% | 10% | 0% |
但班根提出的4%法则,显然与之是迥异的。在美国的理财市场,这两者各有拥趸。生命周期类基金因为与 401K 等计划绑定,所以受众往往更广泛一点。而4%提取法则,则往往是理财顾问或者高净值人群中会用得比较多。
在罗闻全那本《完美的投资组合7》谈及先锋领航的创始人约翰·博格时,也谈到过这个问题,博格认为“60/40(股票和债券的百分比)投资组合可能是最好的选择,而不是在目标退休计划中从80/20调整到 20/80”。显然,先锋领航虽然有生命周期类基金,但博格本人,依然是足够多权益资产的拥趸。
由于4%法则在国内也时常被提及,尤其是财务独立早退休运动(Financial Independence, Retire Early, FIRE)一族,所以这里还要引申多展开一些。
请注意,4%的测算,都是基于美股和美债的历史数据,是一个实证的结果。但这套法则,是否适应于A股和中国债券市场,充满未知数。
22.3 4%法则的争议
更重要的是,4%是不是最佳参数,其实美国理财界也一直有争议。
比如有乐观派,代表是乔纳森·盖顿(Jonathan T. Guyton)与威廉·克林格(William J. Klinger)于 2006 年发表在《金融规划杂志》(Journal of Financial Planning)上的《决策规则与最高初始提款率8》(Decision Rules and Maximum Initial Withdrawal Rates),这篇论文认为班根的测算过于保守,只要退休者愿意在极少数恶劣年份接受适度的支出弹性,初始安全提款率(Initial Withdrawal Rate)就可以从 4% 显著抬升至 5.2% 到 5.6%(对于持有 65%–80% 权益的组合),提升幅度高达 30%–40%。
其实班根本人也是乐观派。他在2006 年出版的专著《消耗你的资产:退休可持续提款率》(Conserving Client Portfolios During Retirement) 中,班根进一步将资产大类从最初的“大盘股+中短期国债”扩展到了微盘股 (Micro-cap)、小盘价值股 (Small-Cap Value) 以及国际股票。他发现,通过增加非完全相关的资产大类,历史安全提款率可以提升至约 4.5%~4.7%。
当然,众所周知,2008年的次贷危机引发了量化宽松,进而导致了美国的债券到期收益率大幅下降。所以随后许多谨慎派的测算出炉。
戴维·布兰切特(David Blanchett)、迈克尔·芬克(Michael Finke) 与韦德·普福(Wade Pfau) 于2013年发表在《财务规划期刊》(Journal of Financial Planning) 上的重磅论文《4%法则在低收益率世界中不再安全9》(The 4 Percent Rule Is Not Safe in a Low-Yield World)就是代表,这篇论文认为:4%法则基于过去一个世纪美国平均名义债券收益率约5%的历史数据;在零利率与极低国债收益率的宏观环境下,债券无法提供足够的再投资回报来抵御序列风险,因此基准安全提款率应当降至 2.5%–3.0% 左右。
考虑到目前中国 10 年期国债的利率在 2% 以下,这篇文章提出的警示或许更值得我们中国的理财用户去思量。
此外,美国理财界重要的KOL迈克尔·基采斯(Michael Kitces)也是谨慎派的重要力量,他在2019年那篇Flexible Spending Rules To Avoid FIREing At 4%10中提及班根当年的测算,是基于传统的 30 年退休跨度(65岁到95岁)。但考虑到FIRE一族或者提前退休的越来越多,30年的时间跨度显然不够。如果资金需要支撑 40 年甚至 50 年以上。若要抵御历史上最糟糕的 序列回报风险(Sequence of Returns Risk),纯粹基于固定通胀调整的初始安全提款率应该从 4.0% 下调至 约 3.5%。
正由于这个问题的争议非常大,所以美国的晨星网会定期发布他们建议的提取率。比如2026年8月17日新发布的这篇How Morningstar’s Retirement Advice Stacks Up Against the 4% Rule11会根据不同情况给出区别建议,对于2022年开始采用3.3%提取率的用户,可以将这个比率提升到3.9%-4%;但对于同期从4%开始提取的建议,下降至3.8%至3.9%。上述两种情况下,都可以基于30年提取实现90%以上的未来达成率。
22.4 美版60/40业绩是真稳
60/40从一个机构基准策略,变成美股投资者唾手可得的零售基金产品,先锋领航旗下新的 Vanguard Balanced Index Fund(VBINX)应该算是倡导者,早在1992年就成立了,还早于班根的那篇论文。
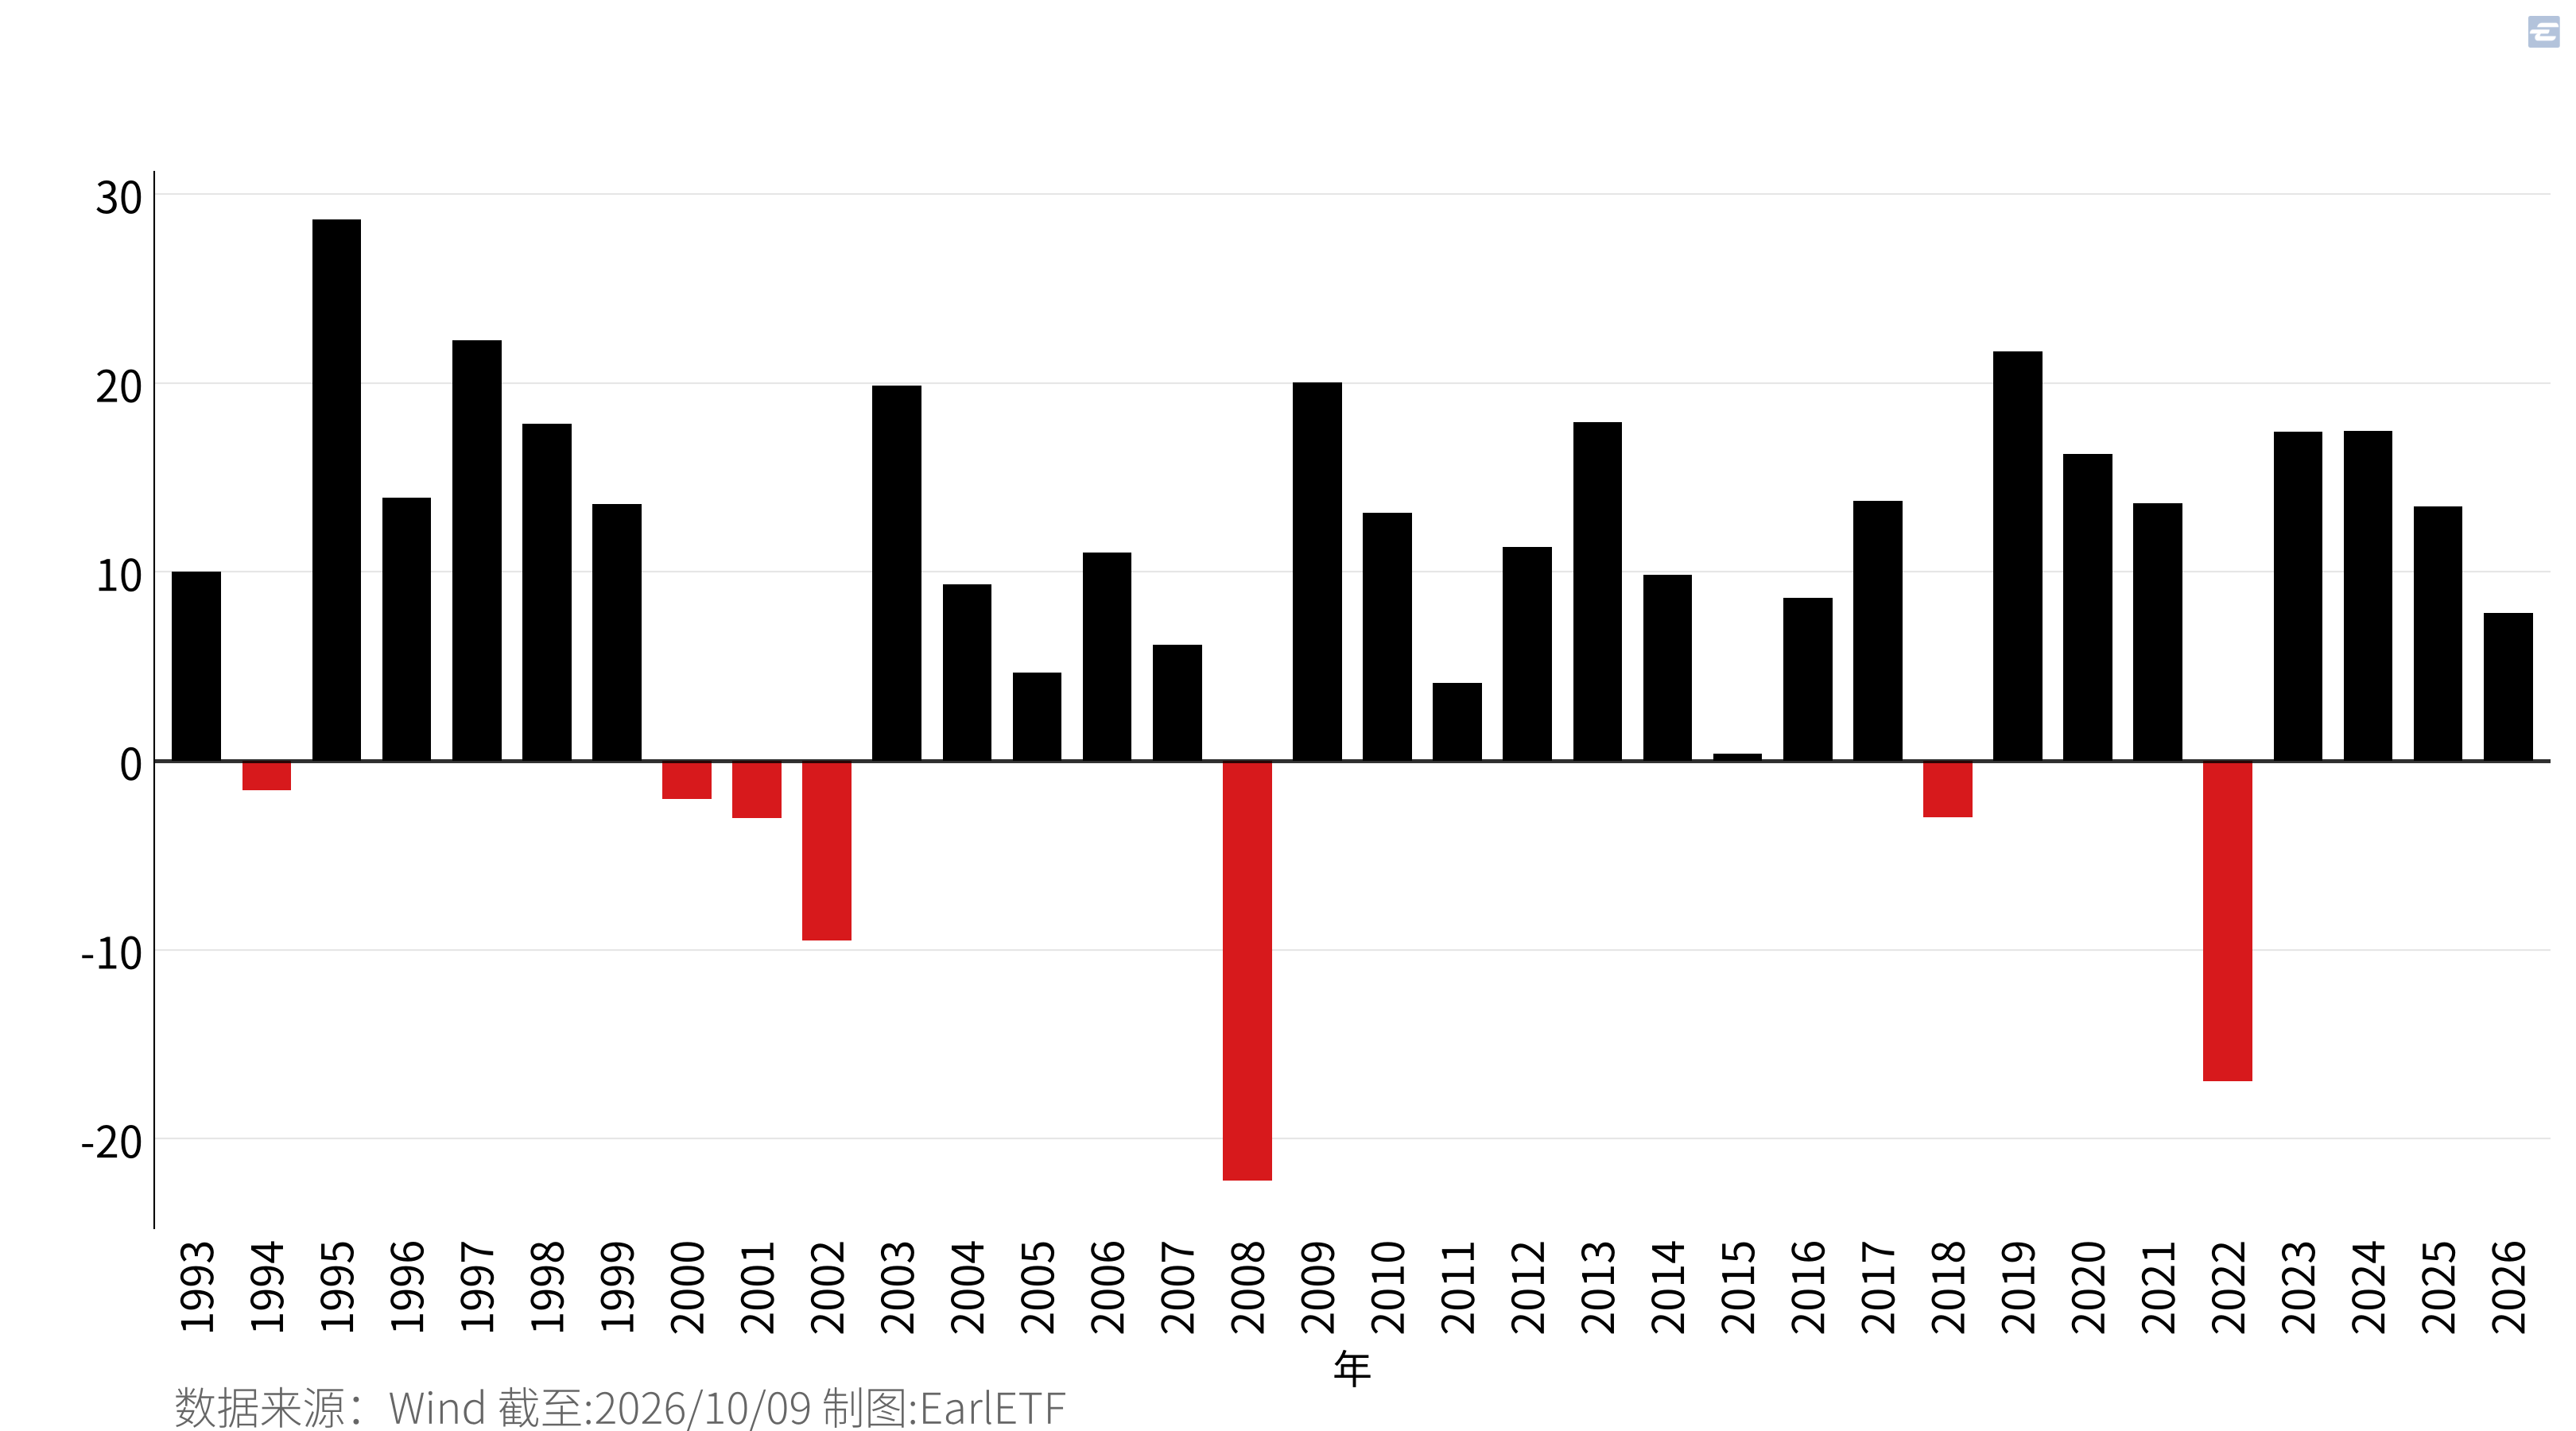
图 22.2 是 Vanguard Balanced Index Fund(VBINX)成立迄今的逐年收益。可以看到,60/40类基金,持有体验应该说是相当宜人,从1993年迄今30多年的历史里面,真正出现下跌的只有区区7年。如此稳健的收益回报,无怪乎在美国的理财界,核心的母题是劝人减少不必要的消费,把存下来的钱去买基金——而怎么通过基金赚钱,反而是一个不那么重要的问题。
为什么60/40过去三十多年的表现那么好。其中既有天时地利,也有资产配置的赋能。
图 22.3 把 VBINX 拆解到股、债两端,分别是先锋的美国全市场股票基金(VTSMX)与全债券市场基金(VBMFX)的逐年收益作为表征。
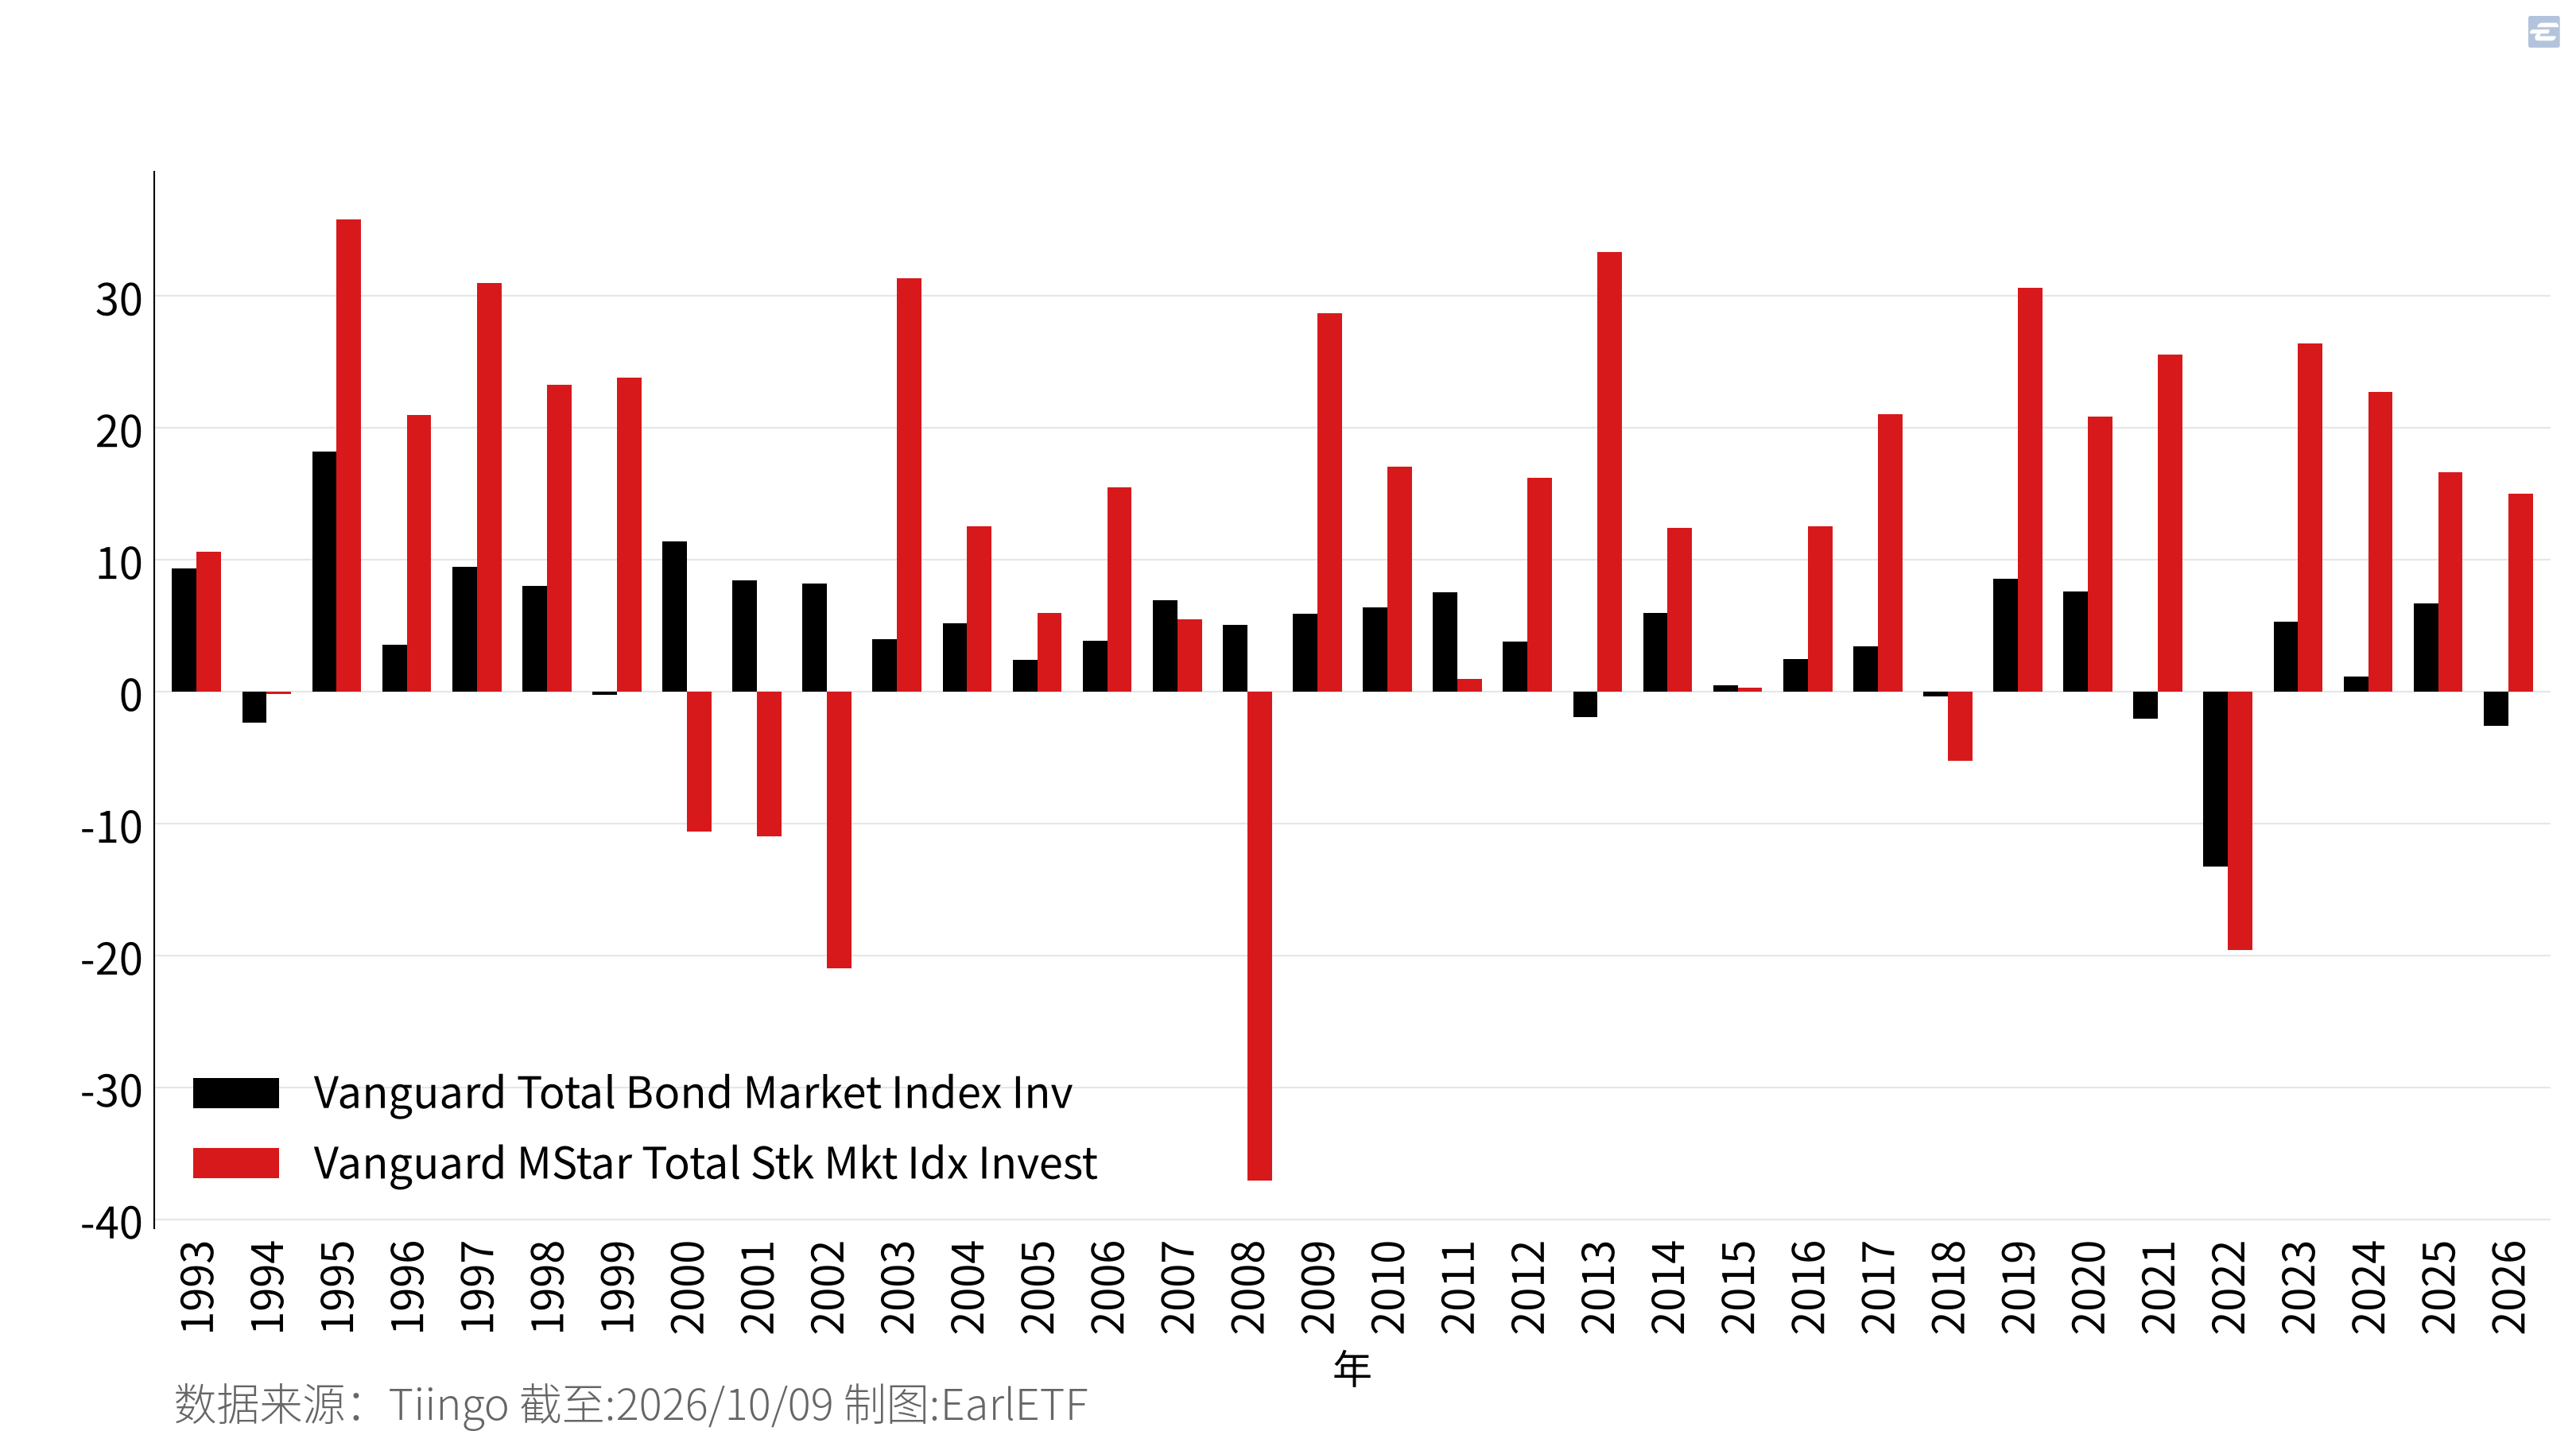
这里有两点值得注意。
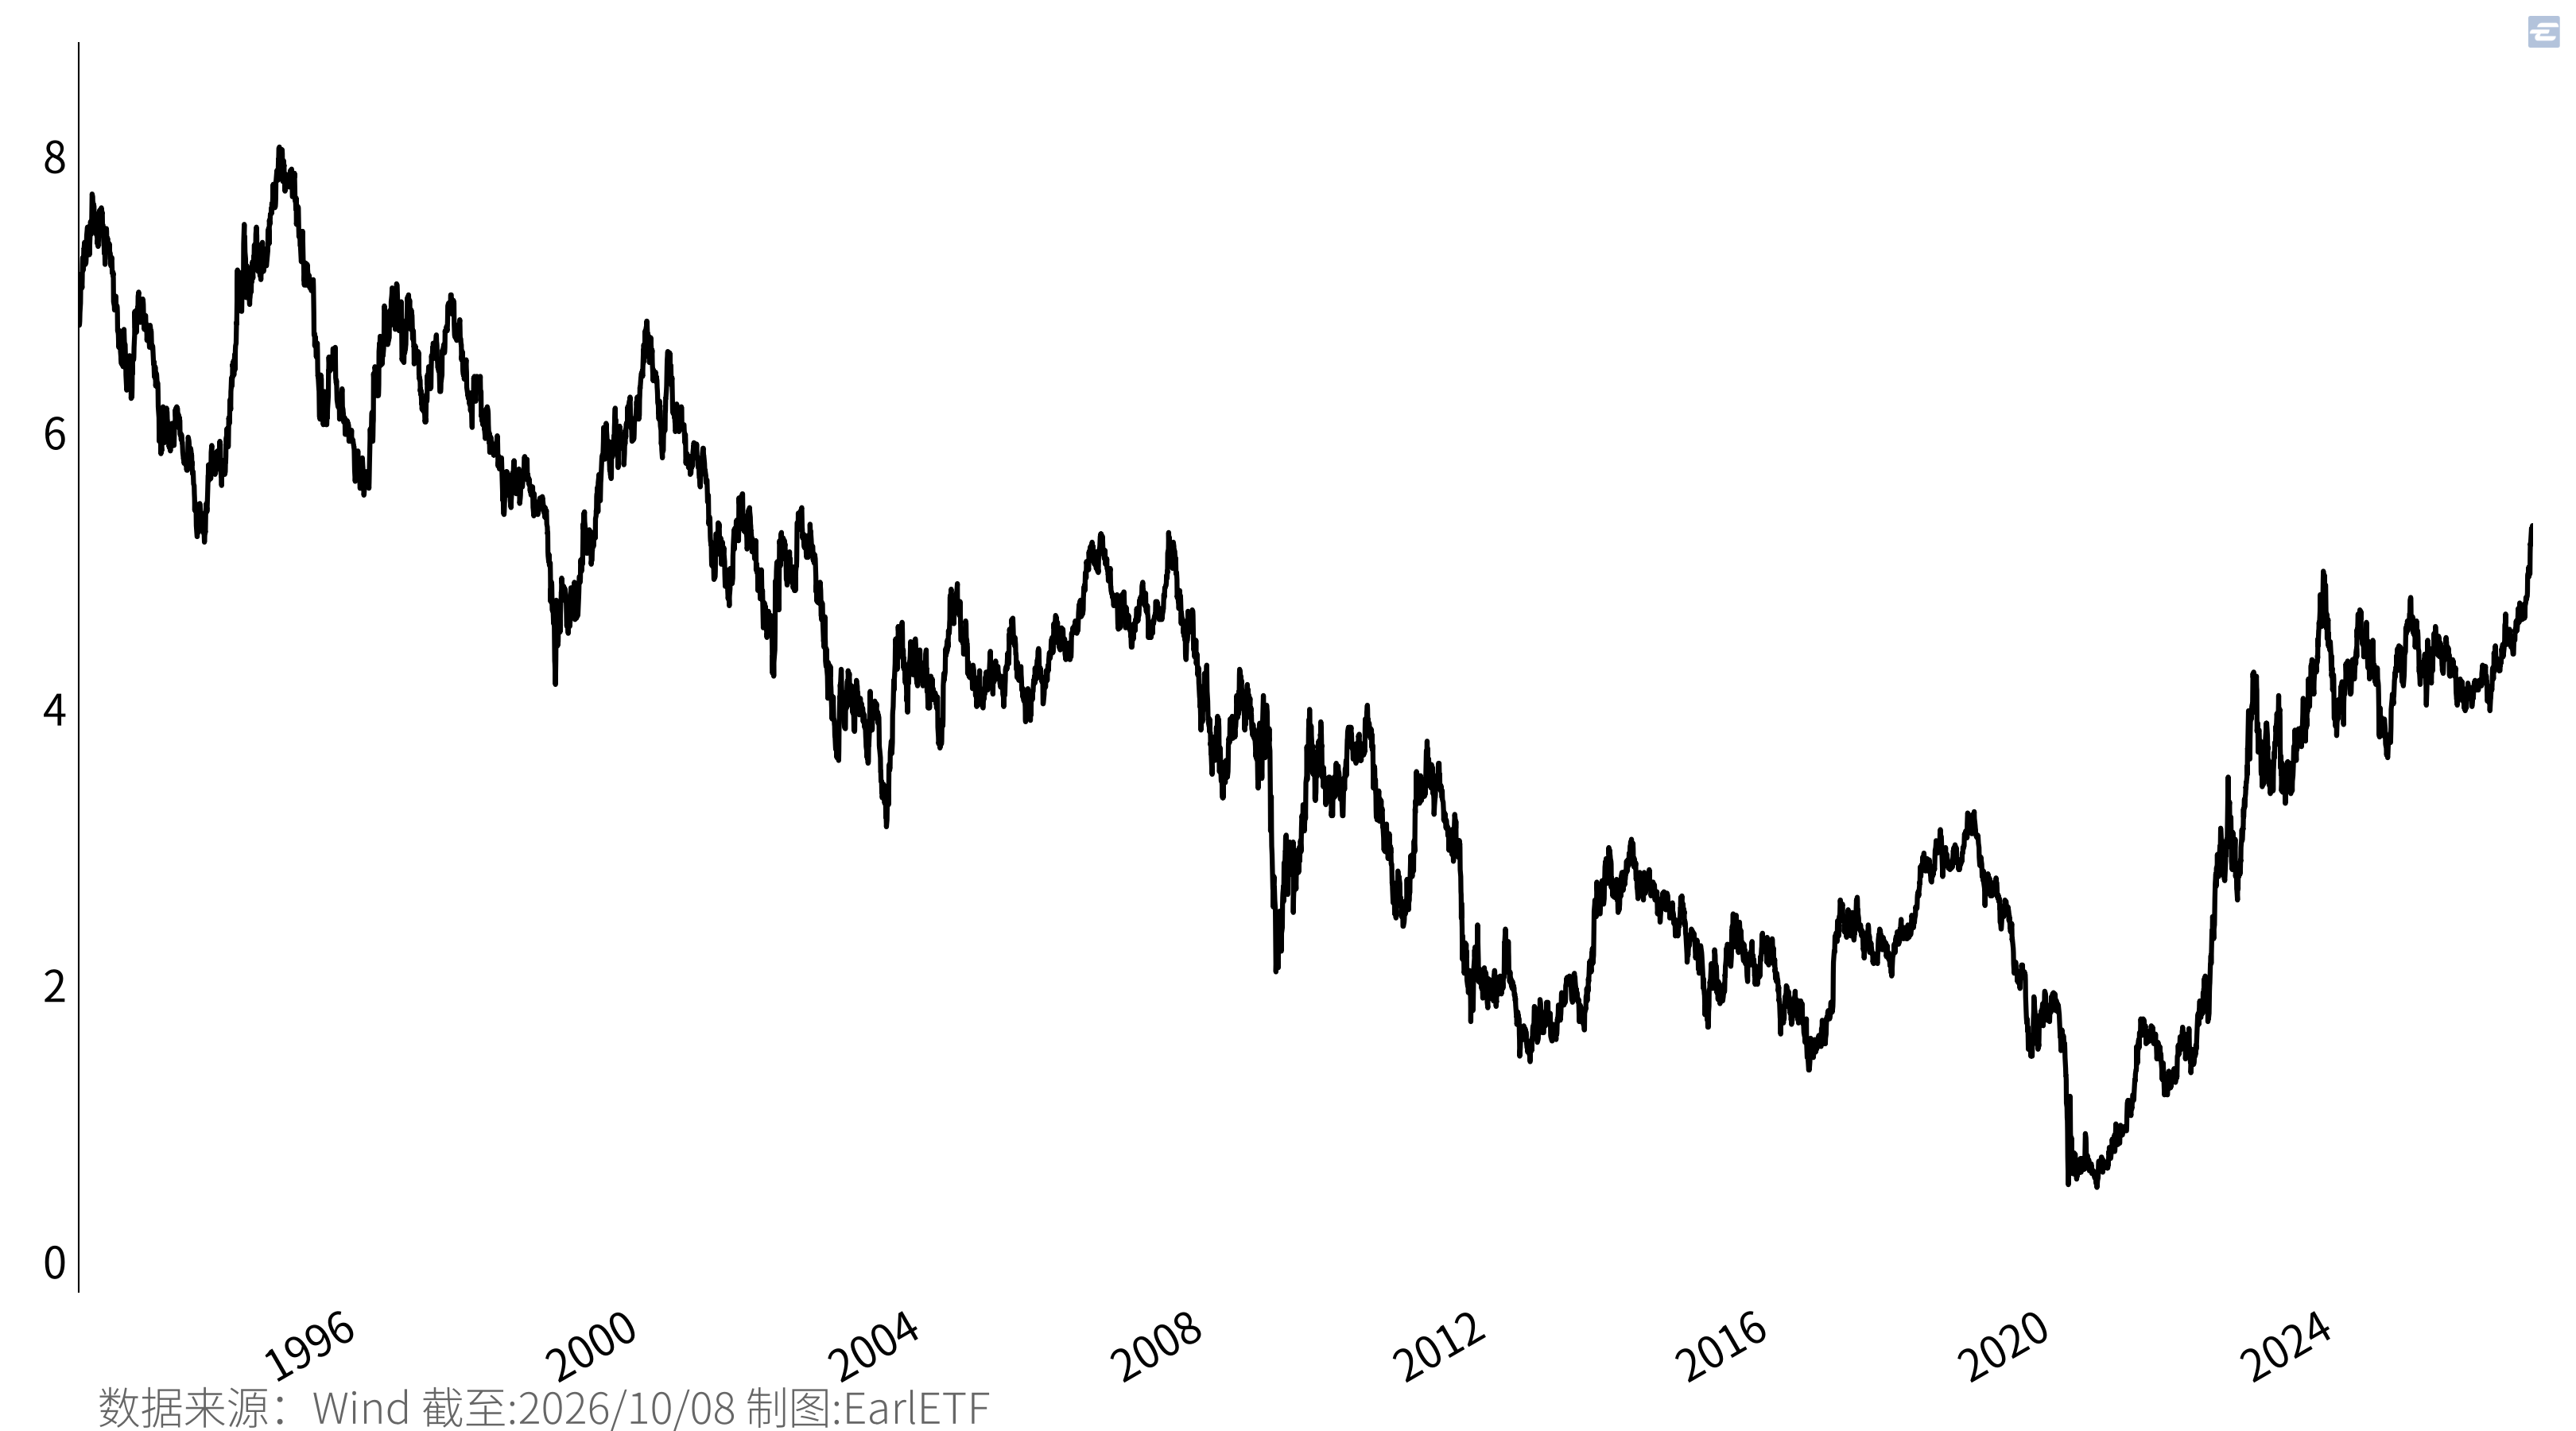
第一点,美国这三十几年来债券市场是相当稳的,提供了颇为可观的收益。这背景就是美国在经历了1970年代的高通胀之后,长期收益率被拉升到了两位数,随之而来的就是从1980年代开始,再叠加2008年次贷危机后的量化宽松,形成了一波超级大的债券大牛市。图 22.4 是1992年以来十年期美债到期收益率的走势。可以看到,美国10年期国债是从当年8%的水平逐渐下滑,最低至0.5%左右。这意味着在当时买入美国10年期国债,不仅可以享受到每年8%的收益,而且还可以享受到这个过程中国债收益率下滑的资本利得收益。所以全债券市场基金(VBMFX)偶尔还能出现单年10%以上的收益。
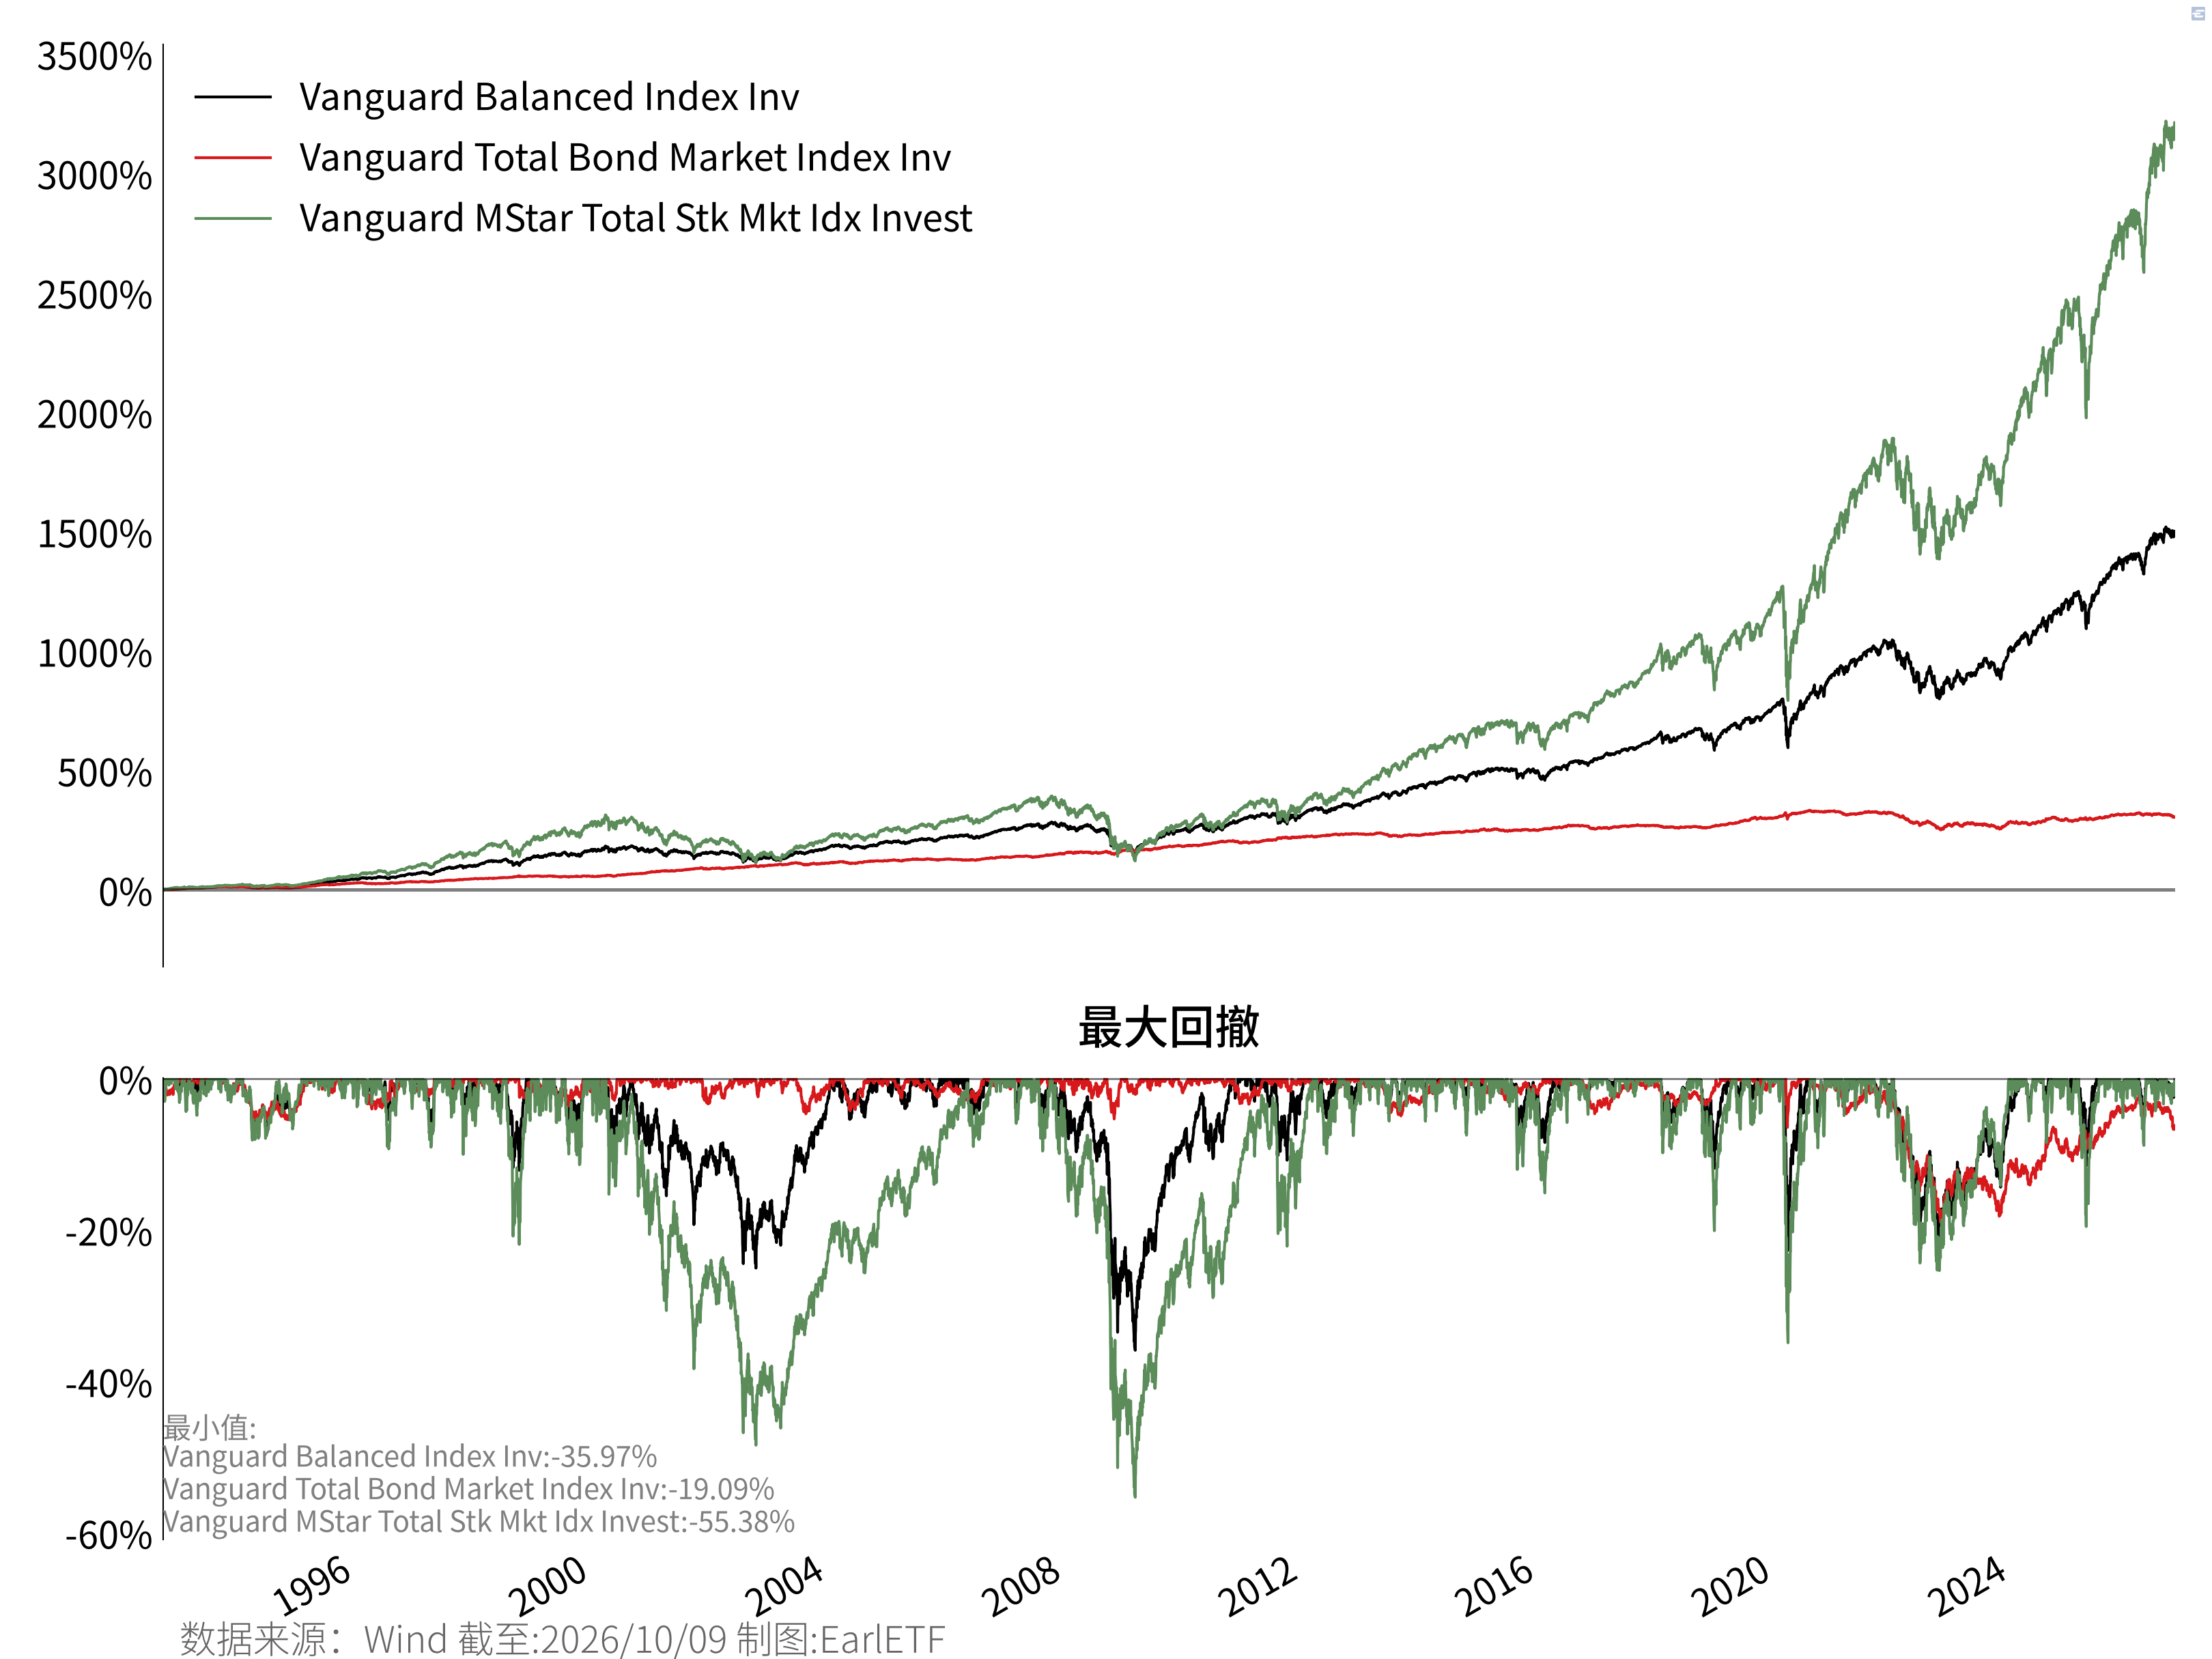
当然,不得不提的是,美国的股市其实在那段时间同样强得离谱,真正下跌的年份也就是7年。从这个角度来说,60%的股票加40%的债券,其实并没有让投资者减少亏损的年份数量。但不可否认的是,至少在科网泡沫那三年中,当美股连续两年出现10%以上的下跌,并在第三年同时出现20%以上的下跌,60/40配置因为债券端的上涨做了对冲,所以在那三年里面跌幅是比较小的,连最惨的2002年跌幅都没有超过10%。
从@fig-sec-sixty-forty-3 也可以看到,基于60/40的策略,整个组合的回撤相比单纯持有美股是大大下降的。
也正因为60/40的策略在美国基金历史上如此优秀,所以即使是这些年在中国广受追捧的桥水全天候策略,其实在美国也没有那么吃香。甚至连AQR的克里夫·阿斯内斯(Cliff Asness),在2015年还专门写过一篇Putting Parity Performance Into Perspective12,为风险平价策略阶段性跑输60/40而辩护。
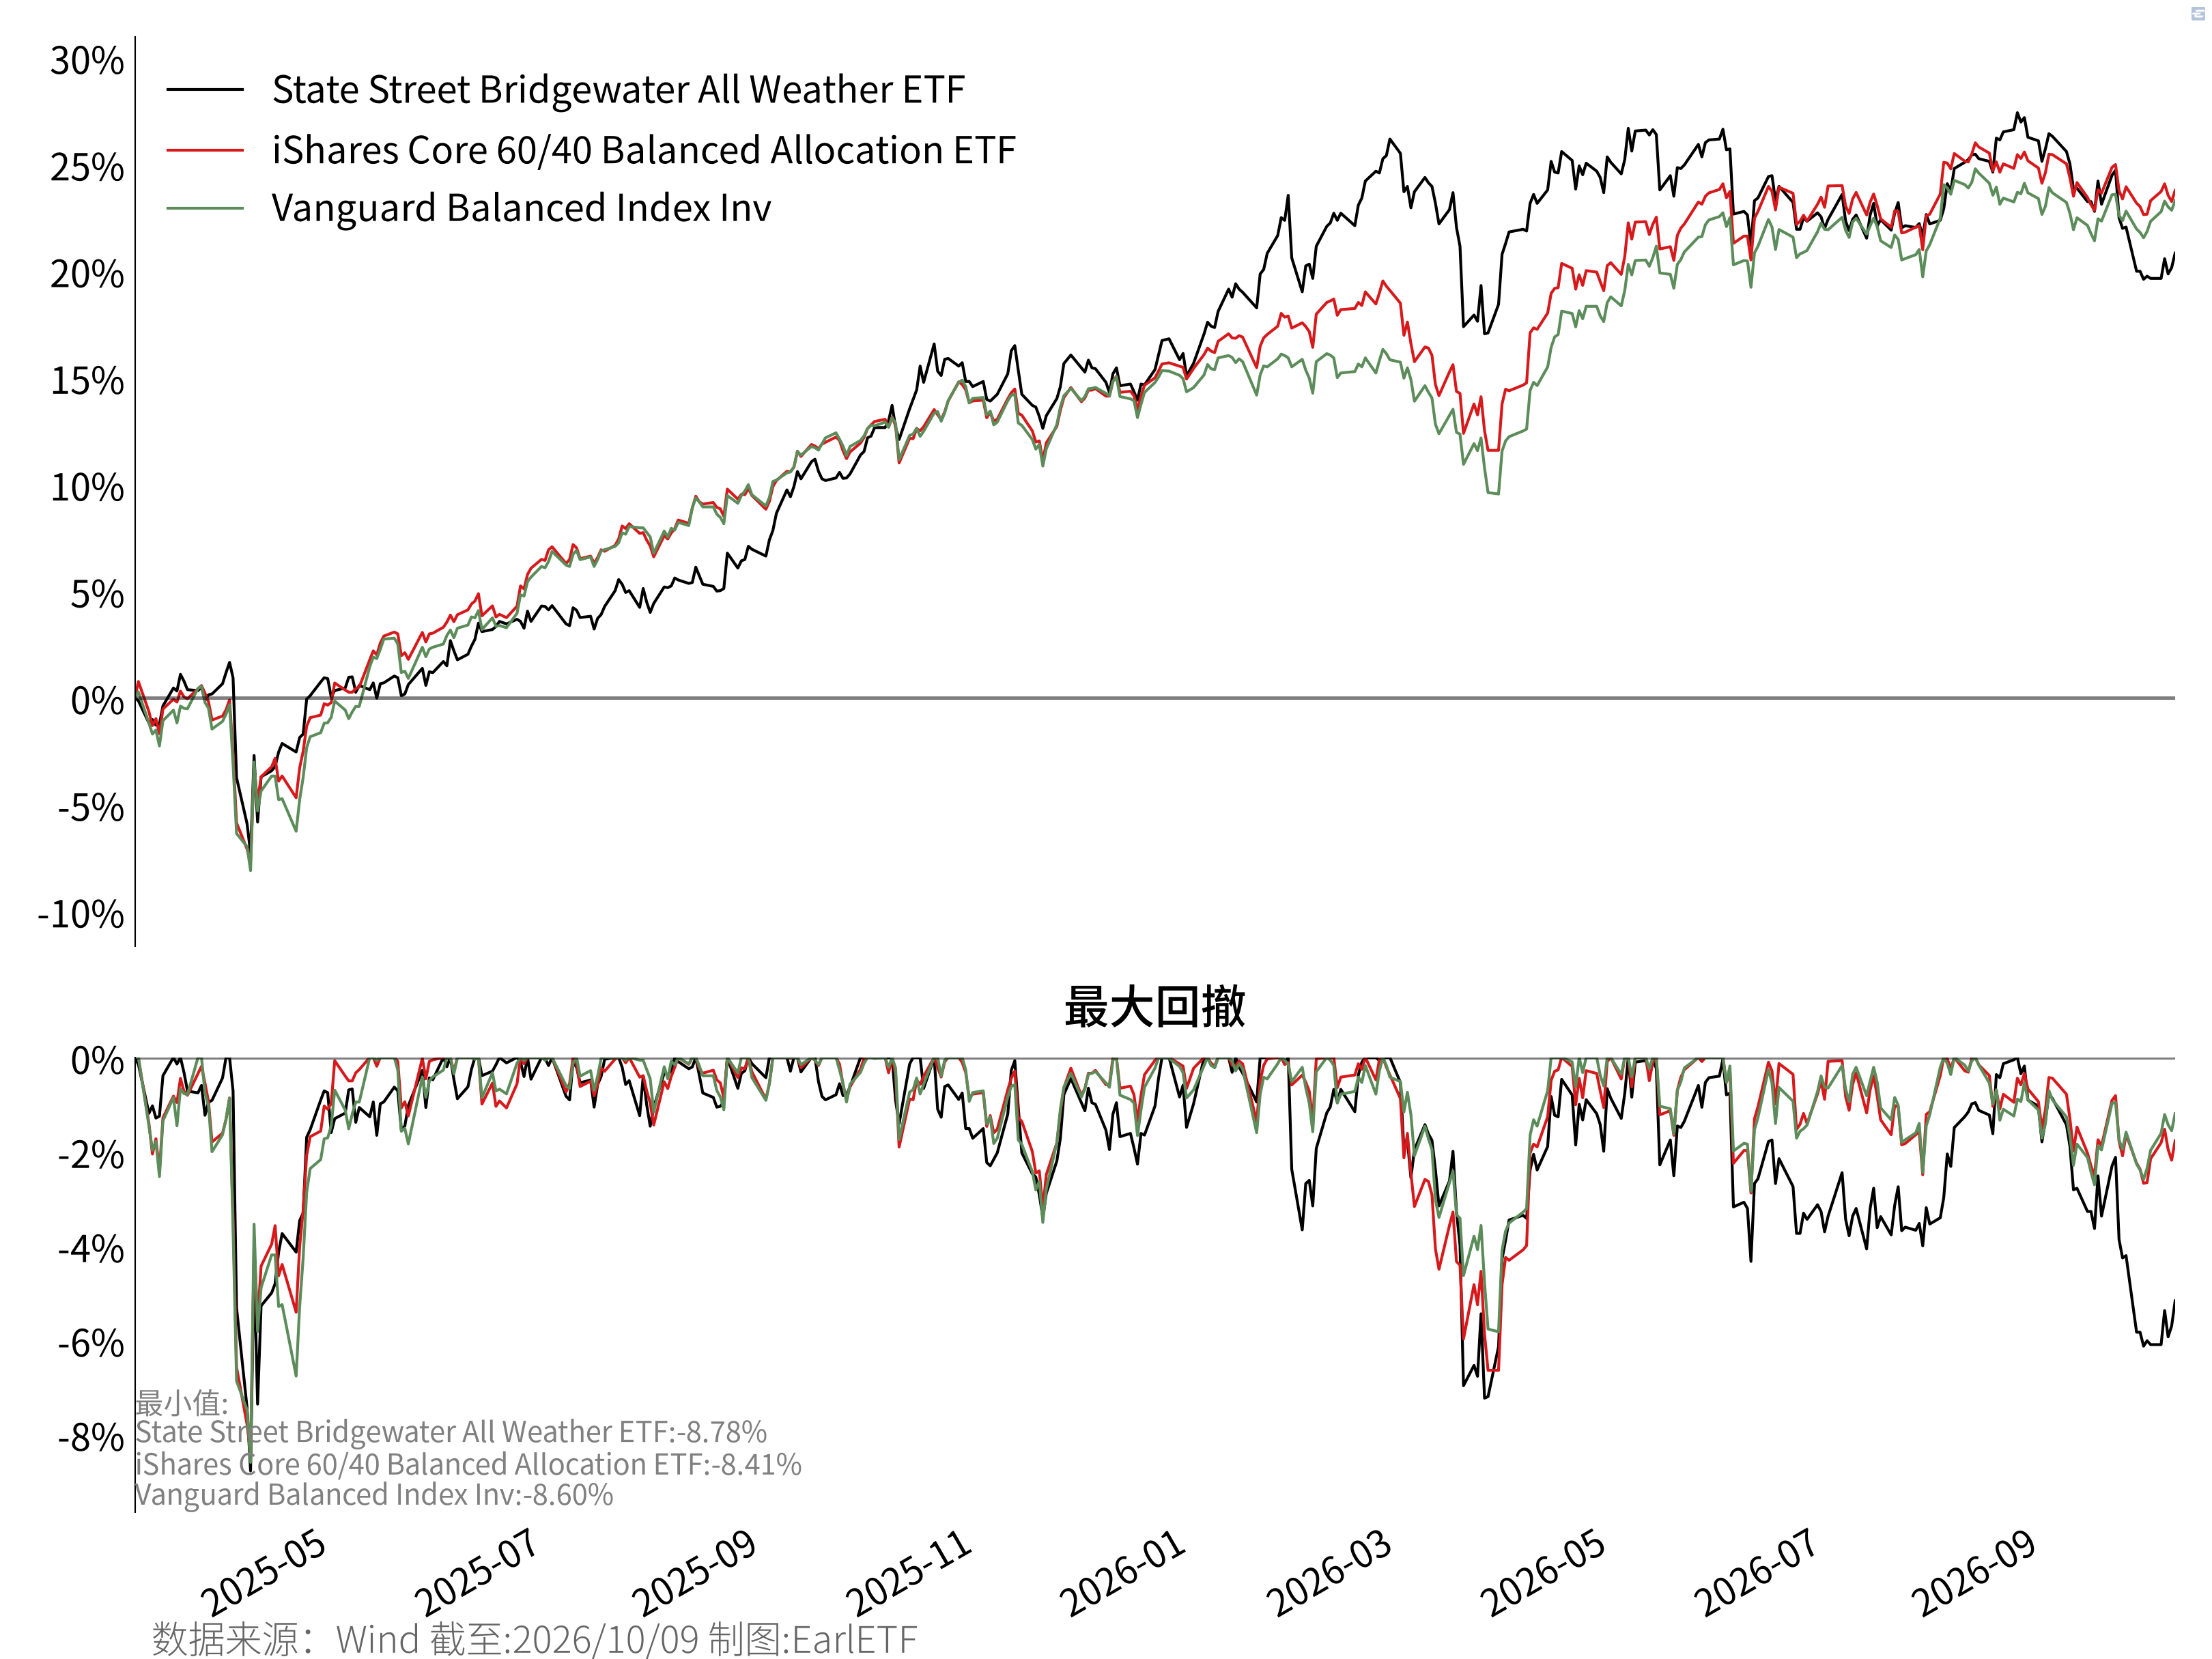
当然,伴随2025年,桥水联合道富发行了ETF版的全天候State street® bridgewater® all weather® ETF (ALLW)13,这种就成了每天都可以进行的比较。
图 22.6 对比了桥水全天候 ETF(ALLW)上市以来与iShares 的股债配置基金(AOR)14与 VBINX 的表现与回撤。iShares 的股债配置基金(AOR)是iShare于2008年推出,基于全球股债60/40配置的ETF组合。暂时来看,ALLW同样没优势。
22.5 走出股债的二维世界
既然 60/40 组合如此经典,资产配置的探索是否到此为止?
答案显然是否定的。
当宏观环境走向复杂,单纯依赖公开市场的名义股票与债券便显露出局限。资产配置的演进史,由此走向了突破股债二维框架、寻找更多不相关资产的探索之路:大宗商品(Commodities)被引入以抵御未预料到的通胀冲击;大卫·斯文森(David Swensen)开创了拥抱流动性溢价与另类资产的“耶鲁模式”(Yale Model);雷·达里奥(Ray Dalio)则从经济环境与风险分配出发,构建了“全天候(All Weather)”策略。
站在 60/40 的肩膀上,一幅更宏大的多资产拼图正在徐徐展开。
Harry M. Markowitz, 《Portfolio Selection》 (phdthesis, The University of Chicago, 1955).↩︎
Antti Ilmanen, 预期收益, 译 朱俊磊 (格致出版社 and 上海人民出版社, 2024), p.45, https://book.douban.com/subject/36690424/.↩︎
查尔斯·D.埃利斯, 赢得输家的游戏:投资者如何长期战胜市场(原书第8版) (机械工业出版社, 2025), https://book.cppinfo.cn/Encyclopedias/home/index?id=4879395.↩︎
William P Bengen, 《Determining Withdrawal Rates Using Historical Data》, Journal of Financial planning 7, 期 4 (1994): 171~80.↩︎
William P Bengen, 《Determining Withdrawal Rates Using Historical Data》 p. 175.↩︎
Philip L. Cooley 等, Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable, 1998年.↩︎
Andrew W. Lo 和 Stephen R. Foerster, 完美的投资组合, 译 安昀 (中国财政经济出版社, 2023), https://book.douban.com/subject/36551783/.↩︎
Jonathan T. Guyton 和 W. Klinger, 《Decision Rules and Maximum Initial Withdrawal Rates》, 2006年, https://www.semanticscholar.org/paper/Decision-Rules-and-Maximum-Initial-Withdrawal-Rates-Guyton-Klinger/2f591ed2f3e08ad79e1c3635a6fc91f43af9d253.↩︎
Michael S. Finke 等, 《The 4 Percent Rule Is Not Safe in a Low-Yield World》, SSRN Scholarly Paper no. 2201323, Rochester, NY, prepublished 2013年1月17日, https://papers.ssrn.com/sol3/papers.cfm?abstract_id=2201323.↩︎
Michael Kitces, 《Flexible Spending Rules To Avoid FIREing At 4%》, 2019年7月17日, https://www.kitces.com/blog/the-problem-with-fireing-at-4-and-the-need-for-flexible-spending-rules/.↩︎
Amy C. Arnott 和 CFA, 《How Morningstar’s Retirement Advice Stacks Up Against the 4% Rule》, Morningstar, Inc., 2026年8月17日, https://www.morningstar.com/retirement/how-morningstars-retirement-advice-stacks-up-against-4-rule.↩︎
Cliff Asness, 《Putting Parity Performance into Perspective》, AQR Capital Management, 2015年12月, https://www.aqr.com/Insights/Perspectives/Putting-Parity-Performance-Into-Perspective.↩︎
State Street Global Advisors, 《State Street® Bridgewater® All Weather® ETF (ALLW)》, State Street Global Advisors, 2025年3月, https://www.ssga.com/us/en/intermediary/etfs/state-street-bridgewater-all-weather-etf-allw.↩︎
iShares, 《iShares Core 60/40 Balanced Allocation ETF (AOR)》, iShares, 2008年11月, https://www.ishares.com/us/products/239756/ishares-growth-allocation-etf.↩︎