25 商品ETF的方兴未艾与步履蹒跚
在聊完了黄金之后,本章将展开讨论更广泛的商品投资范畴。
虽然黄金在大类资产中也被归于商品投资,但正如此前所言,黄金和其他的商品,尤其是能源、有色金属、农产品等,有着极大的不同。
黄金几乎不可毁灭,体积又小,仓储成本极低,所以从上古时期就被作为人类的一般等价物使用。相比之下,其他商品(尤其是能源、农产品)的仓储是个极大的问题。所以当它们进入金融市场成为金融标的时,不像黄金以实物黄金作为投资标的,伦敦的黄金定盘价格是最核心的价格。
相比之下,绝大多数的商品都是以期货的方式进行交易,即使后期的商品类ETF,也不例外。或许正是这个原因,所以金融学术界对商品的研究远滞后于股票和债券,差不多拉开序幕要追溯到1980年。
25.1 滋维·博迪的拓荒
在回顾对于商品长期投资收益的梳理时,滋维·博迪(Zvi Bodie)1与维克多·I·罗桑斯基(Victor I. Rosansky)在1980年发表在《金融分析师杂志》(Financial Analysts Journal)发表的论文“Risk and Return in Commodity Futures”(商品期货的风险与收益)2无疑是一篇绕不开的开创性论文。
关于滋维·博迪,这里还是要多说几句。这位经济学家虽然没有获得诺贝尔经济学奖,但其实在学术界的咖位也不低。他长期担任波士顿大学(Boston University)商学院终身教授、金融学荣誉退休教授,两本教科书都相当经典。
一本是《Investments》3,最新英文版已经是第13版。国内翻译引入了第12版,以《投资学》4为名出版。另一本是《Financial Economics》5,是和诺奖得主罗伯特·C·默顿(Robert C. Merton)合写的,最新版是2008年的第二版。
说回1980年的论文,这篇论文通过回测1950—1976年间23种商品期货等权重组合,首次系统性证明了完全抵押的商品期货多头组合能获得媲美股票的超额收益。
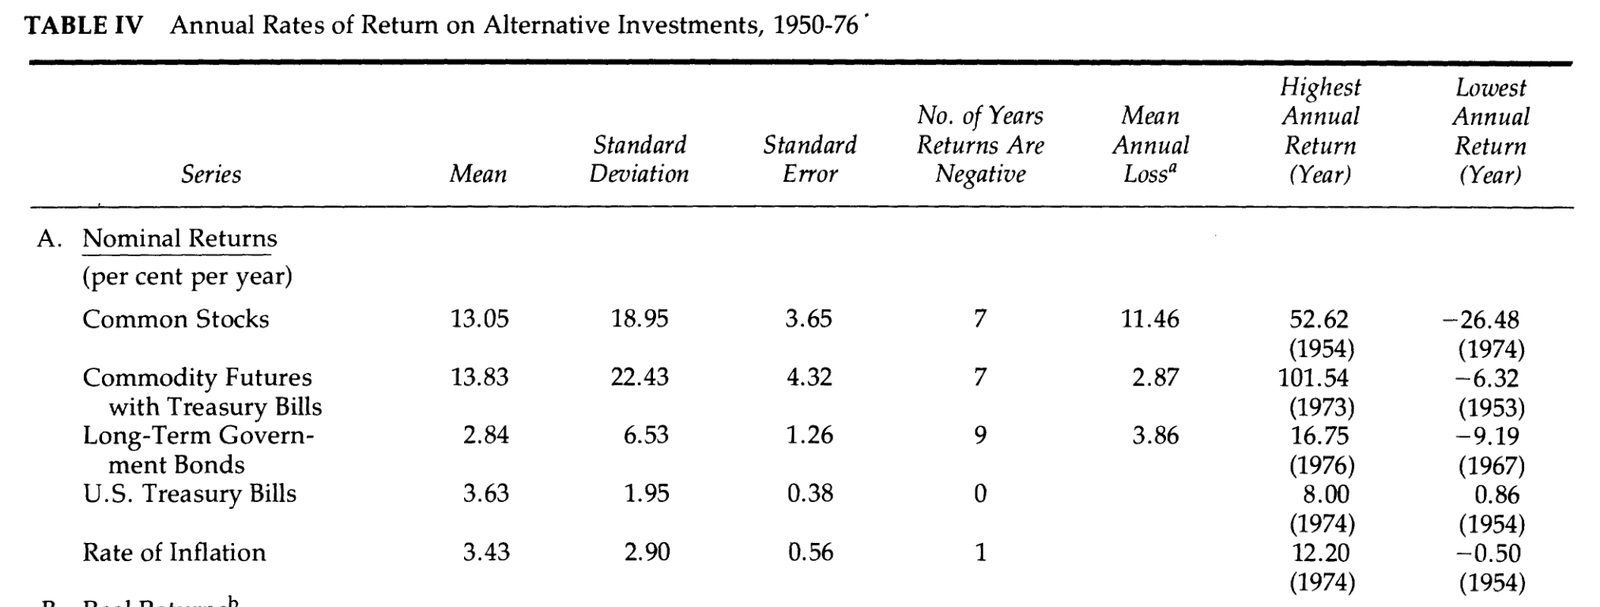
要知道,在很长一段时间内,学术界对商品期货的收益其实不那么关心。之前也提到,对股票的研究如果从格雷厄姆算起,甚至可以追溯到二战之前。在二战之后,马克维兹的投资组合理论更是拉开了对股票组合的深入研究,尤金·法玛的三因子模型更是锦上添花。但很长一段时间内,金融学对商品期货其实是不那么在意的。一方面这里面有一定的偏见,就在于当时的经济学家普遍认为,股票和债券能分享经济增长的收益,是一种有现金流的投资;而商品期货是一个零和博弈,所以长期不怎么关注。
另一方面也在于商品期货的数据特别麻烦。1960 年芝加哥大学证券价格研究中心(CRSP, Center for Research in Security Prices) 的成立,让美国的学术界对于股票的研究难度降低了许多,教授们不需要再自己去收集汇总股票的数据,而是直接使用CRSP的数据即可。相比之下,期货数据始终没有机构去专门的整理,而且期货合约一个一个拼接,又是一个特别复杂的技术活,本身技术处理难度就比股票大。所以,哪怕是从做研究的难易程度来看,金融学的教授们也更愿意去研究股票。在金融学界,这种现象甚至被形象地称为“街灯效应”(Streetlight Effect)——酒鬼在路灯下找钥匙,不是因为钥匙掉在路灯下,而是因为只有路灯下看得清。
滋维·博迪会领衔研究商品期货,其实也不是他对商品期货有多大的兴趣,关键在于1970年代,美国通胀高企,商品期货作为一种对冲通胀的工具,具有了实务价值,所以引发了滋维·博迪的关注。但在这篇论文之后,滋维·博迪除了1983年又写了一篇“Commodity Futures as a Hedge against Inflation”(商品期货作为一种通胀的对冲工具)6,之后就不怎么研究商品期货。他的学术兴趣转向了生命周期金融学(Lifecycle Finance)与固定收益型养老金体系的偿付风险。他与诺贝尔经济学奖得主罗伯特·C·默顿展开了广泛合作,重点解决的是“如何确保个人或机构在退休时拥有确定的购买力”。伴随美国1997年推出的通胀保值国债(TIPS, Treasury Inflation-Protected Securities),滋维·博迪更认为对普通人的养老体系而言,通胀保值国债才是更好的选择,商品期货反而有太多的问题。
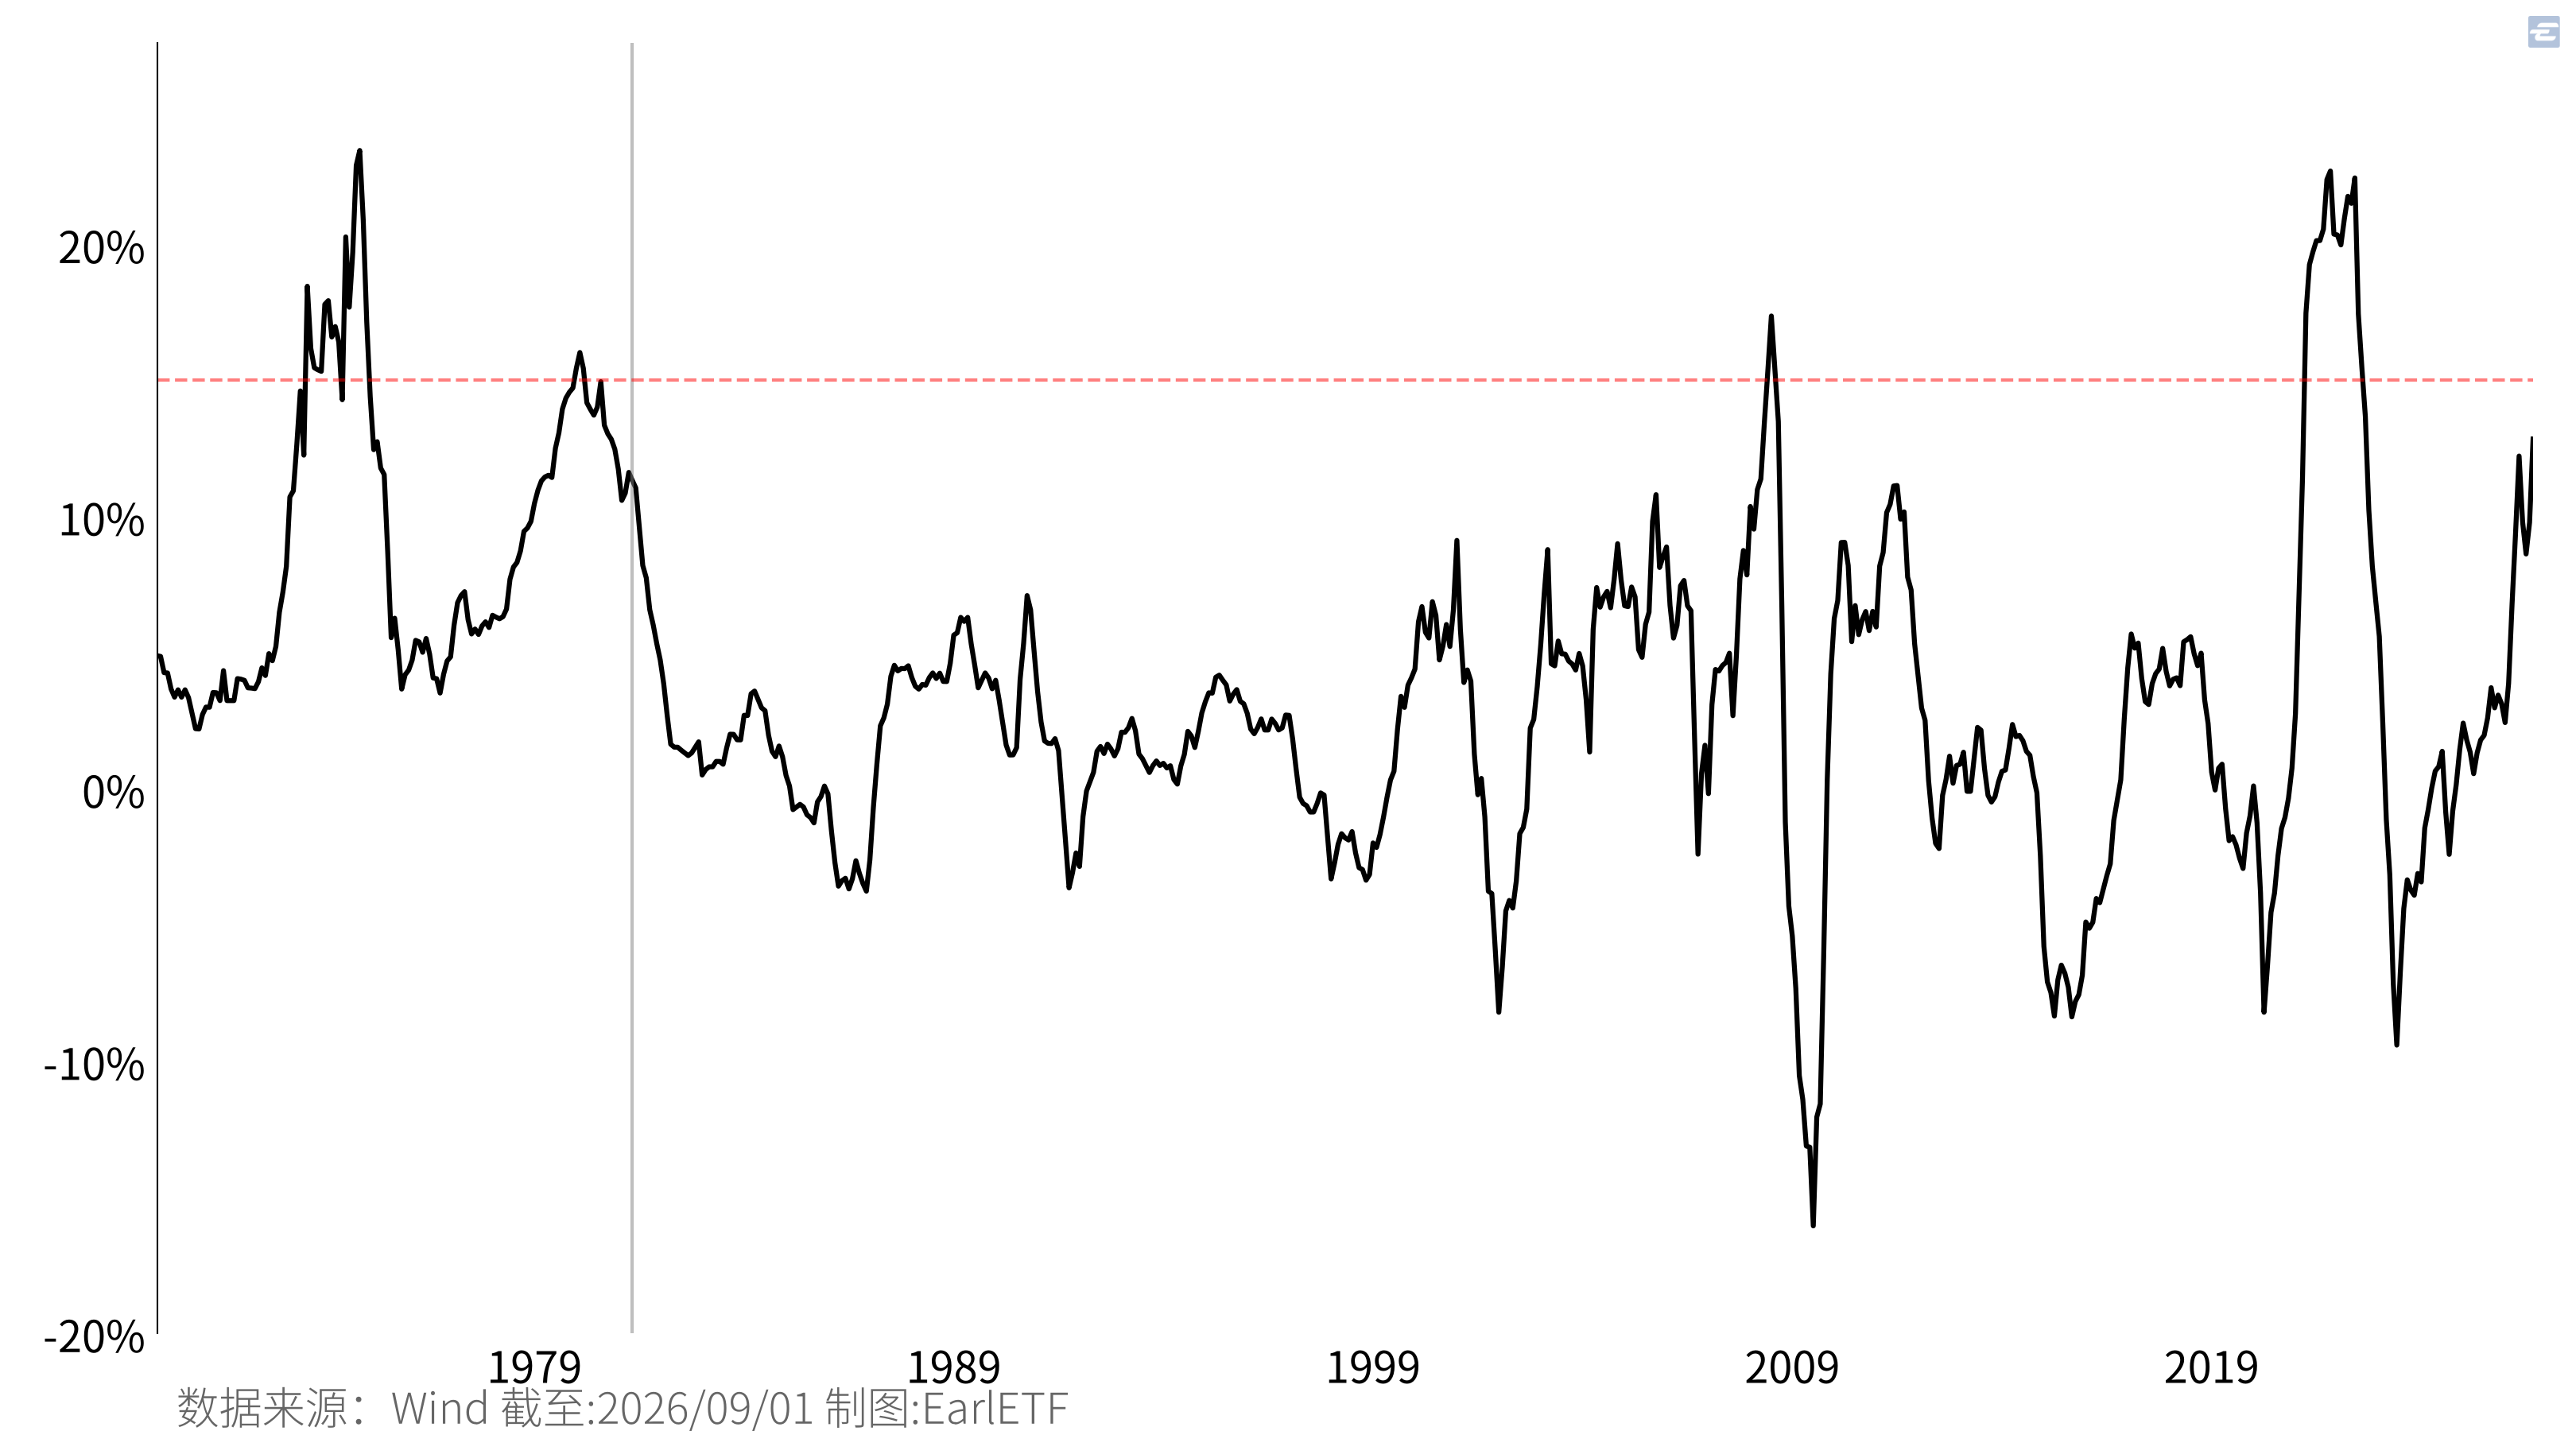
当然,我们站在历史后视镜看,也可以理解这种转变。1970年代,因为通胀厉害,所以研究用商品期货对冲,有现实的意义。图 25.2 是美国PPI中的商品价格同比变化。由于学界横跨百年系统性的商品指数非常的匮乏,所以这个现货与生产者价格指数常被作为替代 1970 年前后期货数据缺失的长周期宏观代理指标。这里也用起来观察商品期货的价格变动。图中我标记了滋维·博迪论文发表的时间,可以看到之后美国的商品价格就一路下降,通胀的担忧,变得无足轻重了。
仔细观察上图,就会发现类似同比15%的增速,在美国PPI数据上,要到差不多2005年后才出现,在2008年7月达到17.36%的最高值。
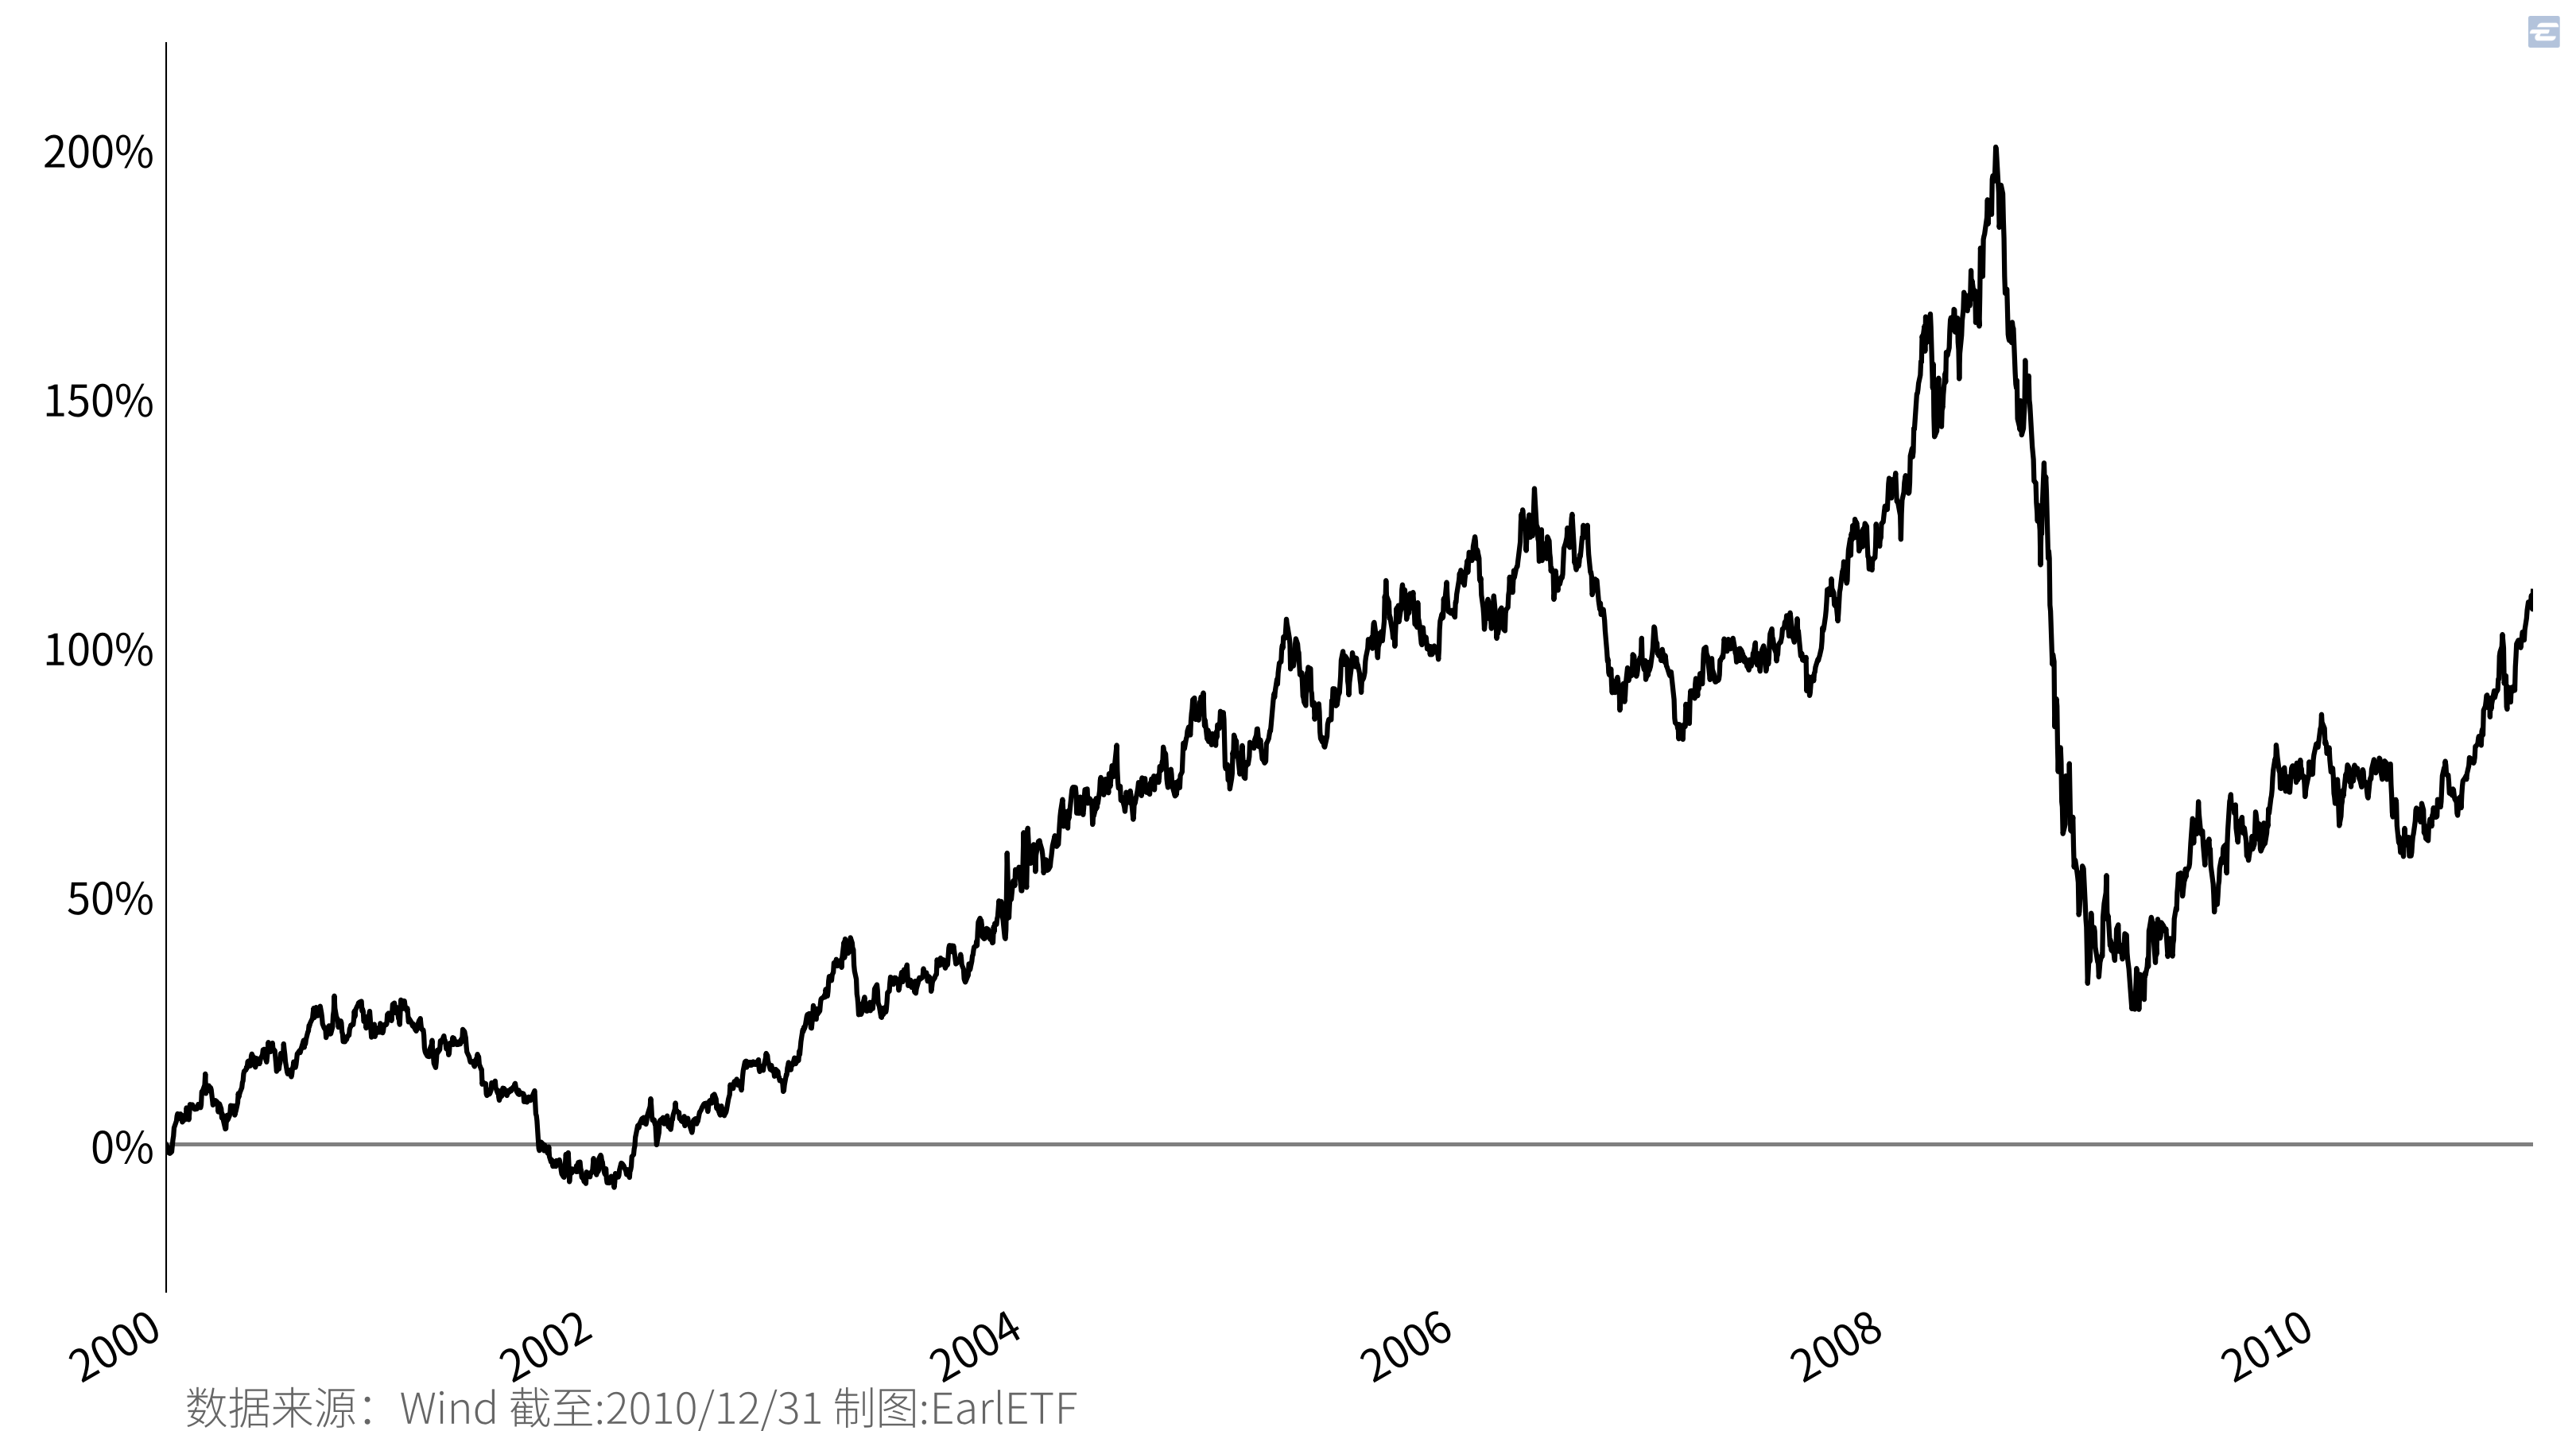
当然,那时候美国金融界已经有非常多的商品指数了,下图就是早年比较著名的路透CRB商品指数在2000年至2010年之间的走势,可以看到在2008年次贷危机见顶之前,不到十年涨了200%。这波商品上涨的背景,相信诸位可能就比较熟悉了。伴随中国经济的发展并成为世界工厂,对所有大宗商品的需求都在上升。那些年从铁矿石到原油,各类需求都在快速增加中,那是全球化最好的年代,当然也是商品投资的黄金年代。
25.2 1871年以来的商品期货投资
也正是在商品指数大涨的年份,关于商品作为一种金融资产,也有了两个重要的历史事件。
第一个,是2004年,加里·戈顿(Gary Gorton)与海特·罗文霍斯特(K. Geert Rouwenhorst)合著的论文“Facts and Fantasies about Commodity Futures”(关于商品期货的事实与幻想)7以美国国家经济研究局(NBER, National Bureau of Economic Research)工作论文形式发布,并于 2006 年正式刊载于《金融分析师杂志》(Financial Analysts Journal),后来曾荣获格雷厄姆和多德奖(Graham and Dodd Award)。
这篇论文应该算是时隔二十多年之后,又一篇对大宗商品收益定调的论文,更被广泛视为现代大宗商品作为独立大类资产进行配置的奠基之作。
毕竟,相比滋维·博迪当年的论文,这篇论文首次系统构建了 1959 年至 2004 年跨度达 45 年的商品期货等权重指数数据库,有了更强的数据支撑。更重要的是,这篇论文的作者,对于商品追踪的学术兴趣很持久。2015年,两人又发表了“Facts and Fantasies about Commodity Futures Ten Years Later”(十年后关于商品期货的事实与幻想)8,系统检验了 2004—2014 年样本外(Out-of-sample)表现。
到了2026年,两位作者中的海特·罗文霍斯特,和另两位合作者,又发表了“An Index of Commodity Futures Returns Since 1871”(1871年以来的商品期货收益率指数)9,将数据向前回顾到1871年,提供了足够长期的商品期货价格回顾。关于最新这篇论文的详细分析,可以参见 第 34 章 《商品期货155年:收益不输美股,但从不均匀分配》。
在这项长达155年的全景研究中,作者手工整理了覆盖230个商品期货合约的庞大数据库(包含大量历史上已退市的品种,彻底排除了幸存者偏差),为“商品期货长期收益率靠谱”提供了坚实的实证支撑:
第一,全样本风险调整后收益媲美股票。从1871年至2025年,全额抵押的等权重商品期货指数年化总回报为8.90%(几何均值8.20%),年化超额收益达5.50%,年化波动率为14.30%,夏普比率为0.38。作为对比,同期美股的年化超额收益为6.60%,波动率为16.20%,夏普比率为0.41。在长达一个半世纪的复利累积下,商品期货的总回报曲线与股票保持着相近的上升斜率,远远跑赢了通胀(图 25.4)。
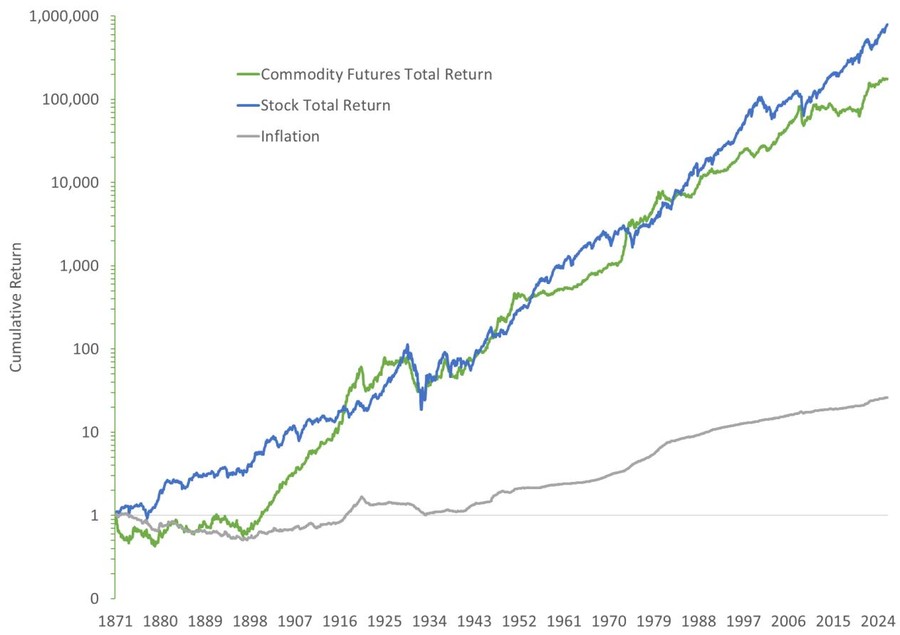
第二,50年维度的稳定性甚至超越股票。若将155年划分为三个约50年的子周期,商品期货展现出了极高的一致性(表 25.1):其50年几何均值总回报始终稳定在7.80%—8.70%的窄幅区间,夏普比率在0.31—0.48之间;反观美股,在三个50年周期的几何均值回报在6.50%至12.60%之间大幅跳跃(夏普比率0.29—0.57)。在半个世纪的宏观长尺度上,商品期货的长期收益表现出极强的确定性。
| 时期 | 商品期货几何均值(%) | 股票几何均值(%) | 商品夏普比率 | 股票夏普比率 |
|---|---|---|---|---|
| 1871–1922 | 7.80 | 6.50 | 0.31 | 0.29 |
| 1923–1974 | 8.70 | 8.50 | 0.48 | 0.38 |
| 1975–2025 | 8.20 | 12.60 | 0.37 | 0.57 |
第三,收益来源并非零和博弈。期货之所以能大幅跑赢现货(155年商品现货超额收益仅3.20%),主要来自两重驱动:一是全额抵押交易下保证金结余投资短期国债所获取的无风险利息(年均约3.50%);二是便利收益在扣除仓储成本后的净展期补偿(Interest-adjusted Carry)在百年尺度上累积为正,实证验证了凯恩斯的正常现货升水假说——实体产业为规避价格波动向期货多头让渡了持久的风险溢价。
第四,收益分布呈“块状”,兼具强配置价值。尽管半世纪维度极稳,但商品在单年或10年维度的表现并不均匀,单年跑赢股票的年份仅占约43%。然而,商品回报主要由实体供需与宏观冲击驱动,与股票基本面高度脱钩。在股票承压或遭遇高通胀的艰难年份,商品往往能挺身而出贡献强劲正收益,这正是资产配置所追求的有效分散。
关于2026年的这篇论文,更详细的不妨移步第 34 章 《商品期货155年:收益不输美股,但从不均匀分配》阅读。这里要回到2004年那篇论文的两位作者加里·戈顿与海特·罗文霍斯特。
美国那个时代的金融学教授,在有了新的学术发现之后,产学研紧密结合是一股潮流,之前已经提到过好几位创立过资管公司的教授,加里·戈顿与海特·罗文霍斯特也不例外。他们联合几位指数业界人士,创立了研究型量化资产管理机构SummerHaven Investment Management10。不过从最新的公司官网来看,这两位的角色略微有些微妙,加里·戈顿已经不在领导团队的列表中,而是以研究者的身份出现,海特·罗文霍斯特则仍在。
这家公司做的事情是将现代商品学术理论(现货溢价、实物库存周期与多因子模型)系统性地转化为可投资的规则化“聪敏贝塔”(Smart Beta)商品指数与 ETF 产品。
它家最著名的商品指数是SummerHaven Dynamic Commodity Index,这个指数结合罗文霍斯特关于微观物理库存与便利收益(Convenience Yield)的学术研究,将商品期货期限结构中的现货溢价(Backwardation)程度作为低实物库存的核心代理变量,优选展期收益最高(现货溢价最深)的品种并叠加价格动量。
这个指数已经有ETF产品——The United States Commodity Index Fund® (USCI)11 ,成立于2010年,目前的管理规模在4亿美元左右。
此外,另一只跟踪铜价但动态展期的ETF产品,The United States Copper Index Fund (CPER)12,成立于2011年,目前的管理规模也有将近7亿美元。
25.3 DBC拉开商品ETF序幕
让我们重新回到波澜壮阔的2006年,除了“Facts and Fantasies about Commodity Futures”一文发表之外,另一大历史事件,则是商品期货投资工具的平民化与普及。2006年2月,景顺旗下的商品指数ETF(Invesco DB Commodity Index Tracking Fund,代码DBC)13正式在美股上市,普通投资者终于无须直接开立期货账户和面对复杂的展期操作,就能通过持有ETF便捷配置商品期货组合。
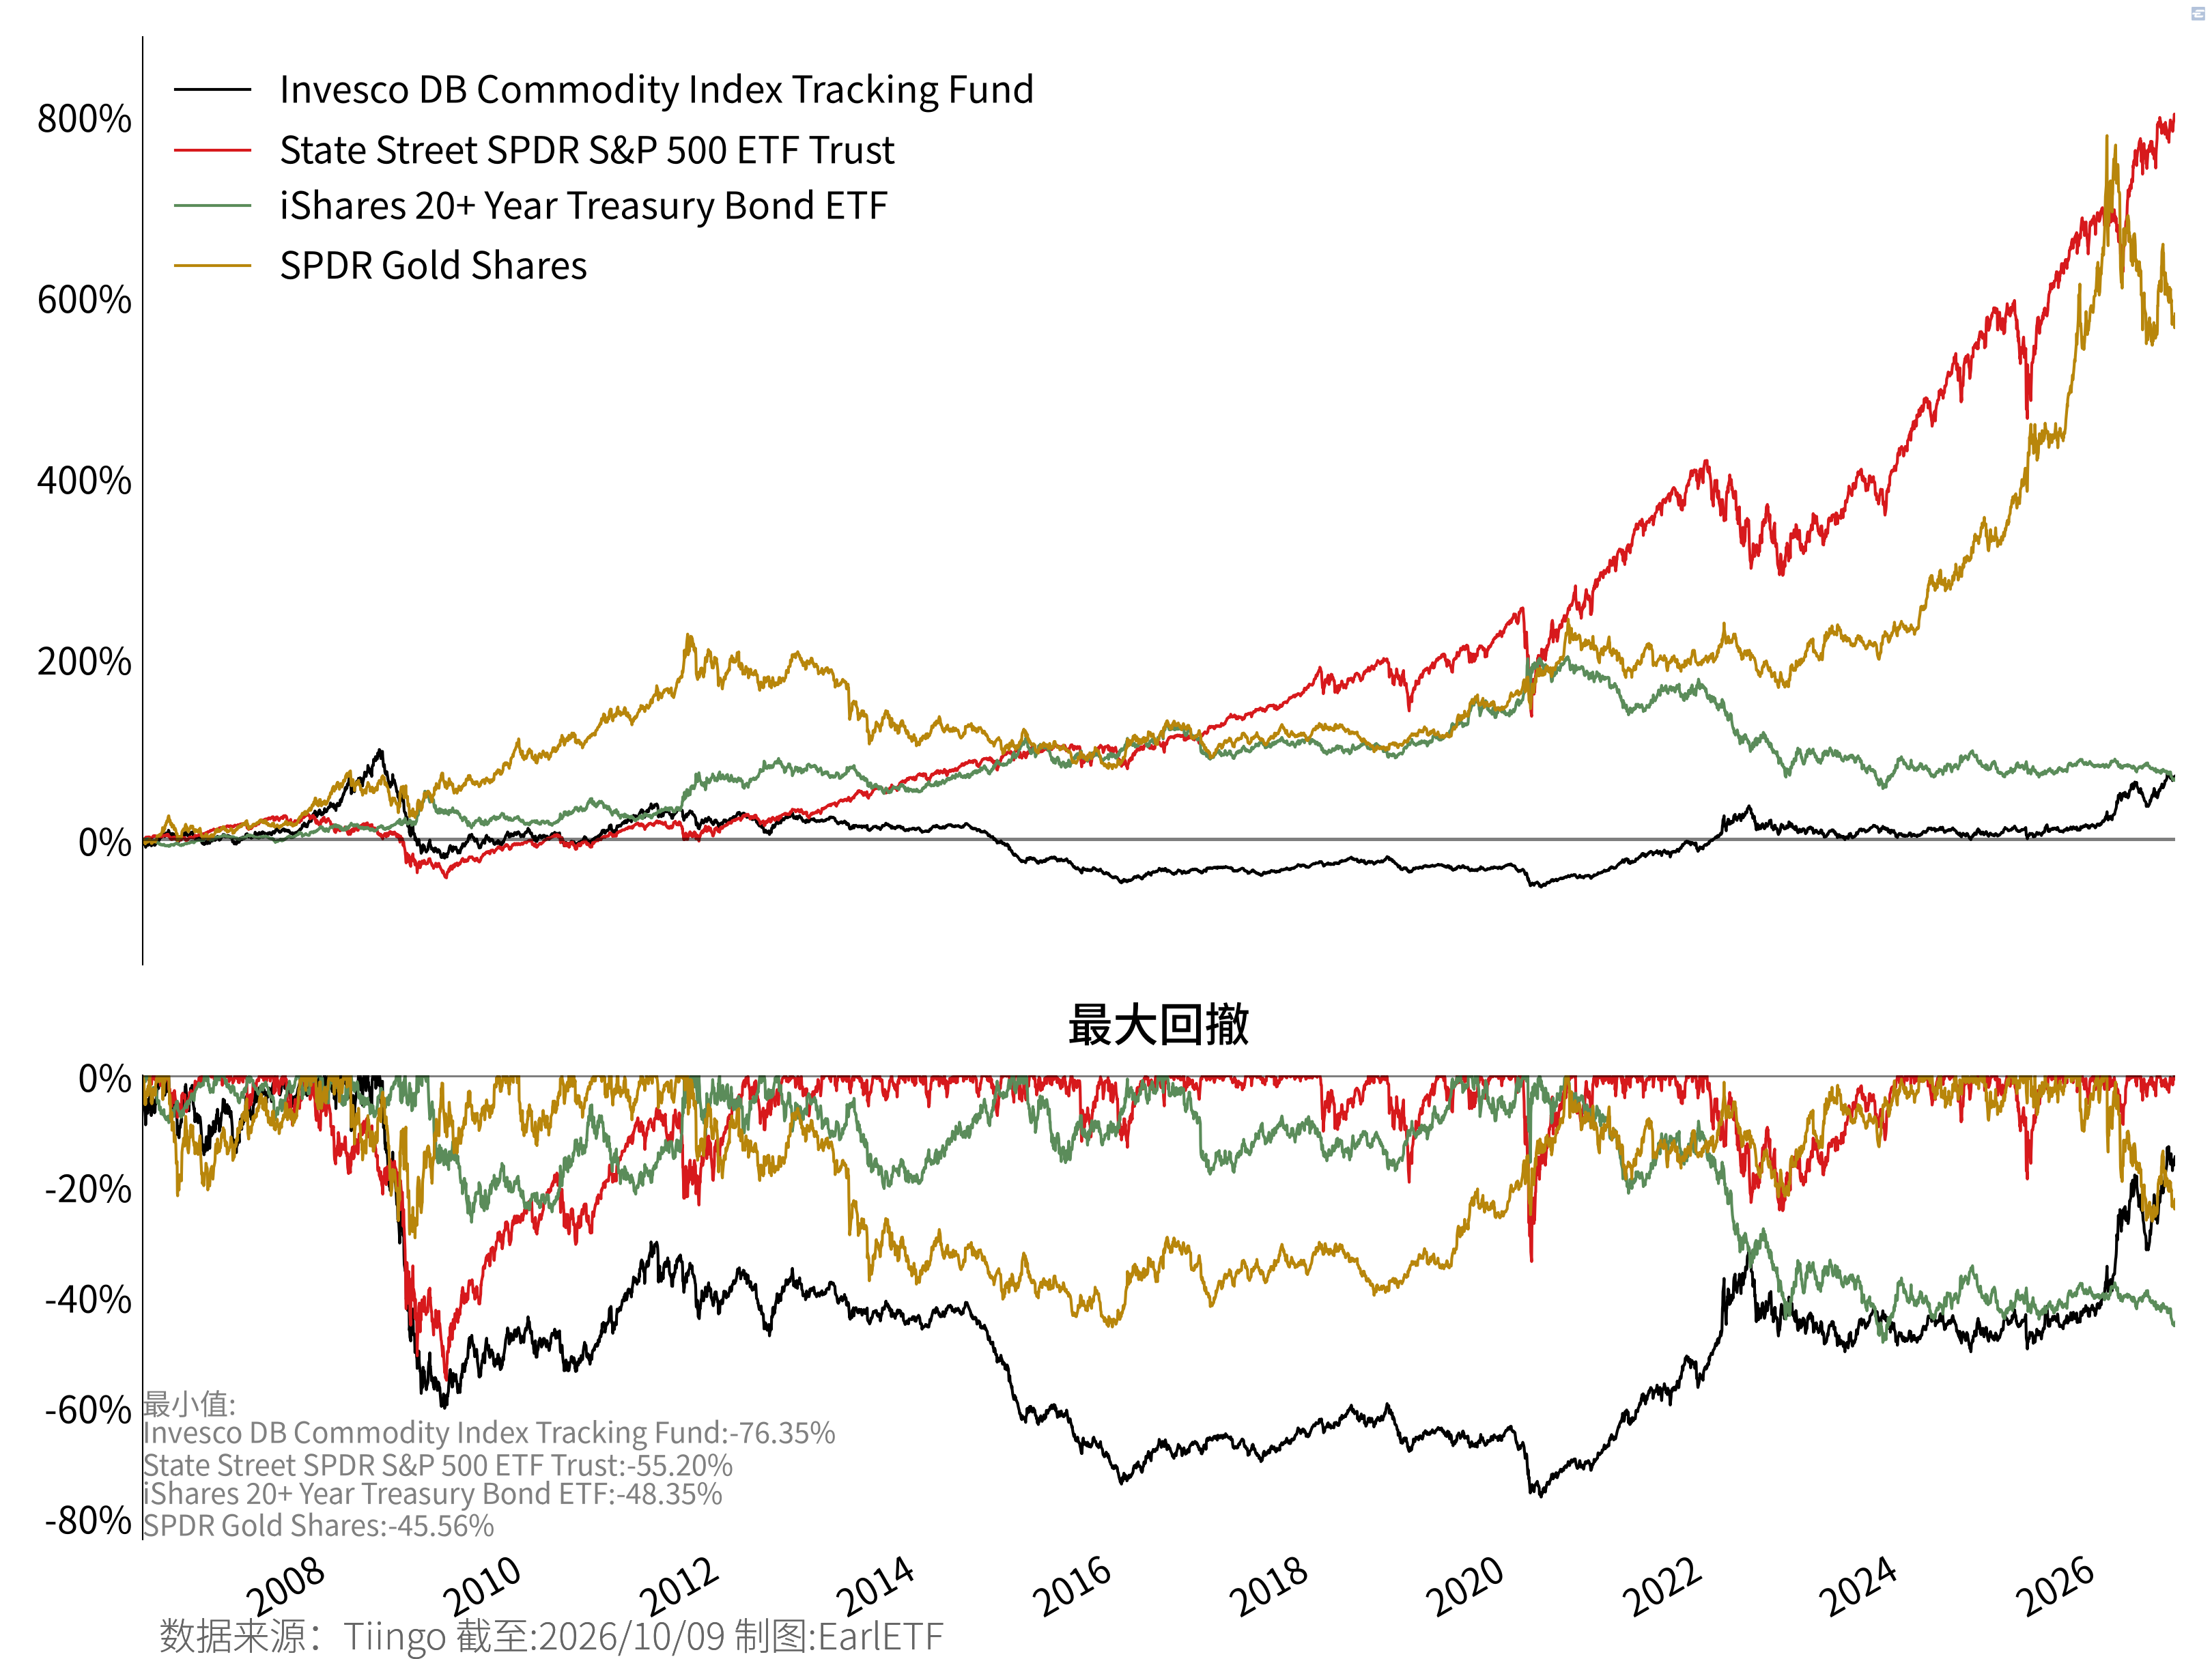
不过, 从 图 25.5 可以看到,DBC为代表的商品类ETF,可谓有些生不逢时,诞生没多久就遇上了2008年次贷危机。整个全球经济处于下滑期,对商品的需求也大幅消减,所以成立之后很多年中,DBC依然是负收益阶段,真正有所改观还是在2021年之后。
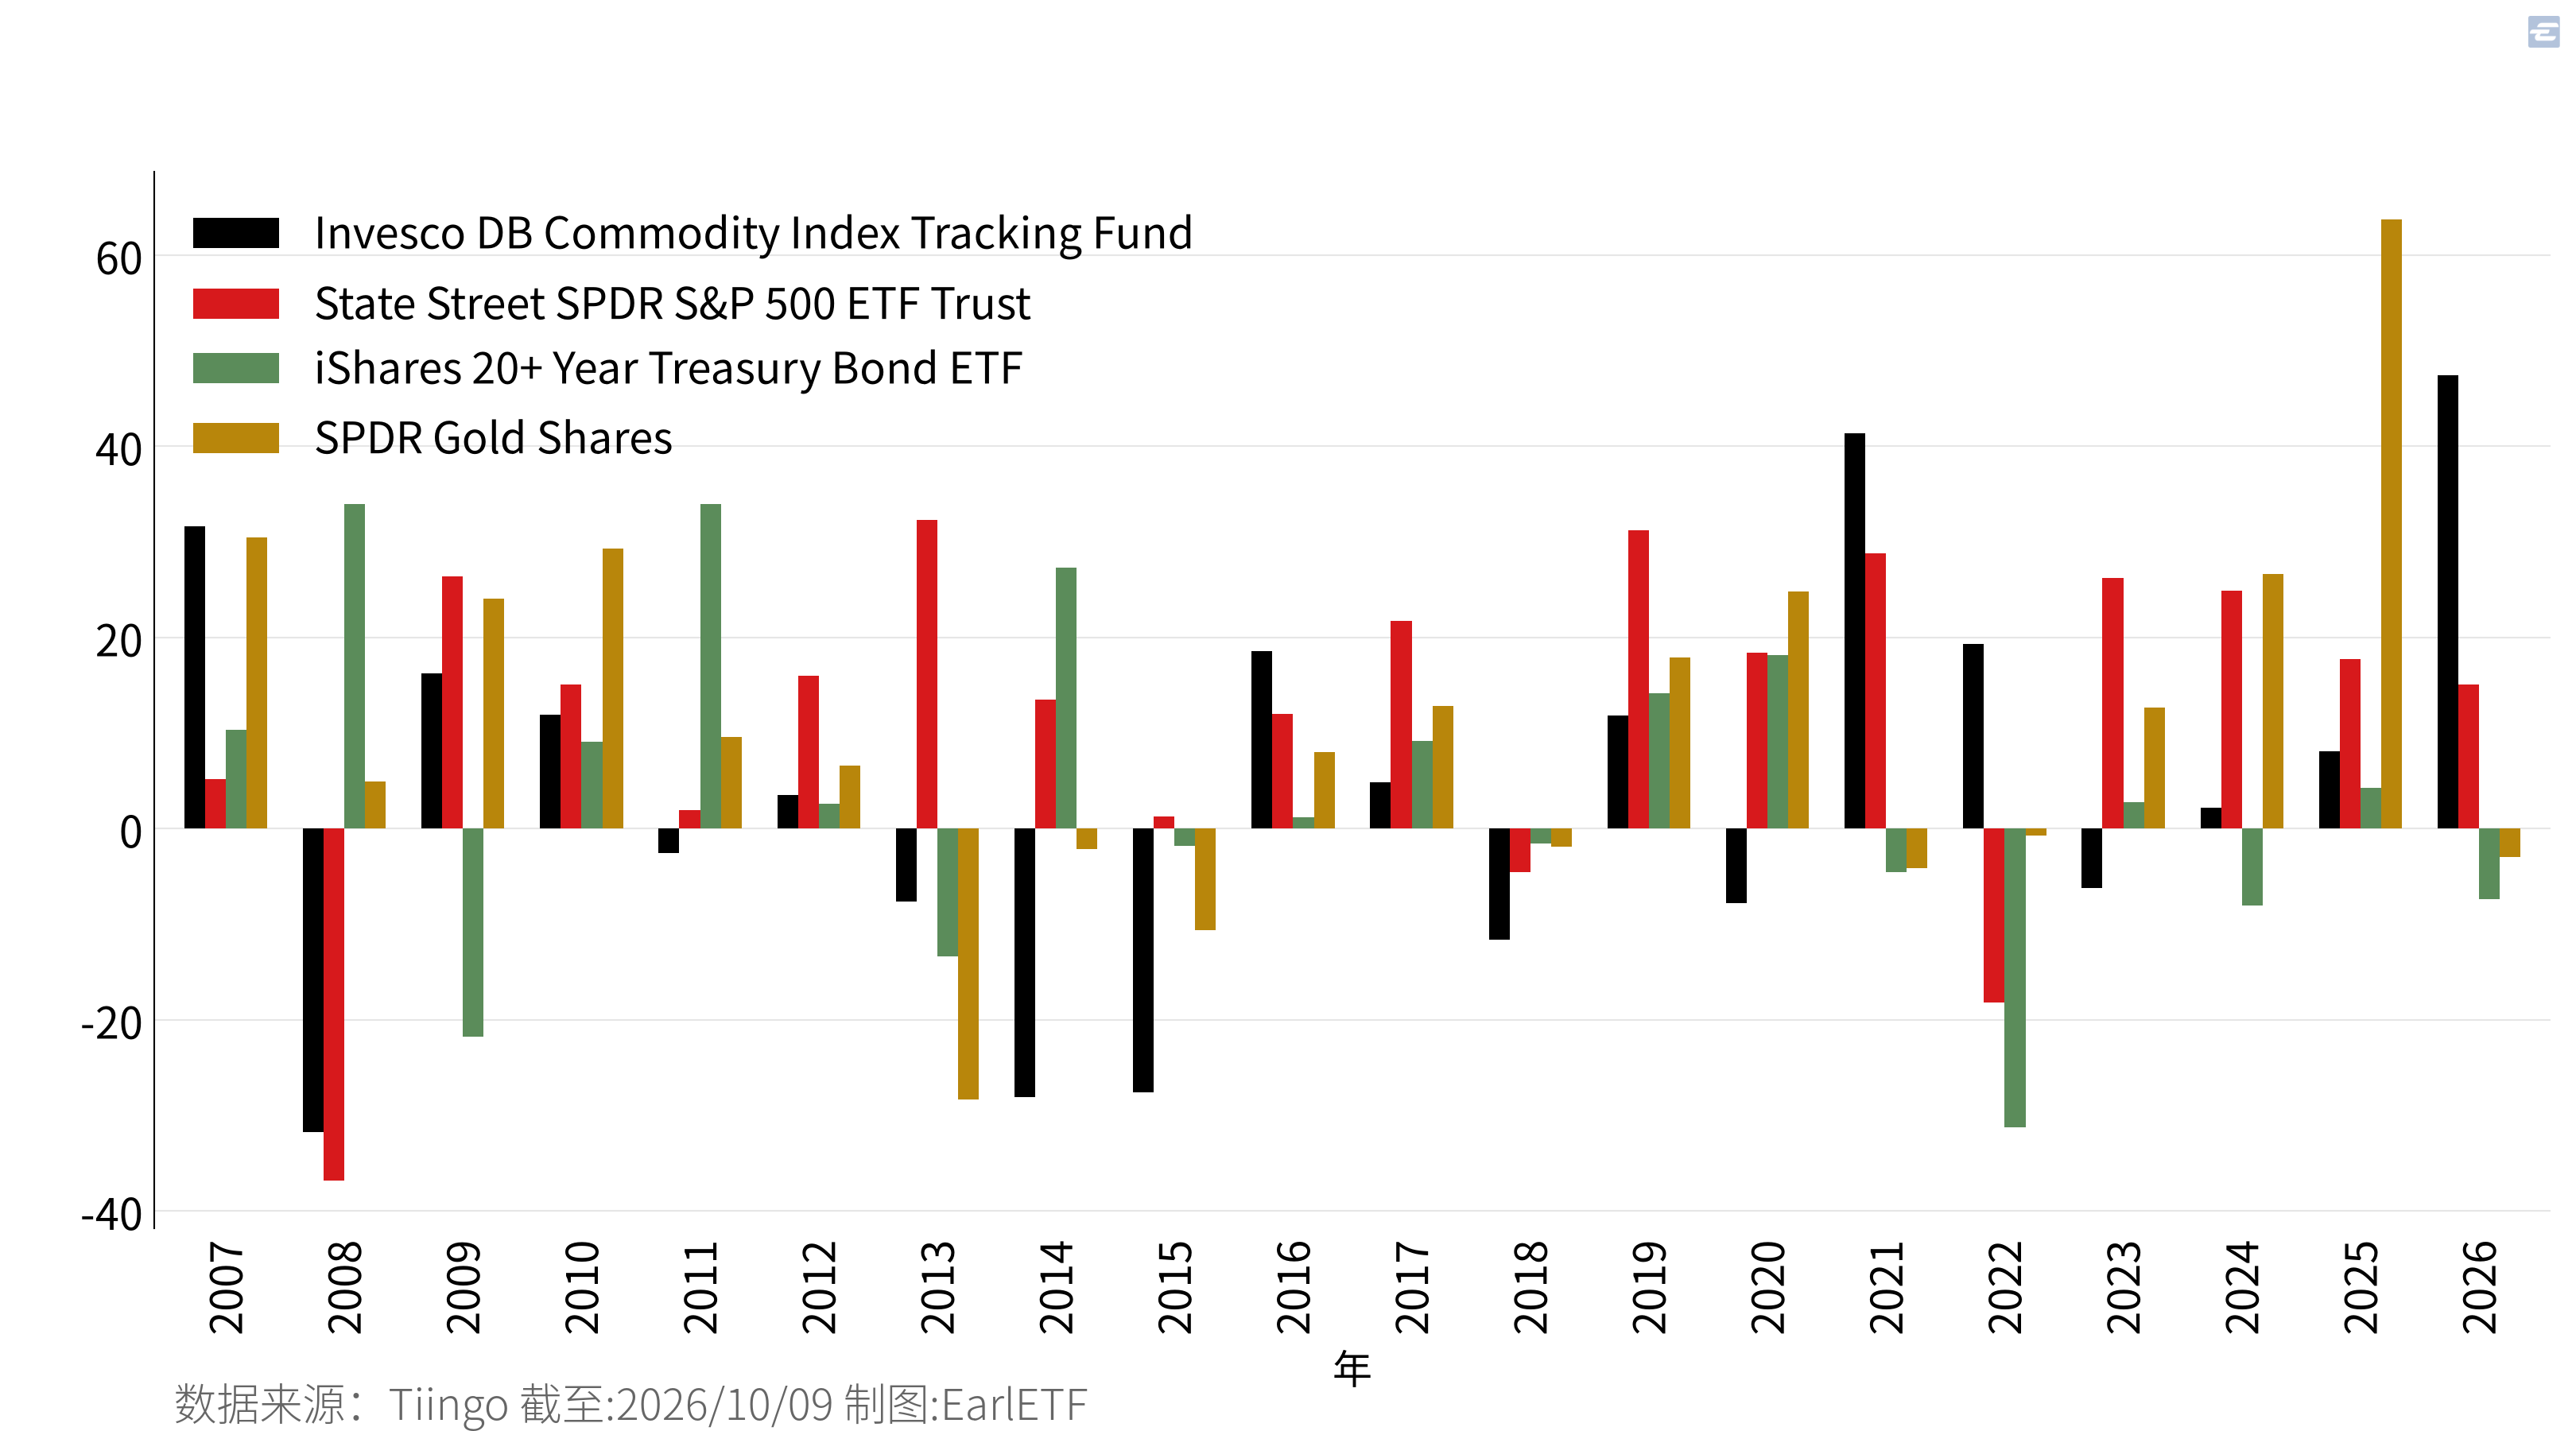
尤其是2022年,当股债金都下跌时,DBC却是出现超过40%的收益。而2026年前三个季度,同样表现几位优异。这里不得不提的一个背景就是DBC这支最早的商品ETF,权重上极为倾向于能源,差不多是半壁江山,所以其表现,其实与油价高度相关。所以当年除了DBC追踪整体的商品指数,还有DBB(工业金属)14、DBO(能源)15、DBA(农产品)16等商品子类的ETF。
此后,美国ETF行业也在不断创新,为了应对DBC这样过于侧重能源的问题,在2017年有了类似BCI17这样追踪彭博商品指数 (Bloomberg Commodity Index, BCOM)的新商品ETF。彭博的这个指数有单品种(15% / 25%)与单板块(33%)权重硬上限规则,所以更为分散。跟踪这个指数的还有COMB18,一般都被视为第二代商品ETF。
当然,在第二代商品ETF中还有一个DBC的近亲,那就是PDBC19,成立于2014年,主要是针对美国税制问题。PDBC 采取了 1940 年投资公司法的主动/类被动架构,通过开曼子公司持有期货,向投资者发放标准的 Form 1099 而不是繁琐的 Schedule K-1,大大方便于自动报税,而且管理费(0.59%)也显著低于 DBC(0.84%~0.89%),目前规模已经超过PDBC。
再之后,也有了HGER20这样2022年才成立,以“通胀敏感度(Inflation Sensitivity)”为核心动态加权的第三代商品ETF,这个产品恰好击中了投资者对于这两年通货膨胀的担心,所以规模上的特别快。目前的管理规模已经在50亿美元左右,仅次于PDBC这样的老牌商品期货ETF,并赶超了第二代的BCI等。
第三代商品ETF,也包括前文提及的SummerHaven发行的SDCI21,它是USCI的税收优化版。
25.4 A股商品ETF选择有限
美国的商品ETF发展可谓是方兴未艾,就刚刚我们回顾的,就有第一代、第二代、第三代,甚至还有以趋势跟踪CTA策略来执行的策略类商品ETF。但相比之下,A股的商品ETF发展就比较缓慢。剔除有金交所和期交所支持的黄金ETF之外,目前可用的也就只有3只商品ETF。
从表中可以看到,这三只ETF都是成立于2019年末,随后就再也没有新的商品ETF了。而且从这3只商品ETF具体跟踪的内容来看,也挺有A股特色。如果说有色金属期货ETF还算是一个比较正统的子类商品ETF,跟踪了一篮子的有色金属,那么能源化工期货ETF虽然听着是能源板块的,但实际上它跟踪的是PTA、甲醇和玻璃这三个期货,并不是我们脑海中第一印象会想到的那些品种。至于豆粕商品ETF,跟踪的是单一的农产品,而不是美国DBA,后者是包含多种农产品的子类ETF。
| 代码 | 名称 | 成立日 | 上市日期 | 基金管理人 |
|---|---|---|---|---|
| 159980 | 大成有色金属期货ETF | 2019/10/24 | 2019/12/24 | 大成基金 |
| 159981 | 建信能源化工期货ETF | 2019/12/13 | 2020/1/17 | 建信基金 |
| 159985 | 华夏饲料豆粕期货ETF | 2019/9/24 | 2019/12/5 | 华夏基金 |
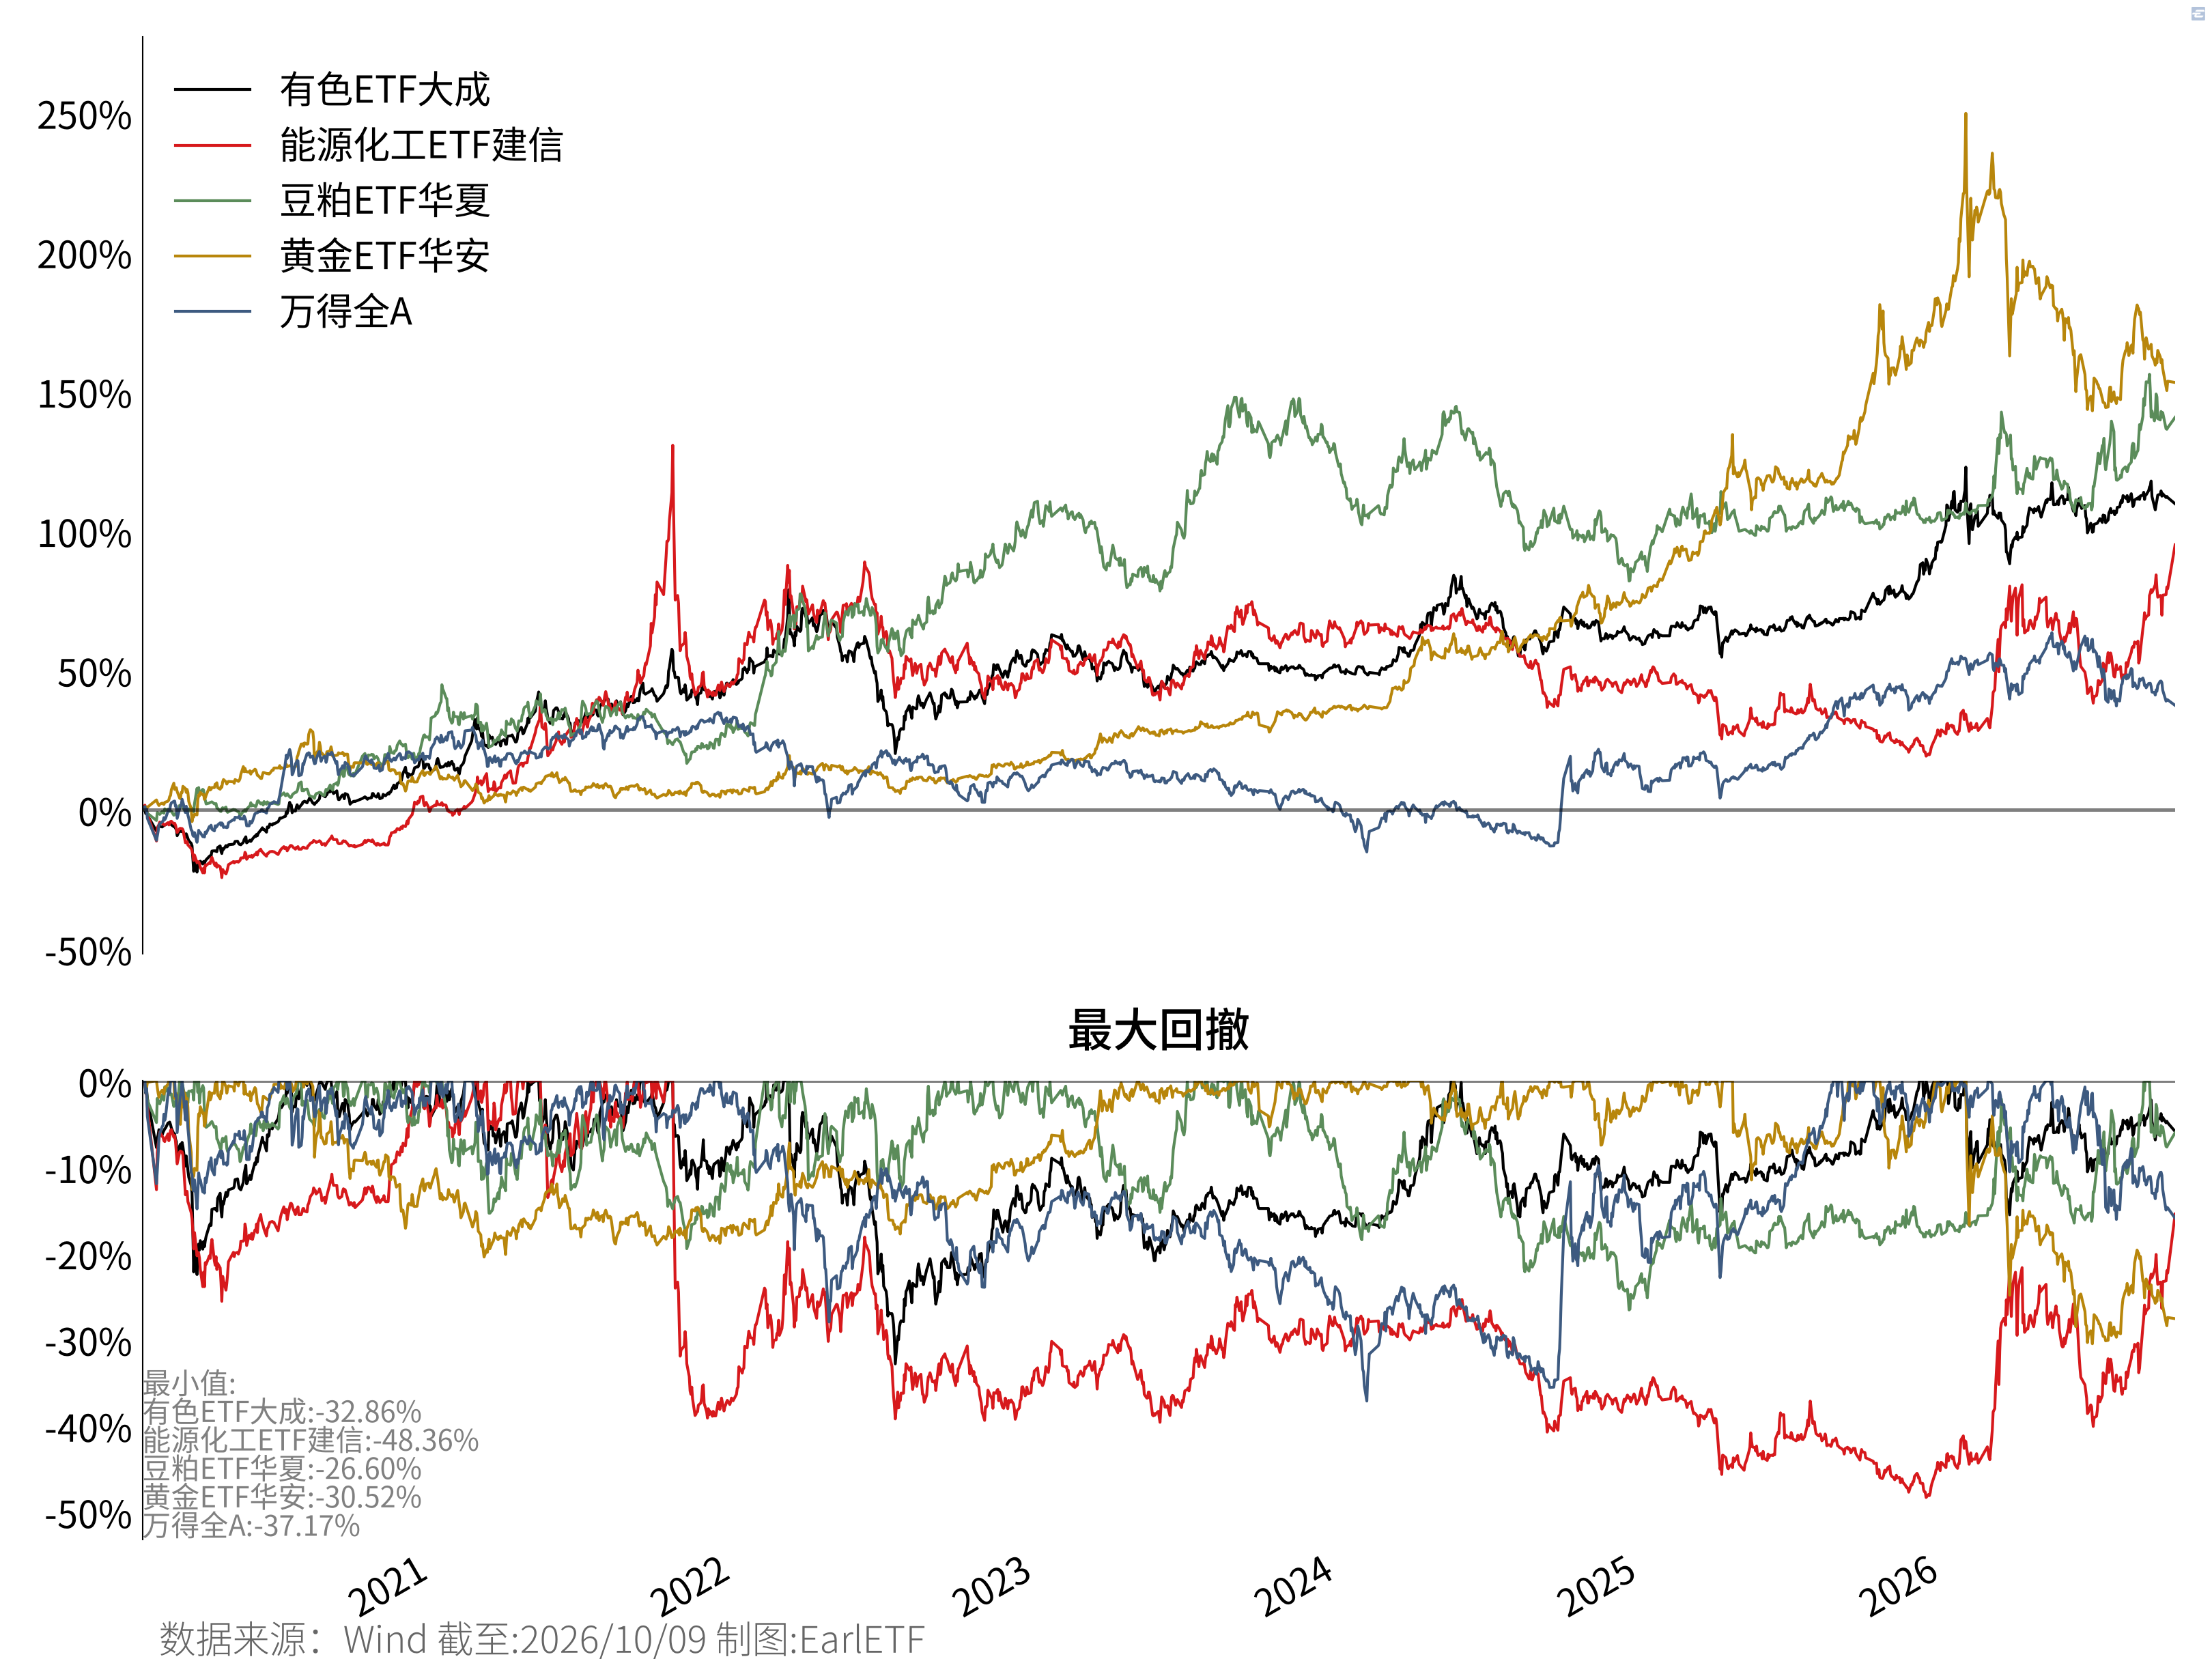
虽然这三只商品ETF从覆盖范围来看,相比美国的同类略微不“美”,但是它们的收益表现却绝对不差。 从 图 25.7 可以看到,成立迄今尽然都跑赢了万得全A,虽然表现相比黄金ETF略逊色。
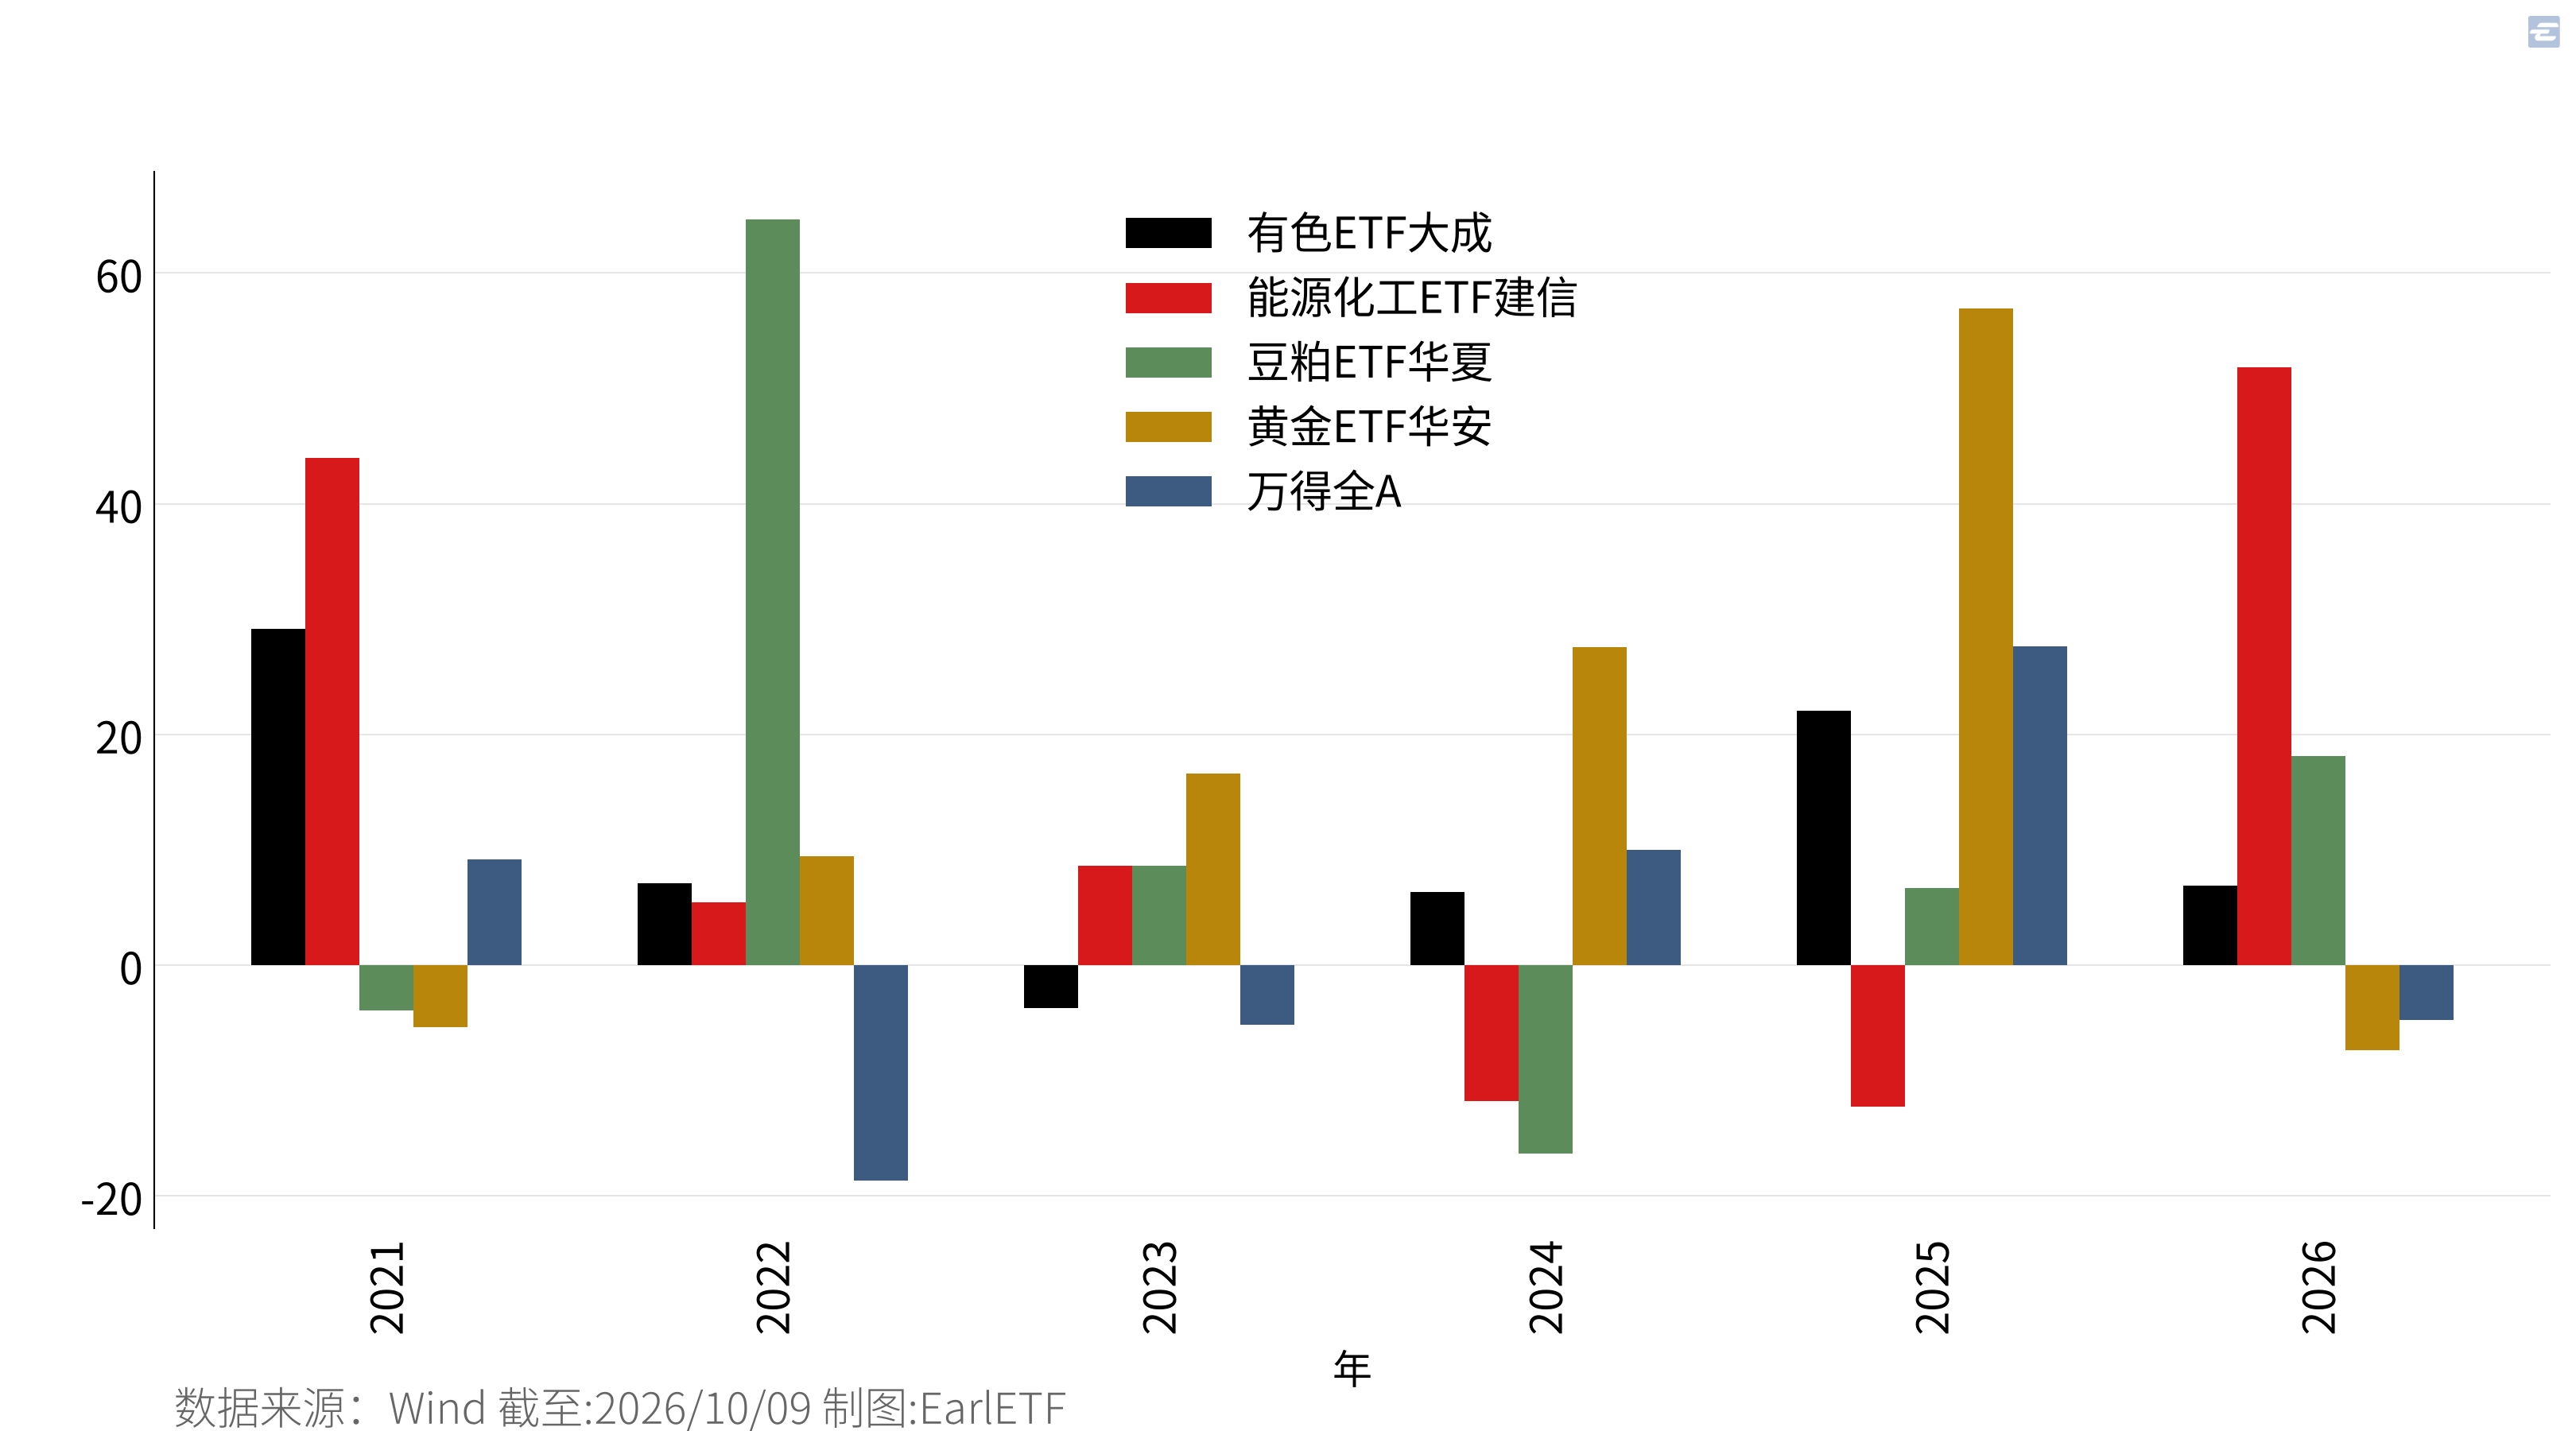
但是如果从逐年表现来看,就可以看到这三只商品ETF在不同的年份各领风骚。比如2022年是A股的大熊市,但是豆粕ETF却产生了超过60%的收益,是当年极为耀眼的品种。又比如能源化工ETF在今年相当出彩,尤其是在黄金表现一般的对照之下。至于有色金属ETF,虽然没有单独表现特别好的年份,但至少在2021年,当万得全域表现略微普通的时候,有色金属期货ETF却和能源化工ETF双双出现大涨。
不过,A股商品ETF的发展不仅是新产品供应比较慢,即使是已经上市的产品,也存在期货市场跟不上相应商品ETF发展的问题。比如豆粕ETF,由于规模已经有35亿左右,为了避免对期货市场的冲击,已经长期处于限购状态。而随之带来的问题就是,ETF的溢价率一直在2%至3%之间徘徊,对交易者而言,增加了不确定性因素。
使得目前基金,尤其是基金投顾和 FOF 对于商品类资产的暴露,往往是通过 QDII 类的产品来曲线进行。但由于这些产品往往是主动型基金,所以相比 ETF 存在更多的不确定性。
而且,由于商品的投资范式与传统基金投顾或 FOF 精选基金经理和股市风格轮动的思路差异过大,所以目前真正涉猎、暴露在商品类资产中比较多的基金投顾和 FOF,并不太多。
Zvi Bodie, 《Zvi Bodie》, zvibodie.com; zvibodie.com, 2026年10月, https://zvibodie.com/.↩︎
Zvi Bodie 和 Victor I. Rosansky, 《Risk and Return in Commodity Futures》, Financial Analysts Journal 36, 期 3 (1980): 27~39, https://doi.org/10.2469/faj.v36.n3.27.↩︎
Zvi Bodie 等, Investments, Thirteenth edition, international student edition (McGraw Hill, 2024).↩︎
滋维·博迪 等, 投资学(原书第12版) (机械工业出版社, 2025), https://book.cppinfo.cn/Encyclopedias/home/index?id=4907758.↩︎
Zvi Bodie 等, Financial Economics, 2nd ed, The Prentice Hall Series in Finance (Pearson/Prentice Hall, 2009).↩︎
Zvi Bodie 等, 《Commodity Futures as a Hedge against Inflation》, The Journal of Portfolio Management 9, 期 3 (1983): 12~17.↩︎
Gary Gorton 和 K. Geert Rouwenhorst, 《Facts and Fantasies about Commodity Futures》, Financial Analysts Journal 62, 期 2 (2006): 47~68, https://doi.org/10.2469/faj.v62.n2.4083.↩︎
Geetesh Bhardwaj 等, 《Facts and Fantasies about Commodity Futures Ten Years Later》, Working Paper no. 21243, prepublished 2015年6月, https://doi.org/10.3386/w21243.↩︎
Rajkumar Janardanan 等, 《An Index of Commodity Futures Returns Since 1871》, prepublished 2026年, https://doi.org/10.2139/ssrn.6276738.↩︎
SummerHaven Investment Management, 《SummerHaven Investment Management》, SummerHaven, 2009年, https://summerhavenim.com/.↩︎
United States Commodity Funds, 《United States Commodity Index Fund® (USCI)》, USCF Investments, 2010年8月10日, https://www.uscfinvestments.com/usci.↩︎
United States Commodity Funds, 《United States Copper Index Fund (CPER)》, USCF Investments, 2011年11月15日, https://www.uscfinvestments.com/cper.↩︎
Invesco Capital Management LLC, 《Invesco DB Commodity Index Tracking Fund (DBC)》, Invesco; Invesco, 2006年2月, https://www.invesco.com/us/en/financial-products/etfs/invesco-db-commodity-index-tracking-fund.html.↩︎
Invesco Capital Management, 《Invesco DB Base Metals Fund (DBB)》, Invesco, 2007年1月5日, https://www.invesco.com/us/financial-products/etfs/product-detail?audienceType=Investor&ticker=DBB.↩︎
Invesco Capital Management, 《Invesco DB Oil Fund (DBO)》, Invesco, 2007年1月5日, https://www.invesco.com/us/financial-products/etfs/product-detail?audienceType=Investor&ticker=DBO.↩︎
Invesco Capital Management, 《Invesco DB Agriculture Fund (DBA)》, Invesco, 2007年1月5日, https://www.invesco.com/us/financial-products/etfs/product-detail?audienceType=Investor&ticker=DBA.↩︎
abrdn Inc., 《Abrdn Bloomberg All Commodity Strategy K-1 Free ETF (BCI)》, Aberdeen Investments; Aberdeen Investments, 2017年3月, https://www.aberdeeninvestments.com/en-us/investor/investment-solutions/commodities/broad-commodities.↩︎
GraniteShares Advisors LLC, 《GraniteShares Bloomberg Commodity Broad Strategy No K-1 ETF (COMB)》, GraniteShares; GraniteShares, 2017年5月, https://graniteshares.com/etfs/comb/.↩︎
Invesco Capital Management LLC, 《Invesco Optimum Yield Diversified Commodity Strategy No K-1 ETF (PDBC)》, Invesco; Invesco, 2014年11月, https://www.invesco.com/us/en/financial-products/etfs/invesco-optimum-yield-diversified-commodity-strategy-no-k-1-etf.html.↩︎
Harbor Capital Advisors, 《Harbor Commodity All-Weather Strategy ETF (HGER)》, Harbor Capital; Harbor Capital, 2022年2月, https://www.harborcapital.com/etf/hger/.↩︎
USCF Advisers, 《USCF SummerHaven Dynamic Commodity Strategy No K-1 Fund (SDCI)》, USCF Investments, 2018年5月3日, https://www.uscfinvestments.com/sdci.↩︎