28 巴菲特的阿尔法:解密神谕的因子配方与永续杠杆
1984年5月,哥伦比亚大学商学院的一间礼堂里,正在举行一场火药味十足的学术研讨会。那是为了纪念本杰明·格雷厄姆与戴维·多德合著的《证券分析》出版五十周年。
会上,有效市场假说的代表人物迈克尔·詹森(Michael Jensen)抛出了一个著名的质疑:假设全美国有2.25亿只大猩猩参加抛硬币猜正反面的比赛,每天淘汰猜错的一半,二十天后,必然会有215只大猩猩连续二十次猜中正面。詹森认为,沃伦·巴菲特无非就是那群猩猩里运气特别好的几只之一。
坐在台下的巴菲特随即登台反驳。他发表了那篇日后被无数价值投资者奉为圭臬的演讲——《格雷厄姆-多德村的超级投资者》。巴菲特指出,如果这215只幸存的猩猩全都来自同一个特定的动物园,如果它们都师从同一种选股哲学,这就绝不能用简单的随机概率来搪塞。
这场关于“运气还是能力”的争论,在随后的三十多年里持续拉锯。有效市场学派始终认为巴菲特的业绩是个无法复制的特例,而价值投资信徒则将巴菲特奉为难以解构的“奥马哈神谕”。
直到量化投资机构 AQR Capital Management 的三位核心学者 Andrea Frazzini、David Kabiller 与 Lasse Heje Pedersen 发表了重磅学术论文 Buffett’s Alpha1(《巴菲特的阿尔法》,发表于《金融分析师杂志》Financial Analysts Journal 2018年第4期,并斩获当年的格雷厄姆与多德最高奖 Graham and Dodd Award),这场世纪争论才迎来了真正具有统计说服力的裁决。
三位学者动用了四十余年的详尽数据,像外科医生拆解钟表机芯一样,对伯克希尔·哈撒韦的收益来源进行了一场严密的量化解剖。
这篇论文得出了几个让传统金融界与价值投资界同时感到震撼的发现:巴菲特的超额收益既不是侥幸的掷硬币,也不是无法言说的玄学;他的成功,清晰地建立在“便宜、安全、高质量”的系统化因子暴露,以及一套几乎不可复制的廉价永续杠杆之上。
28.1 存续四十年的全市场第一
要解构巴菲特,首先要看清他的业绩究竟处于什么坐标系。
许多投资者对巴菲特的回报有一种模糊的崇拜,但往往忽略了具体的风险与收益特征。论文作者收集了从1976年10月至2017年3月共41年的CRSP数据库股票收益率、13F机构持仓报告以及伯克希尔的手工财报数据。
在这41年间,伯克希尔·哈撒韦(Berkshire Hathaway)交出了一份惊人的成绩单:年化超额收益率(超过美国短期国债)达到 18.6%,远高于同期美股大盘的 7.5%;年化波动率为 23.5%,高于大盘的 15.3%;计算得出的夏普比率(Sharpe Ratio)为 0.79,是美股大盘夏普比率(0.49)的 1.6 倍。经市场暴露调整后的信息比率(Information Ratio)为 0.64。
如果在1976年10月向伯克希尔投资1美元,到2017年3月,这1美元将变成超过3685美元。
为了衡量这个成绩在全美专业投资界的位置,作者将伯克希尔与全美所有存续的普通股以及主动管理型公募股票基金进行了全样本分布对比(表 28.1)。
| 统计样本池 | 样本数量 | 夏普比率 中位数 |
夏普比率 95分位 |
夏普比率 99分位 |
夏普比率 最大值 |
伯克希尔 实际排名 |
伯克希尔 全市场百分位(%) |
|---|---|---|---|---|---|---|---|
| 全部存续公募基金 | 4585 | 0.36 | 0.69 | 1.10 | 3.20 | 137 | 97.0 |
| 存续满10年公募基金 | 2872 | 0.39 | 0.62 | 0.74 | 0.99 | 11 | 99.7 |
| 存续满30年公募基金 | 432 | 0.38 | 0.59 | 0.73 | 0.93 | 3 | 99.5 |
| 存续满40年公募基金 | 186 | 0.33 | 0.52 | 0.63 | 0.79 | 1 | 100.0 |
| 全部存续美股普通股 | 23257 | 0.21 | 0.88 | 1.47 | 2.68 | 1454 | 93.8 |
| 存续满10年普通股 | 9523 | 0.28 | 0.57 | 0.75 | 1.12 | 57 | 99.4 |
| 存续满30年普通股 | 2021 | 0.32 | 0.52 | 0.61 | 0.89 | 2 | 99.9 |
| 存续满40年普通股 | 504 | 0.36 | 0.51 | 0.57 | 0.79 | 1 | 100.0 |
从短期来看,全市场总有一些运行时间较短、凭借短期运势冲到极高夏普比率的黑马基金或个股。但是在时间跨度拉长到40年以上的所有股票与基金中,伯克希尔的夏普比率和信息比率稳居全美第1,处在整个分布的最右侧极端(图 28.1、图 28.2)。
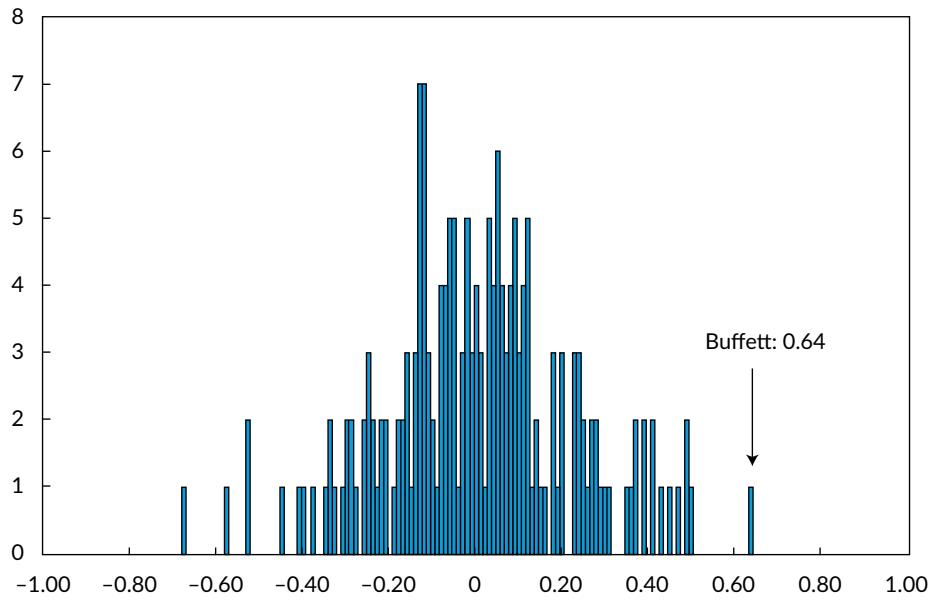
数据来源:CRSP Mutual Fund Database, Frazzini et al., 2018, Figure 1
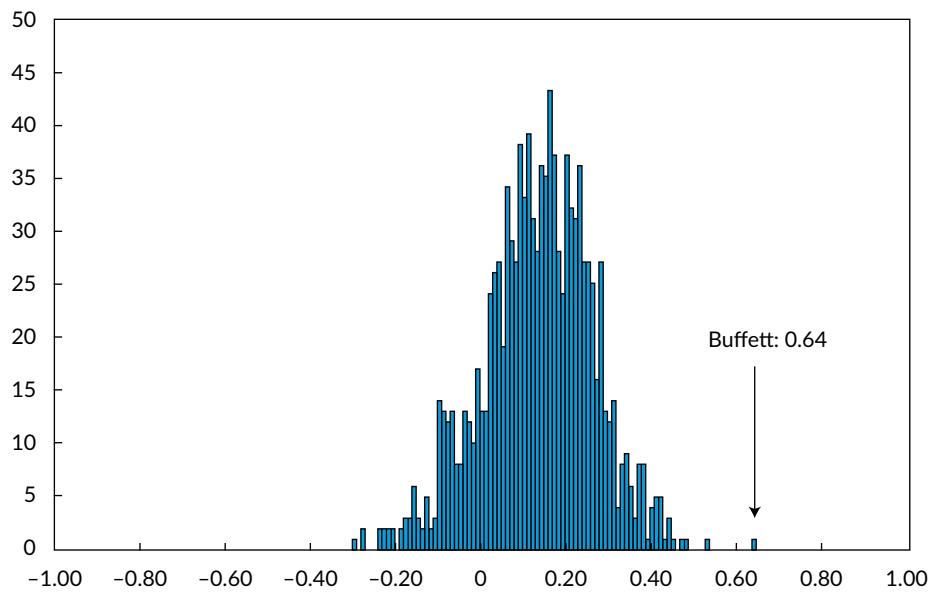
数据来源:CRSP US Stock Database, Frazzini et al., 2018, Figure 2
这里有一个值得深思的细节:0.79 的年化夏普比率,在许多当代量化对冲基金动辄宣称 1.5 甚至 2.0 的宣传材料面前,看起来并不夸张。
巴菲特能够凭借 0.79 的夏普比率登上世界首富宝座,主要在于他在长达半个世纪的岁月里,始终保持了这种优势,并且承受了常人难以忍受的波动。
伯克希尔的年化波动率高达 23.5%,远超标普500指数。在1998年6月至2000年2月互联网泡沫最狂热的时期,标普500指数大涨 32%,而伯克希尔的市值却暴跌了 44%,相对落后大盘整整 76 个百分点。
在现代资产管理行业,遭遇 76% 的相对落后足以摧毁任何基金经理的职业生涯。巴菲特的合伙人结构与独特的公司法人架构,使他能够扛过回撤,等待均值回归。
28.2 负成本的永续杠杆
如果巴菲特的夏普比率是 0.79,那么 18.6% 的年化超额收益是从哪里来的?
答案是杠杆。
通过对伯克希尔资产负债表与市值数据的逐月测算,论文作者估算出巴菲特的平均杠杆率大约为 1.7:1(总资产扣除现金后与股东权益市值之比)。
1.7 倍的杠杆看似温和,但在漫长的复利长跑中,它将原本稳健的底层资产收益显著放大。如果把同样的 1.7 倍杠杆施加在标普500指数上,大盘的年化超额收益可以从 7.5% 提升到 12.7% 左右,但这依然远远赶不上伯克希尔 18.6% 的回报。
更值得探究的是:巴菲特的杠杆从何而来?成本是多少?
| 统计区间 | 负融资成本年份占比 | 平均资金成本(%) | 相对短期国债利差(%) | 相对联邦基金利率利差(%) | 相对10年期美债利差(%) |
|---|---|---|---|---|---|
| 1967-1970 | 0.75 | 0.29 | -5.20 | -6.03 | -5.93 |
| 1971-1975 | 0.60 | 4.45 | -1.18 | -2.38 | -2.51 |
| 1976-1980 | 1.00 | 0.00 | -7.52 | -8.61 | -8.88 |
| 1981-1985 | 0.20 | 10.95 | 1.10 | -0.26 | -1.28 |
| 1986-1990 | 0.00 | 3.07 | -3.56 | -4.60 | -5.30 |
| 1991-1995 | 0.60 | 2.21 | -2.00 | -2.24 | -4.64 |
| 1996-2000 | 0.60 | 2.36 | -2.70 | -3.10 | -3.56 |
| 2001-2005 | 0.60 | 1.29 | -0.82 | -0.96 | -3.11 |
| 2006-2010 | 1.00 | -4.73 | -6.94 | -7.18 | -8.59 |
| 2011-2015 | 1.00 | -2.37 | -2.42 | -2.48 | -4.68 |
| 2016-2017 | 0.50 | 0.23 | -0.39 | -0.46 | -1.85 |
| 全样本期 (1967-2017) | 0.63 | 1.72 | -2.97 | -3.61 | -4.71 |
如 表 28.2 所示,作者手工整理了伯克希尔年报中关于保险浮存金(Insurance Float)的全部记录。数据表明,保险浮存金平均占到了伯克希尔全部负债的 35% 左右。
在1967至2017年的整整50年里,伯克希尔保险浮存金的平均年化资金成本仅为 1.72%。同期美国短期国债的平均利率比它高出近 3 个百分点,联邦基金利率比它高出 3.61 个百分点。在超过 63% 的年份里,伯克希尔承保业务本身就能实现承保盈利,此时浮存金的成本直接为负。
除了保险浮存金,巴菲特还巧妙运用了另外三种极为廉价的融资渠道:利用税法加速折旧形成的递延所得税负债(相当于一笔无息且无需还本付息的政府贷款,2011年该项负债高达280亿美元);凭借1989至2009年间的AAA顶级信用评级发行低息乃至负票息企业债(2002年曾发行金融史上首只负票息债券);以及卖出股指长期认沽期权与CDS提前收取的大额期权费——且合同约定无论市场如何波动均无须追加保证金。
这构成了巴菲特最坚固的一道护城河:他的杠杆不仅成本极低,而且绝对不会遭遇强制平仓(Margin Call)。当普通投资者和对冲基金在流动性危机中被券商强平止损时,巴菲特却坐拥源源不断的低成本浮存金,可以在泥沙俱下时从容买入。
28.3 安全优质与便宜的因子肖像
搞清了杠杆的体量和成本,接下来就是核心的选股能力。巴菲特到底买了什么样的股票?
在学术界,经典的资产定价模型经历了从资本资产定价模型(CAPM 单因子),到法玛-弗伦奇(Fama-French)三因子(市场 MKT、规模 SMB、价值 HML),再到加入动量因子(UMD)的四因子模型演进。
长期以来,学者们尝试用这套四因子框架去回归巴菲特的收益,却始终无法解释他的超额收益。巴菲特依然留有高达 8.5% 且统计高度显著的年化 Alpha。这就是所谓“巴菲特之谜”。
AQR 的三位作者引入了两个由他们团队开创的重要学术因子: - BAB 因子(Betting Against Beta):买入低 Beta、低波动的安全股票,做空高 Beta 的高风险股票。金融市场上由于杠杆受限,投资者倾向于追逐高贝塔资产博取高弹性,导致低贝塔资产长期被低估,存在显著的安全溢价。 - QMJ 因子(Quality Minus Junk):做多高盈利能力、高成长性、高安全性、高现金分红的高质量公司,做空盈利脆弱、杠杆畸高的垃圾公司。
回归结果揭开了谜底。
| 解释变量 | 伯克希尔股票 (1) CAPM模型 |
伯克希尔股票 (2) 四因子模型 |
伯克希尔股票 (3) 六因子模型 |
公开持仓13F (4) 四因子模型 |
公开持仓13F (5) 六因子模型 |
|---|---|---|---|---|---|
| 年化 Alpha (%) | 13.4 | 8.5 | 5.4 | 3.0 | 0.3 |
| (t 统计量) | (4.01) | (2.55) | (1.55) | (1.62) | (0.16) |
| 市场因子 MKT | 0.69 | 0.83 | 0.95 | 0.86 | 0.95 |
| (t 统计量) | (11.00) | (12.99) | (12.77) | (24.36) | (23.52) |
| 规模因子 SMB | -0.30 | -0.13 | -0.19 | -0.05 | |
| (t 统计量) | (-3.19) | (-1.17) | (-3.79) | (-0.95) | |
| 价值因子 HML | 0.31 | 0.40 | 0.19 | 0.25 | |
| (t 统计量) | (2.82) | (3.55) | (3.25) | (4.32) | |
| 动量因子 UMD | -0.02 | -0.05 | -0.06 | -0.09 | |
| (t 统计量) | (-0.25) | (-0.80) | (-1.66) | (-2.58) | |
| 安全因子 BAB | 0.27 | 0.27 | |||
| (t 统计量) | (3.65) | (5.56) | |||
| 质量因子 QMJ | 0.38 | 0.42 | |||
| (t 统计量) | (3.39) | (5.33) |
仔细审视 表 28.3 中的回归参数,巴菲特的真实投资肖像跃然纸上:
第一,规模因子(SMB)显著为负。这说明巴菲特倾向于重仓大盘股,而非小盘股。
第二,价值因子(HML)显著为正。巴菲特买入的公司具有较低的市净率,符合传统价值投资的定义。
第三,动量因子(UMD)接近零甚至微负。巴菲特完全不追逐过去一年的强势股,从不参与趋势动量交易。
第四,安全因子(BAB)与质量因子(QMJ)高度显著为正。巴菲特极其偏爱低贝塔、低波动、高盈利、高成长、高分红的优质资产。
最震撼的统计结论出现在第 (5) 列:当控制了 BAB 和 QMJ 因子之后,巴菲特公开股票投资组合(13F持仓)的年化 Alpha 从 3.0% 直接降到了 0.3%,t 统计量仅为 0.16,在统计学上几乎完全等于零!
巴菲特在公开市场上选股的绝妙战绩,可以被“低贝塔安全资产(BAB)+ 高质量资产(QMJ)+ 便宜价值(HML)”这套因子组合充分解释。
对于伯克希尔整体股票而言,六因子模型也将 Alpha 从 13.4% 压低至统计上不再显著的 5.4%(t=1.55)。
是的,巴菲特被誉为当代最伟大的价值投资者,但这篇论文证明,他对“安全”与“高质量”的执着,其重要性丝毫不亚于对“便宜”的追求。正如巴菲特在2008年年报中所写:“无论是谈袜子还是股票,我都喜欢在打折时买进高质量的商品。”
28.4 选股高手还是卓越经理人?
伯克希尔的资产版图由两部分构成:一是在公开二级市场持有的股票组合(如可口可乐、苹果、美国运通),二是通过控股全资拥有的非上市实体企业(如BNSF铁路、喜诗糖果、GEICO保险等)。
这就引出了一个长期存在的疑问:巴菲特的超额收益,到底来自于他在二级市场的“选股能力”,还是来自于他作为集团董事局主席对实体企业的管理运作与业务重塑?
| 组合分类 | 统计样本区间 | 市场贝塔 | 年化超额收益(%) | 年化总波动率(%) | 夏普比率 | 信息比率 |
|---|---|---|---|---|---|---|
| 伯克希尔整体股票 | 1976–2017 | 0.69 | 18.6 | 23.5 | 0.79 | 0.64 |
| 公开股票组合 (13F) | 1980–2017 | 0.77 | 12.0 | 16.2 | 0.74 | 0.51 |
| 私有控股企业组合 | 1984–2017 | 0.29 | 9.3 | 20.6 | 0.45 | 0.35 |
| 美股市场整体基准 | 1976–2017 | 1.00 | 7.5 | 15.3 | 0.49 | 0.00 |
作者利用资产负债表残差法,剔除公开持仓和现金后,反推估算出了私有控股企业组合的历史回报(表 28.4)。
测算结果显示: - 公开股票组合(13F)实现了 0.74 的夏普比率和 0.51 的信息比率; - 私有控股企业组合的夏普比率为 0.45,信息比率为 0.35。
公开股票组合的风险调整后收益显著超越了私有控股企业。这表明巴菲特的优势主要来自选股眼光,而不是通过介入日常经营改善企业治理。
既然公开选股更有效率,为什么伯克希尔持有的私有企业比例从1980年代初的不足20%,一路攀升至2017年的78%以上?
原因依然回到了资产负债表。以保险公司为代表的私有企业,关键作用在于提供充沛且源源不断的负成本浮存金,从而为整个投资帝国的杠杆体系提供坚如磐石的底层支撑。
28.5 用量化复刻一台伯克希尔
如果巴菲特的成功可以被因子与杠杆解释,那么一家量化投资机构,能否完全依照这套规则,用纯粹系统化的方法克隆出一个“量化版巴菲特”?
AQR 团队设计了一套系统化巴菲特策略(Systematic Buffett-Style Portfolio): 1. 复制巴菲特的因子倾斜:做多高质量(QMJ)、低贝塔(BAB)和低估值(HML),做空低质量、高贝塔和高估值股票; 2. 匹配巴菲特的特异性波动率与市场贝塔,通过加杠杆调整到相同的风险水平; 3. 每月按规则进行系统化再平衡。
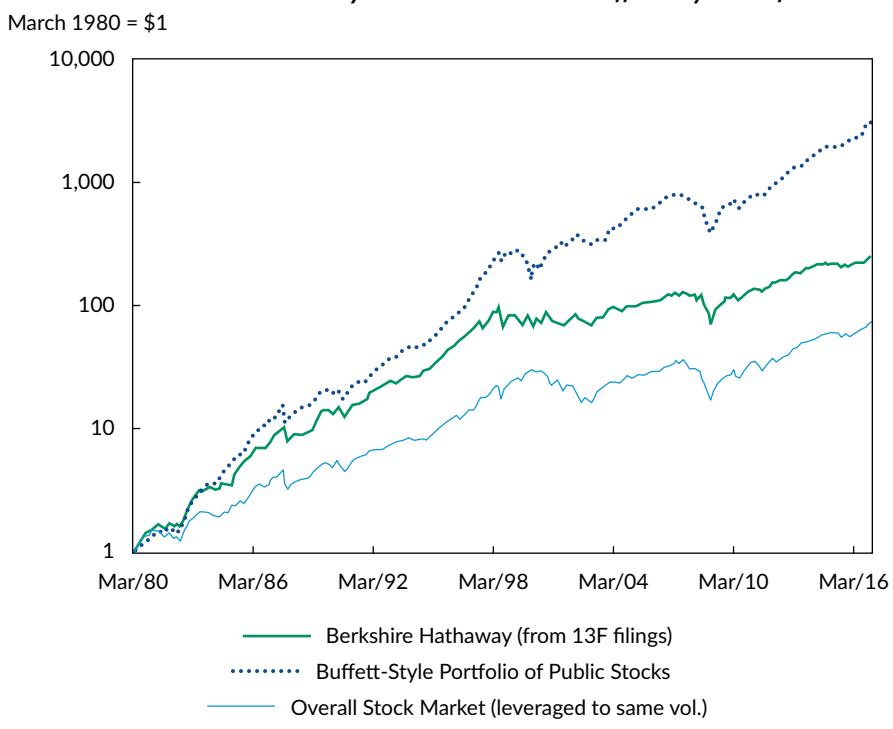
数据来源:Frazzini et al., 2018, Figure 3 Panel A
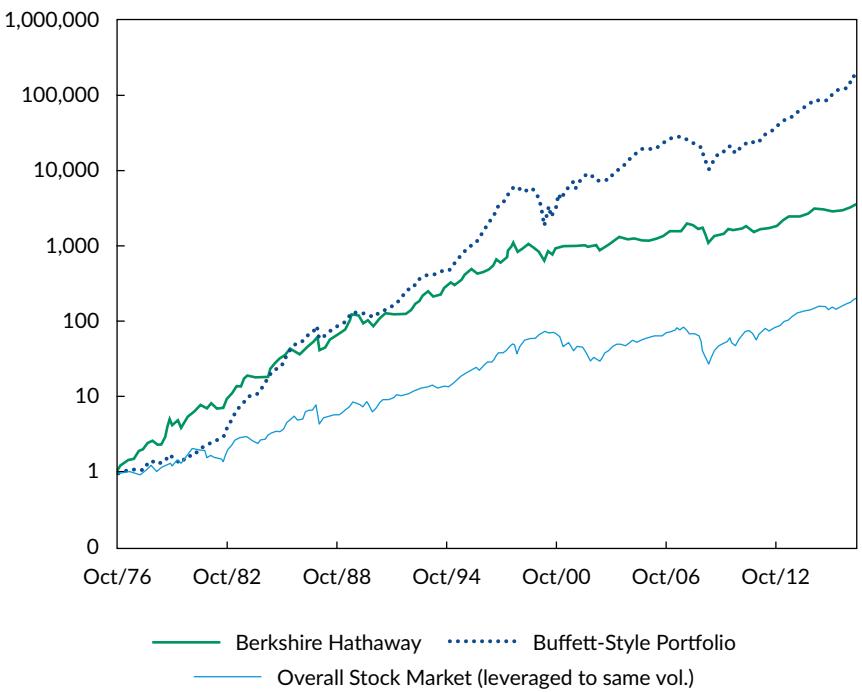
数据来源:Frazzini et al., 2018, Figure 3 Panel B
系统化策略的净值走势与巴菲特的实际业绩展现出了极高的协同性(图 28.3、图 28.4)。
在统计检验中,系统化多因子组合与伯克希尔公开股票组合的相关系数高达 73%。在统计学中,相关系数的平方(\(R^2\))代表对波动的解释力度——\(0.73^2 \approx 53\%\),表明仅凭一套规则明确的量化多因子模型,就解释了巴菲特公开持仓超过一半的收益方差。
系统化多因子策略在全样本期内的夏普比率甚至达到了 1.17 至 1.21。由于系统化策略持有数百只股票,比巴菲特相对集中的持仓获得了更充分的分散化红利。
学术界后验的量化拆解,丝毫不会减损巴菲特的伟大。
巴菲特在半个世纪前就独立发现了这些投资原则。在学术界还没有提出 BAB 和 QMJ 概念的年代,他就已经知行合一地践行了这套策略,并且设计出了完美的保险浮存金架构来提供杠杆支撑。
正如巴菲特在1994年致股东信中所写:“四十五年前本·格雷厄姆就教导我,在投资中不必非要做非常之事,才能取得非常之果。”
28.6 格雷厄姆村的真谛
回到1984年那场关于抛硬币的辩论。
AQR 这篇严谨的实证论文,最终替格雷厄姆-多德村给出了答案:巴菲特不是随机掷硬币的幸运儿,那215只幸存的猩猩确实拥有共同的基因密码。
对于身处现代市场的普通投资者与资产管理者而言,解构巴菲特留下了三条极具穿透力的启示:
其一,降低对夏普比率的不切实际幻想,做好承受漫长波动的准备。在资本市场上,长期维持 0.79 的夏普比率就足以创造世界级的复利奇迹。很多投资者热衷于寻找年化夏普比率 2.0 以上的“完美圣杯”,却往往在遭遇第一波尾部风险时粉身碎骨。比起追逐昙花一现的高夏普,能否在长达数年的相对跑输和 40% 以上的净值回撤中保持不下牌桌的信念,往往更具决定性。
其二,高质量与低波动,是价值投资不可或缺的双翼。传统的深度价值往往容易滑入“低估值陷阱”,买入那些虽然便宜但基本面持续恶化的平庸企业。巴菲特的进化,是将格雷厄姆的“便宜”与芒格的“优质”深度融合,在低贝塔的安全边界内挑选具备高盈利、高分红和持续成长性的优质公司。
其三,资金性质与负债结构,构成了投资最深层的护城河。巴菲特最难被复制的部分,或许从来都不在资产端,而在负债端。没有保险浮存金提供的负成本永续资金,没有永不爆仓的契约结构,任何激进的杠杆操作都会在市场恐慌时被无情清算。稳固的资金久期,才是穿越周期最可靠的铠甲。
神谕褪去了玄学的光环,展露出朴素而坚硬的数学骨骼。正如格雷厄姆半个世纪前的洞见一样:投资并不需要超自然的魔法,但需要一套能够对抗周期侵蚀的系统,以及一份在喧嚣中守住原则的非凡耐心。
28.7 扩展阅读
- Frazzini, Andrea, David Kabiller, and Lasse Heje Pedersen, Buffett’s Alpha,2 Financial Analysts Journal, Vol. 74, No. 4, 2018, pp. 35–55. Available at SSRN: https://ssrn.com/abstract=3197185 or http://dx.doi.org/10.2139/ssrn.3197185
- Frazzini, Andrea, and Lasse Heje Pedersen, Betting Against Beta,3 Journal of Financial Economics, Vol. 111, No. 1, 2014, pp. 1–25. https://doi.org/10.1016/j.jfineco.2013.10.005
- Asness, Clifford S., Andrea Frazzini, and Lasse Heje Pedersen, Quality Minus Junk, Review of Accounting Studies, Vol. 24, No. 1, 2019, pp. 34–112. https://doi.org/10.1007/s11142-018-9470-2
- Buffett, Warren E., The Superinvestors of Graham-and-Doddsville, Columbia Business School Magazine, May 17, 1984, pp. 4–15.
- Graham, Benjamin, and David L. Dodd, Security Analysis,4 McGraw-Hill, New York, 1934.
- Fama, Eugene F., and Kenneth R. French, Common Risk Factors in the Returns on Stocks and Bonds,5 Journal of Financial Economics, Vol. 33, No. 1, 1993, pp. 3–56.
本文由 Gemini 3.7 Flash 撰写综述。
Andrea Frazzini 等, 《Buffett’s Alpha》, Financial Analysts Journal 74, 期 4 (2018): 35~55, https://doi.org/10.2469/faj.v74.n4.3.↩︎
Andrea Frazzini 等, 《Buffett’s Alpha》.↩︎
Andrea Frazzini 和 Lasse Heje Pedersen, 《Betting against Beta》, Journal of Financial Economics 111, 期 1 (2014): 1~25, https://doi.org/10.1016/j.jfineco.2013.10.005.↩︎
Benjamin Graham 和 David L. Dodd, Security Analysis: The Classic 1934 Edition, Facsimile of 1934 1st (McGraw-Hill, 1996), https://www.amazon.com/dp/0071448209.↩︎
Eugene F. Fama 和 Kenneth R. French, 《Common Risk Factors in the Returns on Stocks and Bonds》, Journal of Financial Economics 33, 期 1 (1993): 3~56, https://doi.org/10.1016/0304-405X(93)90023-5.↩︎