23 热榜造星,基民买单:移动时代的选基困境
在移动互联网重塑金融行业之前,买公募基金是一件颇有门槛的事。
那时候,普通投资者买基金大多要跑银行网点或券商柜台,或者在各家基金公司的直销网站分别注册。各家渠道代销的基金池彼此割裂,理财经理往往根据佣金激励推销不同的产品。
2012年是一个重要的转折点。当年证监会放开第三方独立销售机构牌照,天天基金、蚂蚁财富等互联网平台相继崛起。买基金变得像点外卖、打车一样轻便:打开手机应用,全市场数千只基金尽收眼底,申购费还直接打一折。
然而,十多年过去,一个困扰许多投资者的现象始终没有消失:在手机平台上跟着热榜买入的明星基金,随后往往陷入漫长的回撤与平庸。
这种现象仅仅是因为普通投资者的追涨情绪,还是互联网平台的分销机制在无形中放大了系统性偏差?
2025年1月,国际金融学顶刊《管理科学》(Management Science)正式刊发了一篇由上海交通大学上海高级金融学院洪玉蓉(Claire Yurong Hong)、潘军(Jun Pan)与复旦大学泛海国际金融学院陆小萌(Xiaomeng Lu)合作的研究成果《金融科技平台与公募基金销售》(FinTech Platforms and Mutual Fund Distribution)1。
三位学者基于2008至2017年中国主动权益基金的微观数据,并结合好买基金等头部平台的专有交易记录,揭示了移动互联网平台对基金市场生态带来的深远冲击。
23.1 翻倍的追涨灵敏度
在公募基金领域,投资者根据历史业绩“买涨不买跌”并不罕见。但这篇论文发现,互联网平台的出现让这种追涨行为的烈度发生了质的飞跃。
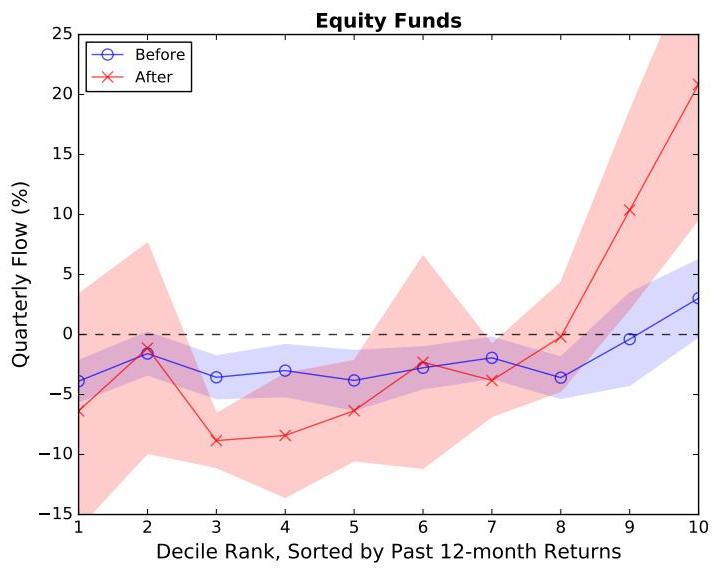
研究团队将主动权益类基金在每个季度初按过去12个月的累计收益率分成十档(Decile 1到Decile 10),并统计随后一个季度的资金净流入。
数据呈现出令人吃惊的断层(表 23.1):在平台普及前(2008到2012年),全市场排名前10%的股票型基金,下一季度的平均净流入仅为 3.03%;而在平台普及后(2013到2017年),这一数字飙升到了 20.84%,净流入增幅高达 17.81 个百分点。混合型基金的净流入也从 3.84% 跃升至 13.21%。
| 基金类型 | 统计区间 | 后10%基金 净流入(%) |
排名中游基金 净流入(%) |
前10%基金 净流入(%) |
|---|---|---|---|---|
| 股票型基金 | 平台上线前 (2008-2012) | -3.89 | -2.77 | 3.03 |
| 股票型基金 | 平台上线后 (2013-2017) | -6.37 | -2.31 | 20.84 |
| 混合型基金 | 平台上线前 (2008-2012) | -0.05 | -2.56 | 3.84 |
| 混合型基金 | 平台上线后 (2013-2017) | 1.72 | -5.93 | 13.21 |
相比之下,美国公募基金市场同期由于缺乏此类全国统一的超级移动平台,排名前10%基金的季度净流入一直平稳保持在 6% 左右。
图 23.1 刻画了这种资金业绩敏感度在平台上线前后的形态变化:
数据来源:Hong, Lu, and Pan, 2025
好买基金平台的专有交易数据印证了这一趋势。在2015至2018年间,平台用户买入股票型基金的资金中,49.37% 流向了过去一年排名前10%的头部产品;而在包含传统银行券商渠道的全市场统计中,该比例降至 37.61%,平台上线前更是只有 23.79%。
资金以前所未有的密度向榜单头部集中。
23.2 手机第一屏的注意力同步
为什么互联网平台会产生如此剧烈的放大效应?
许多人第一反应会归因于费率优惠,比如一折申购费降低了交易门槛。但这篇论文通过细分样本检验发现,高费率基金与低费率基金、大型基金公司与小型基金公司,在登上平台后的追涨放大效应并无显著差异。
推动资金共振的核心机制,在于移动端界面对全市场信息流的统一集聚。
在传统线下渠道中,各家网点推荐不同产品,投资者的注意力相对分散。当大众转向手机应用时,所有人面对的都是同质化入口:首页默认按“近1年收益率”降序排列的业绩榜单。
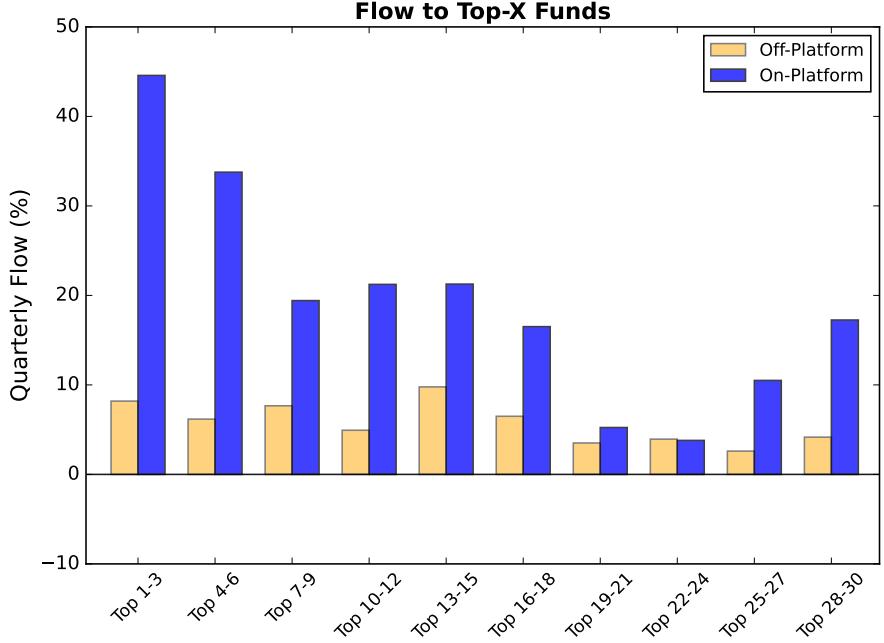
受限于手机屏幕尺寸,绝大多数应用的第一屏只能容纳 8 到 12 只基金。
实证结果显示,资金涌入呈现出极强的“第一屏效应”(图 23.2):排名前3名的基金,登上平台后单季超额净流入高达 44.60%(平台前仅为 8.19%);一旦排名滑出前12名,平台带来的资金溢价便迅速收窄。
数据来源:Hong, Lu, and Pan, 2025
研究团队进行的赛马回归测试(Horse-race tests)还揭示了两个耐人寻味的细节:
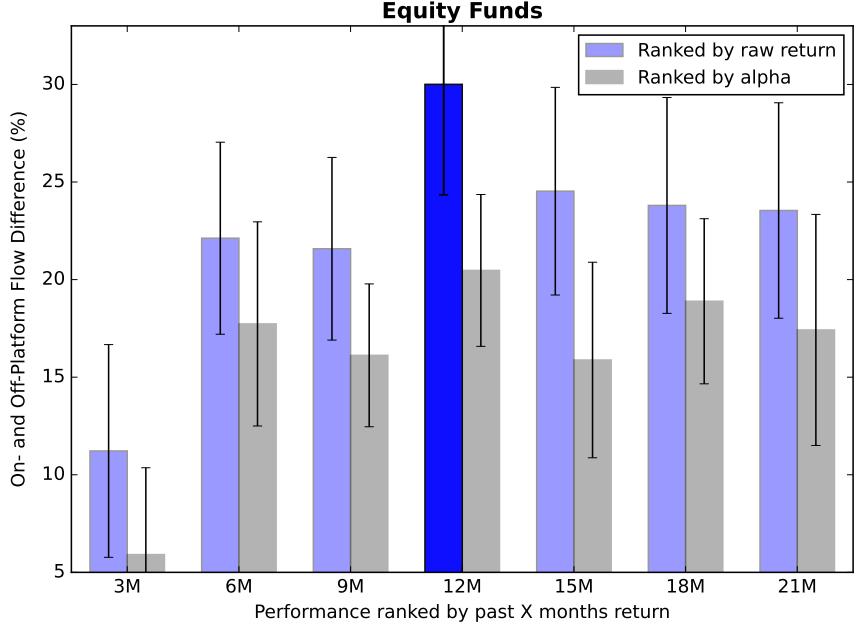
第一,尽管平台通常允许用户切换查看近3个月、6个月或36个月的收益,但默认设置的“近12个月收益率”对资金流向的解释力度压倒性地胜过其他所有周期。
第二,当把“近1年原始收益榜”与经过风险调整后的“Alpha收益榜”放在一起竞争时,资金几乎完全被原始收益榜吸走(图 23.3)。
数据来源:Hong, Lu, and Pan, 2025
大多数平台投资者在做决策时,并不会深究收益究竟来自基金经理的选股能力,还是来自高风险因子的押注。对投资者结构拆解后发现,平台上线后散户资金对前10名基金的敏感度大幅上升了 20.75%,而机构资金仅微升 6.50%。
23.3 四季度博弈与风险加码
资金流向的极端头部化,不可避免地重塑了资产管理端的博弈规则。
公募基金管理人的收入主要依托管理费规模。当跻身前10%意味着能吸纳数十亿甚至上百亿新增资金,而留在中游无人问津时,基金经理面对的是一条极度不对称的收益激励曲线。
论文参考经典的基金锦标赛博弈模型(Chevalier and Ellison, 1997),考察了基金经理在前三季度(前9个月)业绩处于不同梯队时,在第四季度的仓位与风险选择。
回归结果显示(表 23.2),在平台普及后,前9个月排名进入前10%的基金经理,在第四季度表现出显著的冒险倾向。股票型和混合型基金的日收益波动率分别上升了 8.84 个基点和 11.01 个基点(折合年化波动率增加约 1.40%~1.74%)。
| 基金分类 | 波动率指标 | 平台上线前 前10%额外波动(bps/天) |
平台上线后 前10%额外波动(bps/天) |
增量变化 (bps/天) |
|---|---|---|---|---|
| 股票型基金 | 总波动率 | -0.56 | 8.28 | 8.84 |
| 股票型基金 | 系统性波动率 (Beta) | -1.64 | 6.40 | 8.04 |
| 股票型基金 | 特异性波动率 (Alpha) | 3.46 | 6.17 | 2.71 |
| 混合型基金 | 总波动率 | -3.54 | 7.47 | 11.01 |
| 混合型基金 | 系统性波动率 (Beta) | -4.77 | 6.10 | 10.87 |
| 混合型基金 | 特异性波动率 (Alpha) | 3.50 | 4.95 | 1.45 |
将波动率分解为系统性风险(Beta)与特异性风险(选股Alpha)后可以发现:基金经理增加的风险敞口几乎全部集中在系统性风险上。
出现这种现象并不奇怪。在选股层面,主动管理人的选股能力存在客观边界,单纯押注冷门个股难以保证胜率;而通过提升组合仓位、抱团押注高Beta热门行业,可以在市场顺风期博取更高的原始收益。既然平台投资者只关注原始回报率,那么通过拉高Beta来争夺榜单席位,就成了理性博弈下的自然选择。
23.4 消失的超额与劣化的夏普
对于跟着平台榜单买入基金的投资者来说,这种追星策略能带来超额回报吗?
答案与金融学长久以来的实证结论高度一致:业绩并不具备持续性。
三位学者跟踪了排名前10%的基金在跨过考核期后未来12个月的实际表现(表 23.3,跳过当季以避免时间重叠):
| 基金类型 | 随后一年月均超额(%) | 随后一年月收益波动率(%) | 随后一年年化夏普比率 |
|---|---|---|---|
| 股票型基金 | -0.02 | 0.34 | -0.24 |
| 混合型基金 | 0.10 | 0.70 | 0.07 |
无论是平台出现前还是出现后,前一年的绩优基金在随后一年的月均超额收益在统计上均接近于零。
更为明显的变化发生在风险端。在平台普及后,冲进前10%的股票型基金在随后一年的年化夏普比率显著下降了 0.24,混合型基金的月收益波动率则显著上升了 0.70%。
一方面,短期涌入的百亿级资金迅速摊薄了超额收益,触发了 Berk 和 Green(2004)指出的规模报酬递减效应;另一方面,此前冲榜积累的高Beta头寸与风格漂移(Huang et al., 2011),在市场风格反转时转变成沉重的回撤压力。
23.5 分销效率与配置效率的错位
在论文的结语中,作者提出了两个耐人寻味的观点:
分销效率不等于配置效率;连接方式的进步,也不等同于生产方式的进步。
在电商或生活服务领域,平台降低交易搜寻成本能够直接增进消费者福利,因为一本书、一份快餐的质量在下单时是确定可感知的。
然而,金融产品具有独特的特质:过去的收益无法担保未来的表现。当移动互联网以毫秒级的效率将数以千万计的投资者引导到同一份过去12个月的收益榜单前时,技术带来的并非资金的高效配置,而是一场注意力高度共振后的群体追逐与策略博弈。
买基金终究不是点外卖。
对于身处其中的投资者来说,理解这种分销生态的运作机制至关重要。手机第一屏上光鲜的收益榜单,往往只是一份高Beta行情的后视镜记录。穿透单一的收益数字,去审视管理人的风险敞口与持仓风格,或许才是避免在下一次流量狂欢中高位接盘的起点。
23.6 扩展阅读
解读论文: Hong, Claire Yurong, Xiaomeng Lu, and Jun Pan, FinTech Platforms and Mutual Fund Distribution (July 20, 2023). Management Science, 2025, Vol. 71, No. 1, pp. 488-517.2 Available at SSRN: https://ssrn.com/abstract=3474792 or http://dx.doi.org/10.2139/ssrn.3474792
文中引用的关键文献:
- Barber, B.M., Huang, X., and Odean, T. (2016). Which factors matter to investors? Evidence from mutual fund flows. The Review of Financial Studies, 29(10), 2600-2642.
- Berk, J.B. and Green, R.C. (2004). Mutual fund flows and performance in rational markets. Journal of Political Economy, 112(6), 1269-1295.
- Carhart, M.M. (1997). On persistence in mutual fund performance. The Journal of Finance, 52(1), 57-82.
- Chevalier, J. and Ellison, G. (1997). Risk taking by mutual funds as a response to incentives. Journal of Political Economy, 105(6), 1167-1200.
- Huang, J., Sialm, C., and Zhang, H. (2011). Risk shifting and mutual fund performance. The Review of Financial Studies, 24(8), 2575-2616.
本文由 Gemini 3.7 Flash 撰写综述。
Claire Yurong Hong 等, 《Fintech Platforms and Mutual Fund Distribution》, Management Science 71, 期 1 (2025): 488~517, https://doi.org/10.1287/mnsc.2022.01966.↩︎
Hong 等, 《Fintech Platforms and Mutual Fund Distribution》.↩︎