15 主动≠主观
2026年,身边对主动基金各类怨念的基民,似乎更多了。
原因,不外乎两点。
第一,是优秀基金经理的“奔私”。
是的,种种原因,让越来越多的优秀公募基金经理离开公募,转战私募。
让AI检索了一下2025年到2026年三季度“奔私”的公募基金经理,可以看到许多非常熟悉的名字。对于这些基金经理的持有人而言,这就意味着一个艰难的选择,到底是换马其他知名基金经理,还是继续相信接任基金经理,显然是两难。
| 姓名 | 原属基金公司 | 奔私方向 | 当前所在私募公司简称 |
|---|---|---|---|
| 任相栋 | 兴证全球基金 | 加盟已有私募 | 远信投资 |
| 鲍无可 | 景顺长城基金 | 加盟已有私募 | 瓴仁投资 |
| 翟相栋 | 招商基金 | 加盟已有私募 | 瓴仁投资 |
| 周海栋 | 华商基金 | 创立新私募 | 上弦月私募 |
| 曹名长 | 中欧基金 | 创立新私募 | 璞桥资产 |
| 张翼飞 | 安信基金 | 加盟已有私募 | 弘尚资产 |
| 王鹏 | 宏利基金 | 创立新私募 | 鹏聚私募 |
| 范琨 | 融通基金 | 加盟已有私募 | 思瑞投资 |
| 徐志敏 | 中泰证券资管 | 创立新私募 | 伍峰私募 |
| 陈红 | 兴证全球基金 | 创立新私募 | 上海世赢 |
| 徐治彪 | 国泰基金 | 不详 | 不详 |
| 赵强 | 新华基金 | 不详 | 不详 |
| 韩创 | 大成基金 | 不详 | 不详 |
| 傅友兴 | 广发基金 | 不详 | 不详 |
| 蒋璆 | 华安基金 | 不详 | 不详 |
第二种,则是那些曾经非常知名的基金经理,在2026年,往往是“被增聘”,甚至直接卸任。包括但不限于张坤、刘彦春、葛兰等1,都是2021年极为高光的名字。对不少蒙受浮亏还愿意相信这些基金经理的基民,则意味着原本的基金搭配新的基金经理,风格出现了漂移,是不是要继续持有,也是一种两难。
或许,正是太多这样的两难,让许多基民对主动基金望而却步——陪伴是最长情的告白,但这恰恰是基民当下最担心的事。
但是,本章希望诸位注意的一个事实:这些赫赫有名离开的,几乎清一色都是主观风格的基金经理。但主动≠主观。
15.1 指增:主观之外的主动之选
何为主动?何为被动?
不同的界定之下,其实有不同的外延。
按照夏普的严格界定,只有全市场指数才算被动。哪怕是行业指数、甚至类似沪深300宽基指数,都不相当于完全的被动,更不要说这些年大行其道的Smartbeta。这些其实都代表了一种主动的选择,或市值层面,或行业层面,或因子层面。
在笔者眼中,可以将宽基、行业指数划分为被动投资,毕竟是以市值加权。
而从Smartbeta指数基金开始,其实已经踏入了主动投资的大门——只不过Smartbeta是规则化透明化指数化的“主动”投资。
当然,Smartbeta在价值风格时已经详细展开,不是本章的主题。本章接下来想讨论的,是顺着指数另一个方向的更进一步——指数增强类基金。
虽然指数增强类基金极个别是主观基金经理掌舵,但公募基金主流的,都是量化风格的指数增强,这些基金相对指数也有主动的偏离,但却是通过量化的手段。
量化投资,有诸多好处。但放在公募基金领域,一个不可回避的优点就是团队的稳定。目前公募主流的量化团队,各家的主心骨都相当稳定,人员大体也是流入,鲜有流出,这种稳定性,使得持有人不用太担心类似基金经理奔私的问题。
另一个值得一提的有点就是,指增类产品,包括基于股票型基金载体的“准指增”基金,往往会基于跟踪的指数有跟踪误差的约束,所以类似许多主观基金经理管理的基金,相比业绩基准大幅偏移的情况,在指增类产品中,极为罕见。这让基民“吃药”的几率大大降低。
前文用中证指数公司发布的主动偏股、主动股基等指数来表征主动型基金的表现,那么指增类产品的业绩如何呢?
目前,业内针对公募指增,比较出名的指数有两套:
中信证券发布的CIS300增强和CIS500增强增强系列,2020年发布。不过始终没有发布1000指增的指数,所以在做业绩评估上,带来诸多问题;
申万指数发布的增强指数基金指数,完整包括了沪深3002、中证5003、中证10004三大指增系列。不过它对指增的定义,还包含“准指增”,并不严格限定在类型为指数增强的基金中。
本章先用申万宏源编制的增强指数基金指数中的沪深300和中证500两只(为行文简洁,图表中分别简称“申万300指增”“申万500指增”),考察这类产品相对沪深300、中证500全收益指数的真实表现;中证1000指增留待下一章细说。
这里还要多说明一句,绝大多数的指数增强类基金都是场外基金,这些基金受基金契约的限制,往往最多只能持有95%的股票仓位。所以严格来说,将它和全收益指数做对比其实略有不公允,毕竟它不能完美地打满仓位。
但是从实际投资角度来考虑,目前这些主流宽基的ETF产品,费率大多在0.15%的管理费加0.05%的托管费,合计0.2%的跟踪成本。如果一只场外指数增强类基金不能跑赢指数的全收益口径,那么其实它的超额意义就存疑了。
15.2 沪深300指增
在具体进行数据分析之前,先给出笔者多年观察的一个结论:
沪深三板类的成分股由于大量券商分析师的覆盖,所以定价总体比较合理,对于量化指增产品而言,超额收益越来越难。中证500曾经是以中小盘股为主,所以超额非常丰盛,但伴随着相关成分股覆盖率的增加,超额也在衰退之中。
如今的指增超额沃土,还得数中证1000,乃至于之下中证2000覆盖的小微盘股。
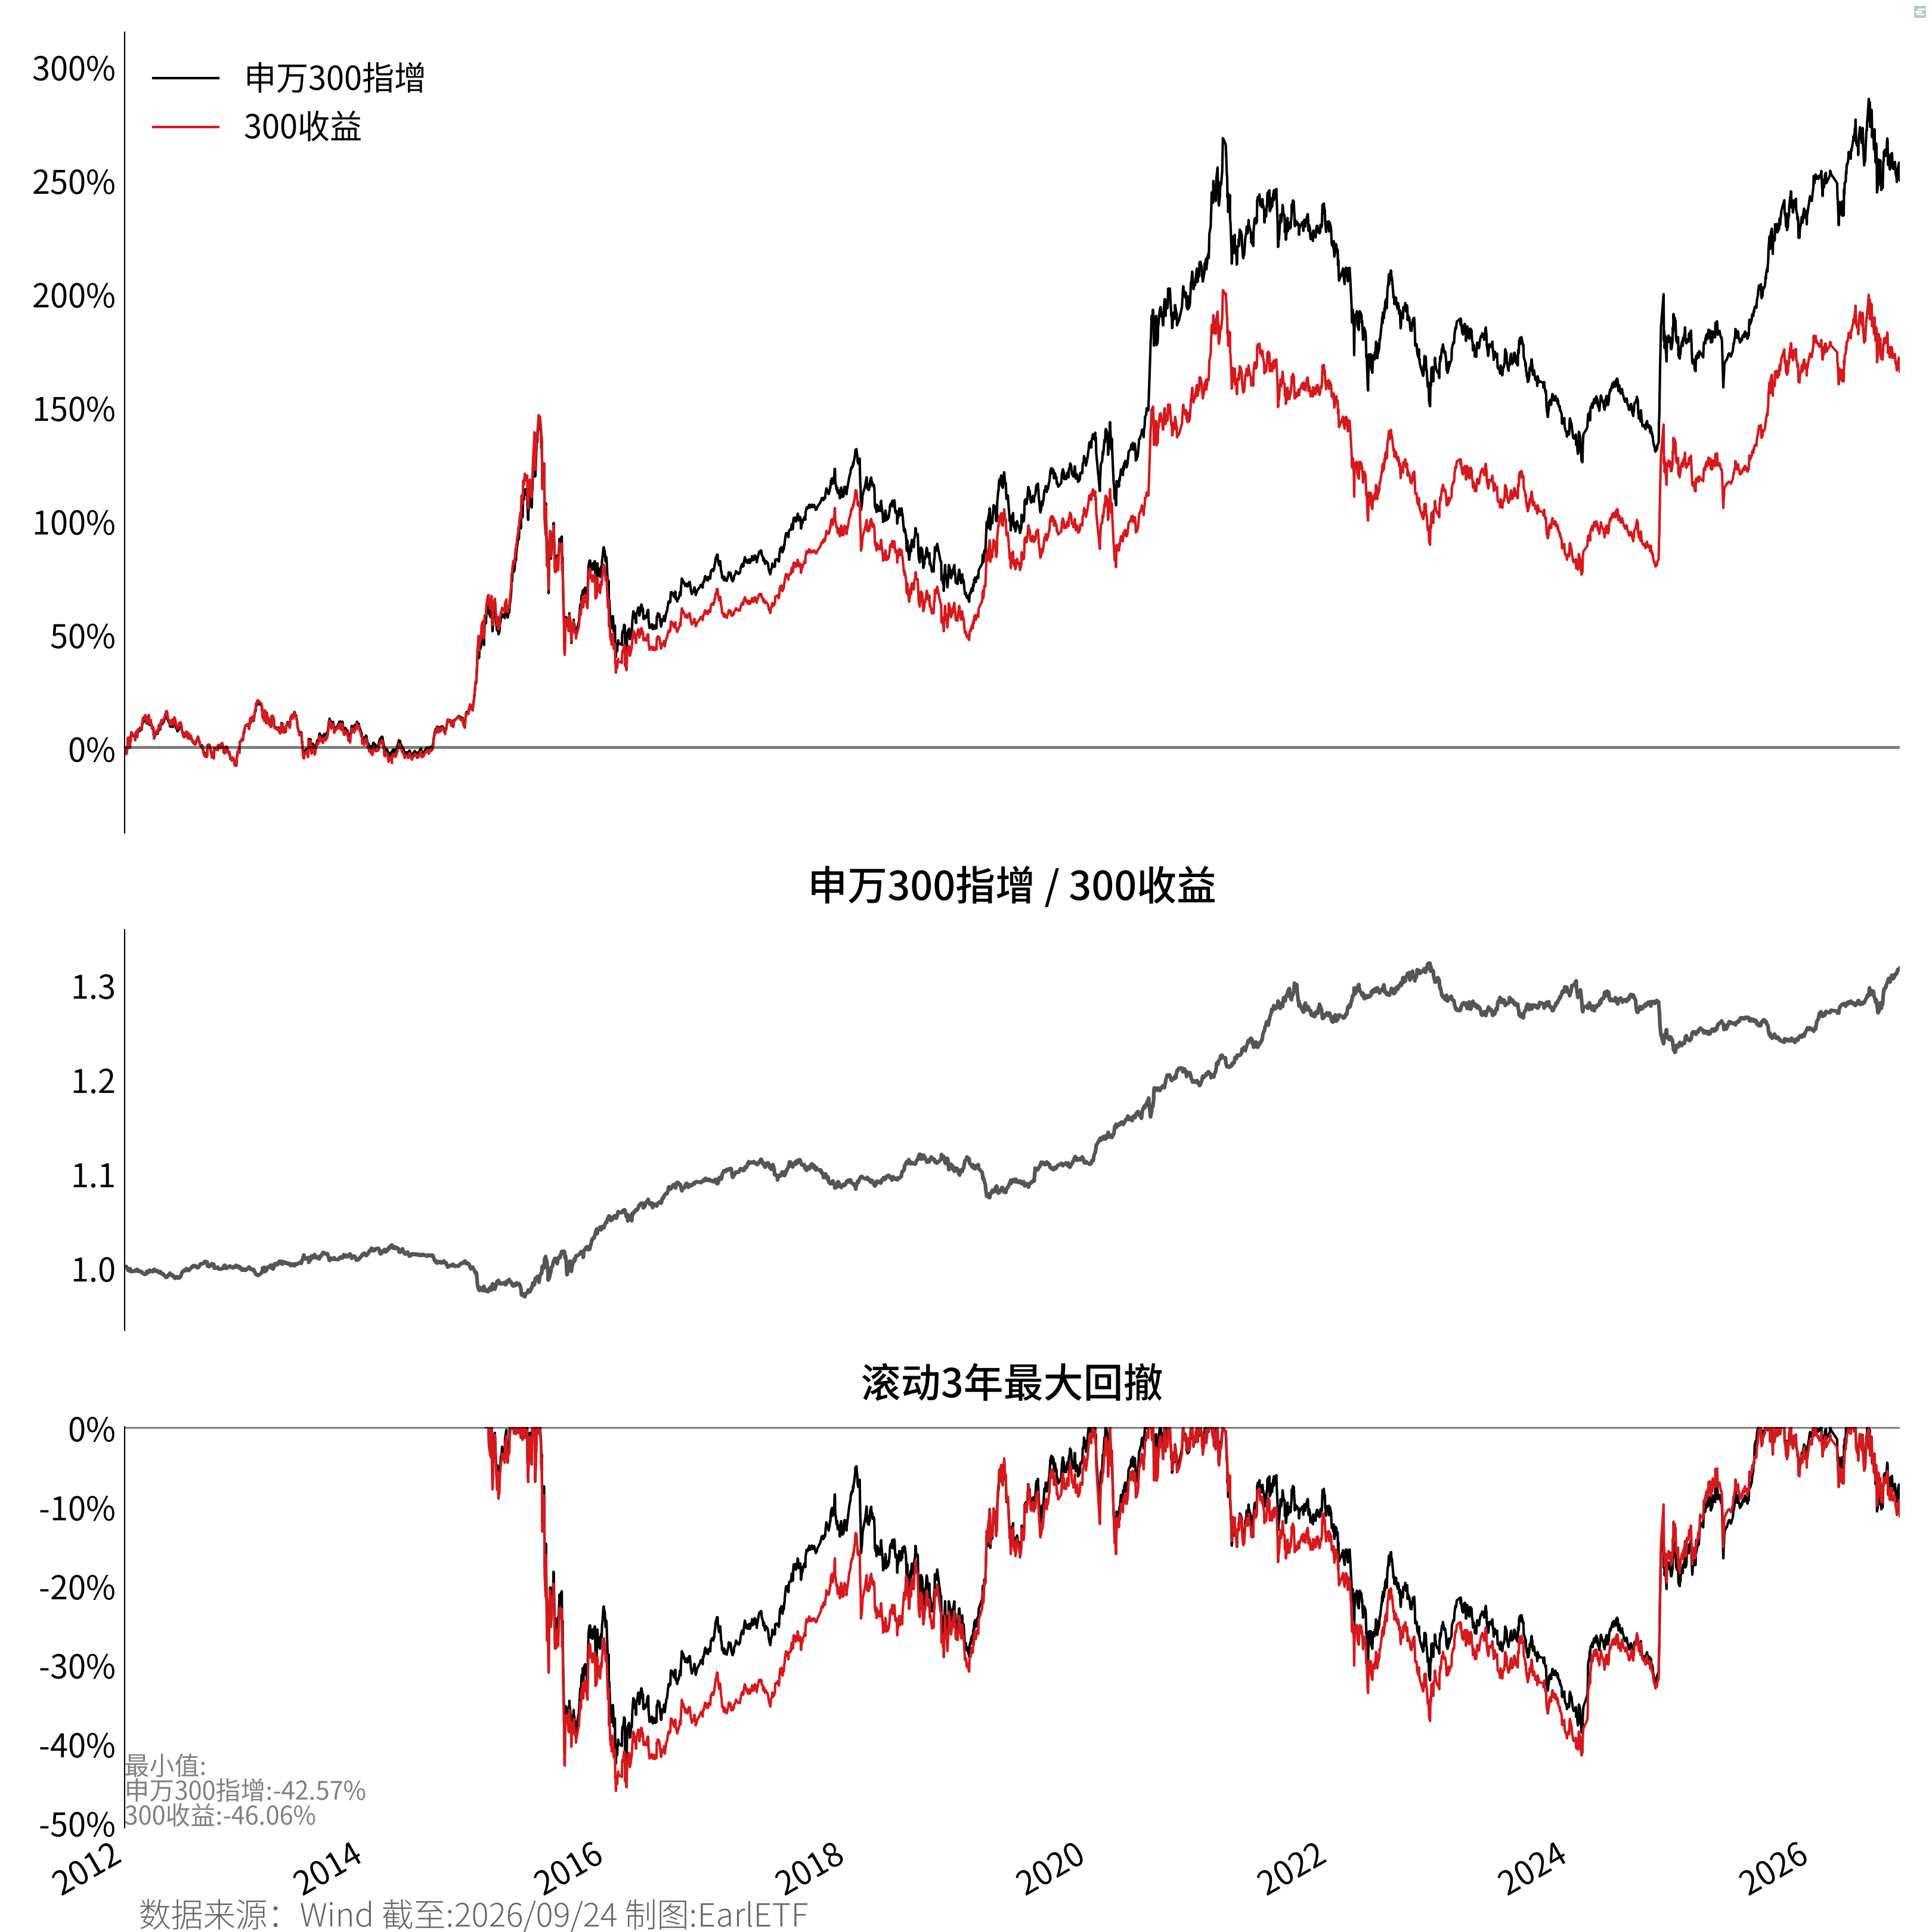
图 15.1 是沪深300指增指数与沪深300全收益指数的走势对比。这张图上一共有三张图: 第一张是两个指数的累计收益对比。第二张是两个指数的比值曲线,这张曲线可以比较好地呈现出超额的变化,当比值曲线向上的时候,意味着指增类基金相较指数在产生超额;反之,比值曲线向下则代表着指增类基金相比指数正在回吐超额。沪深300指数增强作为公募指数增强历史最悠久的品种,申万300指增指数的数据可以追溯到2012年。图上可以看到,在早年,300指增品类的超额非常旺盛;但是进入2022年之后,就近乎走平甚至回吐,直到2026年才有了显著的上升。之前也提及过,沪深300指数因为分析师覆盖较全,所以很难做出超额。2026年之所以超额一下子大爆发,很大程度上还在于沪深300行业内部过于割裂:一方面是双创科技股的大涨,另一方面是之前“老登”们的萎靡,这样的分化才使得沪深300的超额相对容易产生。不过从长期来看,笔者还是觉得沪深300指增的超额长期看会越来越难。
表 15.2 是两者2019年迄今的逐年收益及超额对比。从2022年开始,就可以看到几乎没有漂亮的年度超额了,唯一的例外就是2026年迄今。但这种超额的可持续性是存疑的。
| 年 | 申万300指增 | 300收益 | 超额 |
|---|---|---|---|
| 2019 | 38.59 | 39.19 | -0.60 |
| 2020 | 41.15 | 29.89 | 11.26 |
| 2021 | 1.51 | -3.52 | 5.03 |
| 2022 | -18.79 | -19.84 | 1.05 |
| 2023 | -8.93 | -9.14 | 0.21 |
| 2024 | 14.12 | 18.24 | -4.12 |
| 2025 | 21.87 | 20.98 | 0.89 |
| 2026 | 2.66 | -2.32 | 4.99 |
截至:2026-09-24
表 15.3 汇总了两者2019年迄今的收益指标。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 申万300指增 | 10.03 | 0.54 | 17.59 | -38.76 | 18.97 | 0.43 |
| 300收益 | 7.69 | 0.40 | 18.71 | -41.56 | 21.35 | 0.27 |
| 货币基金 | 1.90 | - | 0.10 | 0.00 | 0.00 | - |
截至:2026-09-24
15.3 中证500指增
曾几何时,中证500指增是量化指增领域最辉煌的板块。不仅是在公募,甚至在私募量化领域,许多持有人也是通过中证500指增来认识量化指增这个品类的。在A股上市公司还不多的年代,一般用沪深300来指代大蓝筹,而中证500则指代中小盘股,甚至这两者之间的走势差异会被称为“二八分化”。在那个时代,中证500成分股关注度不高,散户参与度比较高,所以中证500指增的超额非常容易做。
图 15.2 是中证500指增指数与中证500全收益指数的走势对比。从图中也可以看到,差不多是在2021年之后,超额也开始出现了走平的趋势。
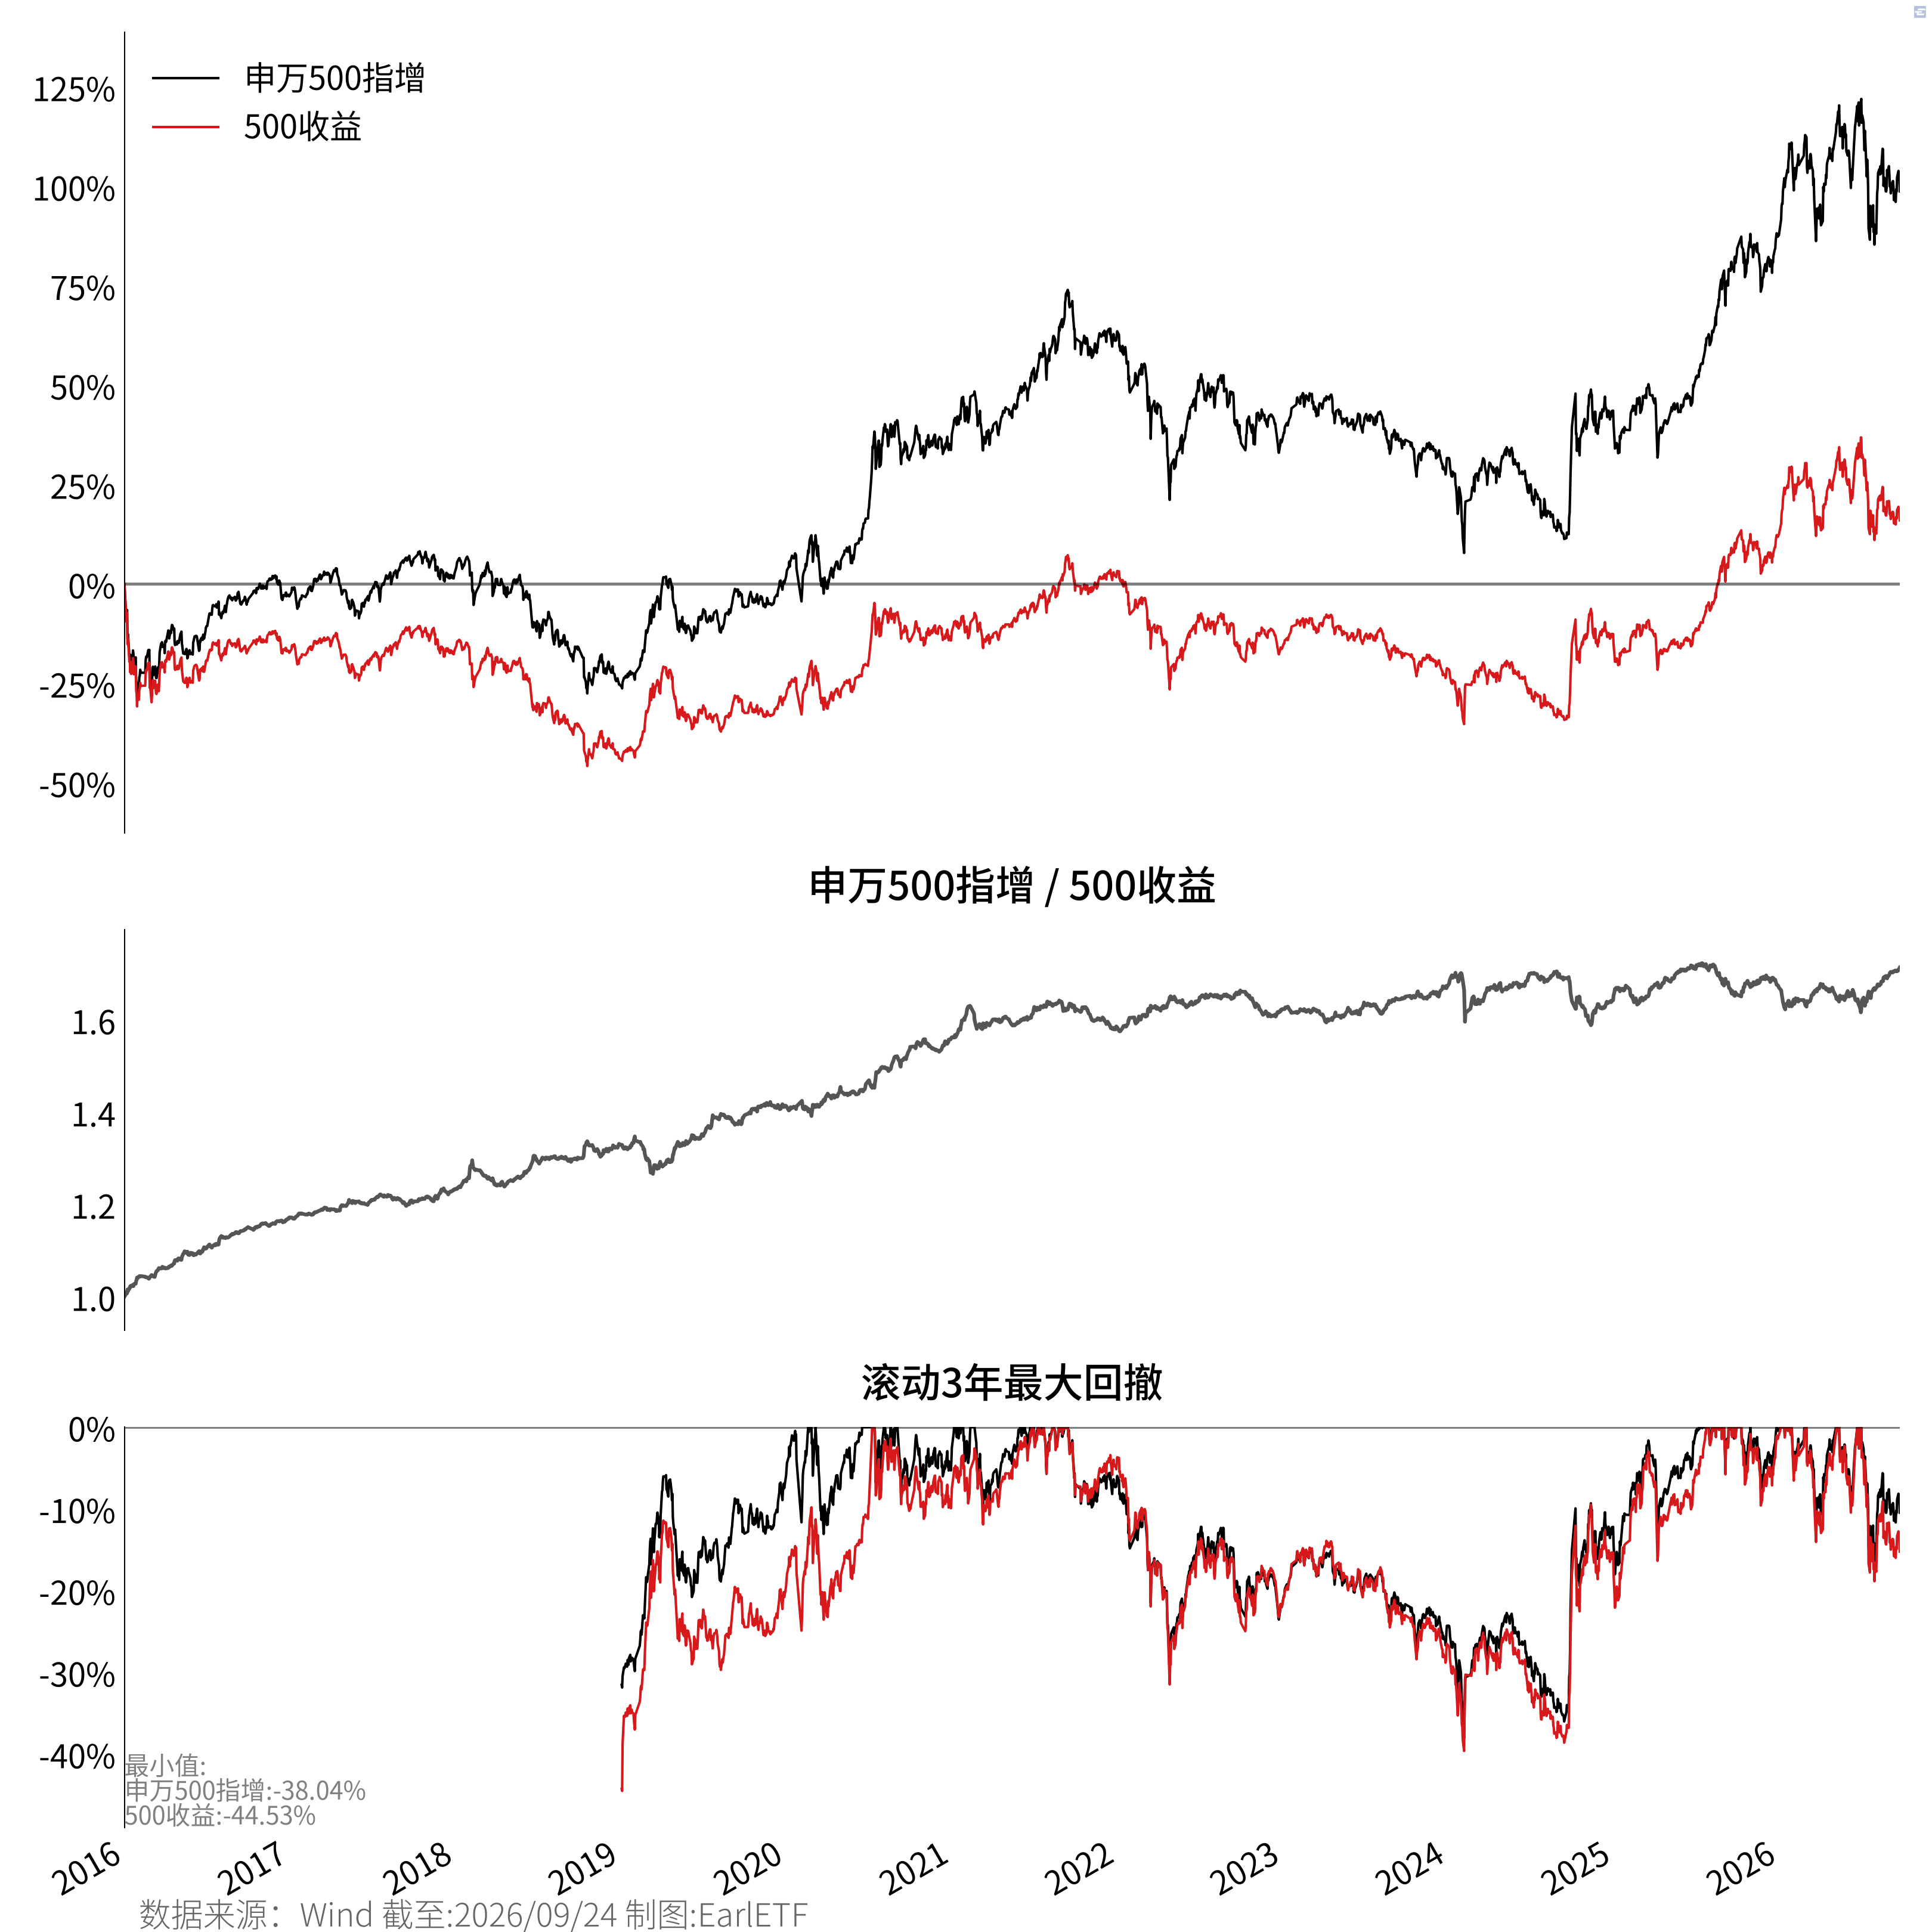
表 15.4 是两者2019年迄今的逐年收益及超额对比。相比沪深300,中证500指增的超额在2021年之后还算是有,而且以正超额的年份比较多。至于2024年的负超额,也算是一个特例,那是因为“924”行情,许许多资金突然涌入,再加上许多个股涨停,导致场外基金往往难以把仓位打满,从而导致收益跟不上。但不可否认,相比2019年和2020年之后,中证500指增的超额就不那么显著了。即使勉为其难出现,也是一年1%到2%左右。还算比较稳,但已经不可观了。
| 年 | 申万500指增 | 500收益 | 超额 |
|---|---|---|---|
| 2019 | 36.18 | 28.14 | 8.04 |
| 2020 | 35.14 | 22.26 | 12.89 |
| 2021 | 18.86 | 17.24 | 1.61 |
| 2022 | -16.89 | -18.91 | 2.02 |
| 2023 | -3.14 | -5.90 | 2.76 |
| 2024 | 6.52 | 7.68 | -1.17 |
| 2025 | 33.84 | 32.46 | 1.38 |
| 2026 | 5.88 | 3.20 | 2.68 |
截至:2026-09-24
表 15.5 汇总了两者2019年迄今的收益指标。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 申万500指增 | 13.45 | 0.65 | 19.96 | -38.04 | 14.96 | 0.77 |
| 500收益 | 9.80 | 0.46 | 22.10 | -39.63 | 16.48 | 0.48 |
| 货币基金 | 1.90 | - | 0.10 | 0.00 | 0.00 | - |
截至:2026-09-24
沪深300与中证500的指增超额都在退潮,那么如今真正的沃土在哪里?答案是中证1000乃至更下的小微盘股——这正是下一章的主题。
周晓雅, 《6年前的〈日光基〉,张坤为何卸任了?》, 财联社, 2026年9月, https://mp.weixin.qq.com/s/uv9fI5JNRFP1soyb7C7k3g.↩︎
申万宏源研究, 《申万宏源沪深300增强指数基金指数(807131)》, 申万宏源研究, 2026年7月, https://www.swsresearch.com/institute_sw/allIndex/releasedIndex/fundDetail?code=807131&name=%E7%94%B3%E4%B8%87%E5%AE%8F%E6%BA%90%E6%B2%AA%E6%B7%B1300%E5%A2%9E%E5%BC%BA%E6%8C%87%E6%95%B0%E5%9F%BA%E9%87%91%E6%8C%87%E6%95%B0.↩︎
申万宏源研究, 《申万宏源中证500增强指数基金指数(807132)》, 申万宏源研究, 2026年9月, https://www.swsresearch.com/institute_sw/allIndex/releasedIndex/fundDetail?code=807132&name=%E7%94%B3%E4%B8%87%E5%AE%8F%E6%BA%90%E4%B8%AD%E8%AF%81500%E5%A2%9E%E5%BC%BA%E6%8C%87%E6%95%B0%E5%9F%BA%E9%87%91%E6%8C%87%E6%95%B0.↩︎
申万宏源研究, 《申万宏源中证1000标准指数基金指数(807123)》, 申万宏源研究, 2026年7月, https://www.swsresearch.com/institute_sw/allIndex/releasedIndex/fundDetail?name=%E7%94%B3%E4%B8%87%E5%AE%8F%E6%BA%90%E4%B8%AD%E8%AF%811000%E6%A0%87%E5%87%86%E6%8C%87%E6%95%B0%E5%9F%BA%E9%87%91%E6%8C%87%E6%95%B0&code=807123.↩︎