14 如何跟上主动股基
第 13 章的对比已经看到,主动投资总体还是能在 A 股产生超额收益的。相较于被动股基指数,无论主动股基还是主动偏股基金,都有超额收益,只是超额的水平有所不同。
若主动股票型基金和偏股型基金整体确有超额,普通基民接下来的问题自然是:怎么才能跟上“主动股基的平均水平”?
过去数年,基民对于主动基金的怨念很大,原因是多重的。这里面固然有基金经理频频奔私或者跳槽给持有人带来的无所适从,但更重要的是,许多基民过于相信个别明星基金经理,持有单独的若干只明星基金,然后产生了远大于主动偏股基金指数或主动股基指数的亏损。
笔者拉取了2021年初某只风光无限的主动基金,自2021年2月18日见顶至2026年9月30日的累计收益,期间跌幅高达58.7%,而同期哪怕是相对表现逊色的主动偏股基金指数,由于2025年和2026年的强劲反弹,也不过下跌15.29%。
显然,许多基民对主动基金的怨念,并不是来自于后者下跌 15.29% 过程中的折磨,更多是来自于前者所谓“价值投资”、“厚雪长坡”、“核心资产”之下,却腰斩之后继续跌跌不休的折磨。
正因此,能够跟上主动股票基金指数的收益,对许多基民而言可能都是一个持有体验立竿见影的改善。
在这个问题上,包括基金投顾、FOF还有专门的量化基金可能是不错的选择。这里,笔者以自己持有且比较熟悉的两个产品做一些数据演示。不过请注意,之所以展示这两只产品的数据,只是因为它们的历史比较悠久,同时在同类产品中比较具有代表性,并不代表他们可以永远保持过往的表现。
14.1 中欧超级股票全明星基金投顾
中欧超级股票全明星是一款基金投顾产品,它的前身可以追溯到2017年,应该算是国内基金投顾领域历史数据比较悠久的一款产品。
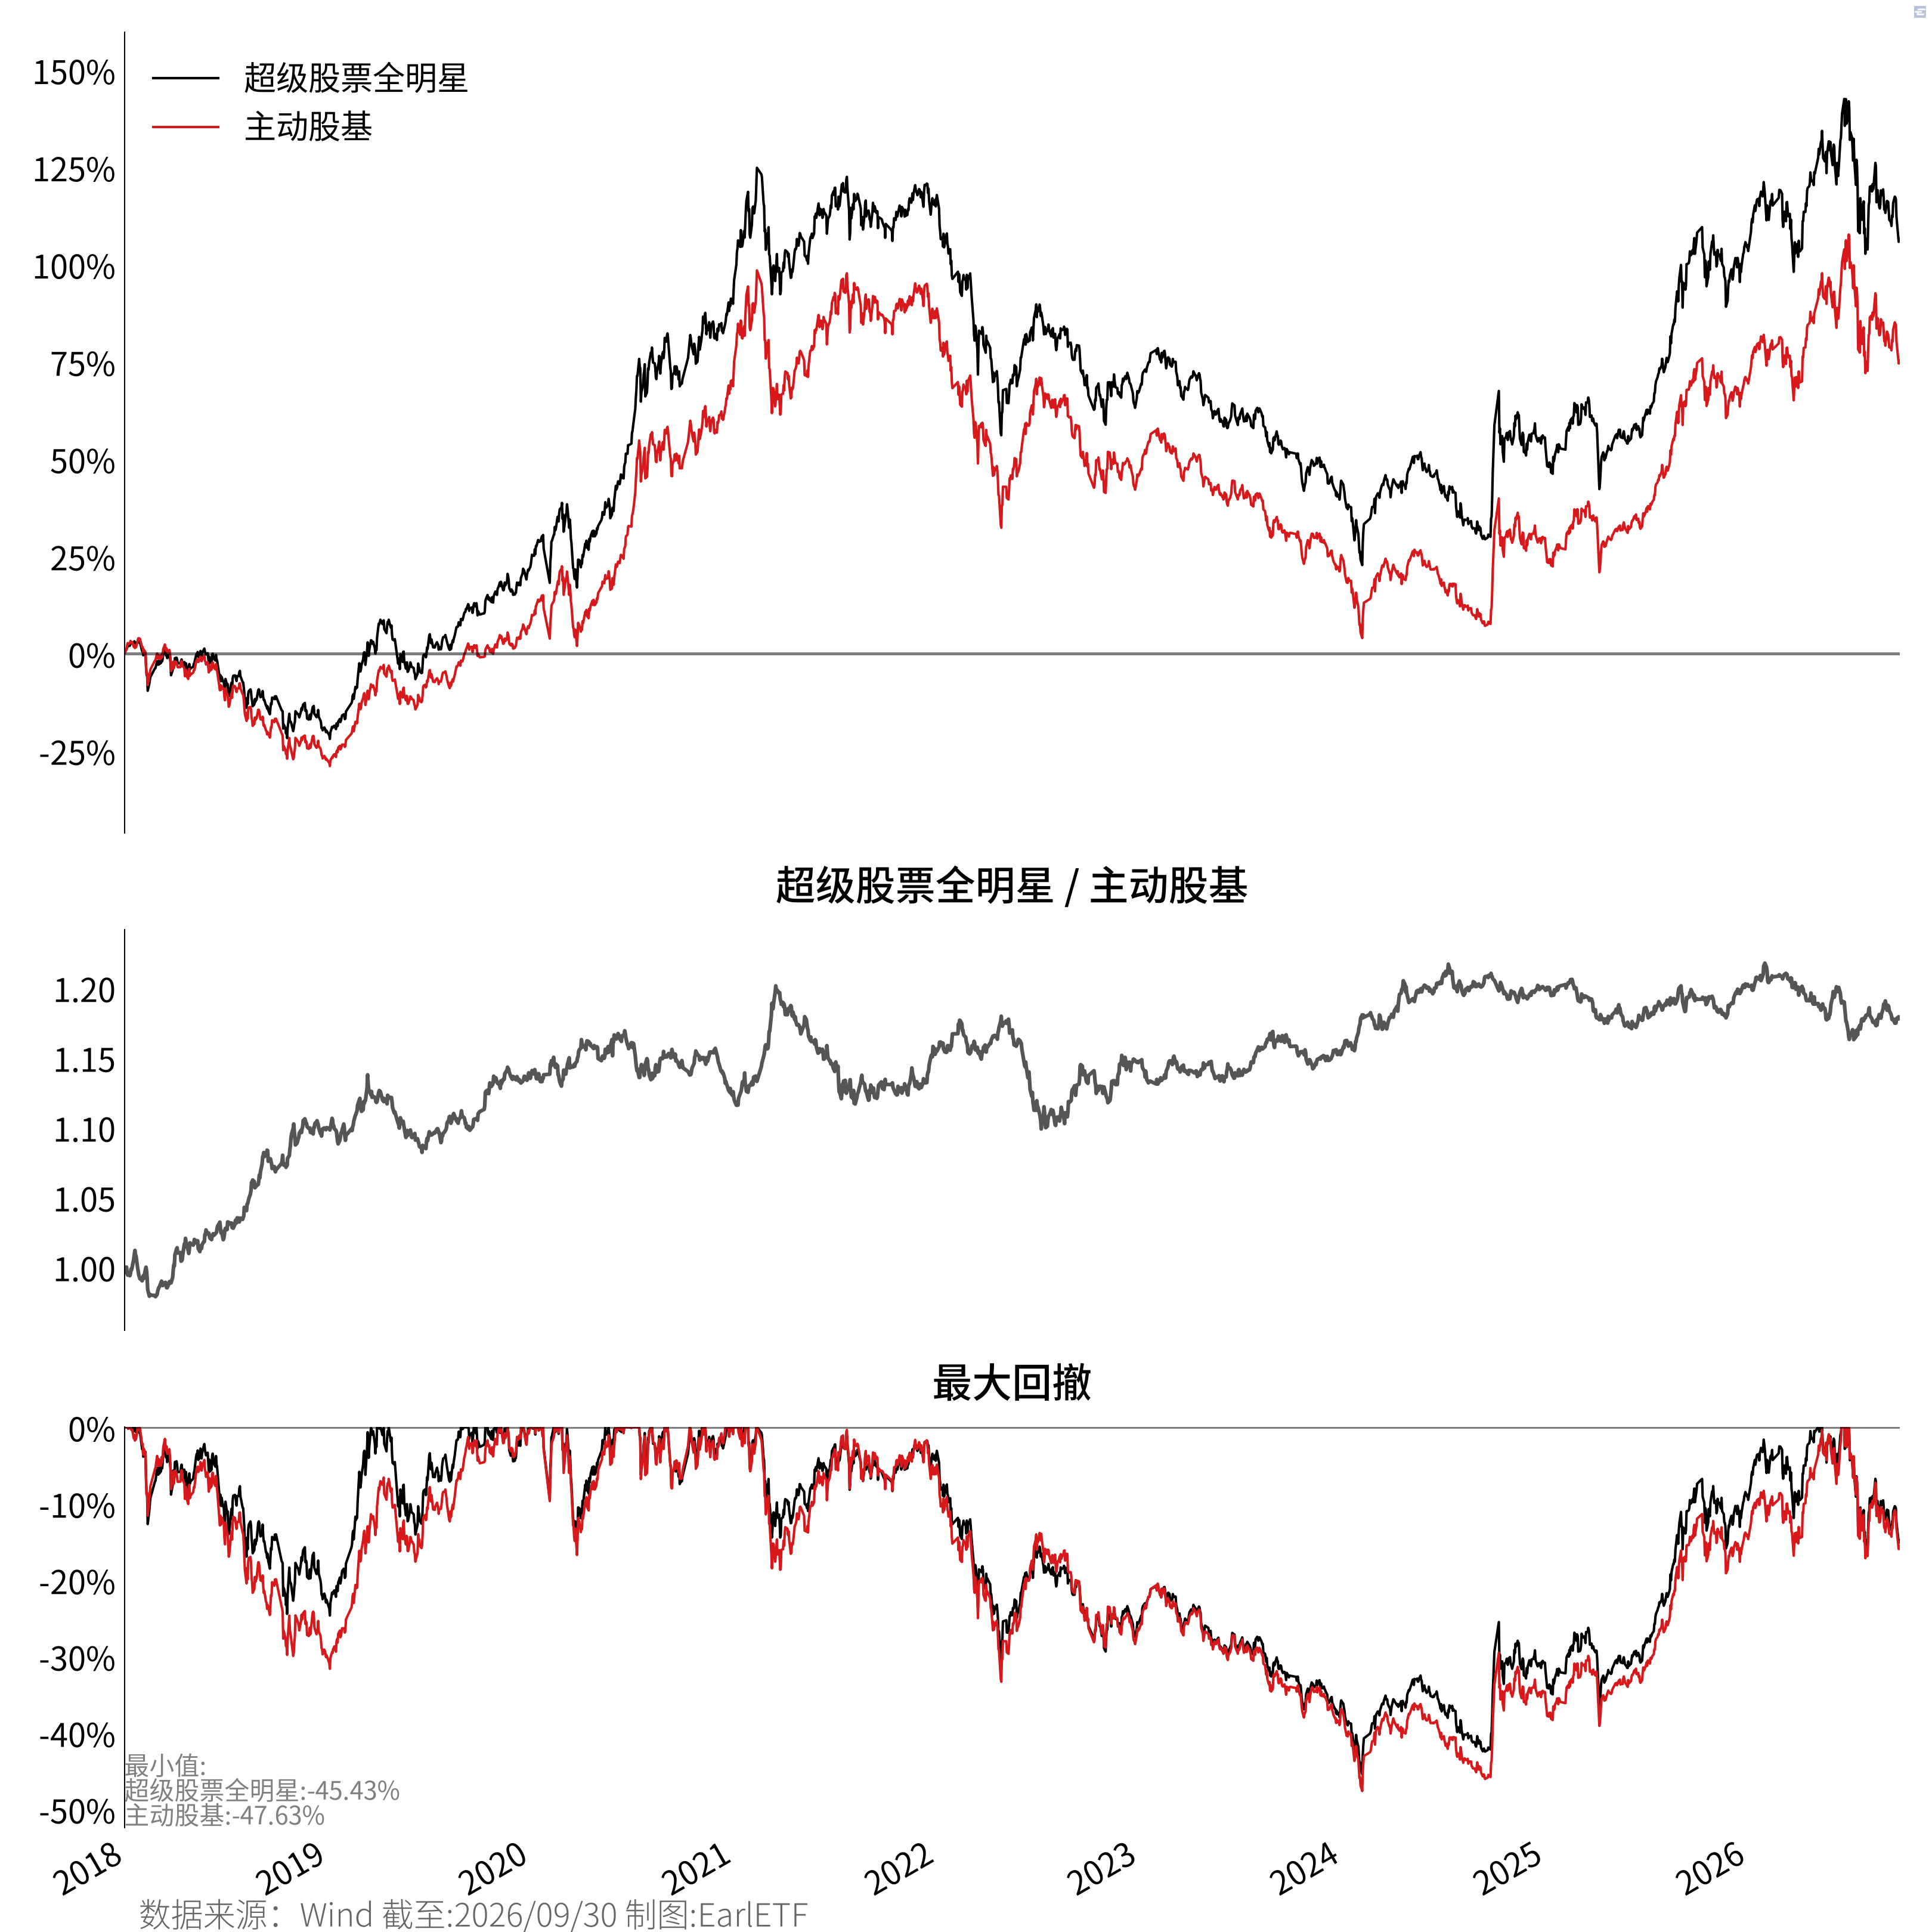
图 14.1 是中欧超级股票全明星基金投顾组合与主动股基指数2018年迄今的走势对比。从长期的表现来看,这款基金投顾产品相较主动股基指数还是有超额的,同时在回撤控制上也有些许的优势。
表 14.1 是两者的逐年收益及超额对比。可以看到,中欧超级股票全明星这款基金投顾相比主动股基,近年超额时正时负,但总体还是产生了一定的正超额。其实对广大的基民而言,能够跑平主动股基,而不是因为自己选错一只基金,遭遇前面所述的腰斩后继续新低的悲剧,本身就已经是一个胜利了——还能有额外的超额,那就是意外之喜了。
| 年 | 超级股票全明星 | 主动股基 | 超额 |
|---|---|---|---|
| 2018 | -19.88 | -27.15 | 7.27 |
| 2019 | 53.51 | 48.50 | 5.01 |
| 2020 | 59.34 | 61.78 | -2.44 |
| 2021 | 11.14 | 7.80 | 3.34 |
| 2022 | -23.20 | -22.71 | -0.50 |
| 2023 | -13.70 | -14.10 | 0.40 |
| 2024 | 6.06 | 2.02 | 4.04 |
| 2025 | 32.83 | 32.50 | 0.33 |
| 2026 | 1.55 | 3.55 | -2.00 |
截至:2026-09-29
表 14.2 汇总了2018年迄今两者的收益指标。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 超级股票全明星 | 8.64 | 0.44 | 20.09 | -45.43 | 20.10 | 0.32 |
| 主动股基 | 6.62 | 0.34 | 20.74 | -47.63 | 22.17 | 0.20 |
| 货币基金 | 2.12 | - | 0.12 | 0.00 | 0.00 | - |
截至:2026-09-29
因为FOF和基金投顾其实比较类似,这里就不额外举例了。
14.2 博道远航
博道远航是一支由博道基金公司推出、由杨梦管理的量化基金。该基金自2021年6月开始,定位为对标万得偏股混合型基金指数(885001.WI)做增强的量化基金。不过为了保持和前文的一致,所以以下依然是与主动股基指数进行对比。
图 14.2 是博道远航与主动股基指数2021年7月迄今的走势对比。可以看到,在2022年至2024年的漫漫熊市中,博道远航的回撤远小于主动股基,这为这只基金的持有人在熊市中提供了相对较好的持有体验。
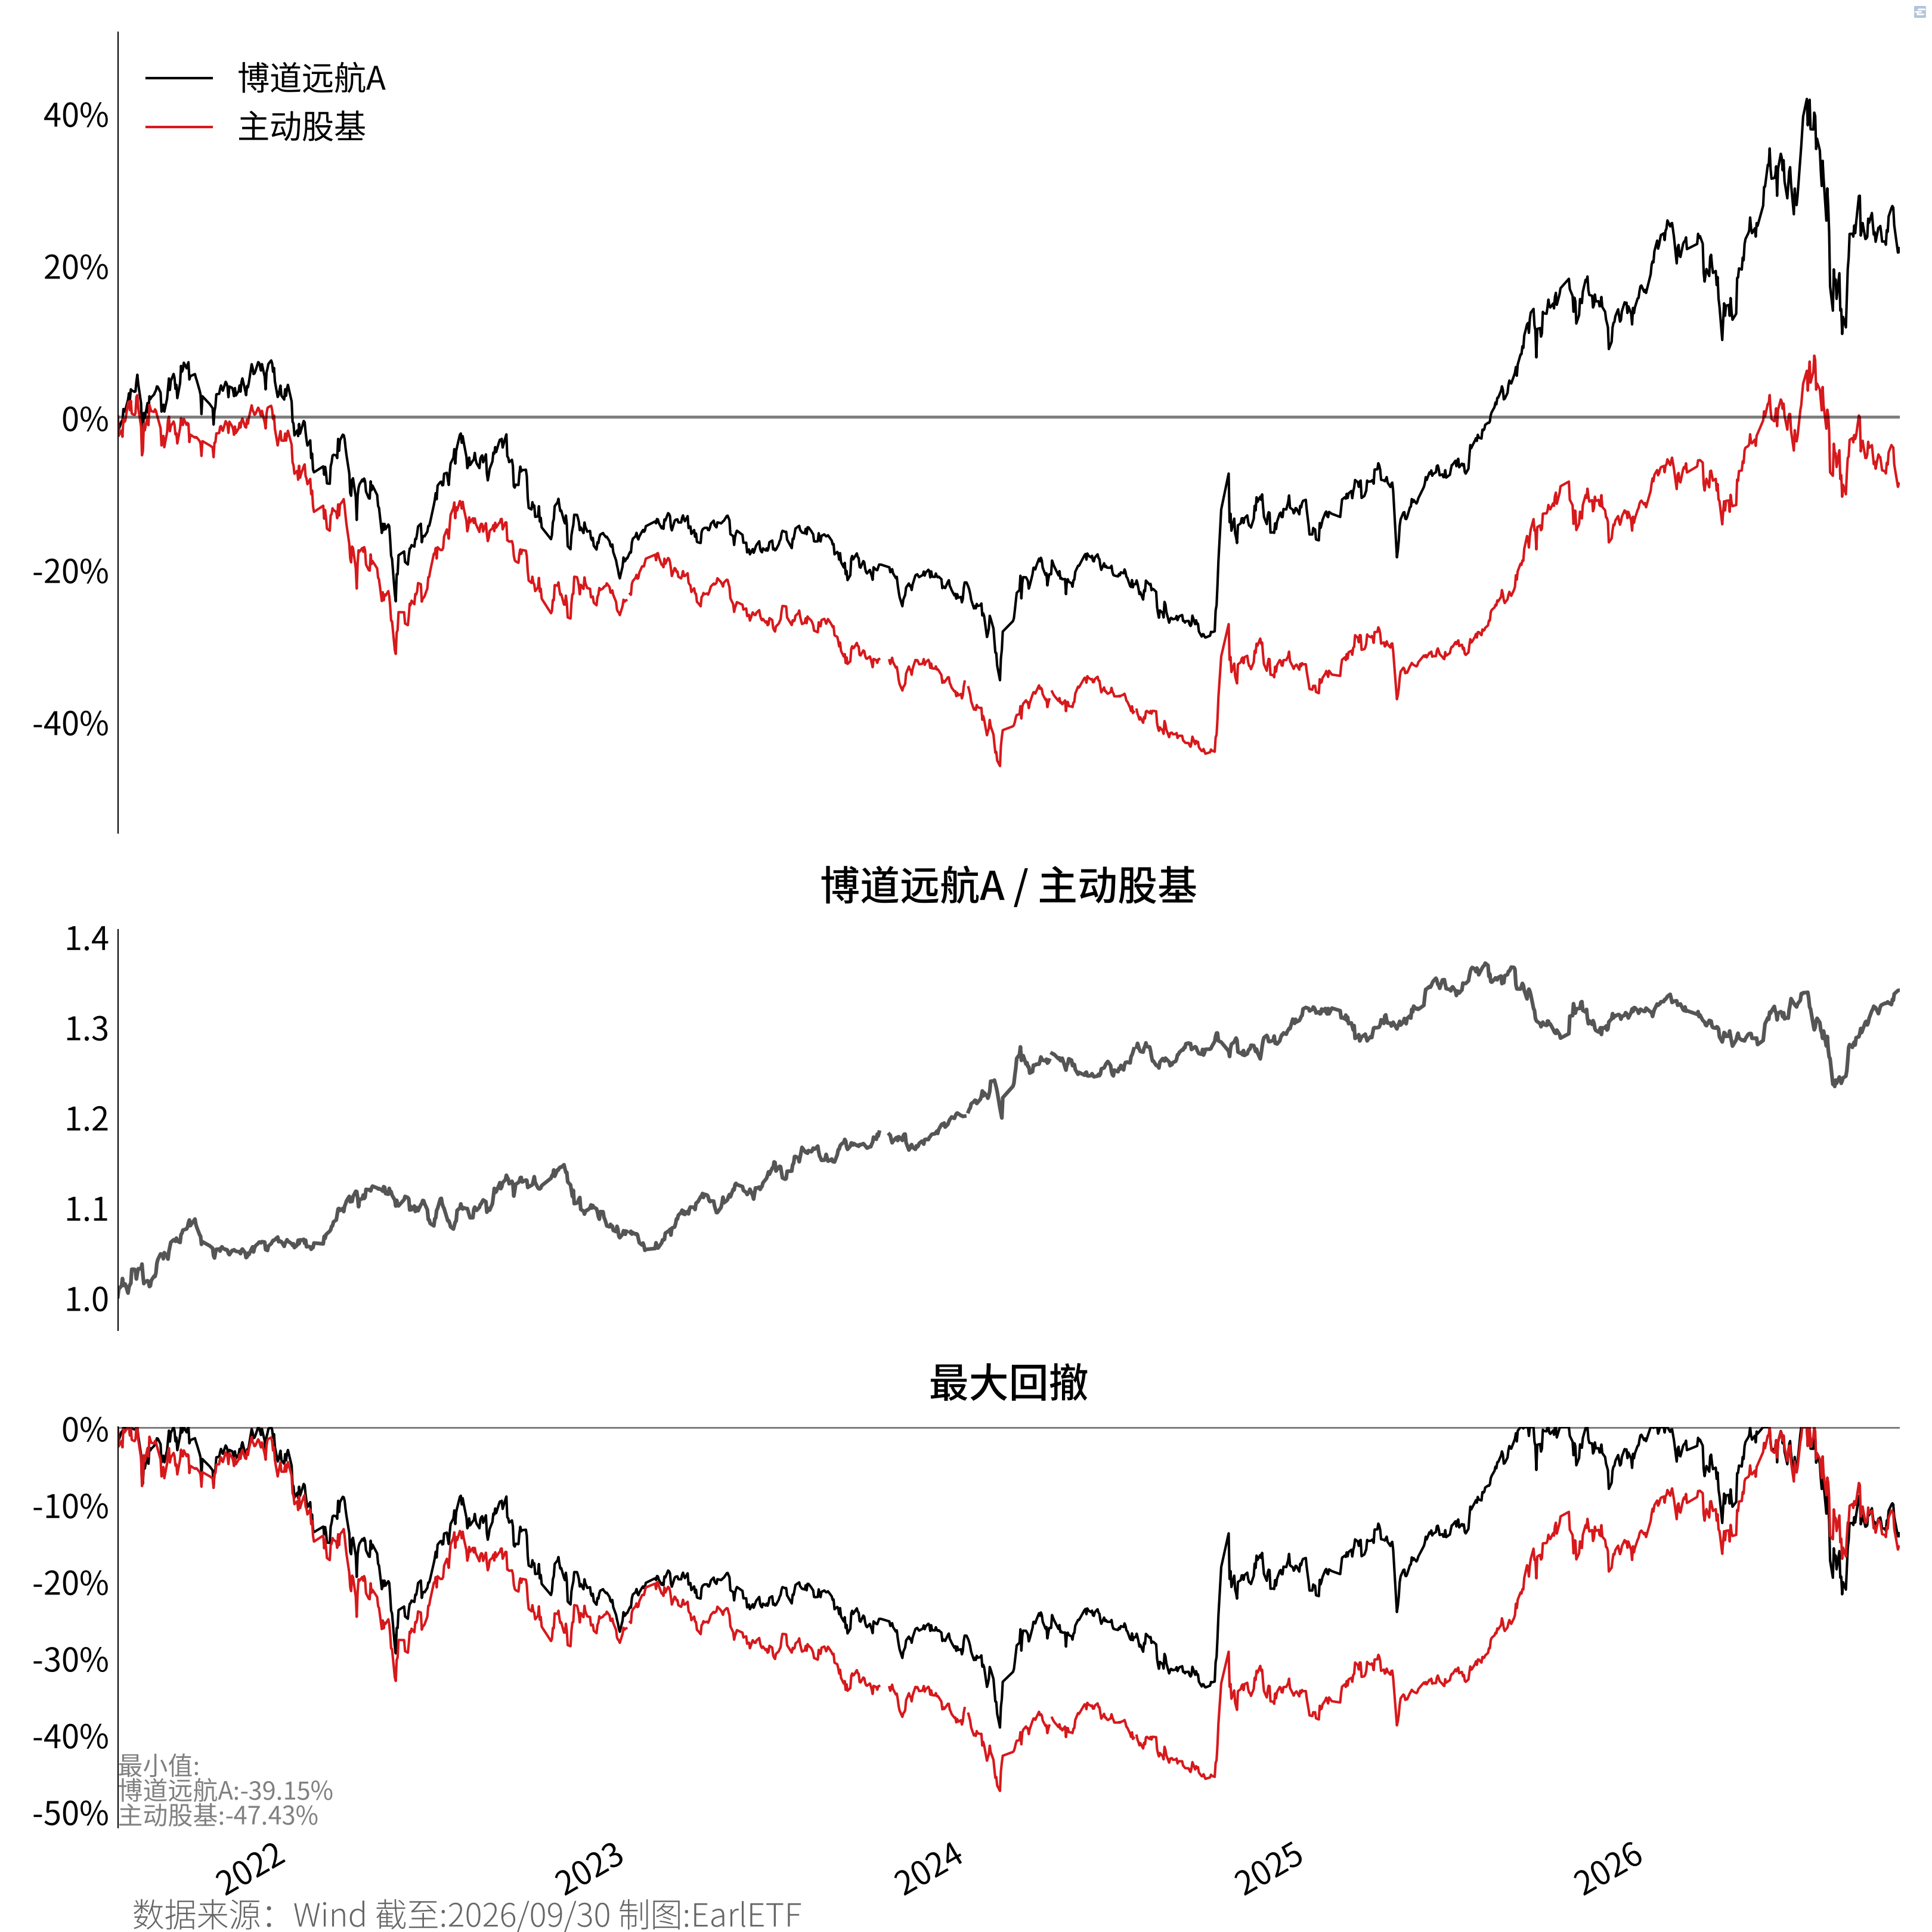
表 14.3 是两者的逐年收益及超额对比。可以看到,基金的超额主要来自于2023年和2024年两年,每年的超额都达到10个百分点左右。而在这一波始于2024年“924”行情的牛市中,则是大体跑平的水平。始于2024年的这一波科技牛市,由于大涨个股主要集中在光模块和半导体等少数行业,所以这类行情其实对大多数量化策略都是一个巨大的挑战。所以能够跑平也可接受。对于普通基民,或许在熊市中少亏是比在牛市中多赚更能改善持有体验的一件事情。
| 年 | 博道远航A | 主动股基 | 超额 |
|---|---|---|---|
| 2022 | -21.91 | -22.71 | 0.80 |
| 2023 | -3.88 | -14.10 | 10.22 |
| 2024 | 12.22 | 2.02 | 10.20 |
| 2025 | 32.48 | 32.50 | -0.02 |
| 2026 | 5.09 | 3.55 | 1.54 |
截至:2026-09-29
表 14.4 汇总了2021年7月迄今两者的收益指标。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 博道远航A | 3.89 | 0.25 | 19.94 | -39.15 | 18.27 | 0.12 |
| 主动股基 | -1.74 | -0.02 | 20.10 | -47.43 | 26.54 | -0.13 |
| 货币基金 | 1.68 | - | 0.09 | 0.00 | 0.00 | - |
截至:2026-09-29
14.3 走出非此即彼的算术题
需要客观提醒的是,无论是中欧全明星代表的投顾FOF路线,还是博道远航代表的公募量化增强路线,都无法脱离自身策略的适用周期。投顾组合考验主理人的二次选基与资产配置胜率,量化多因子也可能在行业高度集中的极端结构市中出现超额钝化。它们解决的是“避免踩中个别暴雷明星”的持有体验问题,而不是消灭市场波动的永动机。
行文至此,我们可以重新审视夏普的那道算术题。
夏普告诉我们:所有主动资金加起来就是市场本身,扣除管理费后必然输给被动指数。但在A股,由于庞大散户群体的存在,机构主动管理资金所构成的“整体”,在长周期里依然稳稳站在赢面更大的那一侧。
主动基金过去几年遭遇的口碑危机,根源不是主动管理本身的超额能力消失了,而是我们过去习惯把主动管理等同于“买入并重仓某位明星”。当神话破灭,持有人承受的其实是个股集中度与风格激进带来的巨大非系统性风险。
指数化投资的崛起是一场极好的启蒙,它让投资者学会用极低的成本和极高的透明度去锁定市场的平均Beta。但我们不必因此陷入“主动必死、被动必胜”的二元对立。
当工具箱里既有低费率的宽基ETF,也有能够熨平单只基金波动的投顾与量化工具,真正的选择权其实一直在投资者自己手里:认清每种工具背后的收益来源,不神化主动,也不盲从被动。