| 基金类型 | 数量合计(只) | 资产净值合计(亿元) |
|---|---|---|
| 股票型ETF | 1,347 | 26128.80 |
| 主题指数ETF | 672 | 10184.59 |
| 规模指数ETF | 387 | 10735.83 |
| 行业指数ETF | 131 | 2830.09 |
| 策略指数ETF | 130 | 2115.07 |
| 风格指数ETF | 27 | 263.22 |
| 债券型ETF | 53 | 10397.12 |
| 利率债指数ETF | 16 | 2221.73 |
| 信用债指数ETF | 35 | 7456.70 |
| 可转债指数ETF | 2 | 718.69 |
| 商品型ETF | 17 | 2899.93 |
| 货币型ETF | 27 | 2223.98 |
| 跨境ETF | 248 | 7588.39 |
| 未上市ETF | 17 | 45.48 |
| 全部ETF | 1,709 | 49283.70 |
19 行业主题基金,首先请避坑
在A股的ETF行业大发展中,行业主题类ETF,是重镇。
根据Wind的截至2026年9月末的统计,行业+主题类ETF合计规模超过1.3万亿元,比规模指数ETF的1.02万亿来的还要庞大。
这种产品线的规模分布,与美国的ETF市场迥异。根据美国投资公司协会(Investment Company Institute, ICI)公布的2025年数据,宽基股票ETF的规模高达7.65万亿美元,而同期行业类ETF只有0.97万亿美元。
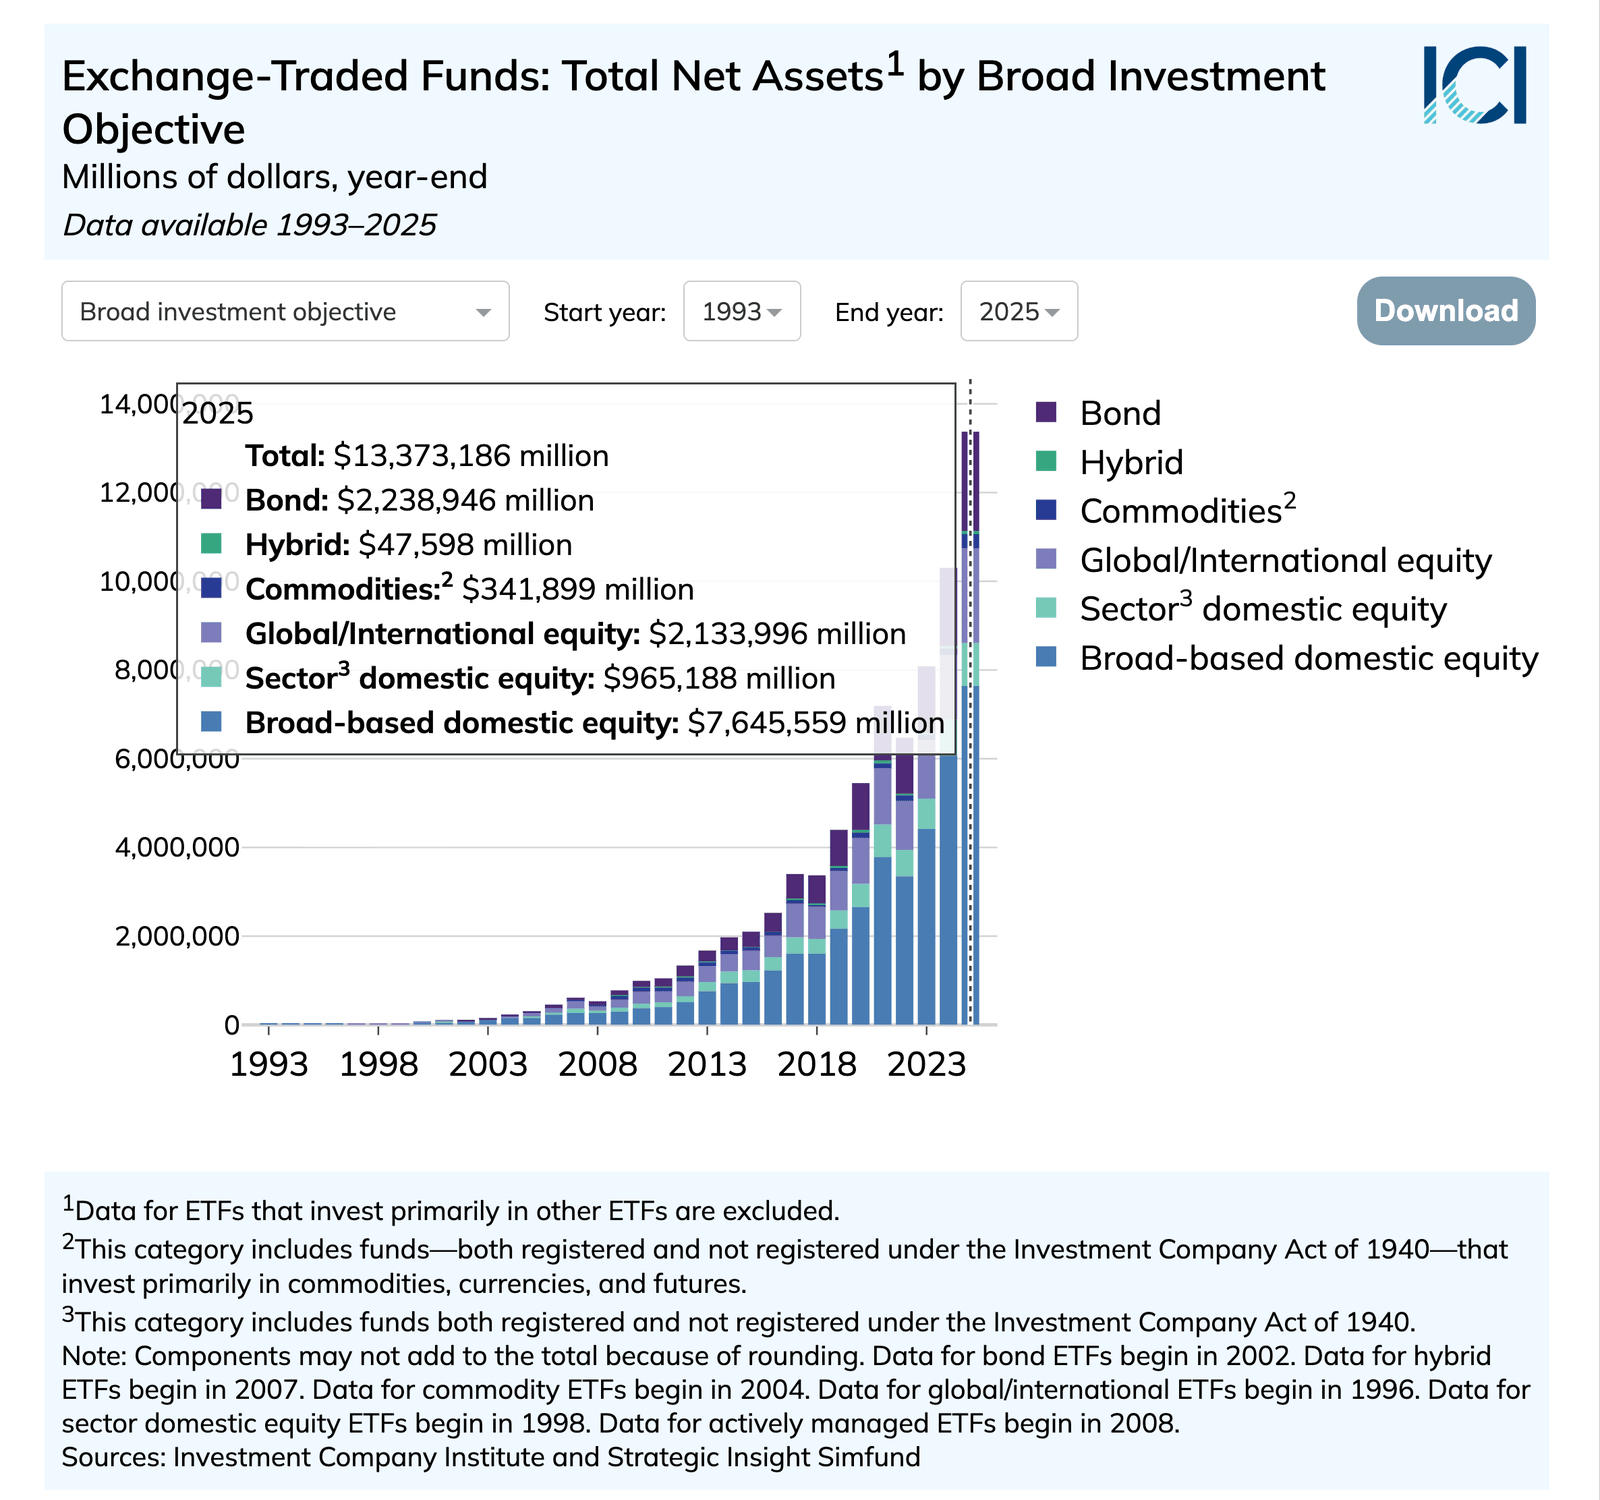
此前在第 13 章聊到夏普关于“指数投资必胜”的算术题时,就已经提及,夏普心目中的指数投资,是全市场宽基概念下的。这样的指数投资,才可能靠低费率战胜作为整体的高费率主动投资。当然,也只有这样的指数投资,才可能分享到美国宏观经济长期的上涨红利,使得长期持有=看多美国。但无论是行业指数、Smartbeta,其实都不在夏普概念下的“必胜”范畴的。
正因此,看美国的理财书,核心主题,至少是大宽基指数,比如标普500指数等,如果是看约翰·博格的书,更能发现他对全市场宽基更情有独钟。在这些书中,很难看到行业投资基金的容身之地。哪怕是相对比较专业的比如《股市长线法宝》2、《漫步华尔街》3、《赢得输家的游戏》4等,也不会有专门的章节去讨论行业主题投资。
哪怕是美国的理财KOL,往往也聚焦在美股之外海外股市、债券、商品等上层的资产配置。笔者此前曾盘点过Portfolio Visualizer上的十大懒人组合5,你也看不到行业类ETF的身影。
在美国,行业类ETF,往往是机构投资者在资产配置中战术资产配置(Tactical Asset Allocation, TAA)以及对冲时的工具。
但在A股的场外基金和ETF生态下,行业及主题基金是一个极为重要的板块,大量的媒体报道、普及书,都会对此有大篇幅的涉及。我不否认行业ETF对于机构投资者,甚至对专业个人投资有着巨大的价值(比如动量等轮动策略、宽基之外核心+卫星配置),但对普通基民,往往是一个容易踩坑的领域。
本章,更多是对过往数年,行业类投资的几个大坑做一个回顾。
19.1 行业投资陷阱1:腰斩之后可以继续腰斩
在投资上,许多基民有着一种朴素的“消费者”思维——便宜是好的,打过折是好的。
所以,买基金时,他们甚至会觉得1元净值,比2元甚至3元净值的更容易上涨,而完全没意识到真正决定基金是否能够上涨的,是其持有底层资产的质量,净值毫无关系。
同样的道理,许多基民总会觉得大跌打折过的基金,总该不太容易下跌了,总该容易反弹。“都跌那么多了,还能怎么跌”,这是许多基民很朴素的想法。
很可惜,如果你是一个A股宽基投资者,持有的是类似沪深300或者中证A股这样的宽基,真的勇于在连续大跌,周遭一篇骂娘声中逆向杀入,长期往往还真可能有不错的收益。但这个思路,如果转战行业主题类基金,可能就是一个“噩梦”的开始。
在这个问题上,最典型也是让许多基民受教育最深刻的,莫过于中概互联类ETF。基民中著名的“丐帮”,正是从“概”字引申而来。
对于许多2019年后才进入股市的基民,中概互联或许是第一个对他们进行了深刻风险教育的行业主题类基金品类,让他们知道一只基金腰斩之后,可能还有二次腰斩。从 图 19.2 可以看到,2021年那波政策面驱动的下跌,中概互联网ETF很快就从高点腰斩。许多基民往往在下跌30%和50%的时候大手补仓,等待反弹,或者认为调整已经足够深。但很不幸的是,中概互联网ETF并未止跌,而是在政策大趋势继续下跌,以上市交易价格看,最大回撤达到69.36%,这个水平距离“二次腰斩”的75%,也不远了。
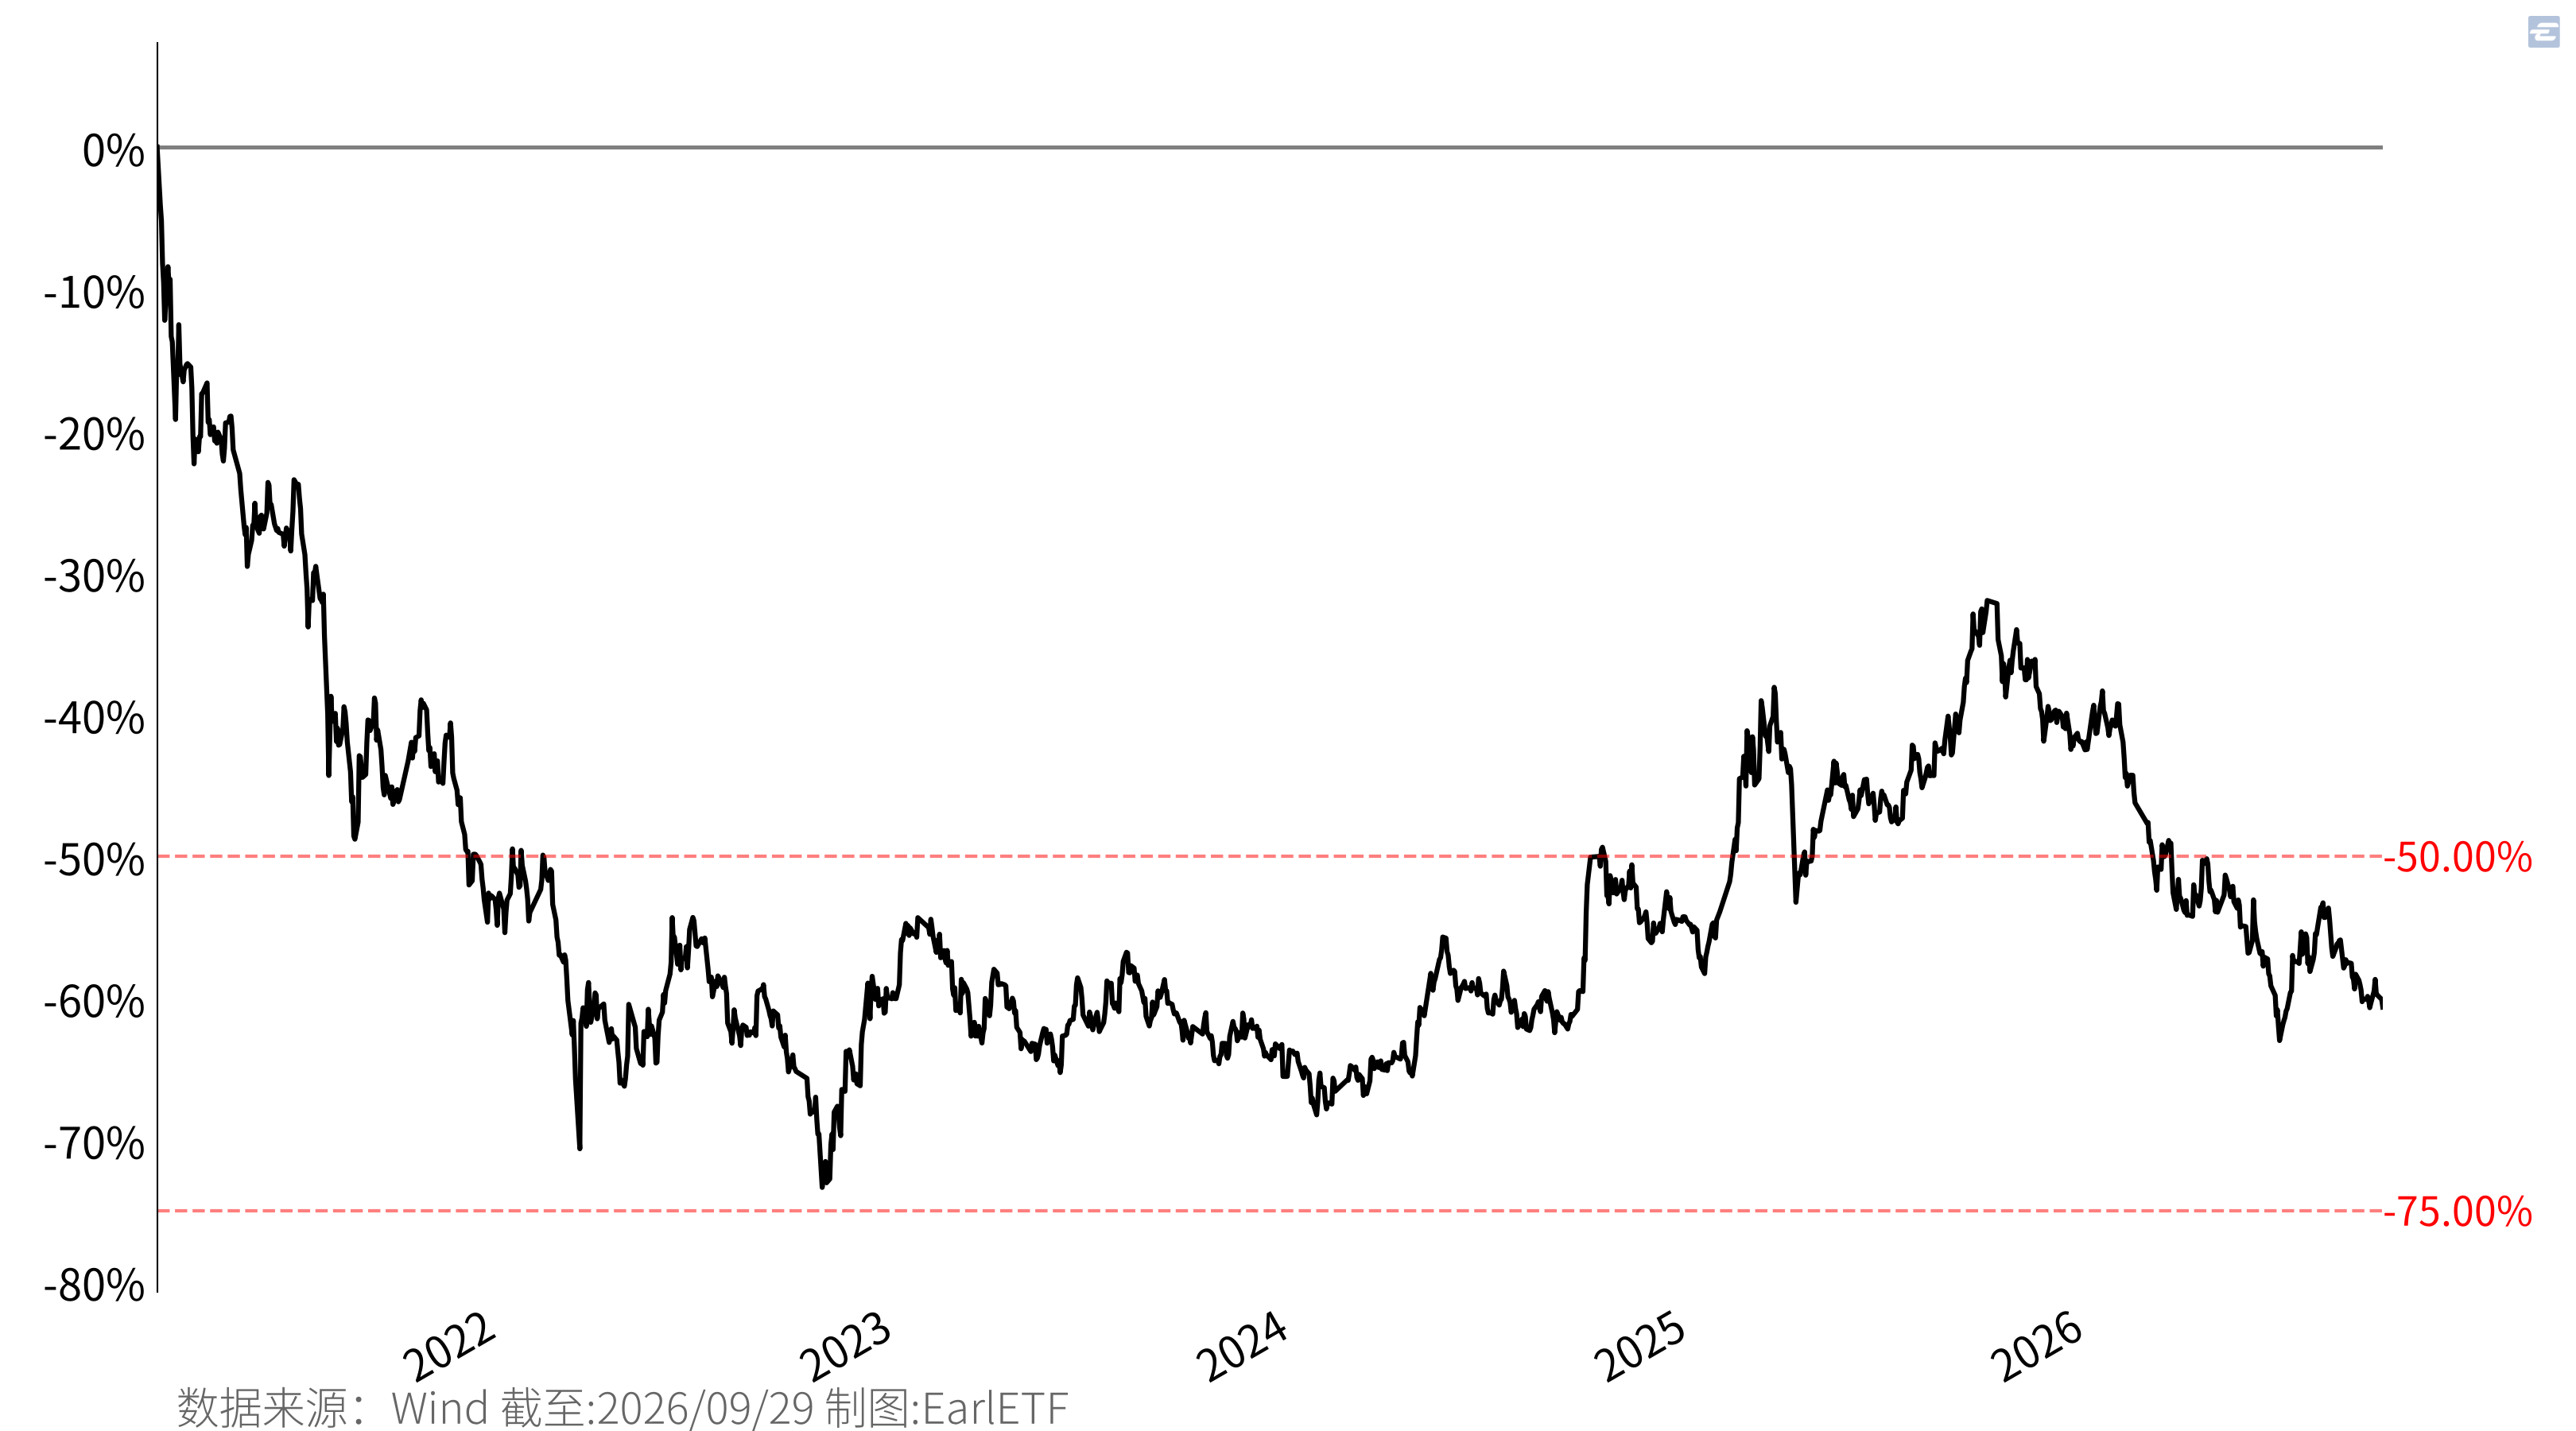
请注意,虽然从上图来看,下跌到50%的位置,距离下跌到75%很近,似乎这段跌幅并不太大了。但这只是算术坐标轴的错觉。
别忘了,从1元下跌50%变成0.5元,回本需要上涨100%;从0.5元再下跌50%变成0.25元,那么回到0.5元就要上涨100%,要回到1元则要上涨300%。这意味着,从0.5元下跌到0.25元,从净值绝对值来看是不多的一段,从算术坐标轴看也是很小的一段,但如果你关注同一段数据用对数坐标轴绘制的 图 19.3 ,你就会发现从0.5元到0.25元是多么遥远的一段距离——尤其是在翻身反弹努力回本的过程中。
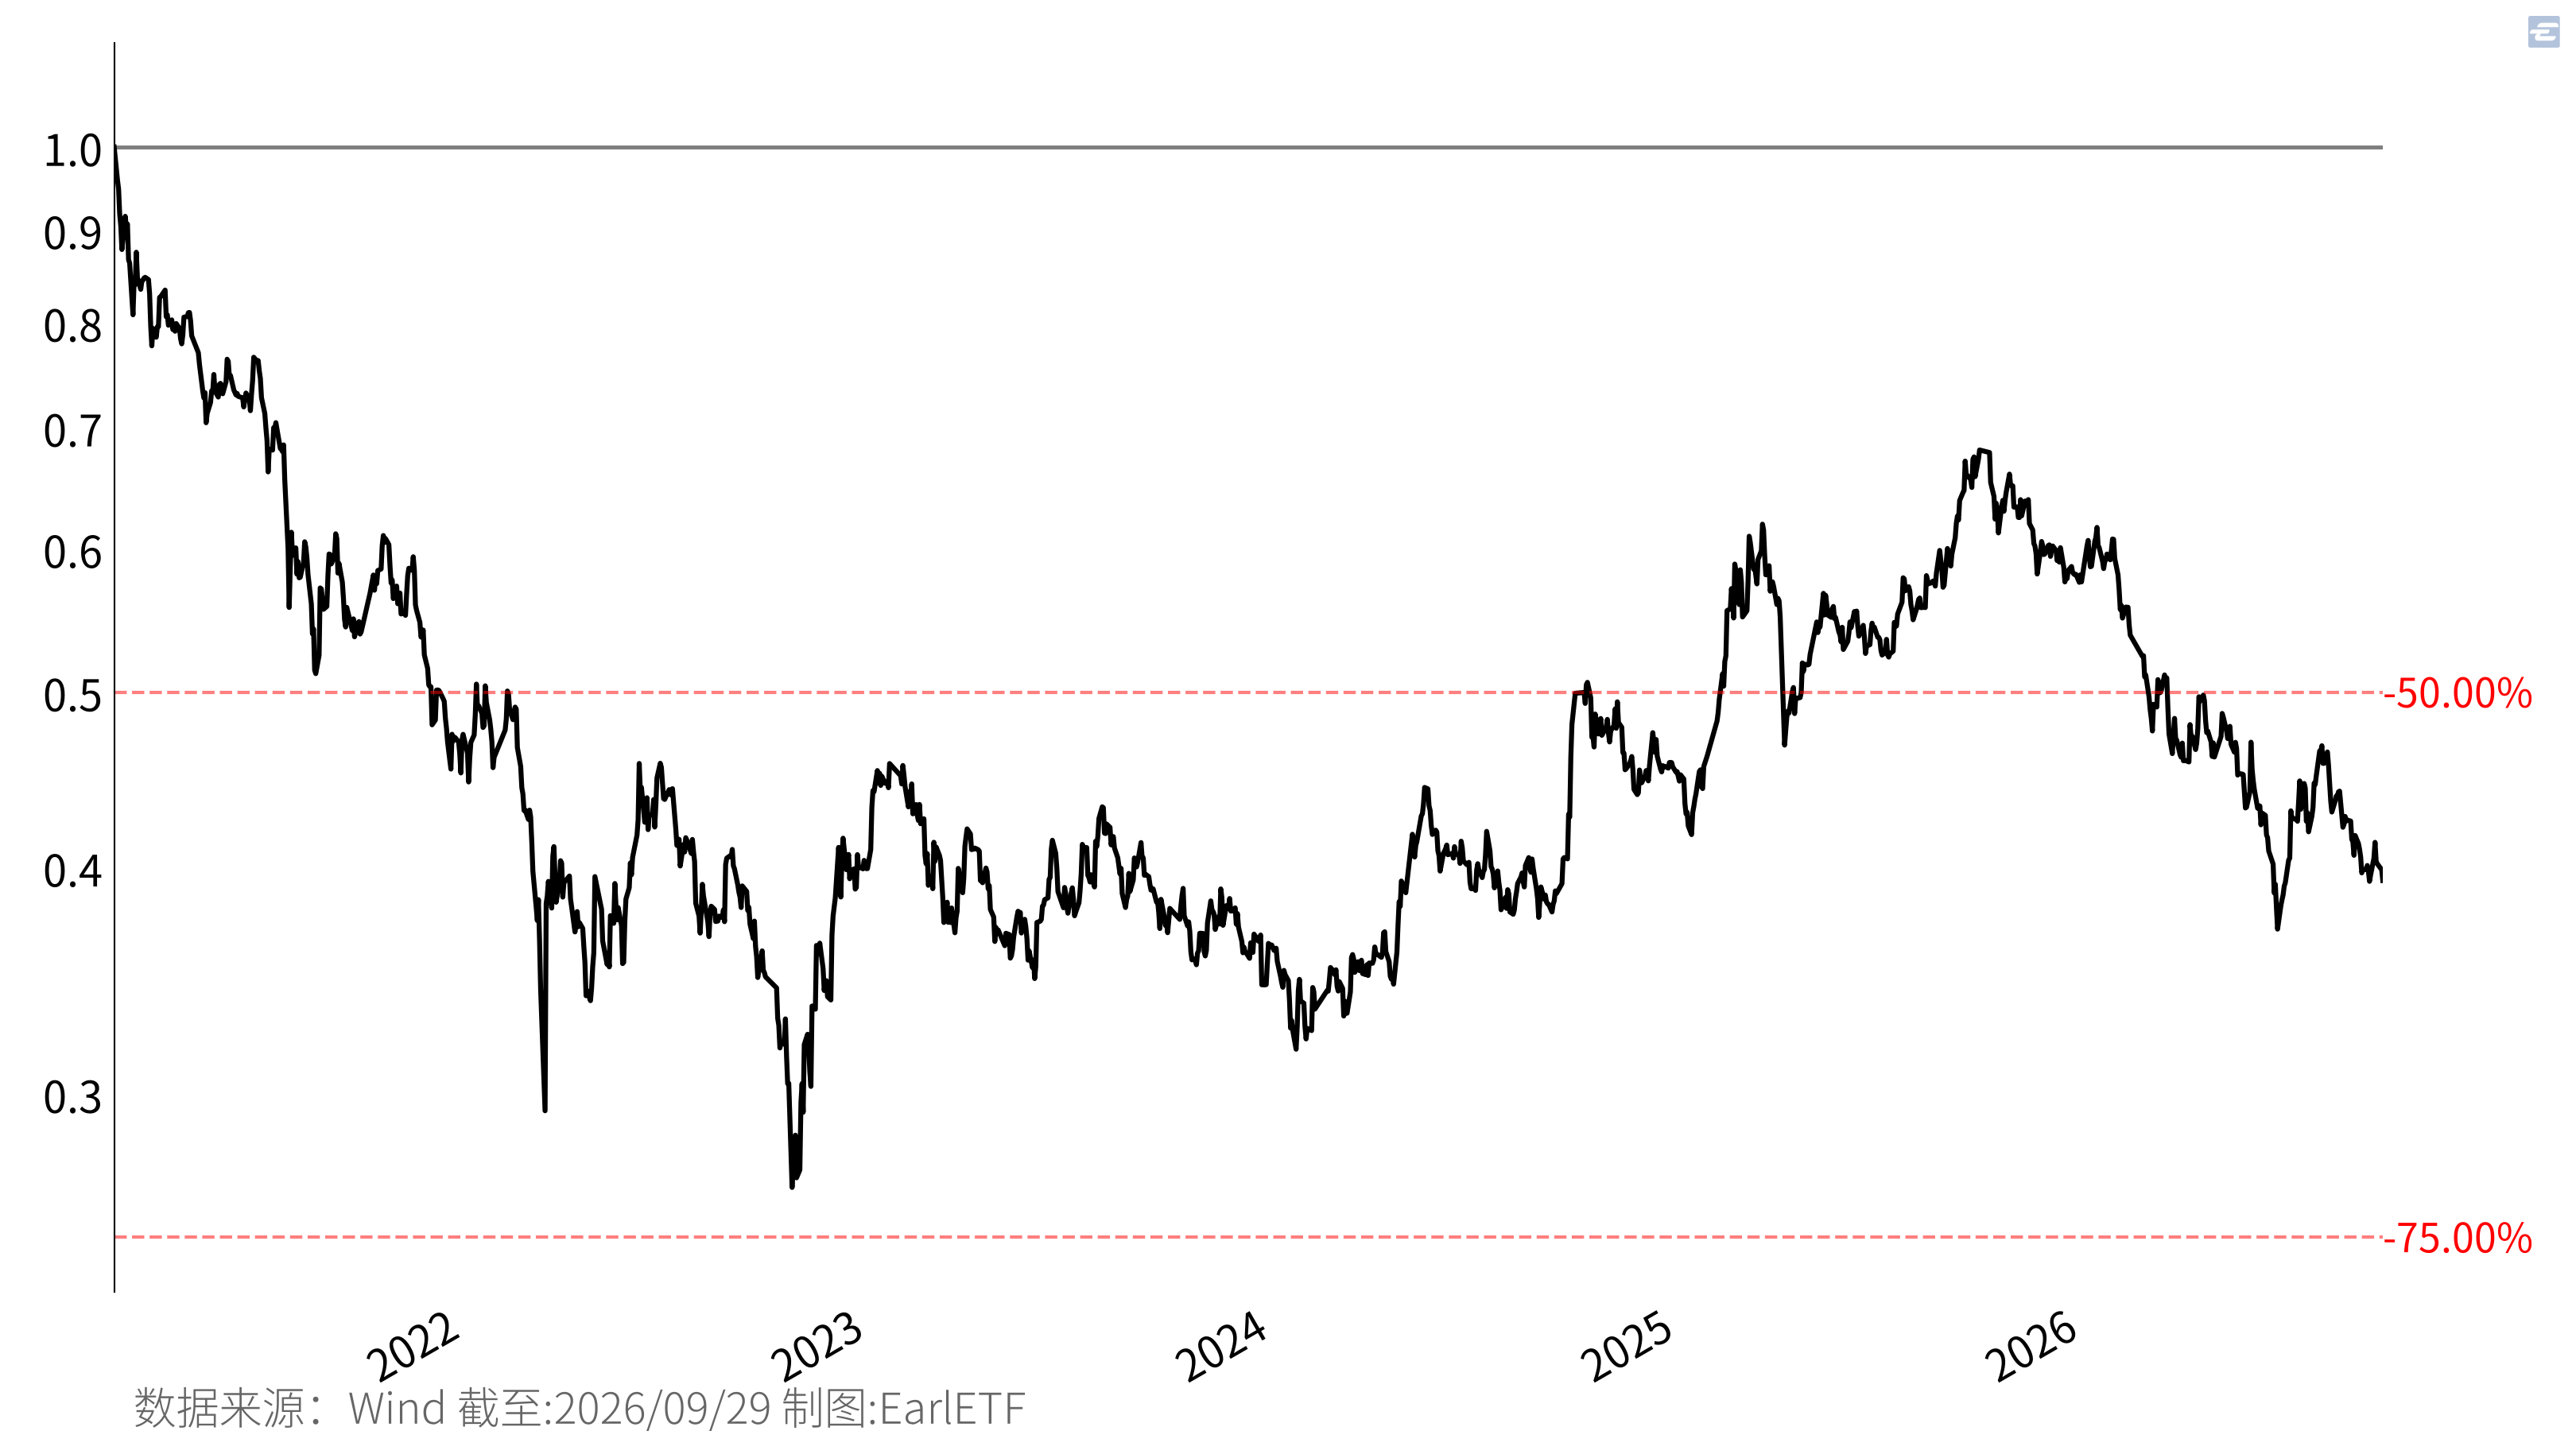
对于每一个基民,都要记住投资者的“涨跌不对称”效应。伴随下跌幅度越深,我们回本所需的涨幅并非线性增加,而是呈现加速陡峭上升特征。
| 跌幅 (Loss) | 亏损后净值 | 回本所需涨幅 | 难度与风险特征 |
|---|---|---|---|
| 5% | 95.00 元 | 5.26% | 极易修复,日常市场波动范围 |
| 10% | 90.00 元 | 11.11% | 容易修复,常规技术性回调 |
| 20% | 80.00 元 | 25.00% | 进入技术性熊市,需要一个中级反弹行情 |
| 30% | 70.00 元 | 42.86% | 修复难度明显增加,需超出40%的大幅上涨 |
| 40% | 60.00 元 | 66.67% | 严重亏损,需牛市级别行情才能解套 |
| 50% | 50.00 元 | 100.00% | 翻倍门槛:本金减半,需净值翻倍才能保本 |
| 60% | 40.00 元 | 150.00% | 极度深套,需上涨1.5倍 |
| 70% | 30.00 元 | 233.33% | 本金严重损耗,需上涨两倍以上 |
| 80% | 20.00 元 | 400.00% | 需净值上涨4倍(相当于五倍股) |
| 90% | 10.00 元 | 900.00% | 濒临归零,需获得9倍涨幅(十倍股)才能回本 |
在牢记“涨跌不对称”的特性之后,你才会对行业主题类指数产品动辄大回撤的风险,有真正的认知。
19.2 行业投资陷阱2:市盈率不跌,股价可以继续跌
在行业投资上,“估值百分位”是许多基民热爱运用的工具。许多的券商研究报告中也会提及。
当估值逼近历史底部,是否就意味着股价见底了呢?
姑且不论,高速成长经济期的底部,或许并不能用来推测高质量发展时期的估值底部,即使能够获得支撑,也并不等于股价见底。
\[\text{股票价格} = \text{市盈率} \times \text{每股收益}\]
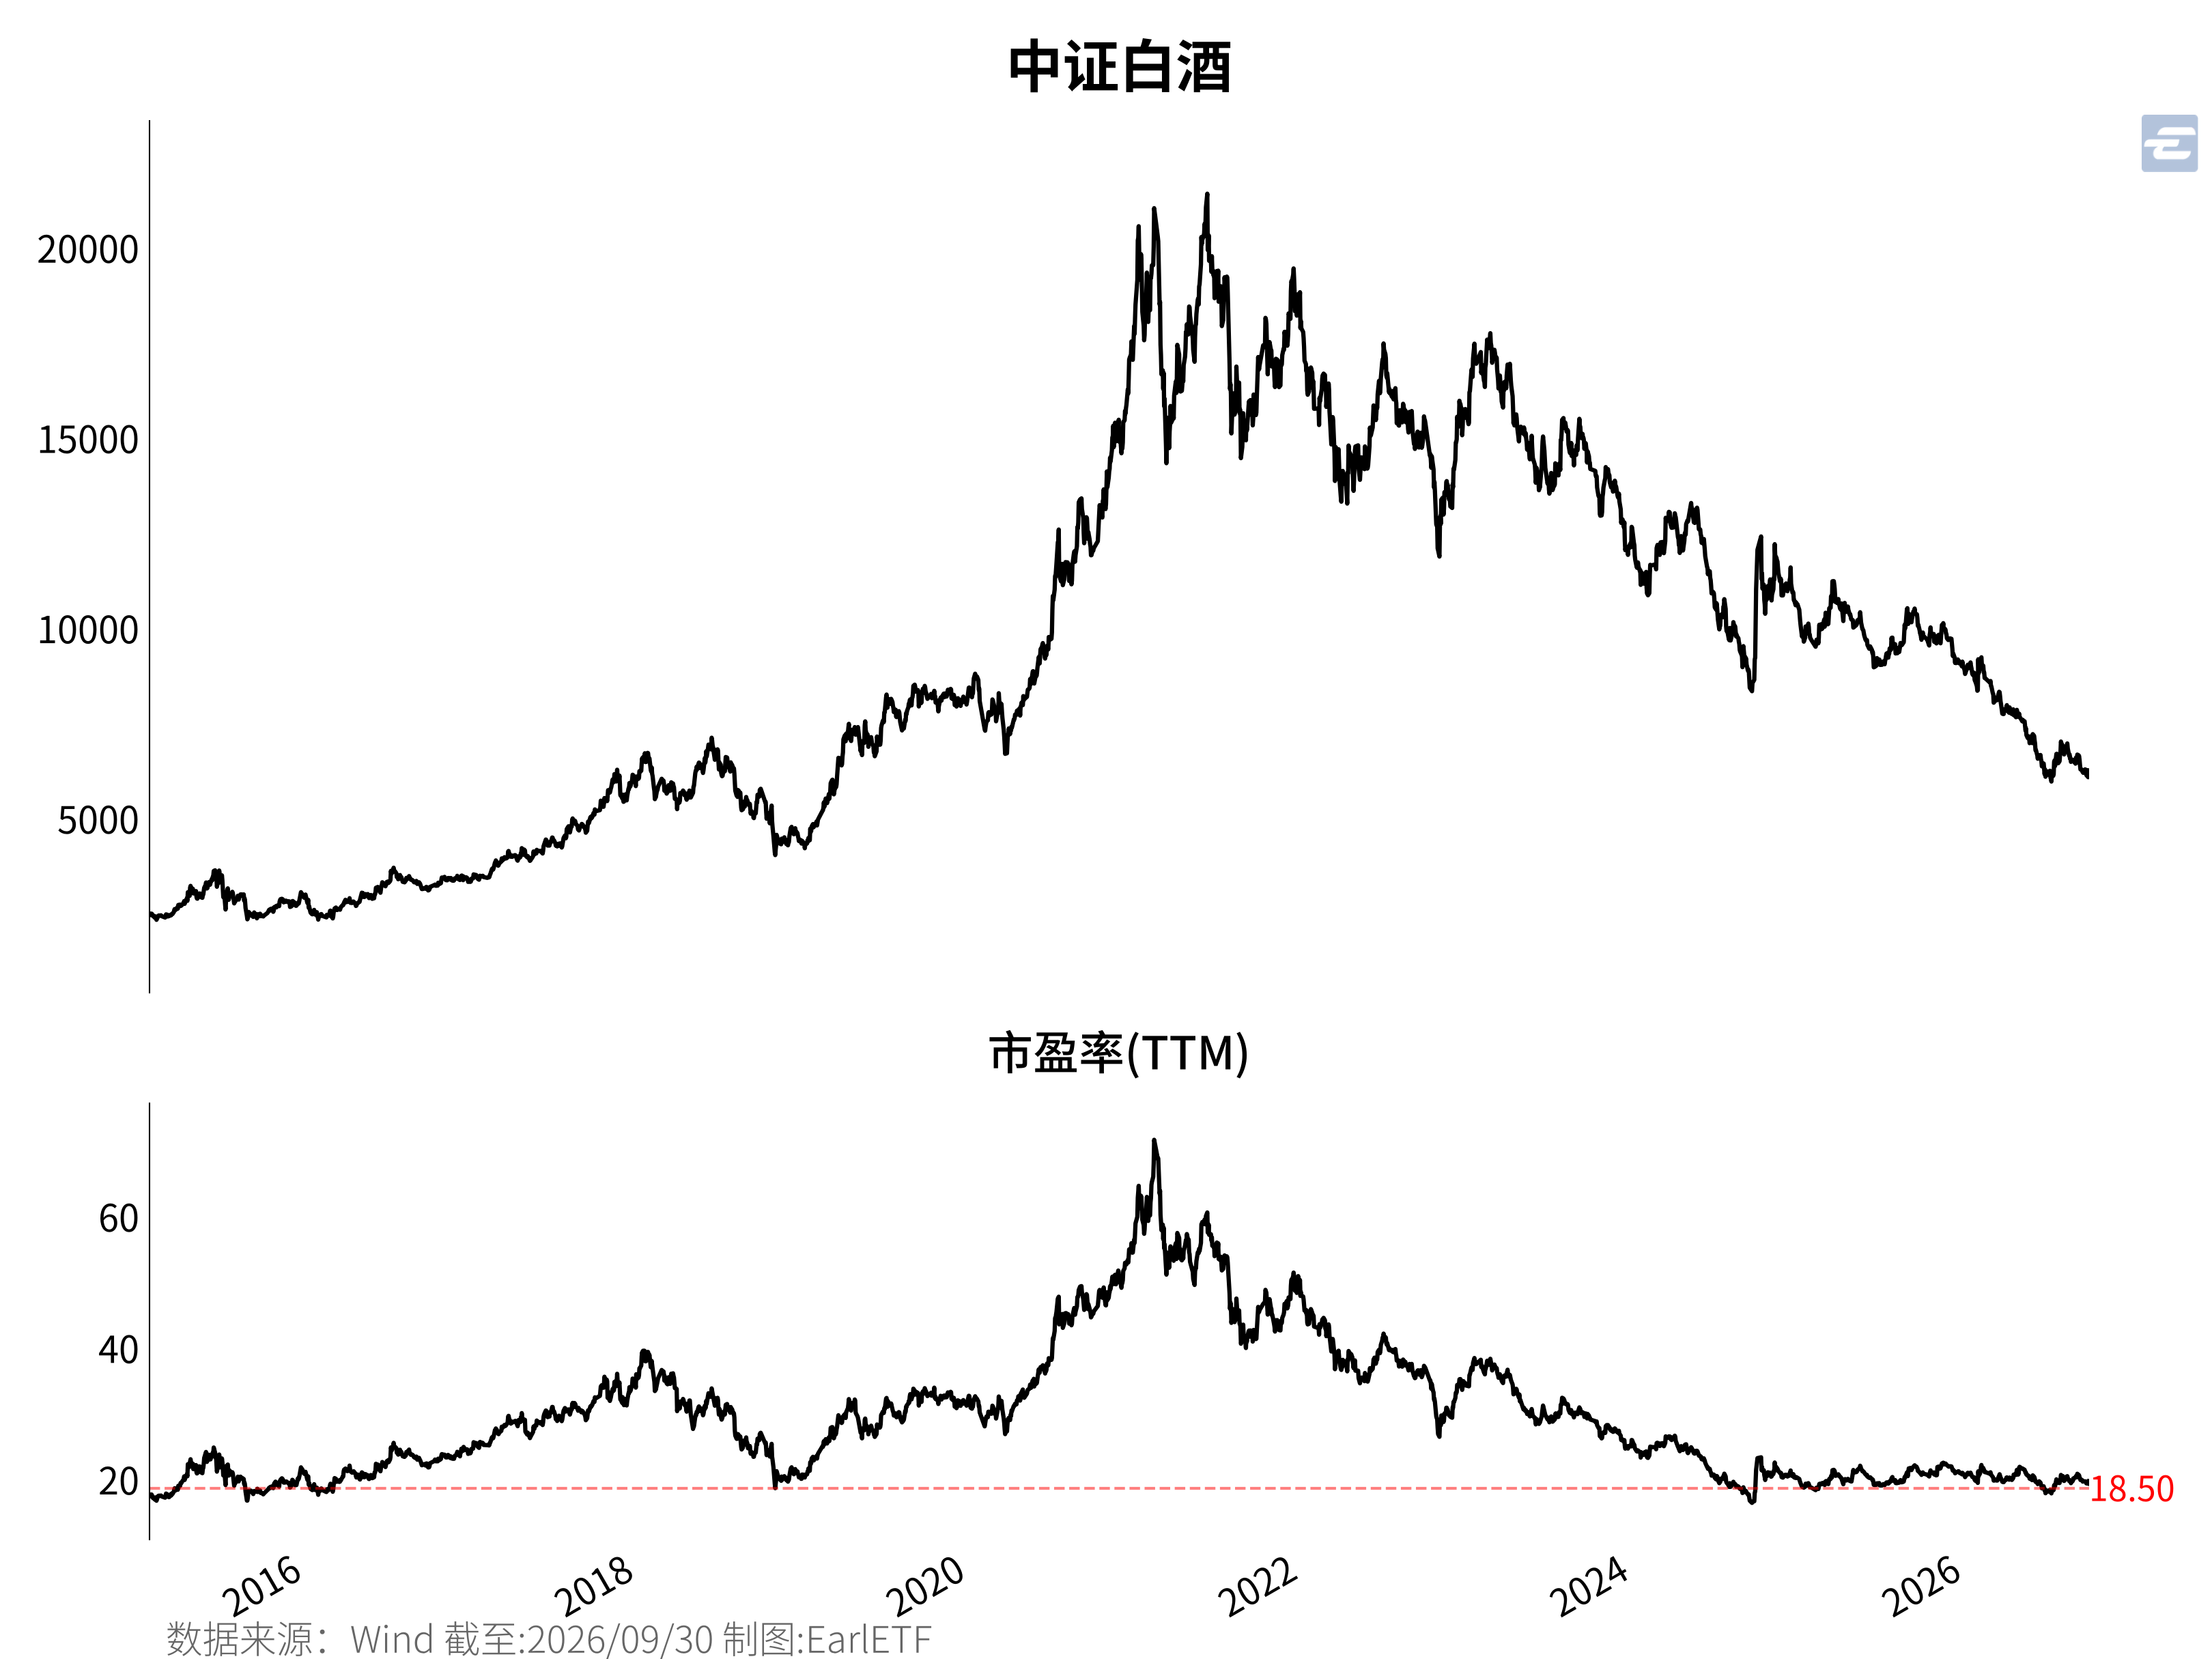
即使市盈率见底,但每股收益依然可以下滑。下图是中证白酒指数的走势和估值走势。从 @ fig-sector-traps-baijiu-pe 可以看到,差不多在2025年时,中证白酒的市盈率就到了18.5倍的区域,和2018年末以及2016年初时的估值底部相若了。如果从“杀估值”角度,中证白酒从2021年初60倍以上的估值到2025年18.5倍,估值的修复足够深刻了。但很可惜的是,市盈率的走平,并未拯救中证白酒指数的价格,虽然依然是迭创新底。
新低为什么?正是每股收益惹的祸。图 19.5 是Wind金融终端对中证白酒截至2026年三季度末的十年收益拆解,可以看到橙色的柱子是EPS的变动,早年无论指数涨跌,这块都是上涨的。但是2024年年末,第一次出现了EPS下跌。随后EPS的跌速就有所加剧;而蓝色的柱子是估值的变动,可以看到2021年以来,蓝色柱子大多数时候是下跌的,即“杀估值”。可以看到最近几个季度,杀估值的力度小了,甚至偶尔估值还有反弹,但架不住盈利杀的狠,拖累了股价。
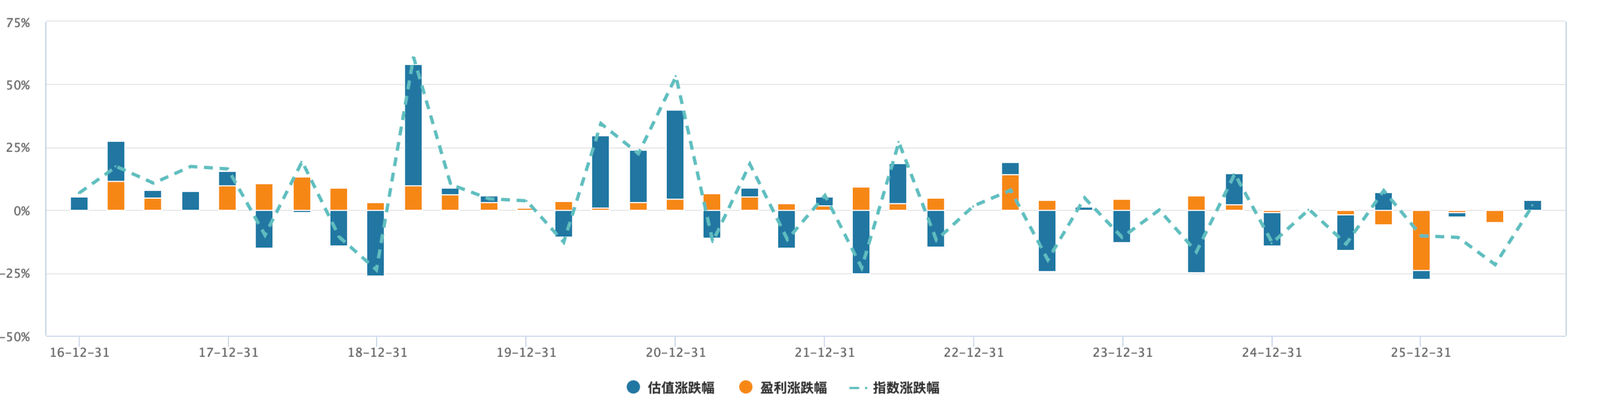
所以,看估值百分位,只能了解决定股价的一个因素。但忽略了盈利情况,同样不够。对于宽基指数而言,如果相信 GDP 是长期向上的,那么宽基指数的EPS总体还是长期向上,只不过增速或快或慢而已。但是对于行业而言,不同的行业有不同的生命周期,有些行业进入了夕阳时期,可能每股利润是长期向下的。这意味着,对于这些行业,只看估值百分位去抄底,也有可能会在盈利下滑过程中不断见到新低。
19.3 行业投资陷阱3:星辰大海的过程可以很痛苦
在行业基金的投资中,我们常常会被宏大叙事给吸引。毕竟,当你可以站在一个改变人类历史进程的巨大产业变革中,并可以通过行业主题基金间接持有其中最顶尖的那些上市公司,往往会让你有一种心旷神怡的感觉。
更重要的是,对于许多中年男子,押注行业基金或许是验证自身智力优越感的一个重要手段,同时也是在各类微信群和投资社区的重要谈资。这我始终觉得是行业主题类基金一个重大的情绪价值。
当然,也不乏一些身处行业内部、置身事内的从业者,认为自己可以比普通的股民、基民有更多的内幕消息,可以对这个行业有更深刻的了解,从而将认知变现,获得投资上的收益。这种以一级市场的心态去进行二级市场投资,不能说有错。比如你在2023年末看到ChatGPT发布之后,就坚信英伟达的价值,的确可以赚得盆满钵满。
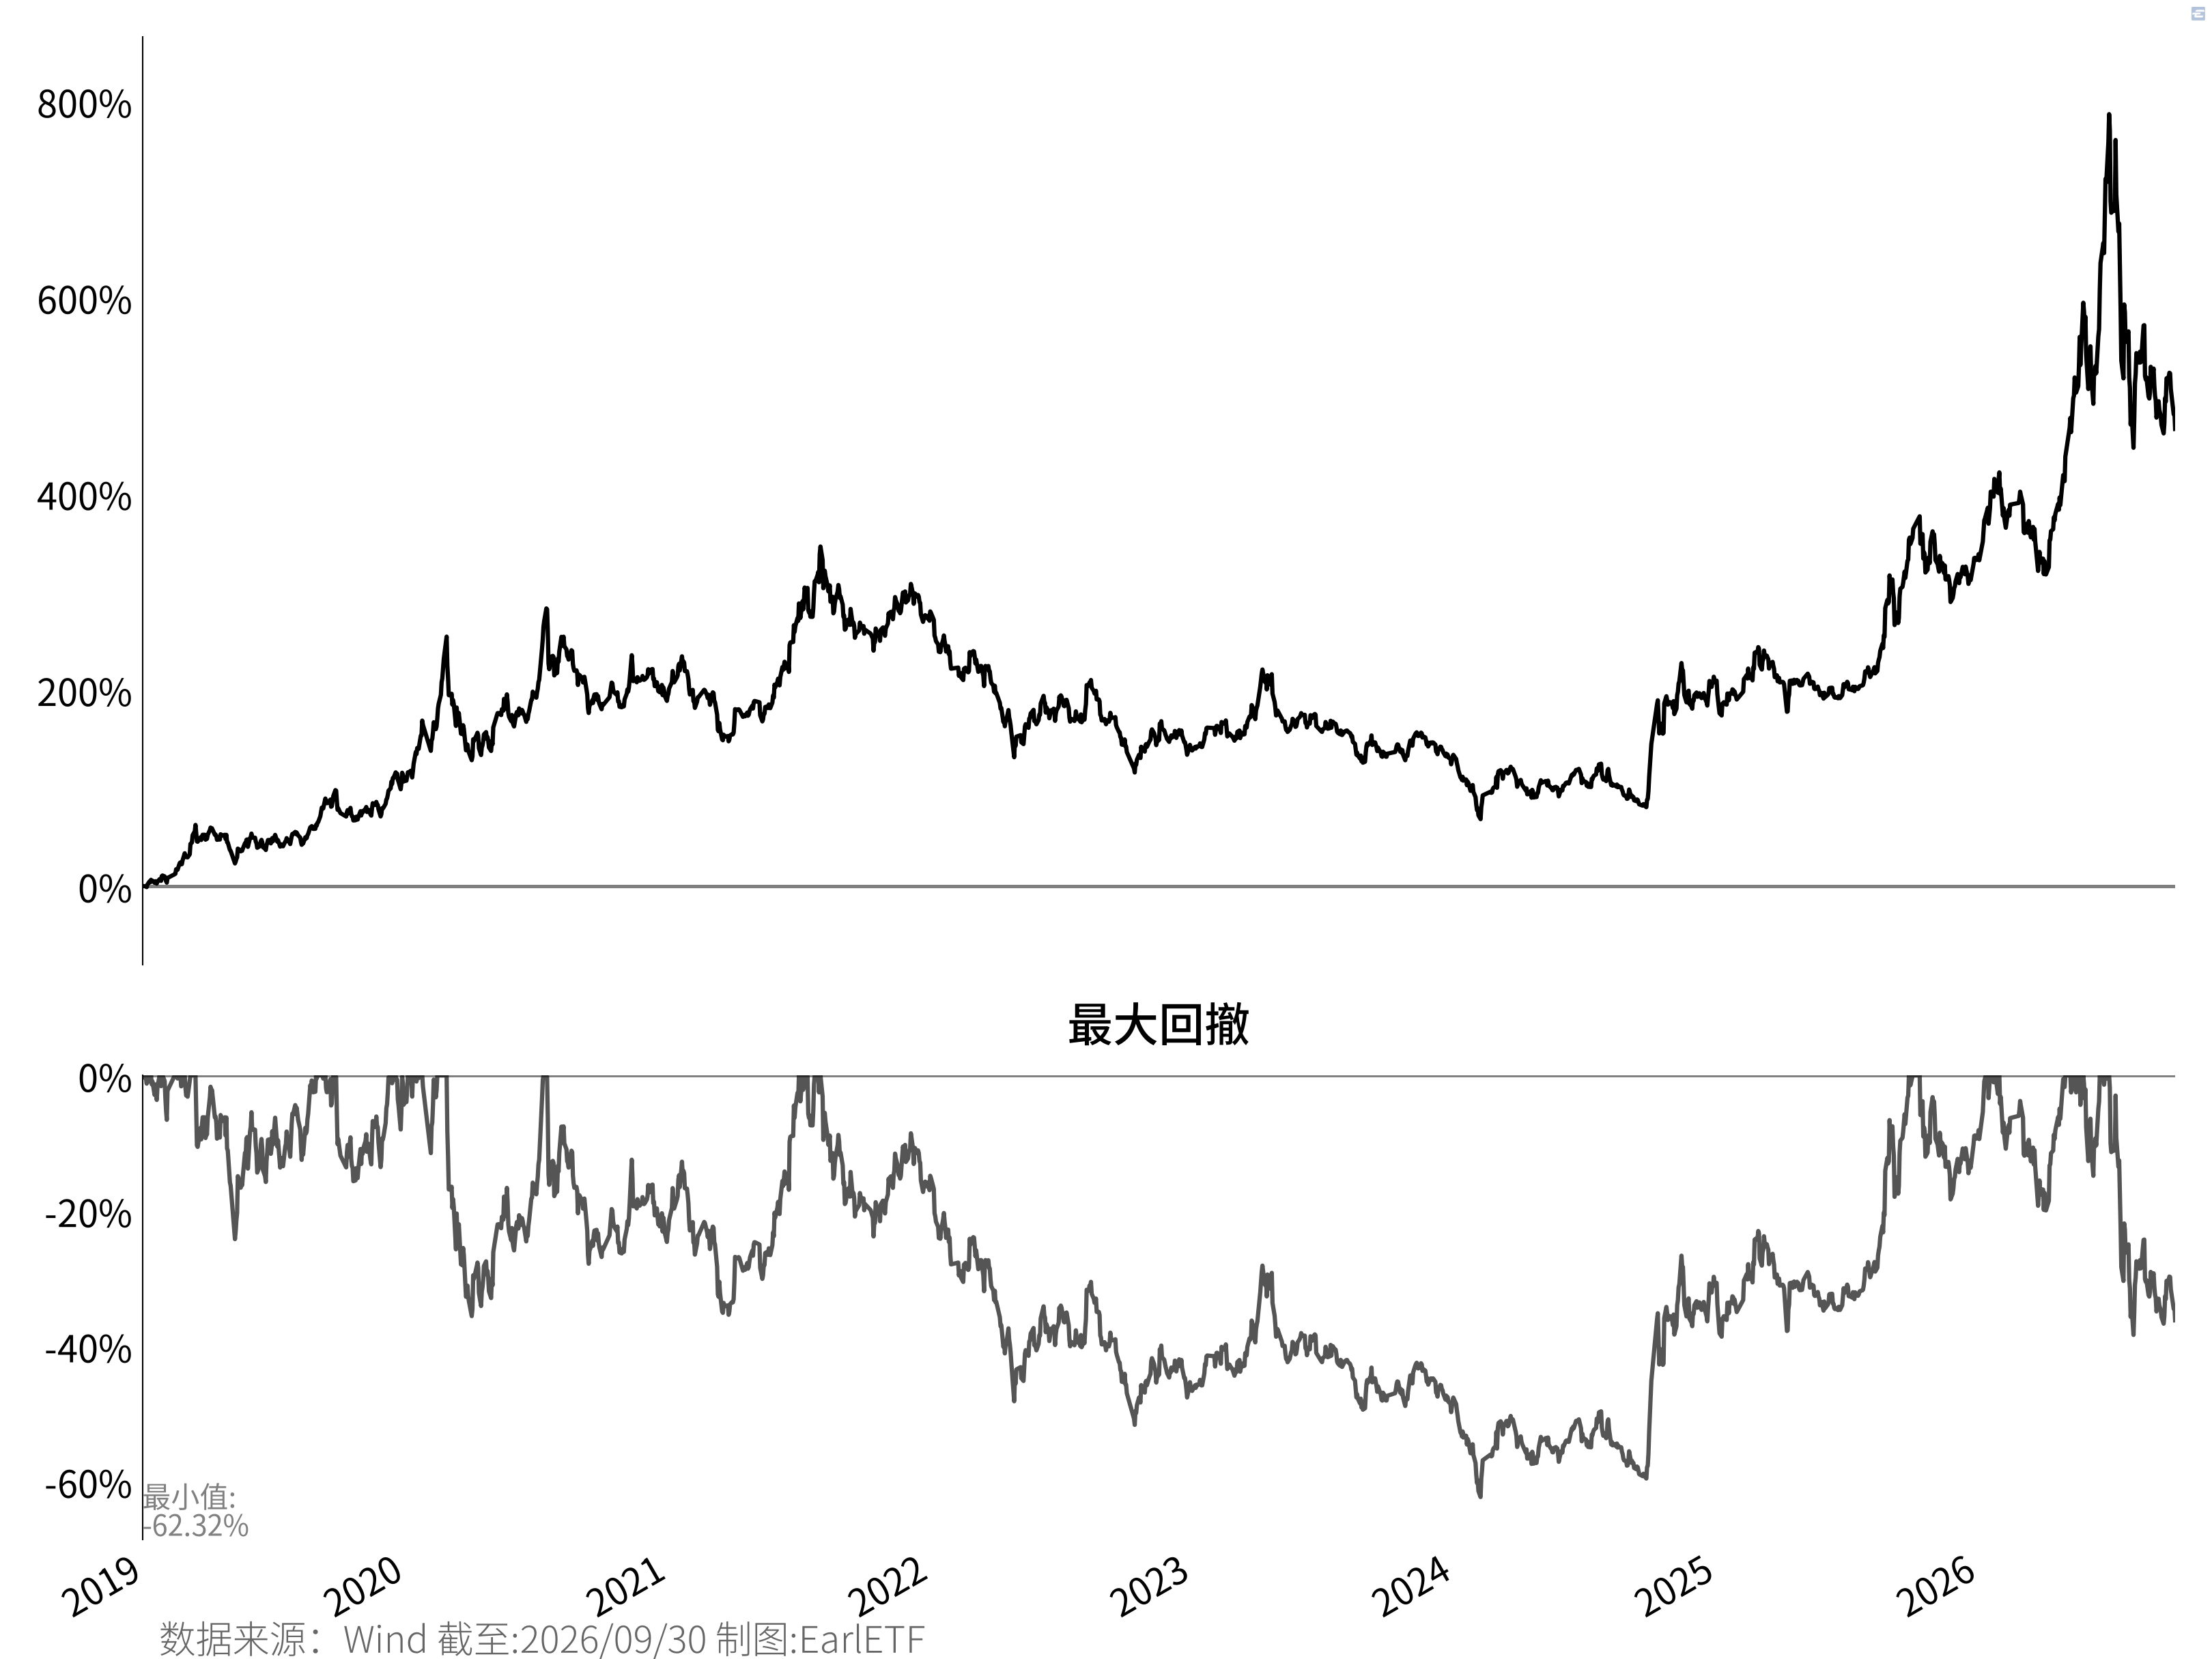
但请注意,在A股很多的投资范式并不如在美股来得那么一帆风顺。比如说,图 19.6 是中证全指半导体指数2019年迄今的走势图,副图是最大回撤。关于芯片上的国产替代概念,其实早在2019~2021年的那波牛市中,已经是投资者们耳熟能详的概念了,当时还涌现了不少知名的投资芯片股的基金经理。站在2026年三季度回看当时,半导体行业的“国产替代”的确是一个超强的叙事,为全指半导体指数缔造了将近800%的涨幅。但在这个过程中,在2022年至2024年的熊市中,全指半导体全收益指数也出现了最大62.32%的回撤。姑且不说这种深幅回撤对于整个基金持仓重大的伤害,又有多少人能够咬牙忍住如此大的回撤而没有半路离场呢?
更何况,如果你过于看好星辰大海,还通过融资的方式杠杆做多,或者是做多单一个股,那么可能承受的回撤就更大。在这个问题上,2026年7月AI个股调整中,因为4倍杠杆而爆仓的态势感知(Situational Awareness)6值得所有人引以为戒。
19.4 行业投资陷阱4:不是买了几个行业就叫分散
在行业主题基金投资上,许多基民容易陷入的另一个误区就是觉得自己已经分散买了好几个不同的行业类基金,已经进行了分散投资,觉得风险就相对不大。
但很可惜的是,A股的每一轮牛市往往会有一个核心的主线,而许多行业看似关联不大,但往往是这一条核心主线的共同受益者,这就会导致它们的走势非常类似。比如在2019年至2020年的这波牛市中,最核心的主线概念就是所谓的核心资产。所谓的核心资产,本质上是在美股大提升,进而将许多相关行业推高至有些离谱的估值高度。比如最出名的自然是2021年初60倍的白酒板块。正因此,一旦主线的推动因素发生改变,无论这些行业本身的基本面是否彼此相关,它们都会受到同一个因素的反向作用,而出现极为类似的走势。比如下图中的白酒、医药、互联网巨头,可以看到,在2021年至2023年的熊市中,虽然跌幅有所不同,但是波动几乎是完全同步的。
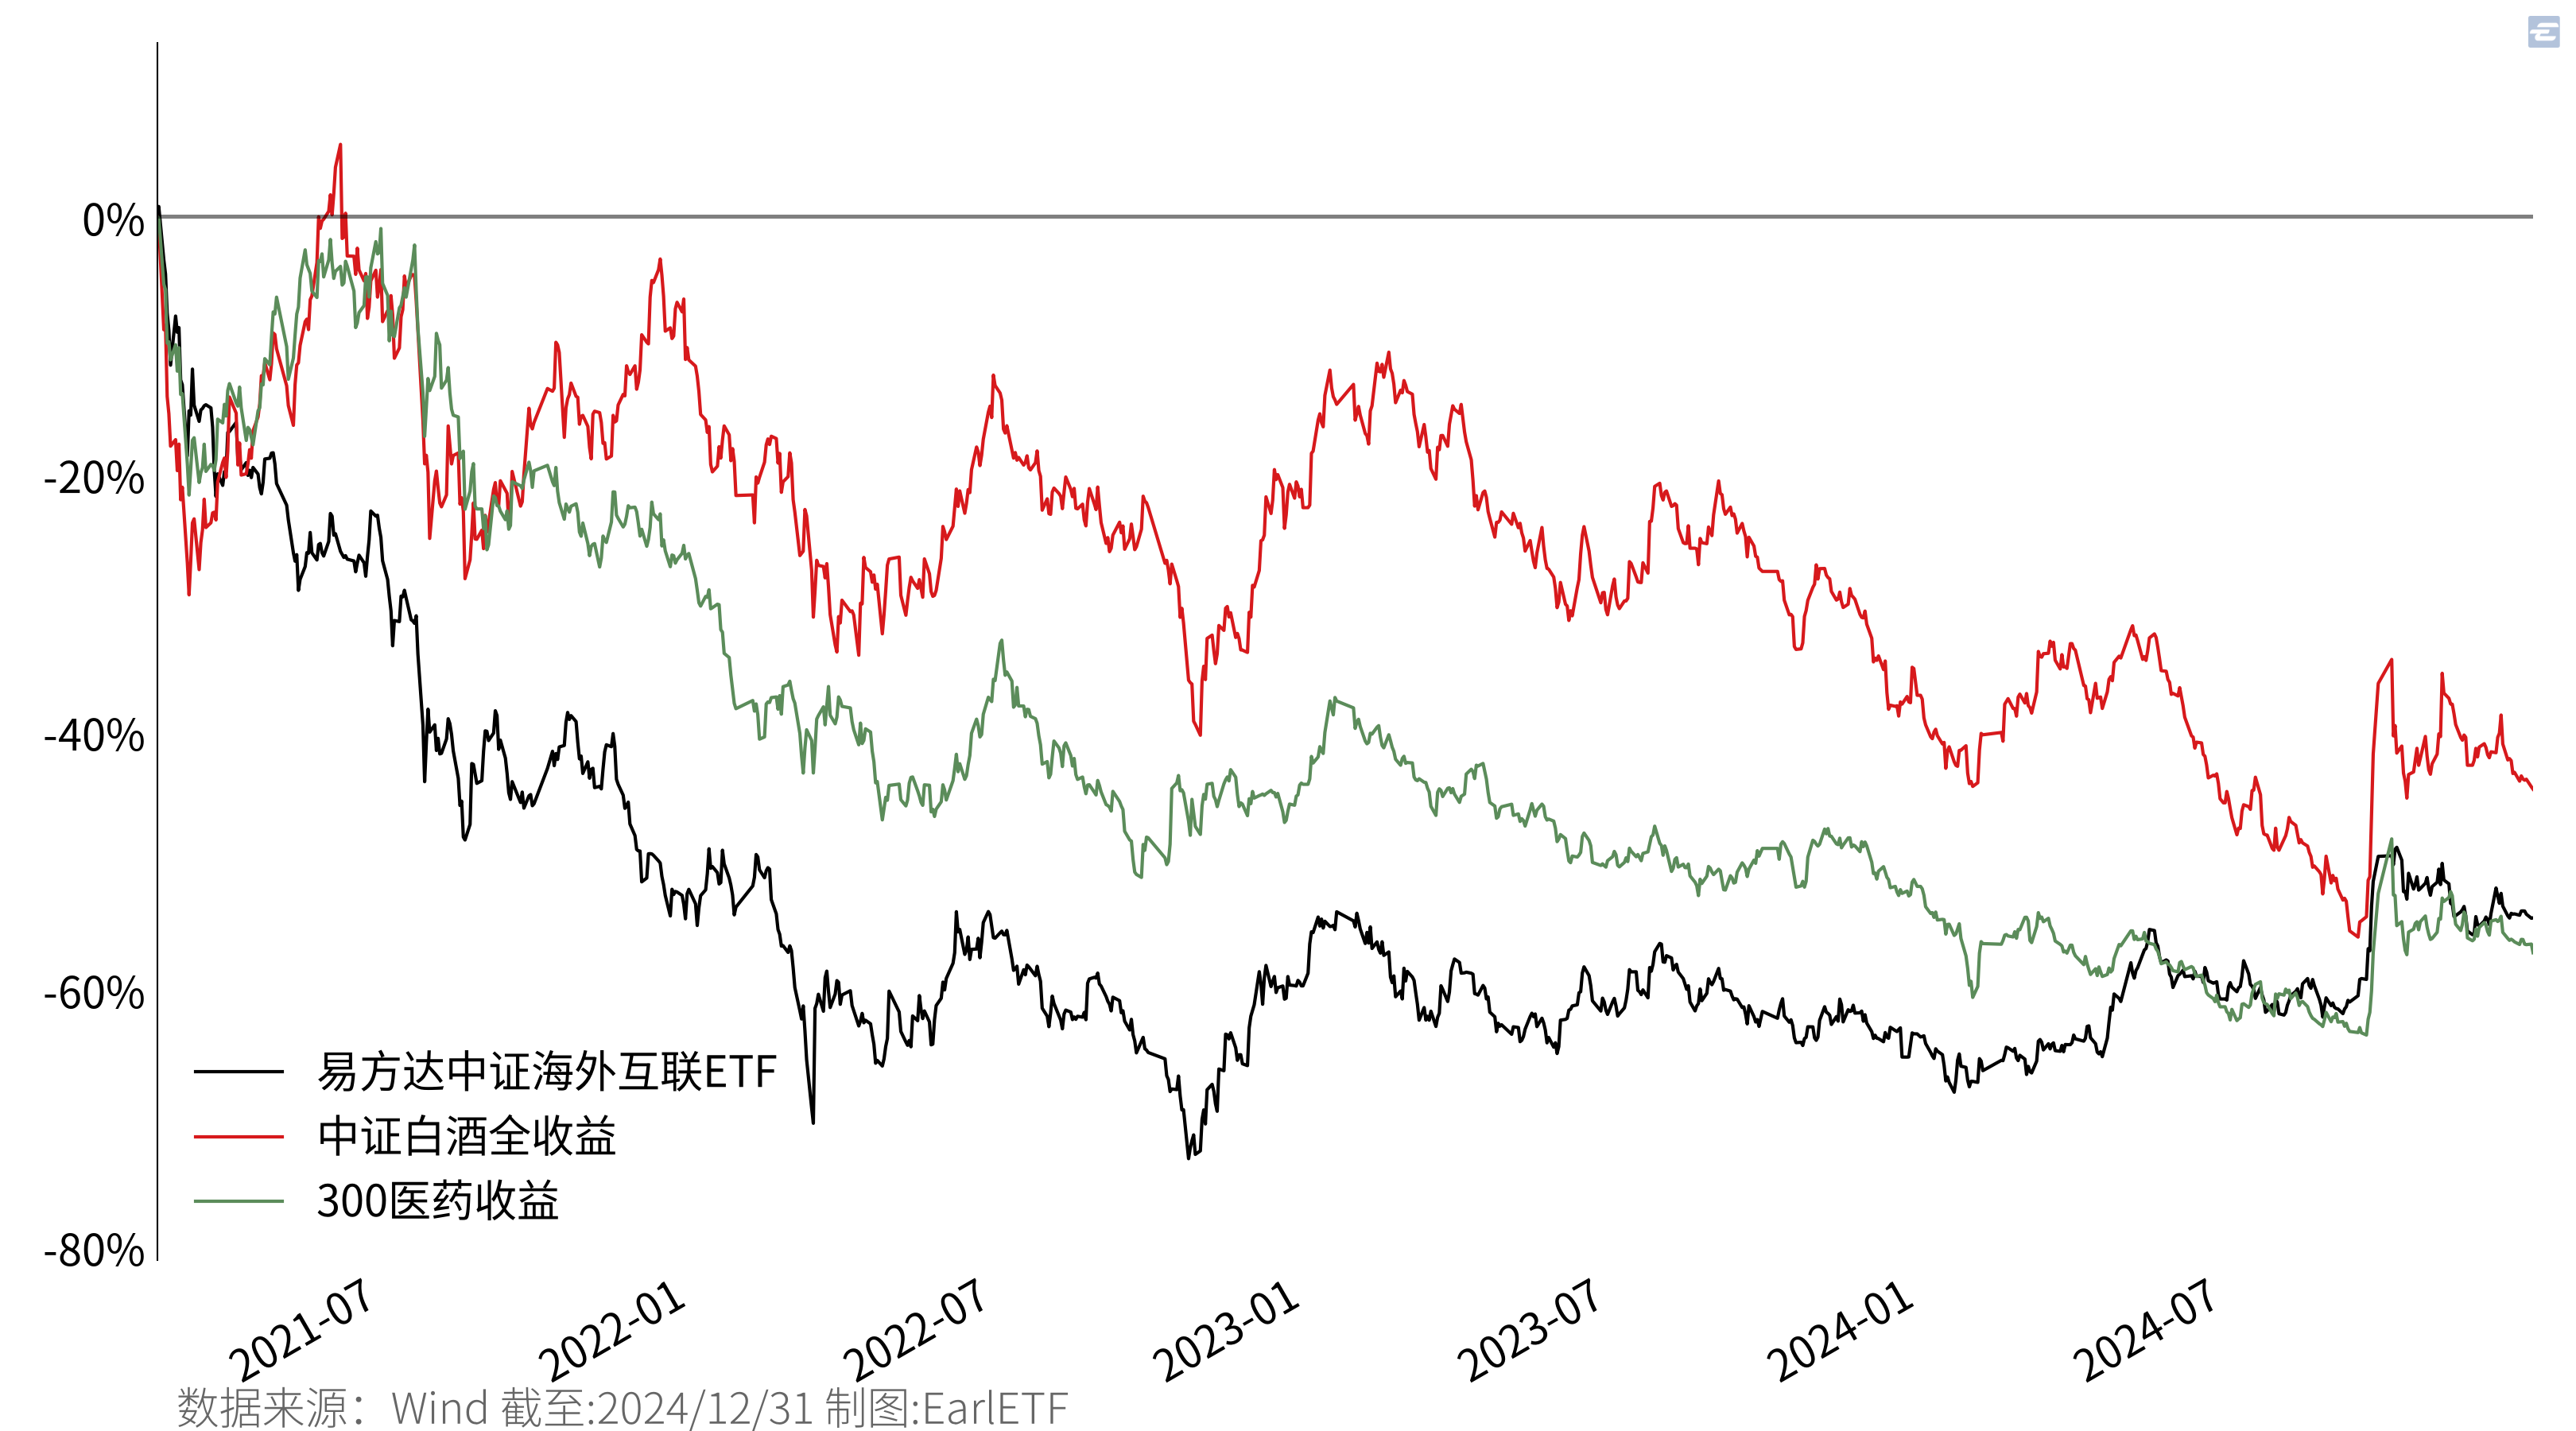
表 19.3 这是这三个当年火红的核心资产类行业,在 2021 年至 2023 年熊市期间的季度涨跌幅相关系数矩阵。相关系数代表两个板块之间走势的相似程度,取值在 -1 至 1 之间。从表格中可以看到,这三个行业彼此之间的相关系数往往都在 0.6~0.7 之间。这应该算是相当高的相关系数了,这样的几个行业同时持有是很难起到分散风险的作用。
| index | 易方达中证海外互联ETF | 中证白酒全收益 | 300医药收益 |
|---|---|---|---|
| 易方达中证海外互联ETF | 1.00 | 0.60 | 0.77 |
| 中证白酒全收益 | 0.60 | 1.00 | 0.71 |
| 300医药收益 | 0.77 | 0.71 | 1.00 |
是的,不是简单的行业数量多就能够实现分散。关键是不同的行业最好属于不同的大类,比如成长和价值都有。更细分一点,甚至在价值大类下,周期类的和金融地产类都能分散。
下面 图 19.8 是在上述三个核心资产类行业的同时,加入了煤炭和银行。在 2019 年至 2024 年中,这后面两个行业呈现出完全迥异的走势。
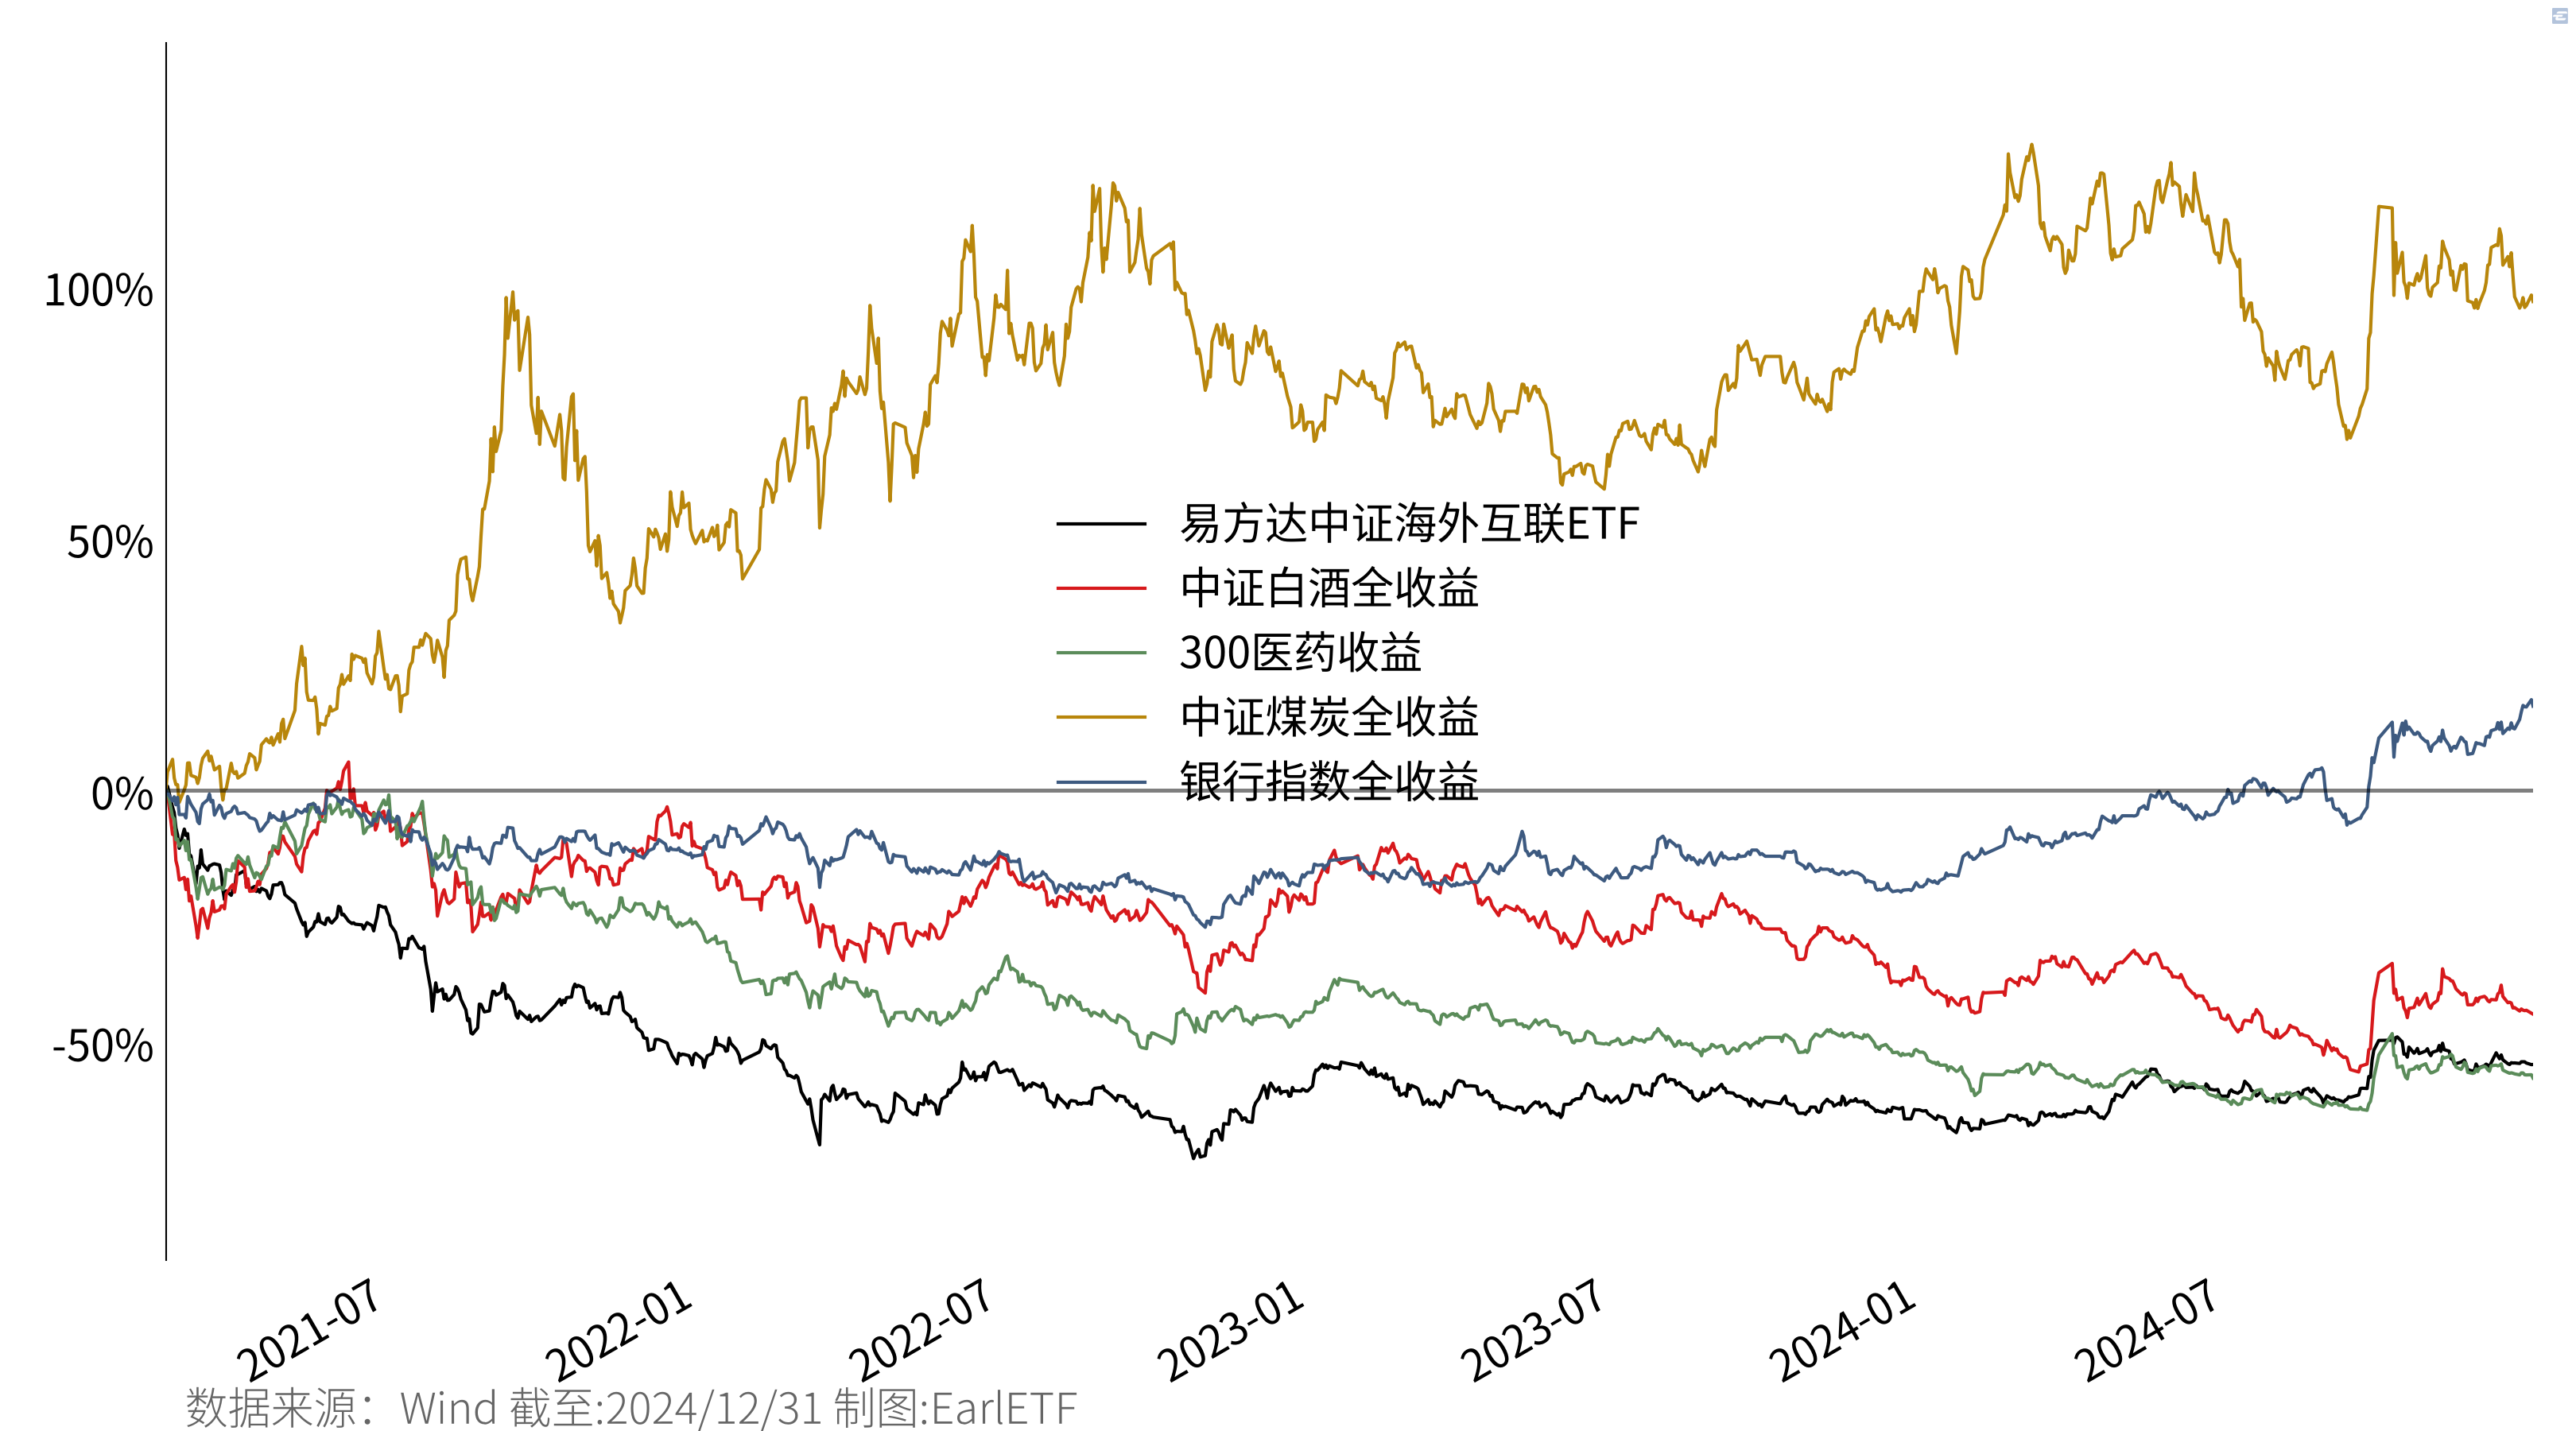
以同样的方法计算,这五个行业在2021年至2023年的季度涨跌幅的相关系数。从 表 19.4 可以看到,中证煤炭行业与中概互联、白酒和300医药在那段时间是完全负相关,就可以在投资组合中实现非常好的分散作用。至于中证银行指数,虽然它的异质性没有煤炭来得那么夸张,但是可以看到它与中证白酒近乎无关(-0.07),与中概互联和300医药则是轻微的正相关,更妙的是,银行与中证煤炭都是轻微的负相关,这样的话,就可以让整个行业组合真正地起到分散风险的作用。
| index | 易方达中证海外互联ETF | 中证白酒全收益 | 300医药收益 | 中证煤炭全收益 | 银行指数全收益 |
|---|---|---|---|---|---|
| 易方达中证海外互联ETF | 1.00 | 0.60 | 0.77 | -0.53 | 0.42 |
| 中证白酒全收益 | 0.60 | 1.00 | 0.71 | -0.11 | -0.07 |
| 300医药收益 | 0.77 | 0.71 | 1.00 | -0.26 | 0.32 |
| 中证煤炭全收益 | -0.53 | -0.11 | -0.26 | 1.00 | -0.37 |
| 银行指数全收益 | 0.42 | -0.07 | 0.32 | -0.37 | 1.00 |
只可惜的是,绝大多数行业主题类基金的投资者属于“跟红顶白”,喜欢追逐那些当时最热门的概念。而在2021年初,最火的恰恰就是中概互联、白酒、医药这些;与之对比,煤炭、银行则属于无人问津的老大粗行业。基金往往是追求热门行业的爆发性,而并没有考虑过将行业主题类基金作为分散风险的配置来使用。
Investment Company Institute, Exchange-Traded Funds: Total Net Assets1 by Broad Investment Objective, Data Table (Investment Company Institute, 2026), https://www.icifactbook.org/viz/26-fb-table-11.html.↩︎
杰里米·西格尔, 股市长线法宝(第6版) (中信出版社, 2024), https://book.cppinfo.cn/Encyclopedias/home/index?id=4744833.↩︎
伯顿·G.马尔基尔, 漫步华尔街(原书第13版) (机械工业出版社, 2024), https://book.cppinfo.cn/Encyclopedias/home/index?id=4717216.↩︎
查尔斯·D.埃利斯, 赢得输家的游戏:投资者如何长期战胜市场(原书第8版) (机械工业出版社, 2025), https://book.cppinfo.cn/Encyclopedias/home/index?id=4879395.↩︎
张翼轸Earl, 《全球十大懒人组合,哈利布朗组合竟然垫底中》, EarlETF, 2026年7月, https://mp.weixin.qq.com/s/shbSA7tMT1J7kBNsQsRtDw.↩︎
龙玥, 《本轮牛市〈最大神话〉落幕!短短数周,〈AI股神〉被击溃,Citadel出手收购全部仓位》, 华尔街见闻, 2026年7月31日, https://wallstreetcn.com/articles/3778381.↩︎