为什么2020年末2021年初的那波A股牛市,许多基民体验极为糟糕。
不可否认,社交媒体的兴盛,各类第三方基金销售平台的强盛,让基民获得基金资讯的便利度大大提升——但这种便利获得的资讯,却往往不是完备全面的,甚至很多时候是简单被排行榜主导的。
而往往正是对超级绩优基金的“无脑追求”,成了酿成苦果的第一步。
18.1 普通基民追逐收益排行榜
2025年,《金融科技平台与公募基金销售》(Fintech Platforms and Mutual Fund Distribution)1在《管理科学》(Management Science)发表,这篇由洪玉蓉(Claire Yurong Hong)、陆晓萌(Xiaomeng Lu) 与 潘军(Jun Pan)撰写的论文,深度剖析了2012年科技平台可以直接销售公募基金之后,基民购买基金资金流和投资者行为的因果影响。
这篇论文发现,平台显著放大业绩追逐。如 图 18.1 所示,按过去12个月收益将主动管理股票基金分为十组后,最高十分位基金的平均净流入从平台前(2008—2012年)的3.03%升至平台后(2013—2017年)的20.84%。
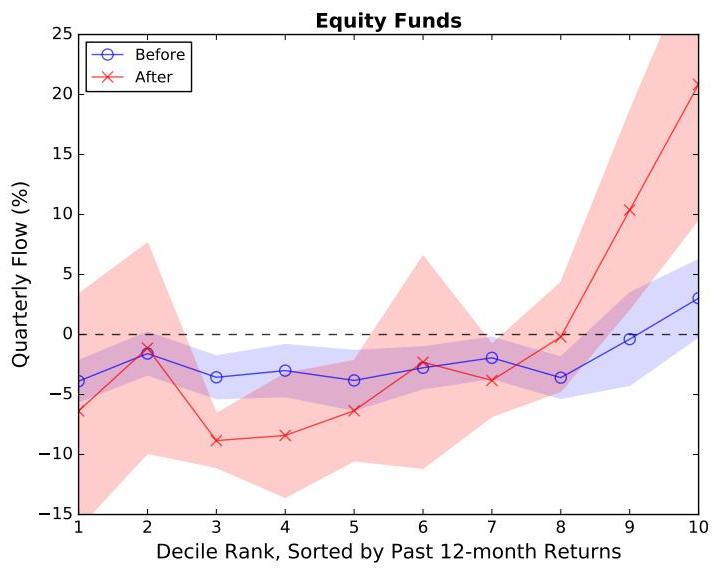
论文认为,这背后的机制,在于手机销售平台集中且统一的信息展示:平台通常按过去12个月收益排序,并在手机首页突出显示8—12只基金,使投资者接收相同信息并追逐同一组基金,导致个体行为同步化并在总量上放大业绩追逐。这篇论文,还有许多有趣的结论,希望更详细了解此文观点,可以查看第 24 章的“论文趣读”部分。
这些年,第三方平台的保有量,大幅攀升。根据中国证券投资基金业协会公布的“基金销售机构公募基金销售保有规模”3,截至2026年上半年度,前三名中有两家第三方销售平台;此外,腾讯旗下的腾安排名第12名;珠海盈米排名第24名;京东肯特瑞排名第27名;同花顺排名第28名,影响同样不可忽视。
| 排名 | 机构名称 | 权益基金保有规模 (亿元) | 非货币市场基金保有规模 (亿元) | 股票型指数基金保有规模 (亿元) |
|---|---|---|---|---|
| 1 | 蚂蚁(杭州)基金销售有限公司 | 13246 | 22084 | 6313 |
| 2 | 招商银行股份有限公司 | 7465 | 15808 | 1474 |
| 3 | 上海天天基金销售有限公司 | 4509 | 8835 | 1293 |
| 4 | 中国工商银行股份有限公司 | 3984 | 5296 | 685 |
| 5 | 中国建设银行股份有限公司 | 3034 | 4241 | 535 |
| 6 | 中国银行股份有限公司 | 2256 | 4217 | 308 |
| 7 | 中国人寿保险股份有限公司 | 1925 | 2523 | 69 |
| 8 | 中信证券股份有限公司 | 1904 | 3806 | 1781 |
| 9 | 交通银行股份有限公司 | 1827 | 2218 | 284 |
| 10 | 华泰证券股份有限公司 | 1718 | 2479 | 1618 |
作为一名动量因子的拥趸,我不并认为基于收益排行榜买靠前的基金,是绝对的不靠谱。毕竟根据《主动基金投资》5一书的测算,始终以动量的思路追逐表现好的基金,的确有超额收益。
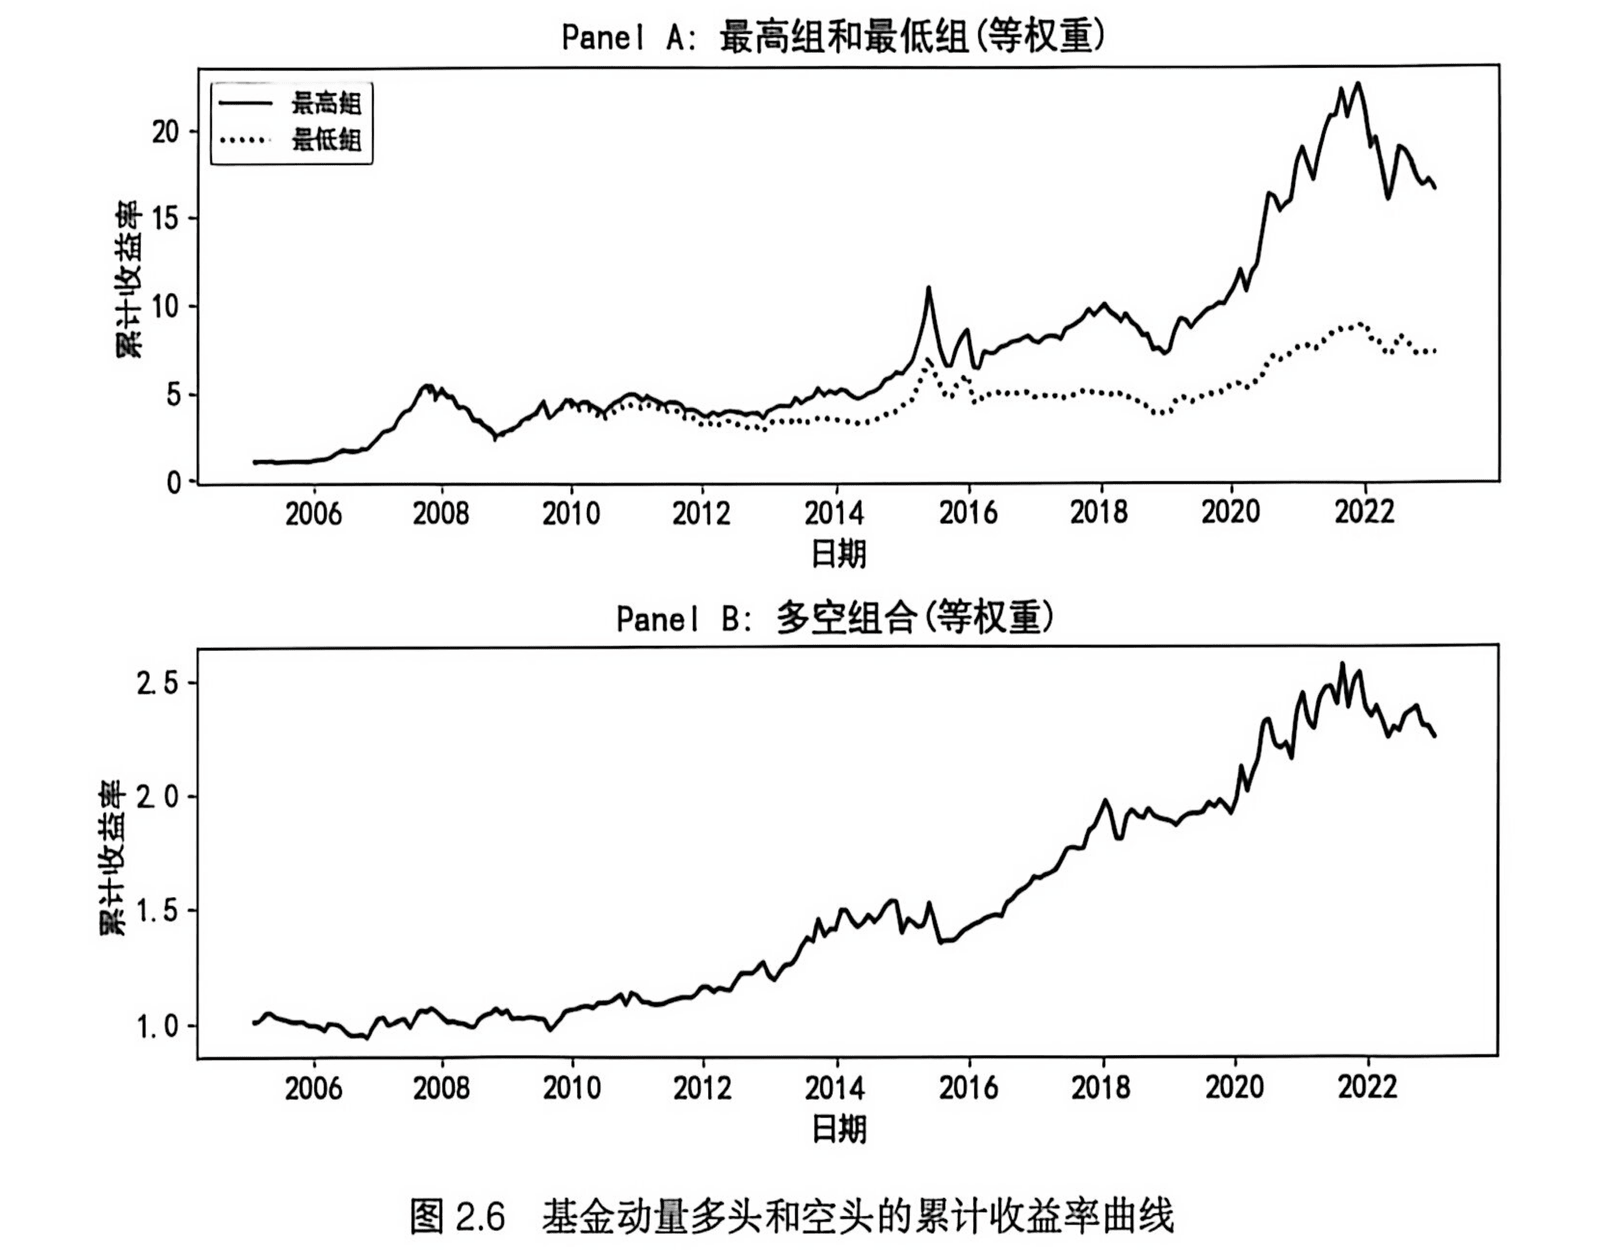
但问题在于,绝大多数追逐排行榜买基金的基民,并不是一个绝对理性且专业的“动量投资者”。他们或许会基于动量买入某只领涨的基金,但当这只基金持续表现不佳时,往往却受制于浮亏,无法做到第一时间换仓至强势的品种。
由此带来的问题就是动量杀入,却始终等待跑输后能有反转,由此一套三四年。
18.2 规模是基金业绩的敌人
追逐基金排行榜,带来的另一个问题就是一窝蜂涌入某只基金之后,往往造成基金规模的大肆膨胀,而规模往往是基金经理超额的敌人,由此也会带来此后业绩的不佳。
在Wind的基金指数体系7下,根据基金规模,将基金分列入三只基金指数进行跟踪。
| 指数代码 | 指数名称 | 划分标准(基金资产净值) |
|---|---|---|
| 885040.WI | 万得大盘基金指数 | ≥ 85亿元 |
| 885041.WI | 万得中盘基金指数 | ≥ 30亿元,且 < 85亿元 |
| 885042.WI | 万得小盘基金指数 | < 30亿元 |
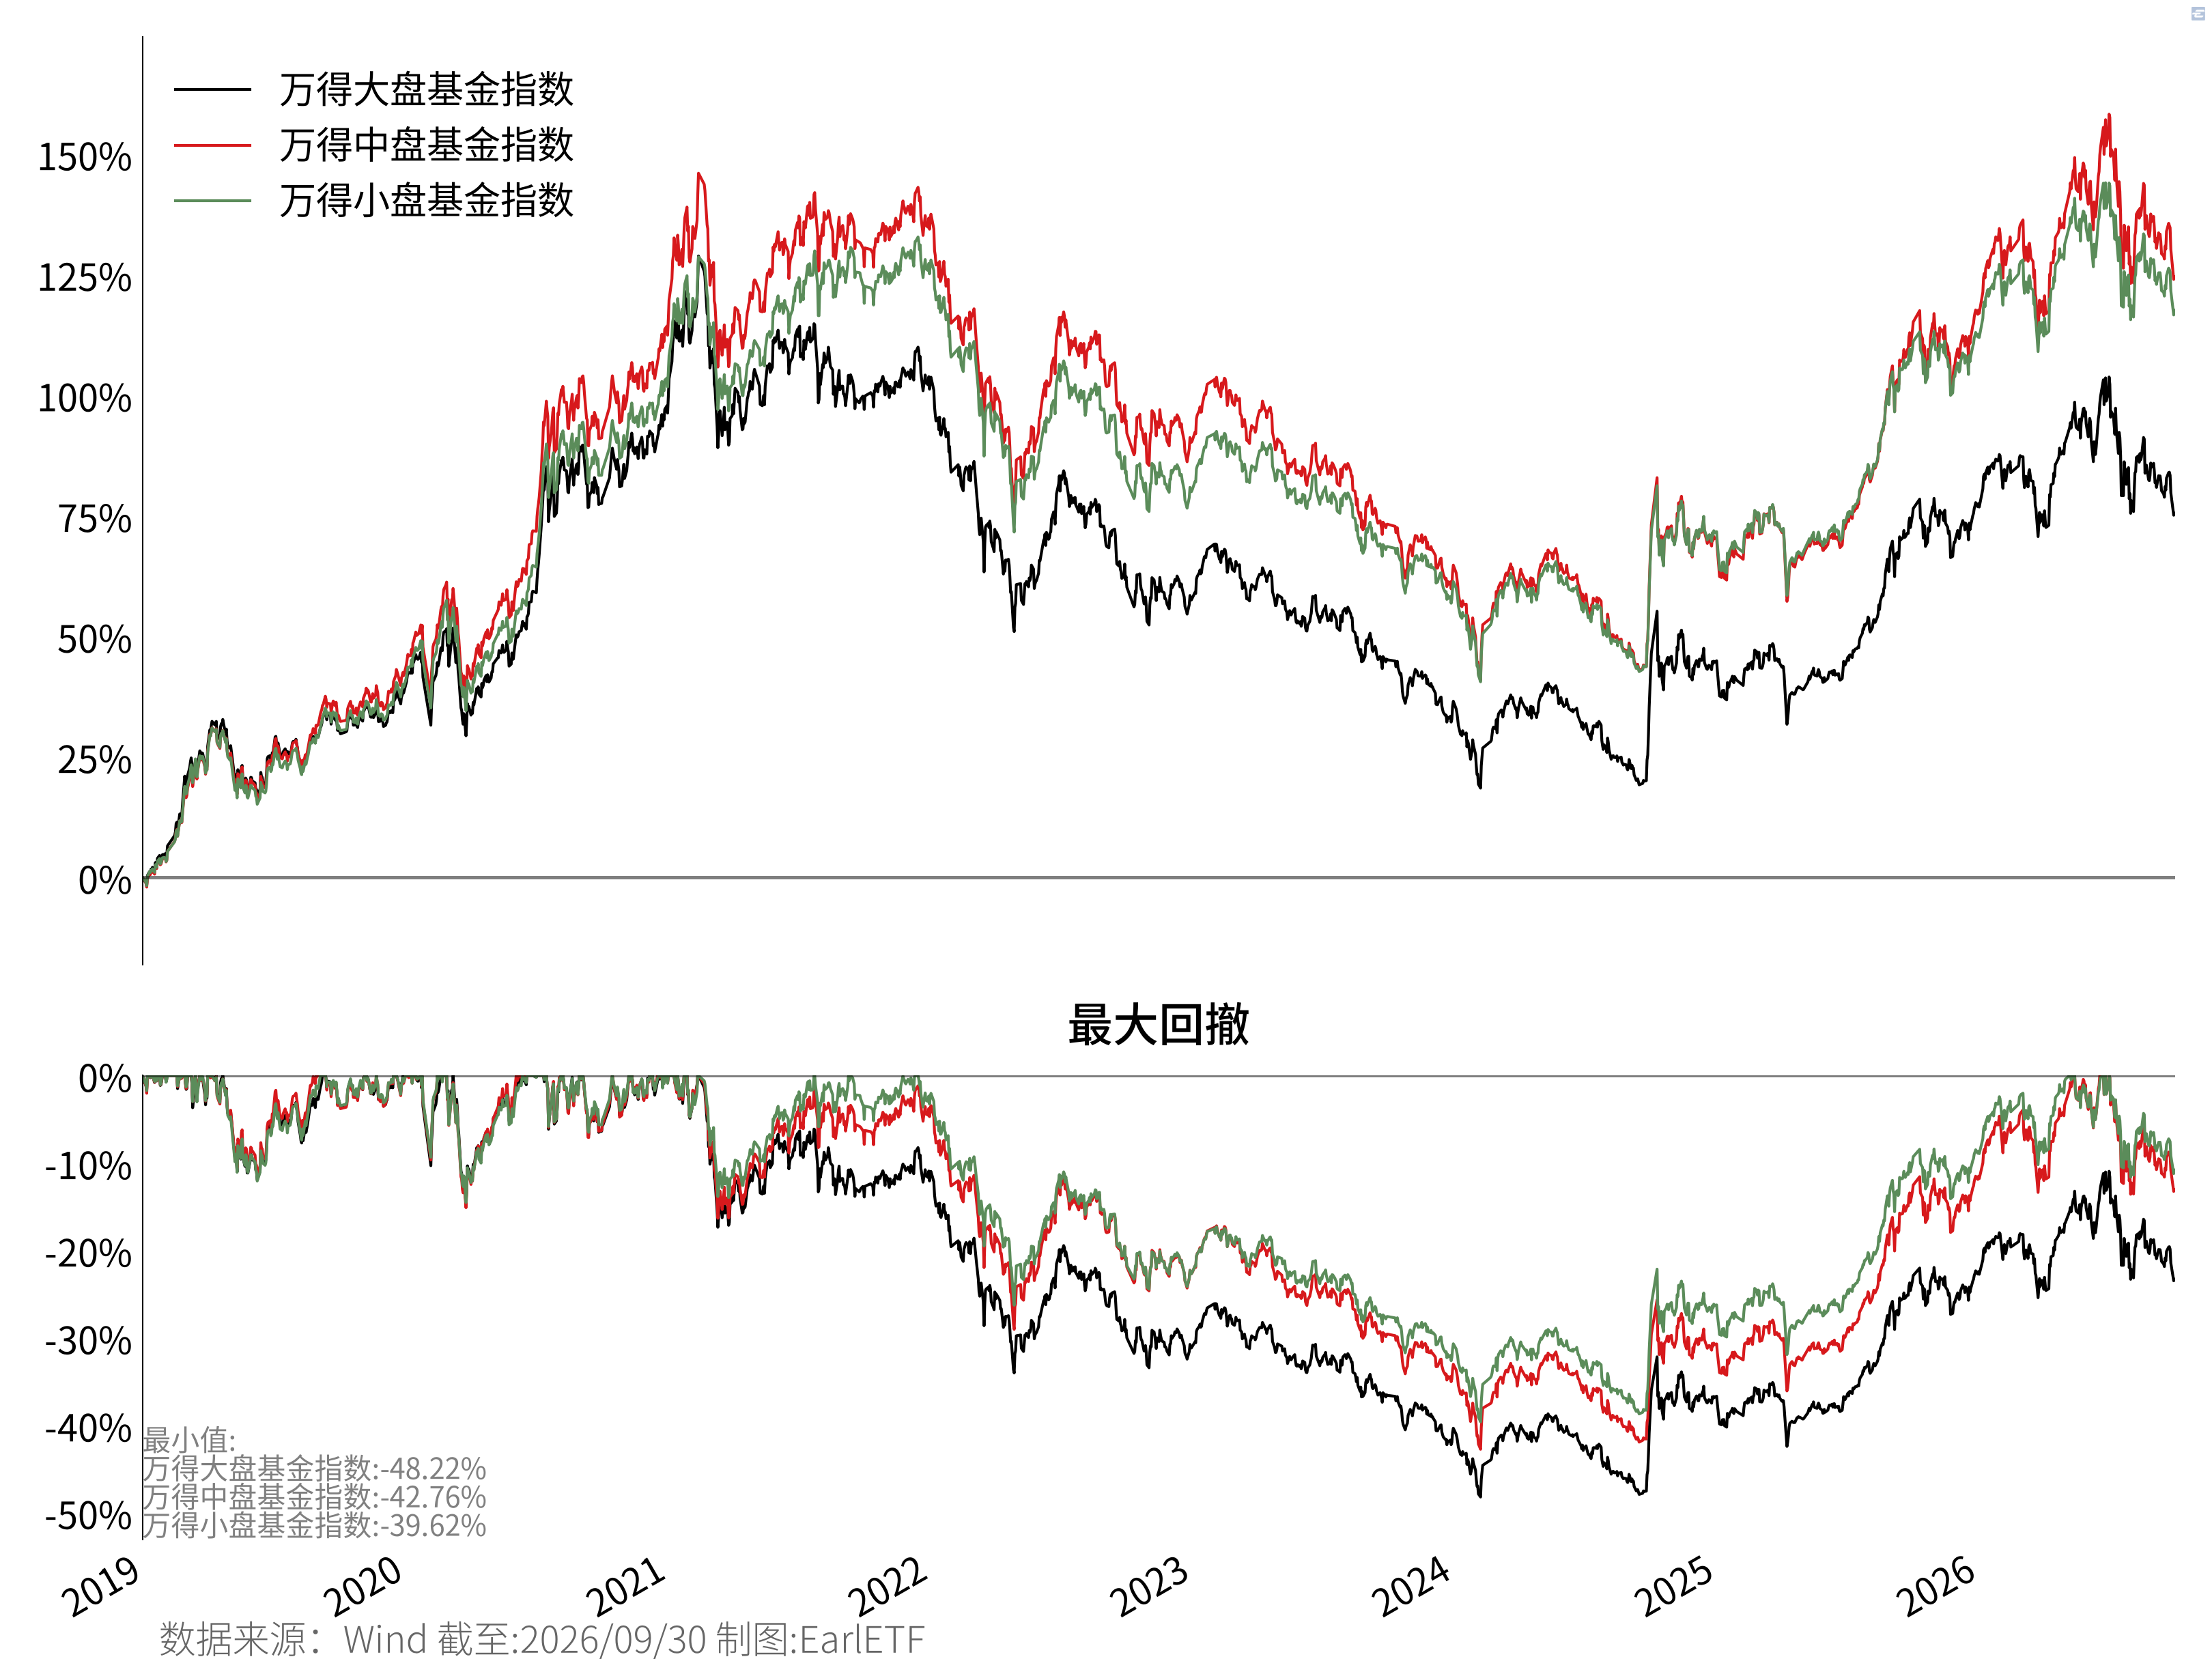
通过对比这三个基金指数的表现,可以看出规模与业绩的关系。 图 18.3 是2019年迄今的走势对比,可以看到万得大盘基金指数显著跑输。
表 18.1 是这三个指数的逐年收益对比,哪怕是那些明星基金经理最光芒万丈的2019年和2020年,其实规模大于85亿元的大盘基金,表现也是不如中盘和小盘基金的。
从2019年迄今的收益统计可以看到,中盘和小盘基金相较大盘基金,年度超额要超过3个百分点。与此同时,竟然还有着更小的回撤,更低的溃疡指数,所以实现了较高的UPI。
从这个角度,远离收益热榜,避免成为大盘基金的一份子,对于提升超额,似乎是最为简单直接的一个思路。
18.3 不看排行榜看什么
对普通基民,如果非要自己亲自来选基金,不看排行榜看什么呢?
从降低筛选精力的角度,站在FOF的肩膀上,或许是一个更好的选择。
FOF基金,在选择基金上,终究比普通基民要专业太多,尤其是对于一些名气不那么大新锐、中生代基金经理,可能比较早的覆盖。
目前,许多券商分析师都会定期跟踪FOF类基金的增减仓动态,比如上海证券的《2026年二季度FOF季报分析:高权益仓位FOF业绩突出,大盘成长风格获加仓》8和西部证券的《募FOF基金2026年2季报分析 :规模增长趋缓,三类FOF波动率占优》9。
当然,从这些新增基金中再精选出几只组合持有,对普通基民依然是比较复杂的一件事情,如果乐在其中固然不错,否则不如直接买入靠谱的基金投顾、FOF之类,相对筛选难度更降低一层。
Claire Yurong Hong 等, 《Fintech Platforms and Mutual Fund Distribution》, Management Science 71, 期 1 (2025): 488~517, https://doi.org/10.1287/mnsc.2022.01966.↩︎
Hong 等, 《Fintech Platforms and Mutual Fund Distribution》, p.35.↩︎
中国证券投资基金业协会, 《基金销售行业数据》, 中国证券投资基金业协会, 2026年9月, https://www.amac.org.cn/sjtj/datastatistics/fundsalesindustrydata/.↩︎
中国证券投资基金业协会, 《基金销售行业数据》.↩︎
刘洋溢 等, 主动基金投资 (电子工业出版社, 2026), p.40, https://book.douban.com/subject/38640746/.↩︎
刘洋溢 等, 主动基金投资.↩︎
万得信息技术股份有限公司, 万得基金指数编制方案, 技术报告 (万得信息技术股份有限公司, 2013-12-31, 2013), https://snap.windin.com/bulletin/%E4%B8%87%E5%BE%97%E5%9F%BA%E9%87%91%E6%8C%87%E6%95%B0%E7%BC%96%E5%88%B6%E6%96%B9%E6%A1%88.pdf?id=BC95D8A899C85F33615953623B68A054&mediatype=03&pkid=254879397&direct=1&lng=03.↩︎
上海证券基金评价, 《2026年二季度FOF季报分析:高权益仓位FOF业绩突出,大盘成长风格获加仓》, 上海证券基金评价, 2026年8月, https://mp.weixin.qq.com/s/xDxIiOy-x6XUuGB8tK3hCA.↩︎
李洋, 《【西部基金】公募FOF基金2026年2季报分析:规模增长趋缓,三类FOF波动率占优》, 西部证券研究发展中心, 2026年7月, https://mp.weixin.qq.com/s/9ZKAoflgzluDc4uI5KCGkw.↩︎