14 主动基金有超额吗?
14.1 主动股基有超额吗?
为了衡量中国公募基金中的主动基金表现,中证指数公司于2016年就推出了中证主动式股票型基金指数 (930890.CSI)1,以及2023年发布的中证主动偏股型基金指数 (932055.CSI)2。
至于作为指数基金表征的,则是2016年发布的中证被动式股票型基金指数 (930891.CSI)3。
14.1.1 主动股基 Vs 被动股基
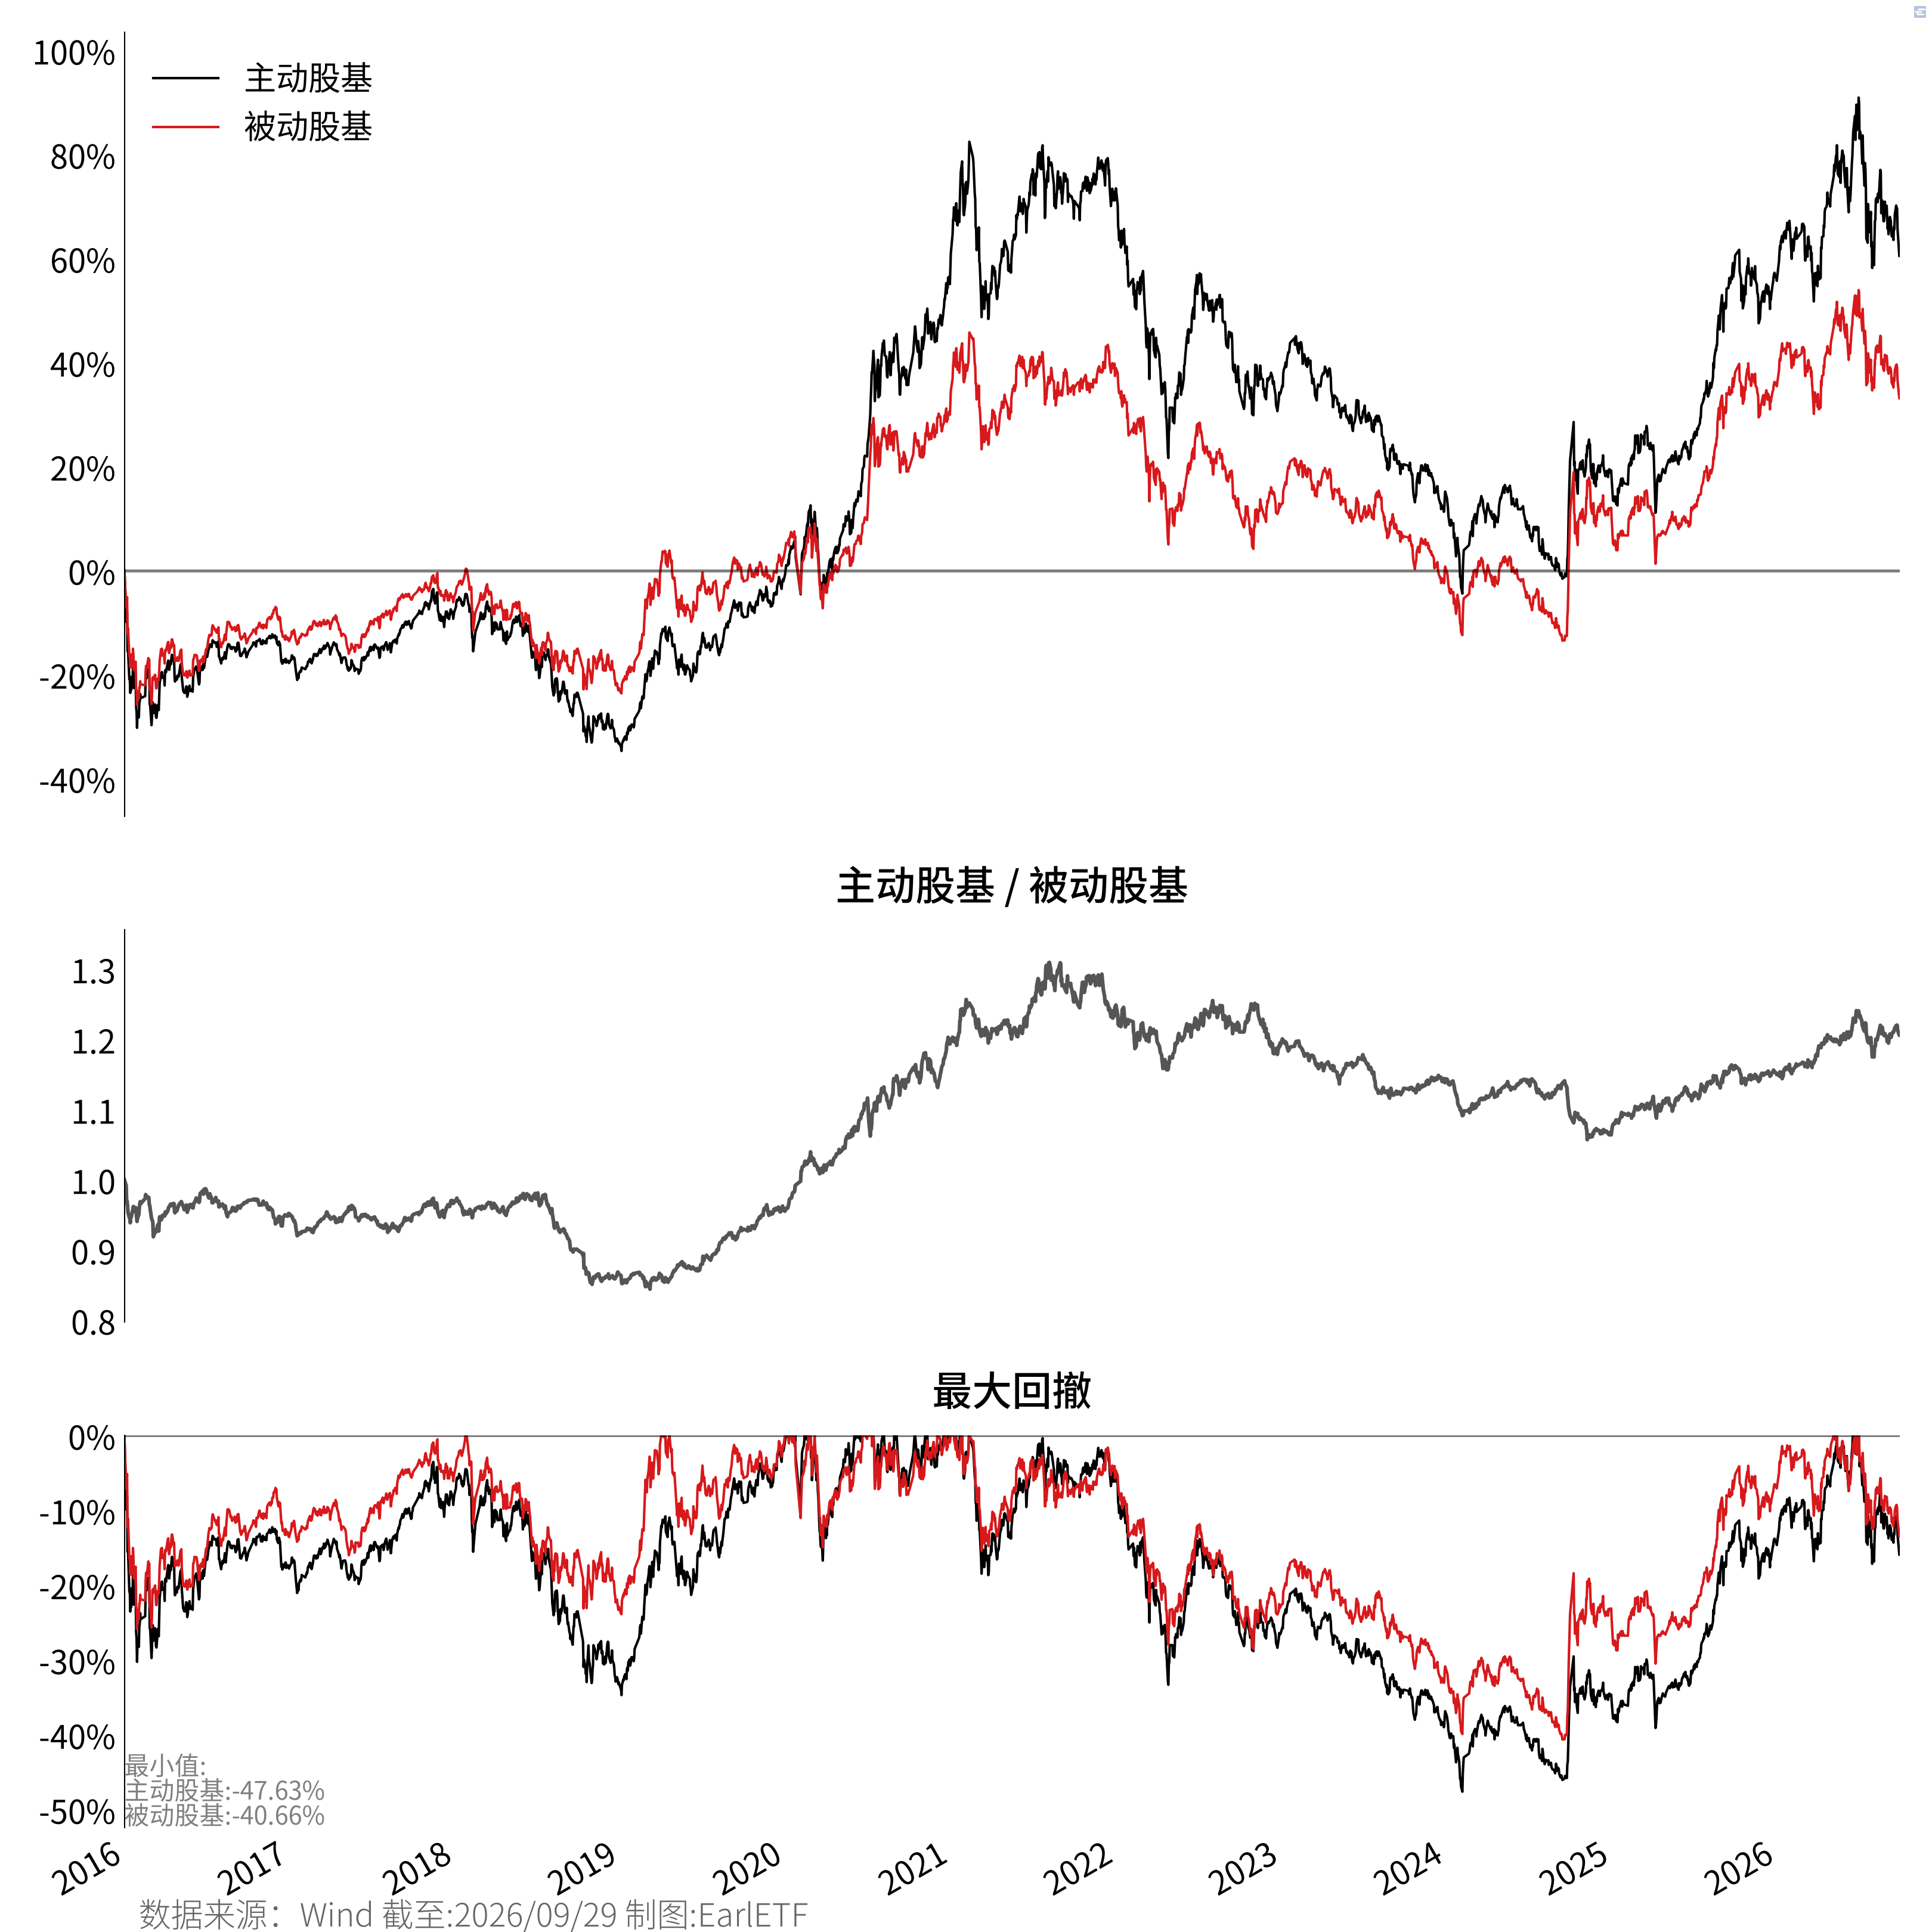
图 14.1 是主动股基指数与被动股基指数2016年迄今的净值走势与回撤对比。
表 14.1 是两者的逐年收益及超额对比。图中的数值其实大体符合之前我们在讨论成长股时的预期,那就是在牛市主动 zurück,依靠较强的成长暴露可以跑赢被动基准。比如2019年的超额有14.03%,而2020年则有32.45%。进入2025年,主动估计的超额再次来到9.25%。2026年的前9个月,虽然行情跌宕起伏,但主动股同样以轻微的正收益创造了一定的超额。
| 年 | 主动股基 | 被动股基 | 超额 |
|---|---|---|---|
| 2016 | -17.60 | -13.40 | -4.21 |
| 2017 | 11.57 | 9.46 | 2.11 |
| 2018 | -27.15 | -18.38 | -8.77 |
| 2019 | 48.50 | 34.41 | 14.09 |
| 2020 | 61.78 | 29.33 | 32.45 |
| 2021 | 7.80 | 3.26 | 4.54 |
| 2022 | -22.71 | -19.03 | -3.67 |
| 2023 | -14.10 | -10.43 | -3.67 |
| 2024 | 2.02 | 9.06 | -7.04 |
| 2025 | 32.50 | 23.25 | 9.25 |
| 2026 | 3.55 | -1.43 | 4.98 |
截至:2026-09-29
表 14.2 汇总了两者的收益指标。在之前的回撤对比上就可以看到,主动股基虽然年化收益超额喜人,但是最大回撤也比被动股基大了不少。不过,如果我们放到 UPI 的口径来看,主动股基的这种回撤放大是物有所值的,它的 UPI 是高于被动股基的。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 主动股基 | 11.99 | 0.59 | 20.63 | -47.63 | 22.30 | 0.45 |
| 被动股基 | 7.28 | 0.39 | 19.37 | -40.66 | 17.96 | 0.30 |
| 货币基金 | 1.90 | - | 0.10 | 0.00 | 0.00 | - |
截至:2026-09-29
再把区间切到2024年“9·24”行情启动以来,结果如 表 14.3 所示。结果其实没有太大的改变,主动股基的年化收益率和最大回撤都高于被动股基,但以 UPI 的角度来看,依然是物有所值。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 主动股基 | 27.43 | 1.22 | 23.44 | -17.17 | 6.27 | 4.17 |
| 被动股基 | 23.37 | 1.10 | 22.18 | -14.81 | 6.18 | 3.58 |
| 货币基金 | 1.26 | - | 0.06 | 0.00 | 0.00 | - |
截至:2026-09-29
14.2 主动偏股有超额吗?
前文试算使用的主动股基 (930890.CSI) 样本仅含股票型基金;而中证指数公司2023年发布的主动偏股 (932055.CSI) 把以股票为主要投资对象的混合型基金也纳入样本,覆盖面更广,某种意义上更贴近基民实际配置的“主动权益”全貌。其基日同样为2007年末。
股票型基金有比较严格的仓位下限,所以主要依靠选股来获得超额。理论上,偏股混合型基金有更宽松的仓位下限。基金经理可以通过在熊市降低仓位的暴露来控制回撤,这也是主动管理超额的一个重要来源。那么,在中国的公募基金领域,偏股型基金是否通过多重的主动管理创造了更好的收益呢?
下面就把它与被动股基做同样的对比。
14.2.1 主动偏股 Vs 被动股基 2016年迄今收益对比
图 14.2 是主动偏股指数与被动股基指数2016年迄今的净值走势与回撤对比。
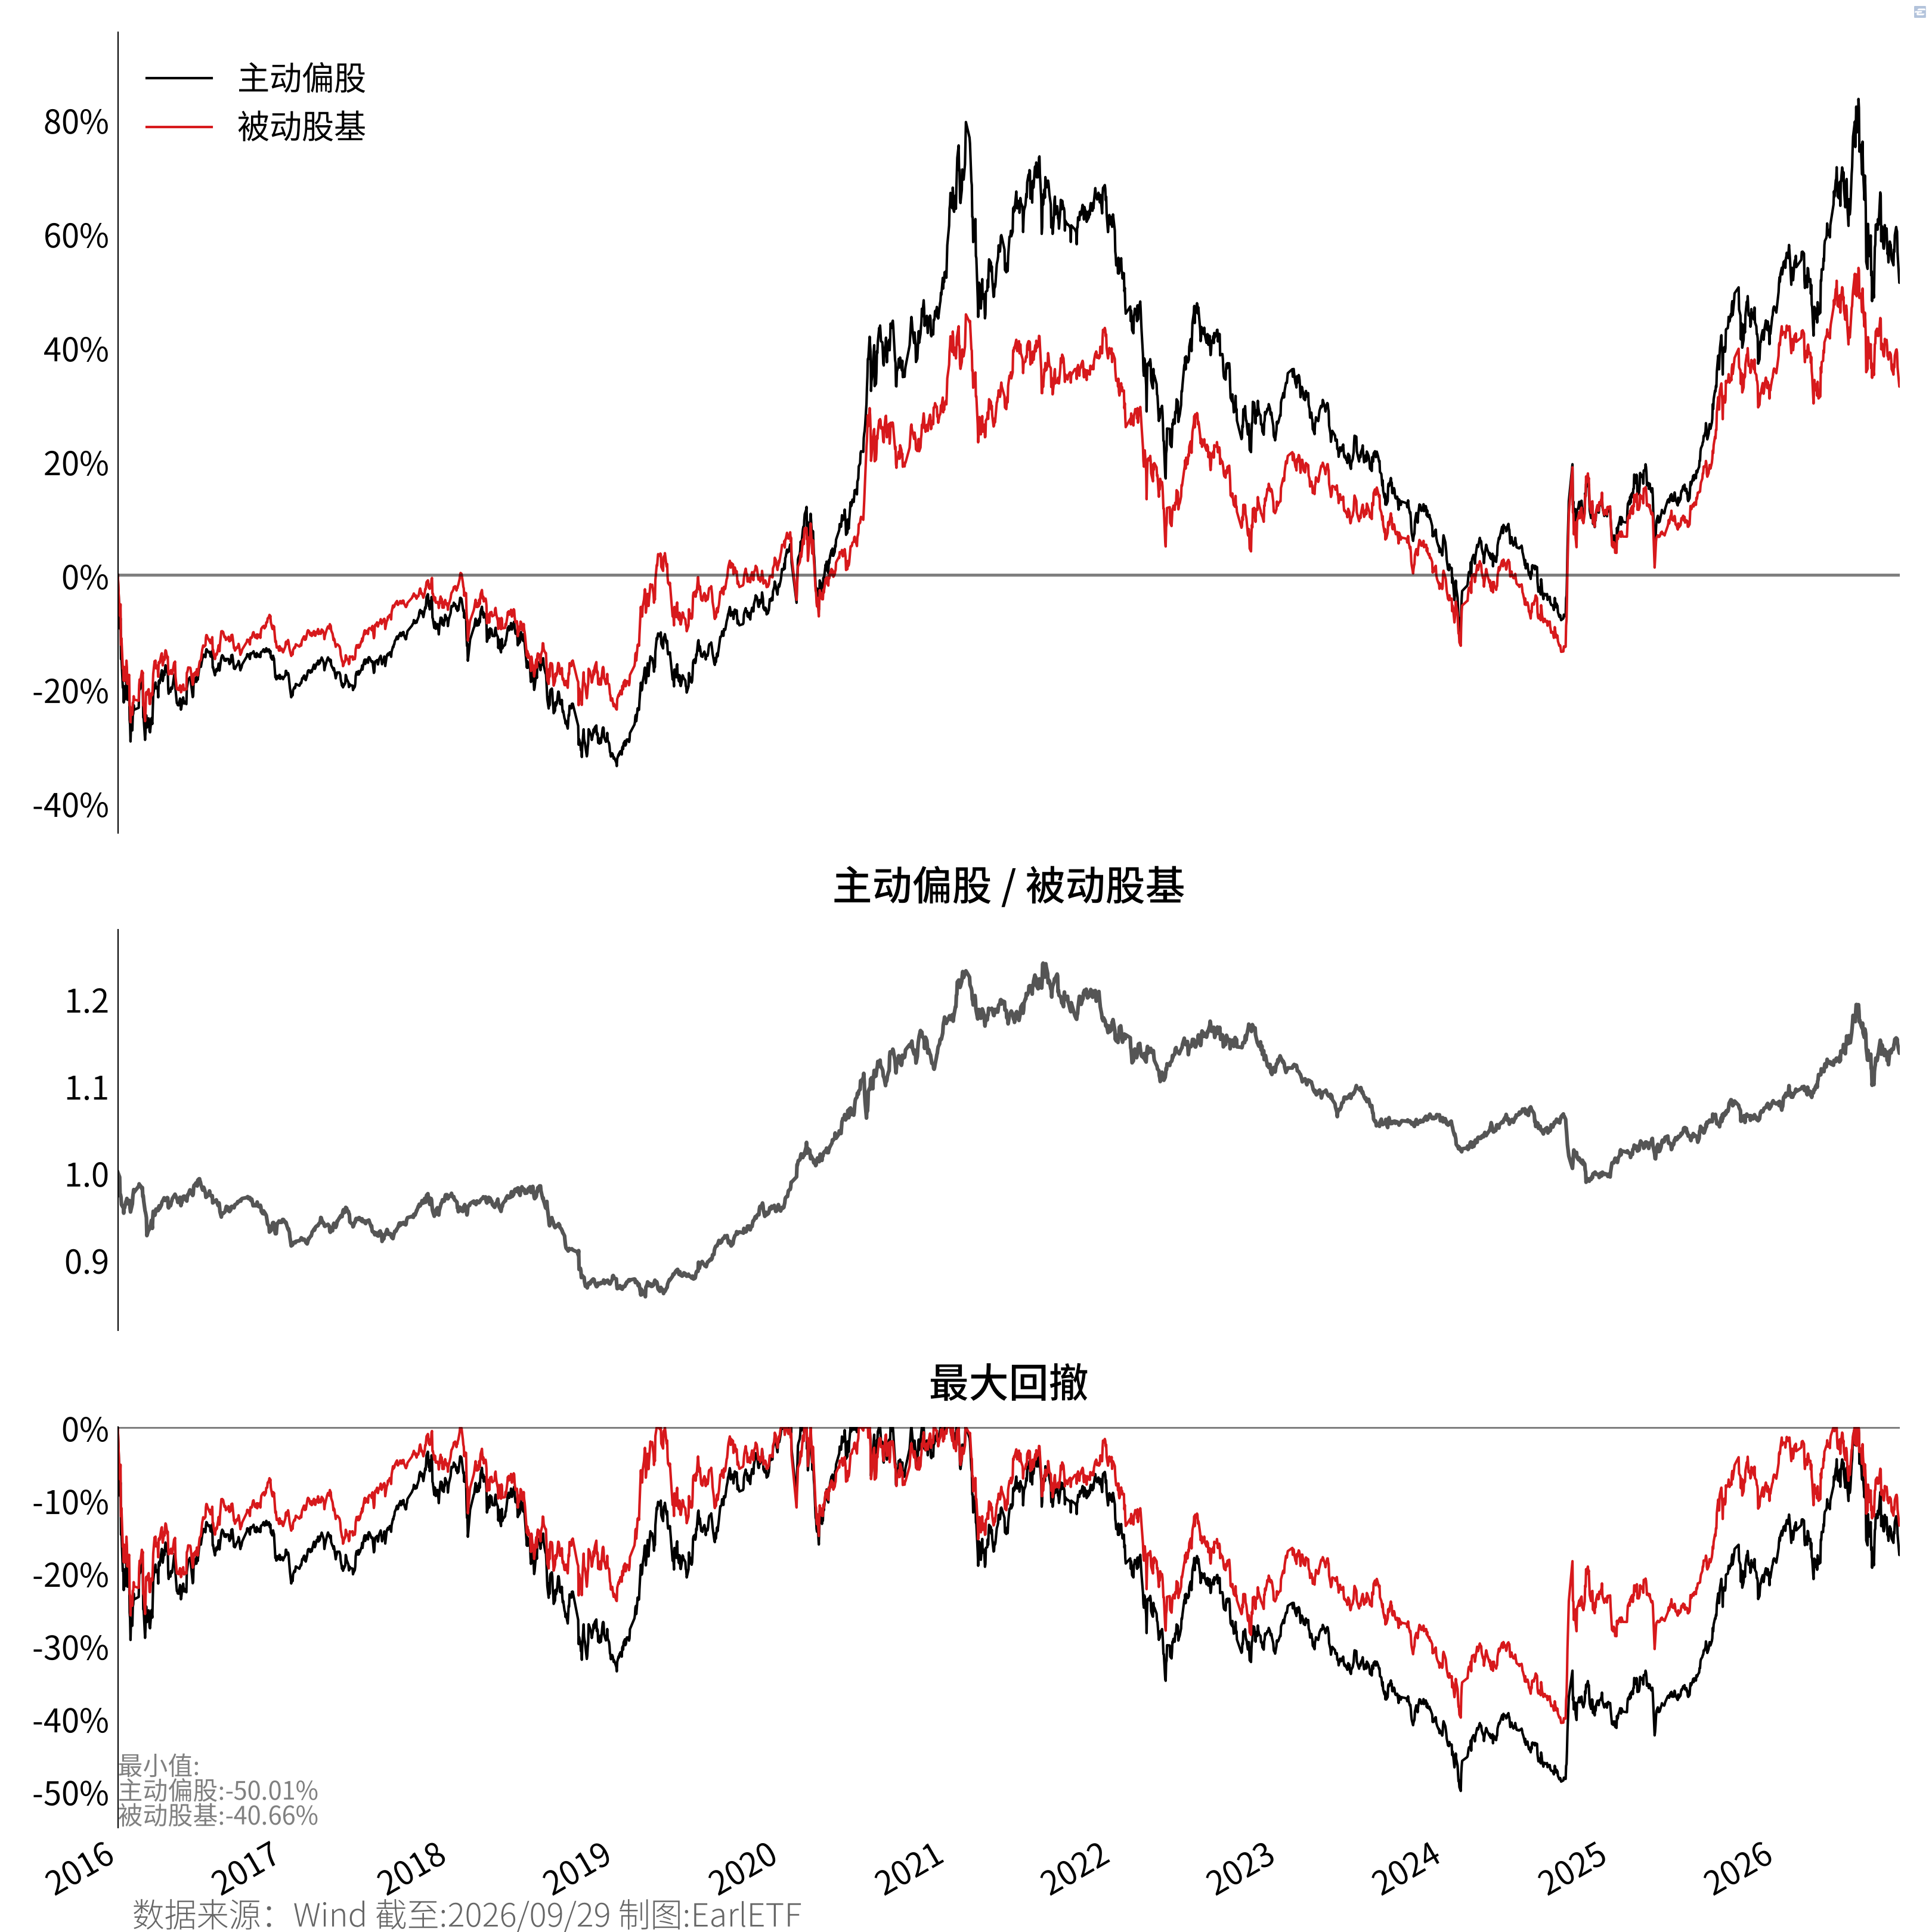
表 14.4 是两者的逐年收益及超额对比。到这里,主动偏股和主动股基的表现其实总体看上去还差不多。
| 年 | 主动偏股 | 被动股基 | 超额 |
|---|---|---|---|
| 2016 | -18.11 | -13.40 | -4.71 |
| 2017 | 12.59 | 9.46 | 3.14 |
| 2018 | -26.30 | -18.38 | -7.93 |
| 2019 | 46.49 | 34.41 | 12.07 |
| 2020 | 58.62 | 29.33 | 29.29 |
| 2021 | 3.42 | 3.26 | 0.16 |
| 2022 | -22.39 | -19.03 | -3.35 |
| 2023 | -15.62 | -10.43 | -5.19 |
| 2024 | 2.77 | 9.06 | -6.29 |
| 2025 | 32.89 | 23.25 | 9.64 |
| 2026 | 4.12 | -1.43 | 5.55 |
截至:2026-09-29
表 14.5 汇总了两者的收益指标。这时你就会发现,2019年至2026年9月末期间,主动偏股基金的最大回撤达到了50.01%,是腰斩的水平,反而高于有仓位下限的主动股基指数;从更全面的溃疡指数来看,这期间主动股肌的溃疡指数是22.30,主动偏股基金指数则达到了24.76,后者给持有人的折磨会来得更大。
显然,混合型基金的仓位灵活性并没有让主动偏股基金实现更好的风险收益。当然,这里面一个很重要的原因可能就是在2021年的高峰期,获得基民大肆追捧的几个明星基金,多为后期发行的偏股混合型基金,而这些基金往往沉醉于核心资产:医药生物、消费、白酒,所以在2022年开始的熊市中最为受伤,尤其是白酒,即使在2026年还在新低之旅中。或许也正是这个原因,所以主动偏股在2019年至2026年9月末的UPI试算中,虽然相较被动股基依然有一定的优势,但优势远远不如主动股基。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 主动偏股 | 10.94 | 0.55 | 20.41 | -50.01 | 24.76 | 0.36 |
| 被动股基 | 7.28 | 0.39 | 19.37 | -40.66 | 17.96 | 0.30 |
| 货币基金 | 1.90 | - | 0.10 | 0.00 | 0.00 | - |
截至:2026-09-29
同样把区间切到“9·24”行情启动以来,结果如 表 14.6 所示。主动偏股基金指数相较被动指数依然有超额,但从 UPI 视角来看,风险收益比同样不如主动偏股基金指数来得好。
| index | 年化收益率(%) | 夏普比率 | 年化波动率(%) | 最大回撤(%) | 溃疡指数(UI) | UPI |
|---|---|---|---|---|---|---|
| 主动偏股 | 27.82 | 1.22 | 23.74 | -19.34 | 6.54 | 4.06 |
| 被动股基 | 23.37 | 1.10 | 22.18 | -14.81 | 6.18 | 3.58 |
| 货币基金 | 1.26 | - | 0.06 | 0.00 | 0.00 | - |
截至:2026-09-29
中证指数有限公司, 中证主动式股票型基金指数编制方案, 编制方案 no. 930890 (中证指数有限公司, 2016), https://www.csindex.com.cn/#/indices/family/detail?indexCode=930890.↩︎
中证指数有限公司, 中证主动偏股型基金指数编制方案, 编制方案 no. 932055 (中证指数有限公司, 2023), https://www.csindex.com.cn/#/indices/family/detail?indexCode=932055.↩︎
中证指数有限公司, 中证被动式股票型基金指数编制方案, 编制方案 no. 930891 (中证指数有限公司, 2016), https://www.csindex.com.cn/#/indices/family/detail?indexCode=930891.↩︎